
Visión General del Mercado
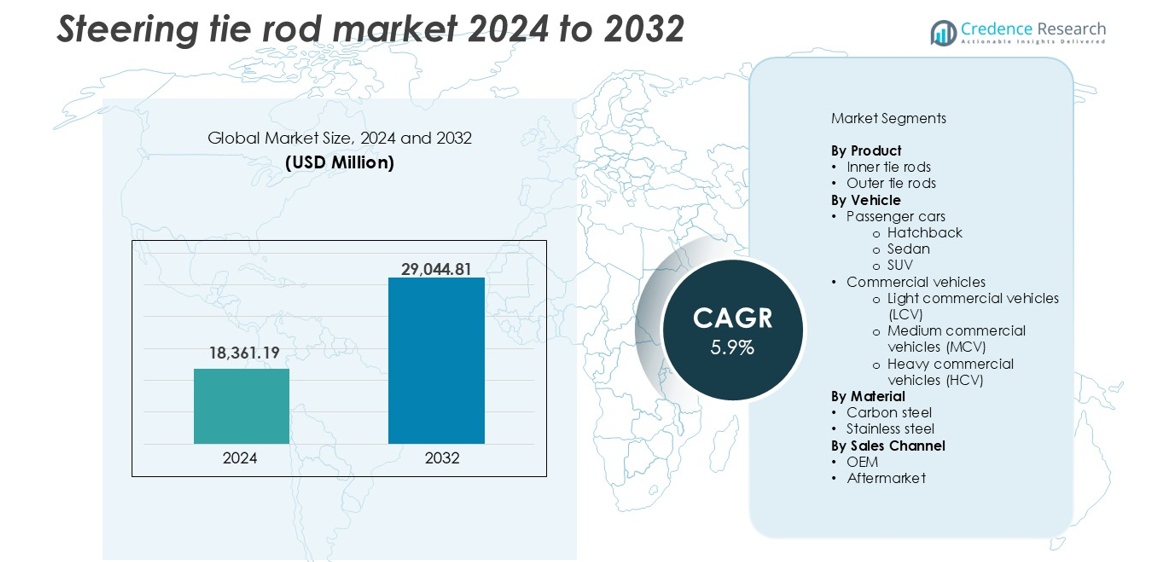
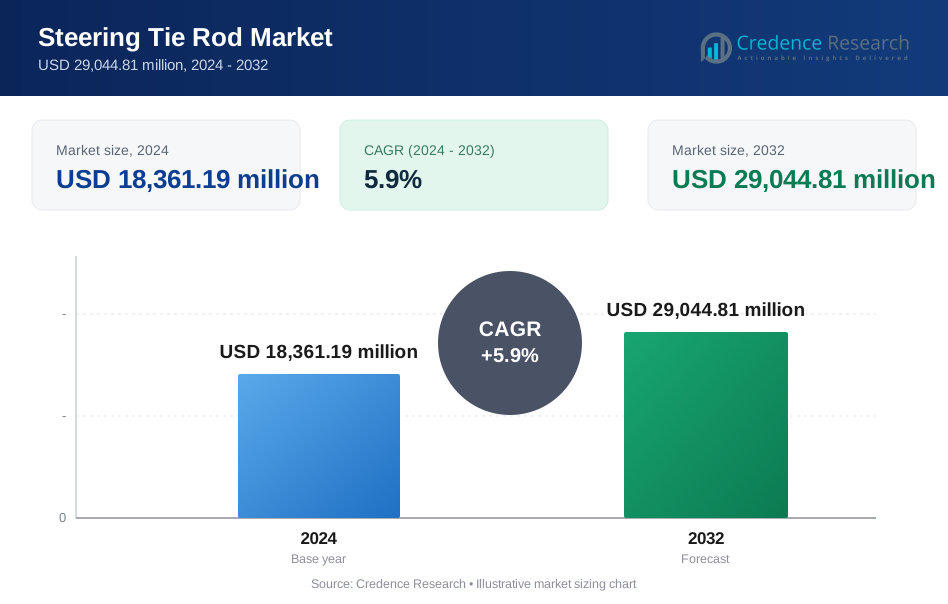
El tamaño del mercado de barras de dirección se valoró en USD 18,361.19 millones en 2024 y se anticipa que alcanzará los USD 29,044.81 millones para 2032, con un CAGR del 5.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Barras de Dirección 2024 | USD 18,361.19 millones |
| Mercado de Barras de Dirección, CAGR | 5.9% |
| Tamaño del Mercado de Barras de Dirección 2032 | USD 29,044.81 millones |
Los principales actores en el mercado de barras de dirección incluyen Bosch Group, Nexteer Automotive Group, Delphi Technologies, Mando Corporation y NSK. Estas empresas lideran a través de sólidas asociaciones OEM, ingeniería avanzada y redes de distribución globales. Bosch y Nexteer tienen una participación significativa en América del Norte y Europa debido a cadenas de suministro automotriz establecidas. Mando y NSK mantienen una fuerte presencia en Asia-Pacífico, apoyando la producción de alto volumen para fabricantes de automóviles regionales. Asia-Pacífico domina el mercado global con una participación del 35% en 2024, impulsada por China, India y Japón. América del Norte y Europa siguen con participaciones del 25% y 22% respectivamente, respaldadas por una sólida propiedad de vehículos y actividad en el mercado de repuestos.
Perspectivas del Mercado
- El mercado de barras de dirección se valoró en USD 18,361.19 millones en 2024 y se espera que alcance los USD 29,044.81 millones para 2032, creciendo a un CAGR del 5.9%.
- El aumento de la producción global de vehículos y la creciente adopción de SUV y LCV impulsan una fuerte demanda de componentes de dirección en los canales OEM y de posventa.
- La adopción de materiales ligeros y el aumento de la producción de vehículos eléctricos influyen en el diseño de las barras de dirección, creando demanda de sistemas de dirección compactos y de alta resistencia con mayor durabilidad.
- Actores clave como Bosch Group, Nexteer Automotive, Mando y Delphi Technologies lideran a través de asociaciones OEM, mientras que los actores regionales expanden su alcance en el mercado de posventa.
- Asia-Pacífico domina con una participación del 35% del mercado debido a la alta producción de vehículos, seguida por América del Norte con un 25% y Europa con un 22%; las barras de dirección exteriores representan más del 60% de la participación del segmento de productos, mientras que los automóviles de pasajeros contribuyen con más del 70% de los ingresos totales del segmento de vehículos.
Análisis de Segmentación del Mercado:
Por Producto
El segmento de barras de dirección exteriores tiene la participación dominante en el mercado de barras de dirección, representando más del 60% de los ingresos totales en 2024. Estos componentes son críticos para vincular el muñón de dirección con la cremallera de dirección, asegurando un movimiento y alineación efectivos de las ruedas. La alta frecuencia de reemplazo debido al desgaste impulsa el crecimiento del segmento. La demanda de una mayor estabilidad de dirección en vehículos modernos impulsa aún más la adopción. Los OEM y proveedores de posventa se centran en la durabilidad y facilidad de instalación, lo que fortalece las preferencias por las barras de dirección exteriores tanto en vehículos ligeros como pesados.
- Por ejemplo, ZF Friedrichshafen suministra barras de dirección externas con una resistencia a la fatiga probada de más de 1 millón de ciclos de carga bajo condiciones dinámicas, apoyando sistemas de dirección de larga duración.
Por Vehículo
Los automóviles de pasajeros representan el segmento líder, capturando más del 70% de participación en 2024, con los SUV contribuyendo con la mayor porción dentro de este grupo. La rápida expansión de la categoría SUV, impulsada por la creciente preferencia del consumidor por la comodidad y la capacidad multi-terreno, respalda una fuerte demanda. Las barras de dirección en vehículos de pasajeros requieren componentes ligeros pero robustos para cumplir con los estándares de rendimiento y seguridad. El aumento de la propiedad de vehículos, especialmente en regiones en desarrollo, y el creciente número de personas de clase media incrementan el consumo de componentes de dirección en centros urbanos a nivel mundial.
- Por ejemplo, Hyundai Mobis suministra conjuntos de barras de dirección de aleación de aluminio para los SUV de Hyundai y Kia, reduciendo el peso en más del 15% mientras cumplen con los estándares de corrosión ISO 9227.
Por Material
El acero al carbono domina el mercado de barras de dirección por material, manteniendo más del 65% de participación en 2024. La alta resistencia a la tracción del material, su eficiencia de costos y su maquinabilidad lo hacen ideal para la producción en masa. Las barras de dirección de acero al carbono funcionan bien bajo estrés mecánico rutinario y ofrecen una mezcla equilibrada de resistencia y asequibilidad. Los proveedores automotrices prefieren el acero al carbono debido a su compatibilidad con diversos procesos de fabricación y su costo de ciclo de vida favorable. Aunque el acero inoxidable ofrece resistencia a la corrosión, su costo más alto limita su uso a aplicaciones especializadas o de vehículos premium.
Principales Impulsores del Crecimiento
Aumento de la Producción Global de Vehículos y Demanda del Mercado de Repuestos
El aumento continuo en la producción global de vehículos impulsa un crecimiento constante en el mercado de barras de dirección. La expansión de la propiedad de vehículos en economías emergentes, junto con el aumento de los ingresos disponibles, impulsa la demanda de automóviles de pasajeros y vehículos comerciales. Dado que cada vehículo depende de múltiples componentes de dirección, los volúmenes de producción aumentan directamente las ventas de componentes. Además, las flotas de vehículos envejecidas en regiones desarrolladas contribuyen a una fuerte actividad en el mercado de repuestos. Las barras de dirección son propensas al desgaste y requieren reemplazo regular, especialmente en condiciones de carreteras en mal estado. Los contratos de suministro de OEM y las crecientes redes de distribución mejoran la accesibilidad tanto para el reemplazo como para la reparación. La expansión de la infraestructura urbana y el crecimiento del sector logístico también apoyan la demanda de vehículos comerciales, aumentando la necesidad de componentes de dirección robustos. Juntos, estos factores forman un pilar de crecimiento fundamental para el mercado en los canales de OEM y de repuestos.
- Por ejemplo, Toyota produjo más de 10.3 millones de vehículos a nivel mundial en 2023, cada uno utilizando al menos dos barras de dirección externas y dos internas por unidad.
Expansión de las Ventas de SUV y Vehículos Comerciales Ligeros
El cambio global en la preferencia del consumidor hacia los SUV y los vehículos comerciales ligeros (LCV) beneficia significativamente al mercado de barras de dirección. Los SUV continúan dominando las ventas de nuevos vehículos de pasajeros debido a su percepción de seguridad, espacio de carga y despeje en carretera. Cada SUV requiere un sistema de dirección duradero y sensible para apoyar la distribución de peso y el rendimiento de manejo. Paralelamente, los LCV ven una creciente demanda de las empresas de entrega de última milla y logística en medio de la expansión del comercio electrónico. Estos tipos de vehículos ejercen un mayor estrés mecánico en los componentes de dirección, requiriendo conjuntos de barras de dirección avanzados para seguridad y control. Los OEM invierten en diseños de barras de dirección reforzadas para manejar cargas aumentadas, mientras que los proveedores del mercado de repuestos introducen modelos adaptados a plataformas populares de SUV. El crecimiento de estos segmentos asegura un aumento continuo en el consumo de componentes del sistema de dirección en los mercados clave.
- Por ejemplo, los SUV representaron más de 46 millones de ventas globales en 2023, liderados por modelos como el Toyota RAV4 y el Tesla Model Y.
Regulaciones Estrictas de Seguridad y Manejo de Vehículos
El creciente enfoque regulatorio en la seguridad y el rendimiento de manejo de vehículos está impulsando mejoras en el diseño del sistema de dirección y la calidad de los componentes. Las autoridades de América del Norte, Europa y Asia-Pacífico imponen estándares estrictos para reducir accidentes y mejorar la maniobrabilidad. Las barras de dirección desempeñan un papel clave en la estabilidad del vehículo, especialmente durante el giro, el frenado y las maniobras evasivas. Como resultado, los OEM deben cumplir con criterios precisos de alineación y durabilidad durante el diseño y la producción. Los materiales avanzados, las técnicas de ensamblaje automatizadas y las pruebas de precisión son ahora críticas para cumplir con la normativa. Los proveedores de nivel 1 invierten en investigación para mejorar la resistencia, la resistencia a la corrosión y la vida útil de las barras de dirección. La presión de cumplimiento también afecta al mercado de repuestos, ya que las normas regionales exigen cada vez más componentes certificados. Este panorama regulatorio impulsa la innovación y asegura una demanda constante de barras de dirección confiables y de alto rendimiento a nivel mundial.
Tendencias y Oportunidades Clave
Integración de Materiales Ligeros y de Alta Resistencia
La industria observa una clara tendencia hacia materiales ligeros y de alta resistencia para mejorar la eficiencia del combustible y reducir las emisiones. Las barras de dirección hechas de aleaciones avanzadas de acero al carbono, compuestos de aluminio y acero inoxidable tratado térmicamente ofrecen resistencia sin añadir peso innecesario. Este cambio se alinea con las regulaciones globales de emisiones y los objetivos de los fabricantes de automóviles para vehículos más ligeros. La innovación en materiales también mejora la resistencia a la corrosión y la vida útil, características clave para la durabilidad a largo plazo. Los proveedores exploran barras de dirección de material híbrido que combinan componentes metálicos y poliméricos para una relación óptima de resistencia-peso. Esta tendencia presenta fuertes oportunidades para las empresas de ciencia de materiales y los OEM que buscan mejoras de rendimiento. Los vehículos en categorías eléctricas e híbridas, en particular, se benefician de ensamblajes de dirección más ligeros que apoyan la eficiencia de la batería y la optimización del rango.
- Por ejemplo, thyssenkrupp suministra componentes de dirección de aluminio forjado que pesan menos de 1.2 kg, ofreciendo hasta un 30% de reducción de peso en comparación con las piezas de acero tradicionales mientras mantienen una resistencia comparable.
Aumento de la Demanda de Vehículos Eléctricos y Autónomos
El crecimiento de los vehículos eléctricos (EV) y las plataformas de conducción semiautónoma abre nuevas oportunidades en la tecnología de dirección. Las arquitecturas de los EV a menudo requieren componentes más compactos y modulares, incluidas ensamblajes de dirección avanzados. Las barras de dirección para EV deben cumplir con las necesidades de eficiencia espacial y rendimiento dinámico. En vehículos autónomos y con asistencia al conductor, la precisión de la dirección se vuelve más crítica. Esto lleva a una mayor demanda de barras de dirección de tolerancia cero con sensores integrados o características de retroalimentación de posición. A medida que el control del vehículo pasa de sistemas mecánicos a electrónicos, los proveedores de nivel 1 invierten en tecnologías de dirección inteligente. Las colaboraciones entre fabricantes de sistemas de dirección y empresas de tecnología de automatización apoyan esta evolución. Estos cambios redefinen el alcance del diseño y los requisitos de rendimiento de las barras de dirección, creando un potencial de crecimiento de alto valor.
Desafíos Clave
Fluctuaciones en el Costo de Materias Primas y Disrupciones en la Cadena de Suministro
La volatilidad en los precios de las materias primas, especialmente el acero y las aleaciones, representa un desafío clave para los fabricantes de barras de dirección. Los aumentos de precio en el acero al carbono o metales especiales incrementan los costos de producción y reducen los márgenes. Los fabricantes que operan con contratos de suministro ajustados o acuerdos de precio fijo con OEM enfrentan presiones de gestión de costos. Las cadenas de suministro globales aún se están recuperando de las disrupciones post-pandemia, con cuellos de botella logísticos y tensiones geopolíticas que afectan el flujo de componentes. La dependencia de materias primas importadas aumenta la exposición al riesgo. Las empresas deben adaptarse mediante la obtención de recursos de múltiples regiones, renegociación de contratos o inversión en integración vertical. Los costos fluctuantes también afectan los precios en el mercado de repuestos, llevando a una disponibilidad inconsistente para los usuarios finales. Mantener la rentabilidad en medio de estas variables sigue siendo difícil sin estrategias sólidas de control de costos.
Falsificación de Productos y Componentes de Calidad Inferior en el Mercado de Repuestos
El aumento de productos falsificados y de baja calidad de barras de dirección en el mercado de repuestos plantea preocupaciones de seguridad y confianza. Las barras de dirección de calidad inferior pueden fallar bajo estrés, llevando a inestabilidad en la dirección y accidentes de tráfico. Las piezas falsificadas a menudo evitan las pruebas de durabilidad y no cumplen con los requisitos regulatorios. Esto socava la confianza del cliente, especialmente en regiones en desarrollo con poca aplicación de la ley. Los OEM y los actores certificados del mercado de repuestos deben invertir en trazabilidad de productos, etiquetado de autenticación y educación de distribuidores. Los organismos reguladores están endureciendo los controles de calidad, pero los canales de distribución fragmentados siguen siendo vulnerables. Crear conciencia entre los mecánicos y operadores de flotas sobre los riesgos de las piezas de dirección falsificadas es esencial. La competencia de baja calidad también presiona a los proveedores genuinos en cuanto a precios, complicando el crecimiento de ingresos y la integridad del mercado.
Análisis Regional
América del Norte
América del Norte posee una cuota de mercado de más del 25% en el mercado global de barras de dirección en 2024, liderada por EE. UU. y Canadá. La fuerte propiedad de vehículos, un mercado de repuestos bien desarrollado y una industria automotriz madura apoyan una demanda constante. Las altas tasas de reemplazo debido a flotas de vehículos envejecidas y extensas redes de carreteras impulsan el crecimiento del mercado de repuestos. La presencia de grandes OEM y proveedores de nivel 1 mejora la competitividad regional. Las ventas de SUV y camionetas siguen siendo dominantes, aumentando la carga mecánica en los sistemas de dirección. Los estándares regulatorios para la seguridad vehicular también impulsan la demanda de componentes de alta calidad, asegurando un impulso constante del mercado tanto en ventas de vehículos nuevos como en canales de reparación.
Europa
Europa representa aproximadamente el 22% de la cuota del mercado de barras de dirección, impulsada por Alemania, Francia y el Reino Unido. El sector automotriz bien establecido de la región, las estrictas regulaciones de seguridad y la preferencia por vehículos de alto rendimiento crean un entorno sólido para las mejoras de componentes de dirección. La demanda está respaldada por la producción de vehículos premium, con OEM que enfatizan sistemas de dirección receptivos y duraderos. La adopción de vehículos eléctricos está creciendo, lo que provoca cambios de diseño hacia sistemas de barras de dirección más ligeros y modulares. La actividad en el mercado de repuestos sigue siendo alta debido a la mayor vida útil de los vehículos y las prácticas de inspección rutinaria. Los proveedores locales se benefician de capacidades de fabricación avanzadas y un estricto control de calidad, reforzando el liderazgo de Europa en componentes de alta gama.
Asia-Pacífico
Asia-Pacífico lidera el mercado global de barras de dirección con una participación dominante de más del 35% en 2024, impulsado por la alta producción de vehículos en China, India, Japón y Corea del Sur. La rápida urbanización, el aumento de los ingresos disponibles y la expansión de la propiedad de automóviles impulsan las ventas de vehículos nuevos. China se destaca como el mayor contribuyente debido a su enorme capacidad de fabricación nacional. La región también experimenta una demanda significativa tanto en segmentos OEM como de posventa. El aumento de las ventas de SUV y las necesidades de transporte comercial elevan el consumo de componentes de dirección para trabajo pesado. El fuerte apoyo gubernamental a la producción local, junto con redes de proveedores robustas, asegura eficiencia de costos y escalabilidad en esta región de rápido crecimiento.
América Latina
América Latina posee alrededor del 10% del mercado global de barras de dirección, liderada por Brasil y México. El crecimiento de la región se debe al aumento de las operaciones de ensamblaje automotriz y al incremento de las exportaciones de vehículos. La demanda de posventa sigue siendo fuerte debido a flotas de vehículos más antiguas y al uso generalizado de vehículos comerciales ligeros. La recuperación económica y las inversiones en infraestructura están mejorando las condiciones de las carreteras, lo que a su vez impulsa la actividad de reemplazo y servicio de vehículos. La base industrial de Brasil apoya la fabricación local de barras de dirección, mientras que la proximidad de México a las cadenas de suministro de América del Norte mejora la competitividad de las exportaciones. Los actores del mercado se centran en ofrecer soluciones de dirección rentables pero duraderas para atender a clientes sensibles al precio.
Oriente Medio y África (MEA)
La región de Oriente Medio y África representa casi el 8% de la participación en el mercado de barras de dirección. La demanda está impulsada por el aumento de las importaciones de vehículos, la expansión de las redes viales urbanas y la creciente necesidad de mantenimiento de flotas. Los países del CCG, especialmente Arabia Saudita y los EAU, lideran el crecimiento regional debido a los fuertes sectores de construcción y logística. Las duras condiciones ambientales requieren componentes de dirección duraderos que puedan soportar el calor y el polvo. África muestra un potencial creciente, particularmente en segmentos de posventa, debido a vehículos más antiguos y redes de servicio informales. Los proveedores y distribuidores regionales se centran en la fiabilidad y la asequibilidad para satisfacer las crecientes necesidades de movilidad en las economías en desarrollo.
Segmentaciones del Mercado:
Por Producto
- Barras de dirección internas
- Barras de dirección externas
Por Vehículo
- Automóviles de pasajeros
- Hatchback
- Sedán
- SUV
- Vehículos comerciales
- Vehículos comerciales ligeros (LCV)
- Vehículos comerciales medianos (MCV)
- Vehículos comerciales pesados (HCV)
Por Material
- Acero al carbono
- Acero inoxidable
Por Canal de Ventas
- OEM
- Posventa
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de barras de dirección presenta una mezcla de proveedores globales de OEM y jugadores especializados en el mercado de accesorios. Empresas líderes como Bosch Group, Nexteer Automotive Group, Delphi Technologies y Mando Corporation mantienen fuertes relaciones OEM a través de capacidades avanzadas de fabricación y contratos a largo plazo. Estas empresas invierten en I&D para mejorar la durabilidad del producto, reducir el peso y apoyar la integración de vehículos eléctricos. Mientras tanto, empresas como CTR, Sankei Industry e Ingalls Engineering se centran en expandir su alcance en el mercado de accesorios con componentes confiables y rentables. Los jugadores regionales en Asia-Pacífico, particularmente en China y Corea del Sur, ofrecen precios competitivos y producción escalable. Las asociaciones estratégicas, adquisiciones y expansiones geográficas siguen siendo comunes, con empresas que apuntan a mercados de rápido crecimiento en Asia y América Latina. Las certificaciones de calidad y el cumplimiento normativo también influyen en el posicionamiento competitivo, especialmente en componentes críticos para la seguridad. A medida que las plataformas de vehículos evolucionan, el mercado recompensa a los proveedores que combinan rendimiento técnico con flexibilidad en la cadena de suministro y soporte al cliente receptivo.
Análisis de Jugadores Clave
- Delphi Technologies
- CTR
- NSK
- Grupo Bosch
- Corporación Mando
- Industria Sankei
- Ingeniería Ingalls
- ACDelco
- Grupo Automotriz Nexteer
- BorgWarner
Desarrollos Recientes
- En junio de 2024, DRiV Incorporated, un proveedor de piezas de automóviles con sede en EE. UU., realizó una gran expansión de las ofertas de Dirección y Suspensión Monroe. Añadió 750 nuevos números de parte a su gama, expandiéndose en un 20%. La acción tenía como objetivo aumentar la cobertura de productos con seguridad y durabilidad, lo que satisfizo la creciente demanda de piezas premium de dirección y suspensión. La expansión incluyó nuevos componentes para vehículos de modelos recientes ampliamente populares y utilizó materiales de alta tecnología, tratamientos anticorrosión y pruebas exigentes para cumplir con los requisitos del equipo original.
- En noviembre de 2023, Toyota anunció sus planes de introducir su tecnología de dirección por cable, llamada One Motion Grip, en producción para finales de 2024. Los primeros modelos con la tecnología serán el SUV eléctrico bZ4X y su homólogo de Lexus, el RZ. El sistema de dirección por cable elimina el enlace mecánico entre el volante y las ruedas, proporcionando una sensación de dirección más natural y suave. Este desarrollo es un avance en la tecnología de dirección, que puede moldear el diseño de las barras de dirección en el futuro.
- En diciembre de 2022, BorgWarner Inc., un proveedor automotriz y de movilidad electrónica con sede en EE. UU., adquirió Drivetek AG, una firma de ingeniería suiza especializada en electrónica de potencia y soluciones de transmisión eléctrica. La adquisición, valorada en hasta 35 millones de CHF, fue diseñada para mejorar las tecnologías de inversores auxiliares de BorgWarner y apoyar su negocio de eFan de Alto Voltaje.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Vehículo, Material, Canal de Ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- La demanda crecerá de manera constante con el aumento de la producción global de vehículos en mercados emergentes y desarrollados.
- La expansión de vehículos eléctricos impulsará la innovación en diseños de barras de dirección ligeras y compactas.
- La adopción de SUV y vehículos comerciales ligeros aumentará la necesidad de componentes de dirección de alta resistencia.
- Materiales avanzados como aleaciones de aluminio y compuestos híbridos ganarán un uso más amplio.
- Los OEM invertirán más en barras de dirección de precisión para cumplir con los estándares de seguridad y rendimiento.
- El crecimiento del mercado de repuestos será impulsado por flotas de vehículos envejecidas y necesidades de reemplazo regular.
- Asia-Pacífico mantendrá su liderazgo en producción y consumo debido a su alta producción automotriz.
- La integración de sistemas de dirección inteligentes puede influir en el diseño de las barras de dirección de próxima generación.
- Los jugadores regionales expandirán su alcance a través de ofertas rentables y asociaciones.
- La presión regulatoria empujará a los proveedores a mejorar la calidad y la trazabilidad de los productos a través de los canales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de varillas de dirección y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de varillas de dirección entre 2024 y 2032?
¿Qué segmento del mercado de varillas de dirección tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de varillas de dirección?
¿Quiénes son las empresas líderes en el mercado de varillas de dirección?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Barras de Dirección Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Barras de Dirección Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18,361.19 million → 2032: USD 29,044.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Barras de Dirección Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Barras de Dirección Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Barras de Dirección Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Barras de Dirección Market Drivers
- 3.3 Mercado de Barras de Dirección Market Restraints & Challenges
- 3.4 Mercado de Barras de Dirección Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Barras de Dirección Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Barras de Dirección Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Barras de Dirección category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Barras de Dirección Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Barras de Dirección Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Barras de Dirección market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Barras de Dirección Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Barras de Dirección Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Barras de Dirección Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Barras de Dirección (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Barras de Dirección Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Barras de Dirección Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Barras de Dirección Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Barras de Dirección Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Barras de Dirección Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Barras de Dirección Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Barras de Dirección Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Barras de Dirección Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Barras de Dirección Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
