
Visión General del Mercado
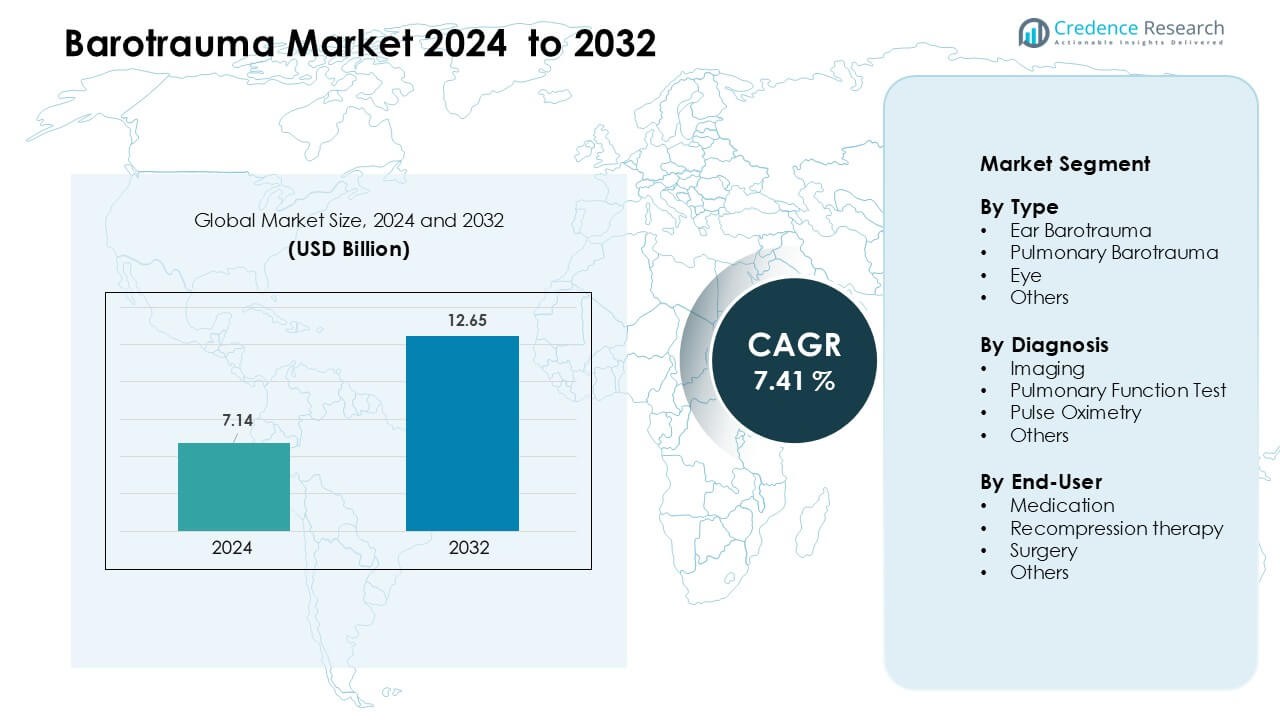
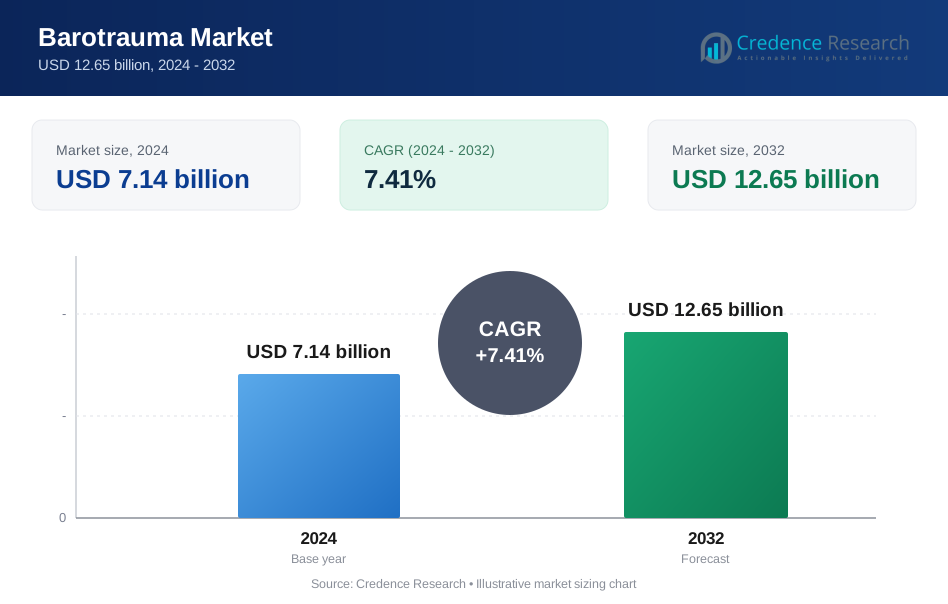
El mercado de barotrauma fue valorado en USD 7.14 mil millones en 2024 y se anticipa que alcanzará USD 12.65 mil millones para 2032, creciendo a una CAGR del 7.41% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Barotrauma 2024 | USD 7.14 Mil Millones |
| Mercado de Barotrauma, CAGR | 7.41% |
| Tamaño del Mercado de Barotrauma 2032 | USD 12.65 Mil Millones |
El mercado de barotrauma está conformado por líderes como Johnson & Johnson Consumer Inc., Nutra Respiro, Mallinckrodt, Cipla Health Ltd., Church & Dwight Co., Inc., Centaur Pharmaceuticals, GSK plc, Bayer AG, y Jabs Biotech Pvt. Ltd. Estas empresas fortalecen su presencia a través de medicamentos para el cuidado de ENT, productos de alivio pulmonar y terapias de apoyo ampliamente utilizadas para lesiones de presión en oídos y pulmones. Su enfoque en la innovación de productos, el apoyo a un diagnóstico más rápido y una mayor difusión clínica mantiene la competencia activa. América del Norte se mantuvo como la región líder en 2024 con aproximadamente un 38% de participación de mercado, impulsada por una sólida infraestructura de cuidados críticos, un alto volumen de viajes aéreos y capacidades de diagnóstico avanzadas.
Perspectivas del Mercado
- El mercado de barotrauma alcanzó USD 7.14 mil millones en 2024 y se proyecta que crezca a una CAGR del 7.41% hasta 2032.
- El crecimiento está impulsado por el aumento en el uso de ventiladores en UCI, el incremento en la frecuencia de viajes aéreos y la expansión de la actividad de buceo recreativo, lo que en conjunto aumenta los casos de lesiones por presión en oídos y pulmones.
- Las tendencias incluyen una mayor adopción de imágenes avanzadas de TC/RMN, expansión de centros hiperbáricos y mayor conciencia clínica en el cuidado de ENT y pulmonar, mejorando las tasas de diagnóstico temprano.
- Jugadores clave como Johnson & Johnson Consumer Inc., GSK plc, Bayer AG, Cipla Health Ltd., y Church & Dwight Co., Inc. compiten a través de fuertes carteras de ENT y productos de alivio sinusal, mientras que empresas regionales más pequeñas se expanden a través de soluciones respiratorias específicas.
- América del Norte lideró el mercado con un 38% de participación en 2024, seguida por Europa con un 29% y Asia Pacífico con un 22%; el barotrauma de oído dominó el segmento de tipo con aproximadamente un 52% de participación.
Análisis de Segmentación del Mercado:
Por Tipo
El barotrauma de oído mantuvo la participación dominante en el mercado de barotrauma en 2024 con aproximadamente un 52% de participación. La demanda creció a medida que los viajeros frecuentes, buceadores y pacientes con trastornos de los senos nasales o del tubo de Eustaquio reportaron un aumento en las lesiones relacionadas con la presión. Las condiciones de oído mostraron un mayor volumen de casos que los tipos pulmonares y oculares debido a una mayor exposición al cambio de altitud. El crecimiento fue apoyado por el aumento de viajes aéreos, mayor actividad de buceo recreativo y mejor conciencia clínica entre los especialistas en ENT. El barotrauma pulmonar creció de manera constante, impulsado por complicaciones relacionadas con la ventilación en entornos de UCI, mientras que las lesiones oculares siguieron siendo menos comunes.
- Por ejemplo, el lanzamiento del sistema AERA en EE.UU. en 2016 provino de un ensayo controlado aleatorio pivotal que involucró a 299 pacientes.
Por Diagnóstico
La imagen dominó el segmento de diagnóstico en 2024 con casi un 55% de cuota de mercado. Las tomografías computarizadas (TC) y las resonancias magnéticas (RM) siguieron siendo herramientas preferidas para identificar lesiones relacionadas con la presión en los pulmones, el oído y las regiones de los senos paranasales con alta precisión. La adopción creció debido a la mayor disponibilidad de centros de radiología avanzados y a la evaluación más rápida durante las visitas de emergencia. Las pruebas de función pulmonar siguieron, impulsadas por su papel en la evaluación del daño pulmonar en casos graves. La oximetría de pulso ganó uso en unidades de cuidados críticos, pero la imagen se mantuvo a la cabeza debido a una capacidad de diagnóstico más amplia y pautas clínicas más sólidas.
- Por ejemplo, Siemens Healthineers informó que su sistema de TC de doble fuente SOMATOM Force ofreció escaneos de ultra alta velocidad con una resolución temporal de 66 milisegundos, permitiendo una visualización precisa de desgarros pulmonares relacionados con barotrauma.
Por Usuario Final
La medicación lideró el segmento de usuario final en 2024 con cerca del 48% de participación, respaldada por el uso rutinario de analgésicos, descongestionantes, antiinflamatorios y antibióticos para tratar el barotrauma leve a moderado. El segmento se expandió ya que la mayoría de las lesiones de oído y senos paranasales responden bien a la terapia no invasiva, reduciendo la necesidad de intervenciones quirúrgicas o de alto costo. La terapia de recompresión creció en casos relacionados con el buceo, pero se mantuvo como un nicho. Los procedimientos quirúrgicos representaron una participación menor, utilizados principalmente para complicaciones crónicas o severas. La medicación mantuvo su liderazgo debido a la alta preferencia del paciente, menor costo y fácil accesibilidad.
Principales Impulsores del Crecimiento
Creciente Incidencia Vinculada a los Viajes Aéreos y la Actividad de Buceo
La creciente movilidad global sigue impulsando una demanda más fuerte en el mercado de barotrauma. Los viajes aéreos se han expandido en todo el mundo, con más pasajeros expuestos a rápidas fluctuaciones de presión en la cabina que desencadenan lesiones en los oídos y senos paranasales. El buceo recreativo y profesional también ha aumentado en las regiones costeras, elevando el riesgo de daño por presión en los pulmones, oídos y ojos. El auge del turismo médico y los viajes de negocios frecuentes ha llevado a más personas a entornos de gran altitud o submarinos, lo que resulta en un mayor volumen de casos en clínicas y unidades de emergencia. Los sistemas de salud ahora rastrean el barotrauma más de cerca debido a una mejor conciencia diagnóstica, lo que aumenta aún más los casos reportados. Las aerolíneas y las escuelas de buceo también promueven la educación sobre los riesgos, resultando en más consultas en etapas tempranas. Estas tendencias apoyan una expansión constante del mercado a medida que más personas participan en actividades de alta presión.
- Por ejemplo, PADI (Asociación Profesional de Instructores de Buceo) ha emitido más de 30 millones de certificaciones de buceo desde su fundación, con 128,000 profesionales PADI activos trabajando en 6,600 centros de buceo a nivel mundial, aumentando el número de buceadores potencialmente expuestos al riesgo de barotrauma.
Expansión del Uso de Cuidados Críticos y Ventilación Mecánica
La ventilación mecánica sigue siendo un factor principal en los casos de barotrauma pulmonar, especialmente en las unidades de cuidados intensivos. El aumento de ingresos en UCI por enfermedades respiratorias, traumas y brotes infecciosos ha incrementado el número de pacientes que requieren soporte ventilatorio, donde configuraciones incorrectas de presión a menudo desencadenan lesiones pulmonares. Los hospitales ahora operan flotas más grandes de ventiladores y sistemas avanzados de cuidado respiratorio, lo que fortalece la demanda de detección y tratamiento. Los pacientes mayores con enfermedades pulmonares crónicas, que requieren períodos de ventilación más prolongados, también contribuyen al crecimiento de casos. A medida que los sistemas de salud globales expanden la capacidad de cuidados críticos, los clínicos identifican el barotrauma con más frecuencia y comienzan la intervención más temprano. La mejora en las herramientas de imagen apoya aún más la evaluación precisa de las lesiones relacionadas con el ventilador. Esto crea una demanda constante de medicamentos, imágenes diagnósticas e intervenciones de emergencia en hospitales avanzados y centros médicos regionales.
- Por ejemplo, el ventilador Puritan Bennett™ 980 puede entregar volúmenes corrientes mucho más bajos, hasta 2 mL para pacientes neonatales que pesan tan solo 0.3 kg.
Creciente Conciencia y Diagnóstico Temprano en el Cuidado de ENT y Pulmonar
La conciencia entre los especialistas de ENT y pulmonares ha aumentado significativamente, impulsando el crecimiento del mercado. Las clínicas ahora identifican problemas de oído, senos nasales y pulmonares relacionados con la presión en etapas más tempranas gracias a una mejor capacitación y vías de atención estandarizadas. Las campañas educativas sobre buceo seguro, efectos de la presión en cabina y manejo de ventiladores fomentan el reporte temprano de síntomas, lo que aumenta las visitas de pacientes. Los avances en imágenes de TC y RM mejoran la precisión de la detección, ayudando a los médicos a clasificar rápidamente la gravedad del barotrauma. Las consultas de telemedicina también aumentan, permitiendo a viajeros y buceadores buscar orientación rápida después de la exposición a cambios de presión. Los hospitales integran guías actualizadas para el diagnóstico de barotrauma, lo que expande aún más el flujo de pacientes. En general, una mayor conciencia y protocolos clínicos mejorados crean una demanda constante de soluciones preventivas y terapéuticas.
Tendencias y Oportunidades Clave
Avances Tecnológicos en Imágenes y Monitoreo
Las nuevas tecnologías de imagen ofrecen una detección más clara del barotrauma, creando fuertes oportunidades de crecimiento. Las exploraciones de TC y RM de alta resolución ahora detectan incluso daños menores en los tejidos de los pulmones, oídos y senos nasales, apoyando diagnósticos más rápidos y fiables. Las herramientas de diagnóstico portátiles también amplían el acceso en regiones de buceo remotas y clínicas más pequeñas. La inteligencia artificial mejora la interpretación de imágenes, reduciendo retrasos diagnósticos y mejorando el manejo de casos. Los dispositivos de monitoreo respiratorio continuo ayudan a los equipos de ventilación a detectar niveles de presión anormales temprano, reduciendo el riesgo. Esta combinación de herramientas avanzadas fortalece la toma de decisiones clínicas y expande el mercado para equipos de diagnóstico y cuidado especializado. A medida que los hospitales invierten más en actualizaciones de radiología, el diagnóstico liderado por imágenes se convierte en un área de oportunidad importante.
- Por ejemplo, el sistema de TC de conteo de fotones NAEOTOM Alpha de Siemens Healthineers ofrece una resolución espacial de 0.2 mm, permitiendo la detección de alteraciones en los tejidos pulmonares y de los senos nasales a nivel micro asociadas con el barotrauma.
Aumento de la Demanda de Servicios Especializados en Medicina de Buceo y Aviación
La atención especializada en medicina de buceo y medicina de aviación se está volviendo más estructurada, lo que abre nuevas oportunidades de mercado. Muchos países costeros ahora operan centros hiperbáricos dedicados que tratan el barotrauma pulmonar y de oído relacionado con el buceo. Las clínicas de aviación cerca de los principales aeropuertos también reportan un mayor flujo de pacientes debido a problemas de viajeros frecuentes, como bloqueo de oídos y lesiones sinusales. Los programas de capacitación para pilotos, buceadores y personal militar ahora incluyen la prevención de riesgos de barotrauma, aumentando el alcance clínico. Las instalaciones de terapia de oxígeno hiperbárico se expanden en los hospitales, ofreciendo una opción de tratamiento rentable y comprobada. Estos desarrollos crean un ecosistema más amplio para diagnosticar, manejar y prevenir el barotrauma en poblaciones de alto riesgo.
- Por ejemplo, en Tailandia, el Centro de Medicina Hiperbárica en el Hospital Somdech Phra Pinklao, bajo la Armada Real Tailandesa, opera una cámara hiperbárica multiplaza que acomoda hasta 30 pacientes por sesión.
Desafíos Clave
Riesgo de Diagnóstico Erróneo Debido a Síntomas Superpuestos
Los síntomas de barotrauma a menudo se asemejan a problemas comunes de ORL y respiratorios, lo que lleva a retrasos y diagnósticos erróneos. El dolor de oído, mareos, presión sinusal y dificultad para respirar se superponen con infecciones, alergias o asma, causando que los médicos generales no detecten las causas relacionadas con la presión. El barotrauma pulmonar también puede imitar un neumotórax o exacerbaciones de EPOC, requiriendo imágenes avanzadas para confirmar. La limitada conciencia en las clínicas rurales aumenta el riesgo de clasificación errónea. El diagnóstico erróneo resulta en un tratamiento retrasado, lo que puede empeorar el daño tisular y aumentar las complicaciones a largo plazo. El desafío persiste incluso con la disponibilidad mejorada de imágenes, ya que muchos pacientes buscan atención solo después de que los síntomas escalan. Abordar este problema requiere una capacitación más sólida y una adopción más amplia de protocolos de diagnóstico.
Altos Costos de Tratamiento para Casos Graves y Relacionados con la UCI
El barotrauma pulmonar severo vinculado a la ventilación mecánica a menudo requiere atención hospitalaria costosa, incluyendo imágenes, terapia de oxígeno e intervención de especialistas. La terapia de oxígeno hiperbárico, aunque efectiva, sigue siendo costosa y limitada a centros especializados. Estos costos restringen el acceso en regiones de bajos ingresos y retrasan el tratamiento para pacientes sin seguro. La intervención quirúrgica para el daño crónico añade una carga financiera adicional. Los hospitales en mercados en desarrollo también pueden carecer de personal capacitado o ventiladores avanzados capaces de minimizar el riesgo de presión. A medida que los presupuestos de salud se ajustan, las brechas de reembolso crecen, haciendo que el acceso a la atención avanzada sea más difícil. El alto gasto en tratamiento sigue siendo una barrera importante para los pacientes y los sistemas de salud, limitando la penetración del mercado en regiones sensibles al costo.
Análisis Regional
América del Norte
América del Norte lideró el mercado de barotrauma en 2024 con aproximadamente un 38% de participación. La fuerte adopción de la ventilación mecánica en las UCIs, la alta frecuencia de viajes aéreos y la actividad de buceo bien desarrollada apoyaron volúmenes de casos constantes. EE.UU. registró un gran número de lesiones de oído y pulmonares relacionadas con la presión debido al uso generalizado de ventiladores en entornos de cuidados críticos. El diagnóstico por imágenes avanzado y los centros hiperbáricos mejoraron la detección y el tratamiento tempranos. La creciente conciencia entre los especialistas en ORL y pulmonares, junto con una sólida cobertura de seguros, aumentó el acceso de los pacientes a la atención. Estos factores mantuvieron a América del Norte como el principal contribuyente a la demanda regional.
Europa
Europa representó casi el 29% del mercado de barotrauma en 2024, impulsada por una alta densidad de aviación y una creciente participación en el buceo recreativo en toda la región del Mediterráneo. Los hospitales en Alemania, Francia, Italia y el Reino Unido reportaron una demanda constante de diagnósticos basados en imágenes para el barotrauma de oído y pulmonar. El uso ampliado de ventiladores en poblaciones envejecidas aumentó las complicaciones pulmonares, incrementando las necesidades de diagnóstico y tratamiento. Las instalaciones hiperbáricas bien establecidas y las sólidas guías clínicas apoyaron la gestión de pacientes. El aumento de viajes dentro de la UE contribuyó aún más a las lesiones relacionadas con la presión, manteniendo a Europa como un importante contribuyente regional.
Asia Pacífico
Asia Pacífico representó alrededor del 22% del mercado en 2024, respaldada por el aumento del tráfico aéreo, la expansión del turismo y el creciente buceo en países como Tailandia, Indonesia y Australia. El rápido crecimiento en la infraestructura de cuidados críticos llevó a más casos de barotrauma pulmonar asociado a ventiladores. China, Japón e India invirtieron fuertemente en centros de imágenes, lo que aumentó la precisión diagnóstica y el reporte de pacientes. La concienciación entre especialistas en ORL y pulmonares mejoró, fomentando el tratamiento temprano del barotrauma de oído y senos nasales. La expansión del turismo costero fortaleció la necesidad de instalaciones hiperbáricas y de atención de emergencia, haciendo de Asia Pacífico una región de rápido crecimiento.
América Latina
América Latina capturó cerca del 7% de participación en 2024, respaldada por el creciente turismo de buceo en Brasil, México y el Caribe. El aumento de la capacidad de UCI incrementó el número de pacientes en ventilación mecánica, contribuyendo a los diagnósticos de barotrauma pulmonar. La limitada concienciación en áreas rurales ralentizó la detección temprana, pero los hospitales urbanos mejoraron el acceso a imágenes y la disponibilidad de especialistas. La recuperación de los viajes aéreos en las principales ciudades aumentó los casos de barotrauma de oído entre los viajeros frecuentes. Las inversiones en centros hiperbáricos se mantuvieron modestas pero aumentaron en zonas turísticas. Estos factores mantuvieron a América Latina como un mercado regional pequeño pero en constante expansión.
Oriente Medio y África
La región de Oriente Medio y África representó casi el 4% del mercado en 2024, respaldada por fuertes redes de aviación en los EAU, Catar y Arabia Saudita. El alto tráfico de pasajeros llevó a un aumento en la incidencia de barotrauma de oído y senos nasales. La actividad de buceo especializada en la región del Mar Rojo aumentó los volúmenes de casos, especialmente en Egipto y Arabia Saudita. La modernización de las UCI mejoró la detección del barotrauma pulmonar relacionado con ventiladores, aunque el acceso general siguió siendo desigual en toda África. Las limitadas instalaciones de imágenes e hiperbáricas restringieron la atención avanzada en varias naciones. A pesar de las limitaciones, el aumento de la inversión en salud apoya el crecimiento gradual de la región.
Segmentaciones del Mercado:
Por Tipo
- Barotrauma de Oído
- Barotrauma Pulmonar
- Ojo
- Otros
Por Diagnóstico
- Imágenes
- Prueba de Función Pulmonar
- Pulsioximetría
- Otros
Por Usuario Final
- Medicación
- Terapia de recompresión
- Cirugía
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de barotrauma incluye actores clave como Johnson & Johnson Consumer Inc., Nutra Respiro, Mallinckrodt, Cipla Health Ltd., Church & Dwight Co., Inc., Centaur Pharmaceuticals, GSK plc, Bayer AG, y Jabs Biotech Pvt. Ltd. Estas empresas fortalecen su posición a través de una combinación de medicamentos, productos de cuidado de ENT y soluciones de soporte pulmonar utilizadas para tratar lesiones relacionadas con la presión. Las empresas amplían su alcance ofreciendo descongestionantes, formulaciones antiinflamatorias y productos para el alivio de los senos nasales que abordan casos leves y moderados. Las asociaciones de imagen y diagnóstico ayudan a los hospitales a mejorar la precisión en la identificación del barotrauma en entornos de UCI y emergencia. Los actores también apoyan a los centros hiperbáricos con suministros avanzados de tratamiento utilizados en lesiones de buceo y aviación. Muchas empresas invierten en programas de concienciación para viajeros y buceadores, ayudando a los pacientes a detectar síntomas temprano. Con el aumento de los viajes aéreos, la creciente actividad de buceo y el uso ampliado de ventiladores en hospitales, la competencia sigue aumentando, fomentando una fuerte innovación de productos y redes de servicios más amplias.
Análisis de Jugadores Clave
- Johnson & Johnson Consumer Inc. (EE.UU.)
- Nutra Respiro (India)
- Mallinckrodt (Reino Unido)
- Cipla Health Ltd. (India)
- Church & Dwight Co., Inc. (EE.UU.)
- Centaur Pharmaceuticals (India)
- GSK plc (Reino Unido)
- Bayer AG (Alemania)
- Jabs Biotech Pvt. Ltd. (India)
Desarrollos Recientes
- En noviembre de 2025, Jabs Biotech Pvt. Ltd. (India) Jabs Biotech's current public product listings include ear drops and nasal sprays (OTC/OTC-style products) items that are commonly used for symptomatic ear care and nasal decongestion (relevant in management/prevention of ear and sinus barotrauma).
- En octubre de 2025, Cipla, lanzó Breathefree UAE (primera fase) expandió su iniciativa insignia de apoyo a pacientes respiratorios en los EAU con un sitio web bilingüe localizado, videos educativos y una campaña de concienciación/compromiso en el terreno para mejorar la técnica del inhalador, la adherencia y la concienciación sobre enfermedades respiratorias.
- En octubre de 2025, Cipla confirmó múltiples lanzamientos próximos de activos respiratorios: Cipla anunció planes para llevar al mercado cuatro importantes activos respiratorios para 2026 como parte de un esfuerzo más amplio para fortalecer su franquicia respiratoria. Estos planes de lanzamiento/apertura apoyan el enfoque estratégico de Cipla en terapias pulmonares/vías respiratorias relevantes para manejar complicaciones respiratorias relacionadas con la presión.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Diagnóstico, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y limitaciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá a medida que el viaje aéreo global continúe aumentando cada año.
- El uso de ventilación mecánica en UCI se expandirá, aumentando los casos de barotrauma pulmonar.
- Las tasas de diagnóstico temprano mejorarán debido al mayor acceso a herramientas de imagen avanzadas.
- Las clínicas de ORL adoptarán vías de tratamiento más rápidas para el barotrauma de oído y senos.
- Los centros hiperbáricos se expandirán en las principales regiones de buceo y turismo.
- Las empresas invertirán en tecnologías de ventilación más seguras para reducir el riesgo de lesiones pulmonares.
- Los programas de concienciación para buceadores y viajeros frecuentes apoyarán el cuidado preventivo.
- Las empresas farmacéuticas lanzarán productos mejorados para la nariz, senos y antiinflamatorios.
- El soporte diagnóstico basado en IA ayudará a los clínicos a detectar lesiones por presión con mayor precisión.
- Los mercados emergentes fortalecerán la capacidad para el tratamiento de barotrauma a medida que crece la inversión en salud.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Barotrauma y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Barotrauma entre 2025 y 2032?
¿Cuál segmento de mercado de Barotrauma tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Barotrauma?
¿Quiénes son las empresas líderes en el mercado de Barotrauma?
¿Qué región tenía la mayor participación en el mercado de Barotrauma?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Barotrauma Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Barotrauma Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.14 billion → 2032: USD 12.65 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Barotrauma Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Barotrauma Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Barotrauma Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Barotrauma Market Drivers
- 3.3 Mercado de Barotrauma Market Restraints & Challenges
- 3.4 Mercado de Barotrauma Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Barotrauma Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Barotrauma Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Barotrauma category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Barotrauma Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Barotrauma Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Barotrauma market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Barotrauma Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Barotrauma Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Barotrauma Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Barotrauma (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Barotrauma Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Barotrauma Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Barotrauma Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Barotrauma Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Barotrauma Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Barotrauma Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Barotrauma Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Barotrauma Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Barotrauma Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
