
Visión General del Mercado:
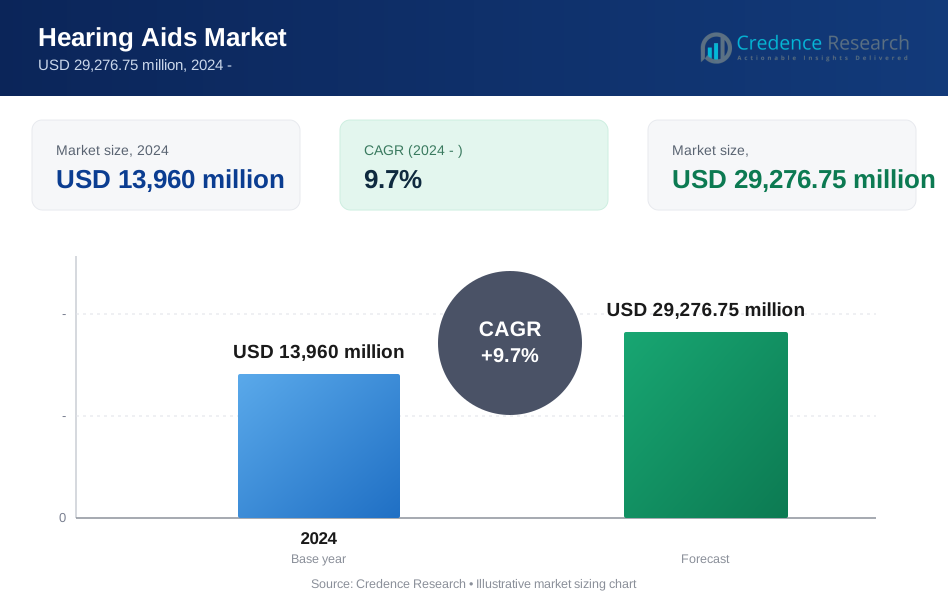
Se proyecta que el Mercado de Audífonos crecerá de USD 13,960 millones en 2024 a USD 29,276.75 millones para 2032. Se espera que el mercado se expanda a una Tasa de Crecimiento Anual Compuesta (CAGR) del 9.7% durante el período de pronóstico. El aumento en la prevalencia de pérdida auditiva y un mejor acceso a la atención auditiva apoyan la expansión constante del mercado.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Audífonos 2024 | USD 13,960 Millones |
| Mercado de Audífonos, CAGR | 9.7% |
| Tamaño del Mercado de Audífonos 2032 | USD 29,276.75 Millones |
La demanda aumenta debido a las poblaciones envejecidas y la mayor esperanza de vida a nivel mundial. La exposición al ruido por trabajo y vida urbana incrementa los casos de pérdida auditiva. Los programas de detección temprana mejoran las tasas de diagnóstico en todos los grupos de edad. Los audífonos digitales ofrecen mejor claridad de sonido y comodidad para el usuario. Los dispositivos recargables reducen las necesidades de mantenimiento y mejoran el uso diario. Los diseños miniaturizados mejoran la aceptación entre los usuarios primerizos. La conectividad con teléfonos inteligentes mejora el control del usuario y la personalización. Las campañas de concienciación pública reducen el estigma social asociado a los audífonos. La cobertura de seguros mejora la asequibilidad en varios sistemas de salud.
Norteamérica lidera debido al fuerte acceso a la atención médica y la alta adopción de dispositivos. Europa sigue con un amplio apoyo de reembolso y demografía envejecida. Asia Pacífico emerge rápidamente debido a sus grandes poblaciones y niveles de ingresos crecientes. Japón y China muestran una fuerte demanda de ciudadanos mayores. India gana tracción a través de la expansión de la atención médica urbana. América Latina muestra un crecimiento gradual desde clínicas privadas. La adopción en el Medio Oriente mejora con mejores servicios de audiología. África permanece en una etapa temprana pero muestra potencial a largo plazo.

Perspectivas del Mercado:
- El mercado de audífonos se valoró en 13,960 millones de USD en 2024 y se proyecta que alcance los 29,276.75 millones de USD para 2032, creciendo a una tasa compuesta anual del 9.7%, apoyado por el aumento de la prevalencia de pérdida auditiva y la adopción de tecnología.
- América del Norte lidera con aproximadamente un 38% de participación debido al fuerte acceso a la atención médica, alta concienciación y apoyo de seguros, mientras que Europa tiene casi un 30% impulsado por poblaciones envejecidas y sistemas de reembolso, y Asia-Pacífico representa alrededor del 22% apoyado por una gran base poblacional y un acceso en expansión a la atención médica.
- Asia-Pacífico es la región de más rápido crecimiento con casi un 22% de participación, apoyada por la rápida urbanización, el aumento de los ingresos disponibles, las demografías envejecidas en China y Japón, y la mejora de la infraestructura de diagnóstico en India y el sudeste asiático.
- Por tipo de producto, los dispositivos detrás de la oreja tienen casi un 35% de participación debido a su durabilidad y adecuación a diferentes niveles de pérdida auditiva, mientras que los modelos receptor en el oído / receptor en el canal representan alrededor del 30% impulsados por la comodidad y la calidad del sonido.
- Por tecnología, los audífonos digitales dominan con alrededor del 85% de participación debido a las características avanzadas de procesamiento de sonido y conectividad, mientras que los dispositivos analógicos tienen casi un 15% de participación, principalmente en mercados sensibles al costo.
Impulsores del Mercado:
Aumento de la Prevalencia de la Pérdida Auditiva Relacionada con la Edad y Provocada por el Ruido
El mercado de audífonos se beneficia del aumento de casos de discapacidad auditiva en todo el mundo. Las poblaciones envejecidas enfrentan un declive auditivo natural con el tiempo. La mayor esperanza de vida incrementa la necesidad de dispositivos de corrección auditiva. Los estilos de vida urbanos exponen a las personas a niveles constantes de ruido. Los entornos laborales industriales aumentan el riesgo de daño auditivo ocupacional. El ruido recreativo de los auriculares afecta a los usuarios más jóvenes. El diagnóstico temprano aumenta las tasas de adopción del tratamiento. Los datos de salud pública apoyan programas de detección más amplios. La demanda crece entre grupos de adultos mayores y adultos.
- Por ejemplo, la OMS informa que más de 430 millones de personas en todo el mundo requieren rehabilitación por pérdida auditiva discapacitante.
Mejor Acceso a Servicios de Audiología e Infraestructura de Atención Auditiva
El mercado de audífonos gana fuerza con un mejor acceso a la atención médica. Los hospitales expanden los departamentos de audiología en regiones urbanas. Las clínicas privadas invierten en equipos de diagnóstico modernos. Los audiólogos capacitados mejoran la precisión del ajuste y los resultados del paciente. Las clínicas móviles de audición llegan a comunidades desatendidas. La tele-audiología mejora la eficiencia del cuidado de seguimiento. Los centros de audición minoristas se expanden en ubicaciones comerciales. La entrega más rápida del servicio mejora la confianza del usuario. El acceso a la atención apoya una adopción consistente de dispositivos.
- Por ejemplo, Sonova opera más de 3,000 ubicaciones minoristas de audiología a nivel mundial a través de su red de Atención Auditiva.
Avances Tecnológicos que Mejoran la Experiencia del Usuario y el Rendimiento del Dispositivo
El mercado de audífonos avanza a través de la innovación continua de productos. El procesamiento digital de señales mejora la claridad del sonido. Las características de reducción de ruido mejoran la comprensión del habla. Los micrófonos direccionales mejoran la escucha en espacios concurridos. Los formatos más pequeños mejoran la comodidad y aceptación. Las baterías recargables reducen el esfuerzo de manejo diario. La conectividad inalámbrica permite la personalización del dispositivo. Las actualizaciones de software extienden el valor del ciclo de vida del producto. La tecnología apoya una mayor satisfacción del usuario.
Creciente Conciencia y Aceptación Social de las Soluciones de Corrección Auditiva
El mercado de audífonos gana tracción gracias al aumento de los niveles de concienciación. Las campañas de salud destacan los beneficios del cuidado auditivo temprano. Los profesionales médicos fomentan la adopción oportuna de dispositivos. La mejora en la estética reduce la vacilación social. Los diseños discretos atraen a usuarios más jóvenes. Los programas educativos reducen el estigma en torno a la pérdida auditiva. El apoyo familiar mejora las decisiones de compra. La difusión en los medios normaliza el uso de audífonos. La concienciación impulsa un crecimiento constante de la demanda.
Tendencias del Mercado:
Integración de Funciones Inteligentes y Capacidades de Control de Sonido Personalizado
El mercado de audífonos muestra un fuerte enfoque en la funcionalidad inteligente. Los dispositivos se conectan con teléfonos inteligentes a través de aplicaciones. Los usuarios ajustan fácilmente el volumen y los perfiles. Las configuraciones de sonido personalizadas mejoran la comodidad. El seguimiento de datos apoya el monitoreo de la salud auditiva. El ajuste remoto reduce las visitas a la clínica. Las actualizaciones de firmware mejoran el rendimiento del dispositivo. Las funciones inteligentes atraen a los consumidores conscientes de la tecnología. La personalización se convierte en un factor clave de compra.
Cambio Hacia Modelos de Distribución Sin Receta y Directo al Consumidor
El mercado de audífonos experimenta un cambio en los canales de venta. Las opciones sin receta mejoran el acceso para usuarios con pérdida leve. Las farmacias minoristas amplían la disponibilidad de audífonos. Las plataformas en línea simplifican la comparación de productos. Las ventas directas reducen la dependencia de las clínicas. Las barreras de entrada más bajas atraen a compradores primerizos. La conveniencia mejora las tasas de adopción. La elección del consumidor se expande en todos los puntos de precio. La flexibilidad de distribución redefine el comportamiento de compra.
- Por ejemplo, la FDA de EE. UU. finalizó las regulaciones de audífonos OTC permitiendo ventas minoristas directas sin recetas.
Aumento de la Demanda de Dispositivos Auditivos Invisibles y Estéticamente Atractivos
El mercado de audífonos refleja una fuerte preferencia por productos discretos. Los dispositivos intraauriculares ganan mayor aceptación. La coincidencia con el tono de piel mejora el atractivo visual. Los componentes más pequeños reducen las preocupaciones de visibilidad. Los usuarios conscientes del estilo muestran mayor interés. Los adultos jóvenes prefieren soluciones auditivas sutiles. La innovación en diseño influye en la diferenciación de marca. La comodidad y la apariencia guían las decisiones de compra. La estética sigue siendo un fuerte impulsor de tendencias.
Mayor Enfoque en el Cuidado Auditivo Preventivo y la Intervención Temprana
El mercado de audífonos se alinea con las tendencias de atención médica preventiva. Los usuarios buscan soluciones de corrección temprana. Las pruebas auditivas de rutina ganan popularidad. Los empleadores promueven programas de salud auditiva. Las escuelas fomentan el cribado entre los niños. Los dispositivos de etapa temprana apoyan la adaptación gradual. El cuidado preventivo reduce el riesgo de deterioro a largo plazo. Los sistemas de salud apoyan la gestión proactiva. La intervención temprana moldea la demanda futura.
Análisis de Desafíos del Mercado:
Altos Costos de los Dispositivos y Limitada Asequibilidad en Regiones Sensibles al Precio
El mercado de audífonos enfrenta presión de precios en economías emergentes. Los dispositivos avanzados tienen costos premium. La cobertura de seguros sigue siendo desigual entre países. Los gastos de bolsillo limitan las tasas de adopción. Los usuarios rurales enfrentan barreras de asequibilidad. Los dispositivos de menor costo ofrecen características limitadas. La sensibilidad al precio retrasa las decisiones de compra. La percepción de costo afecta los ciclos de reemplazo. La asequibilidad sigue siendo una restricción clave.
Problemas de Cumplimiento del Usuario y Desafíos de Adaptación Después de la Compra del Dispositivo
El mercado de audífonos enfrenta desafíos relacionados con el uso. Los nuevos usuarios necesitan tiempo para adaptarse. La percepción del sonido se siente antinatural al principio. La falta de asesoramiento adecuado afecta los niveles de satisfacción. Un mal ajuste lleva a la incomodidad. Los requisitos de mantenimiento desaniman a algunos usuarios. El manejo de las baterías causa inconvenientes. Las brechas en el seguimiento reducen el uso a largo plazo. Los problemas de cumplimiento afectan las tasas de retención.
Oportunidades del Mercado:
Potencial de Expansión en Economías Emergentes con Grandes Poblaciones No Aprovechadas
El mercado de audífonos tiene una fuerte oportunidad en regiones en desarrollo. Las poblaciones envejecidas crecen rápidamente en Asia. La urbanización mejora el alcance de la atención médica. Los grupos de ingresos medios aumentan el gasto en salud. Los programas de salud gubernamentales apoyan el cribado. Las clínicas privadas se expanden en ciudades de segundo nivel. La concienciación aumenta a través de canales digitales. La demanda no aprovechada ofrece un crecimiento a largo plazo. Los mercados emergentes atraen nuevas inversiones.
Innovación de Productos Dirigida a la Pérdida Auditiva Leve y Segmentos de Usuarios Más Jóvenes
El mercado de audífonos puede expandirse a través de nuevas categorías de usuarios. La pérdida auditiva leve sigue sin diagnosticarse. Los diseños amigables para los jóvenes atraen a profesionales en activo. Los dispositivos centrados en el estilo de vida apoyan el uso diario. Los dispositivos portátiles compactos difuminan la percepción de dispositivo médico. Los modelos de suscripción mejoran la asequibilidad. Los productos de nivel de entrada construyen lealtad a la marca. La adopción temprana aumenta el valor de por vida. La innovación abre nuevos caminos de ingresos.
Análisis de Segmentación del Mercado:
Tipo de Producto
El mercado de audífonos muestra una clara variación en las categorías de productos. Los dispositivos detrás de la oreja lideran debido a su durabilidad y alta potencia de salida. Los modelos receptor en el oído y receptor en el canal ganan demanda por su comodidad y calidad de sonido. Los dispositivos en el oído atraen a usuarios que prefieren soluciones compactas. Los productos en el canal sirven para casos de pérdida auditiva leve a moderada. Los modelos completamente en el canal atraen a usuarios que valoran la discreción. La elección del producto depende de la gravedad de la pérdida auditiva y las necesidades de estilo de vida. La flexibilidad de diseño apoya una amplia adopción en todos los grupos de edad.
- Por ejemplo, Starkey fabrica dispositivos BTE y RIC diseñados para pérdida auditiva severa con opciones de alta potencia de salida.
Tecnología
La tecnología digital domina debido al procesamiento preciso del sonido y al control del ruido. Mejora la claridad del habla en diferentes entornos. Los perfiles de sonido personalizados apoyan las necesidades auditivas específicas del usuario. Las funciones de conectividad mejoran la usabilidad diaria. Los dispositivos analógicos mantienen una presencia limitada en mercados sensibles al costo. Estos modelos ofrecen funciones básicas de amplificación. La selección de tecnología refleja las expectativas de presupuesto y rendimiento. Las soluciones digitales continúan dando forma a la estructura del mercado.
- Por ejemplo, los audífonos digitales Widex utilizan algoritmos de procesamiento de sonido en tiempo real para mejorar la percepción del habla.
Tipo de Paciente / Usuario Final
Los usuarios adultos representan la mayor parte debido a la pérdida auditiva relacionada con la edad. La exposición al ruido ocupacional apoya el crecimiento de la demanda adulta. El cribado regular mejora la adopción temprana entre los profesionales en activo. La demanda pediátrica depende de los programas de diagnóstico temprano. Las escuelas y hospitales apoyan las evaluaciones auditivas infantiles. El ajuste del dispositivo se centra en la seguridad y comodidad para los niños. El diseño específico para el usuario impulsa el uso a largo plazo. Las necesidades del usuario final influyen en la preferencia de producto y tecnología.
Segmentación:
Tipo de Producto
- Detrás de la Oreja (BTE)
- Receptor en el Oído (RIE) / Receptor en el Canal (RIC)
- En el Oído (ITE)
- En el Canal (ITC)
- Completamente en el Canal (CIC)
Tecnología
- Digital
- Análogo
Tipo de Paciente / Usuario Final
- Adultos
- Pediátricos
Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El mercado de audífonos en América del Norte posee la mayor participación con alrededor del 38%. Una infraestructura sanitaria sólida apoya el diagnóstico y tratamiento temprano. Los altos niveles de concienciación mejoran la aceptación entre los grupos de edad. La cobertura de seguros apoya la asequibilidad de los dispositivos para los mayores. Estados Unidos lidera debido a los servicios avanzados de audiología. Canadá sostiene una demanda constante a través de programas de salud pública. Se beneficia de la fuerte presencia de fabricantes líderes.
Europa
El mercado de audífonos en Europa representa casi el 30% de la cuota de mercado. Las tendencias de envejecimiento de la población apoyan una demanda sostenida de dispositivos. Las políticas de reembolso mejoran el acceso en los principales países. Alemania, el Reino Unido y Francia lideran la adopción regional. Los sistemas de salud pública promueven controles auditivos rutinarios. La adopción tecnológica sigue siendo alta en toda Europa Occidental. Mantiene un crecimiento estable a través de vías de atención estructuradas.
Asia Pacífico, América Latina y Oriente Medio y África
El mercado de audífonos en Asia Pacífico representa aproximadamente el 22% de la cuota y muestra una rápida expansión. Las grandes poblaciones y los ingresos en aumento apoyan el crecimiento de la demanda. China y Japón lideran debido a la demografía envejecida. India gana tracción a través de la expansión de la atención médica urbana. América Latina posee casi el 6% de la cuota con crecimiento de clínicas privadas. Oriente Medio y África representan alrededor del 4% de la cuota con adopción gradual. Se beneficia de la mejora en el acceso y las iniciativas de concienciación.
Análisis de Jugadores Clave:
- Sonova (Suiza)
- WS Audiology (Dinamarca)
- Demant A/S (Dinamarca)
- GN Store Nord A/S (Dinamarca)
- Starkey Laboratories (EE. UU.)
- Cochlear Ltd. (Australia)
Análisis Competitivo:
El mercado de audífonos presenta una fuerte competencia entre los fabricantes globales con amplios portafolios. Las empresas líderes se centran en la fiabilidad del producto, la confianza en la marca y las asociaciones clínicas. La innovación sigue siendo central para el posicionamiento competitivo. Las empresas invierten en procesamiento de sonido digital y características de conectividad. La fortaleza en la distribución a través de clínicas y canales minoristas apoya la escala. La estrategia de precios aborda tanto los segmentos premium como los de entrada. El gasto en I+D respalda ciclos frecuentes de renovación de productos. Las fusiones y asociaciones ayudan a expandir el alcance geográfico. Permanece moderadamente consolidado con líderes globales y especialistas regionales.
Desarrollos Recientes:
- En agosto de 2024, Sonova anunció el lanzamiento de dos nuevas plataformas de audífonos, marcando un hito histórico en los esfuerzos de la industria por abordar el problema del "habla en ruido", que sigue siendo el desafío más urgente para las personas con pérdida auditiva. La empresa presentó la plataforma Phonak Audéo Infinio impulsada por el nuevo chip Phonak ERA ultra-responsivo, junto con el buque insignia Phonak Audéo Sphere Infinio que cuenta con tecnología de doble chip patentada que incluye tanto el chip ERA como un chip de IA/red neuronal profunda en tiempo real llamado DEEPSONIC. Los estudios clínicos demostraron que los usuarios podían más que duplicar su comprensión del habla en entornos ruidosos en comparación con los productos actuales en el mercado. La empresa también amplió su cartera de productos en agosto de 2025 al introducir el Phonak Virto R Infinio, marcando la entrada de Sonova en el segmento de mercado en crecimiento de audífonos recargables en el oído (ITE) con el audífono personalizado más pequeño y primero recargable de la compañía. Más recientemente, en octubre de 2025, Phonak continuó su revolución de IA al introducir la serie Infinio Ultra, que incluye el Infinio Ultra Sphere e Infinio Ultra R, diseñados para abordar los desafíos centrales de la claridad del habla desde cualquier dirección y la gestión de cera.
- En mayo de 2024, Cochlear concluyó su adquisición del negocio de implantes cocleares de Oticon Medical de Demant a un precio de compra cero, con costos de integración estimados en aproximadamente A$30 millones antes de impuestos para el año fiscal 2024. Esta adquisición estratégica, tras la decisión de Demant de salir del negocio de implantes auditivos, posicionó a Cochlear para apoyar a más de 20,000 clientes de implantes cocleares de Oticon Medical mientras mantenía el compromiso de proporcionar soporte continuo con reparaciones y reemplazos de la tecnología actual de implantes cocleares de Oticon Medical. En un anuncio transformador el 8 de julio de 2025, Cochlear recibió la aprobación de la FDA para el Sistema Nucleus Nexa, el primer y único sistema de implante coclear inteligente del mundo que presenta firmware actualizable en el implante, una primicia en la industria que permite a los receptores acceder a innovaciones futuras a través de actualizaciones de firmware similares a los teléfonos inteligentes. El nuevo sistema incluye el Implante Nucleus Nexa con características innovadoras, el Procesador de Sonido Nucleus Kanso 3 Nexa y el Procesador de Sonido Nucleus 8 Nexa, que es el procesador de sonido más pequeño y ligero del mundo con duración de batería para todo el día, incorporando algoritmos de Gestión Dinámica de Energía que responden intuitivamente a las necesidades cambiantes de los receptores a lo largo del día mientras maximizan la duración de la batería. Además, aquellos con los Sistemas Nucleus heredados de Cochlear podrán actualizarse al nuevo Procesador de Sonido Kanso 3, asegurando compatibilidad hacia atrás y permitiendo a los usuarios acceder a las últimas innovaciones.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Tipo de Paciente y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado. [reemplazar todos los segmentos en la cobertura del informe].
Perspectivas Futuras:
- Las poblaciones envejecidas seguirán apoyando la demanda a largo plazo de audífonos.
- Los programas de detección temprana ampliarán la base de pacientes diagnosticados y tratados.
- Los audífonos digitales dominarán debido a su procesamiento de sonido y control superiores.
- La disponibilidad de productos de venta libre mejorará el acceso para usuarios con pérdida auditiva leve.
- Las características de conectividad inteligente influirán en las preferencias de compra de los consumidores.
- Las economías emergentes contribuirán con mayores volúmenes de unidades gracias a un acceso más amplio a la atención médica.
- Los programas de audición pediátrica fortalecerán la adopción temprana y sostenida de dispositivos.
- Las mejoras en el diseño de productos reducirán el estigma social y aumentarán la aceptación.
- La expansión de los canales minoristas y en línea mejorará el alcance del mercado.
- El cuidado preventivo de la audición recibirá un mayor apoyo de las políticas de salud.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de audífonos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de audífonos entre 2025 y 2032?
¿Qué segmento del mercado de audífonos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de audífonos?
¿Quiénes son las empresas líderes en el mercado de audífonos?
¿Qué región tuvo la mayor participación en el mercado de audífonos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de audífonos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de audífonos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 13,960 million → forecast year: USD 29,276.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de audífonos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de audífonos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de audífonos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de audífonos Market Drivers
- 3.3 Mercado de audífonos Market Restraints & Challenges
- 3.4 Mercado de audífonos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de audífonos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de audífonos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de audífonos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de audífonos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de audífonos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de audífonos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de audífonos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de audífonos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de audífonos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de audífonos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de audífonos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de audífonos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de audífonos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de audífonos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de audífonos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de audífonos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de audífonos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de audífonos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de audífonos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
