
Visión General del Mercado
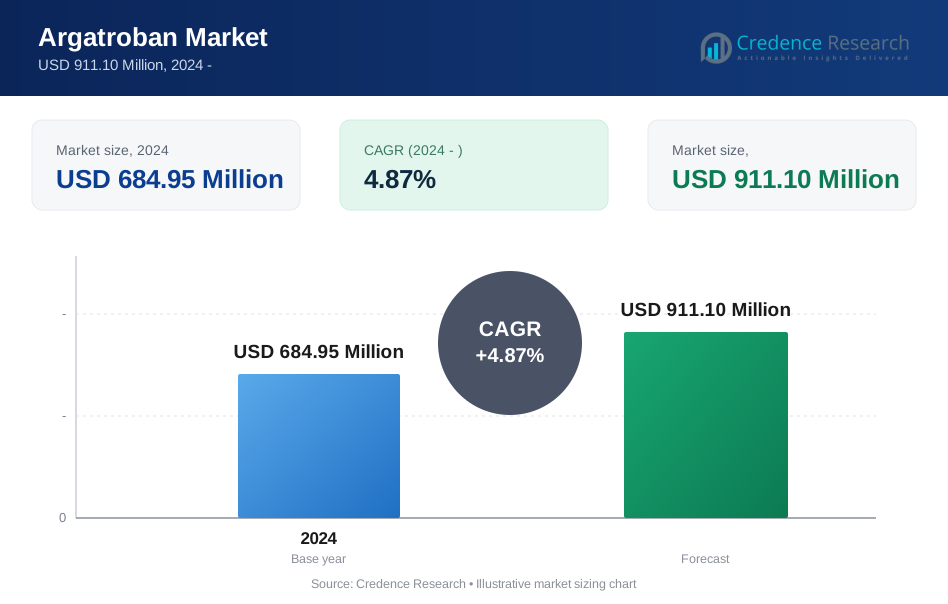
Se proyecta que el mercado de Argatroban crecerá de 684.95 millones de USD en 2024 a un estimado de 911.10 millones de USD para 2032, con un CAGR de 4.87% de 2024 a 2032. El crecimiento refleja una demanda constante de inhibición directa de trombina en el manejo de la trombocitopenia inducida por heparina y la anticoagulación periprocedural durante la ICP. América del Norte lidera los ingresos del mercado porque los hospitales allí diagnostican la HIT de manera más consistente, realizan altos volúmenes de ICP y mantienen un amplio acceso a anticoagulantes inyectables estériles.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Argatroban 2024 | 684.95 millones de USD |
| CAGR del Mercado de Argatroban | 4.87% |
| Tamaño del Mercado de Argatroban 2032 | 911.10 millones de USD |
Perspectivas del Mercado
- América del Norte representó el 39.6% de los ingresos globales del mercado de Argatroban en 2024, respaldada por altas tasas de diagnóstico hospitalario para HIT y altos volúmenes de procedimientos de ICP.
- La demanda por indicación liderada por HIT tuvo una participación del 68.4% en 2024 porque los clínicos usan ampliamente argatroban cuando la exposición a heparina se vuelve contraindicada.
- Los productos genéricos representaron el 61.2% de los ingresos del mercado en 2024 ya que los hospitales priorizaron el control de costos, la eficiencia en licitaciones y la adquisición de inyectables de múltiples fuentes.
- El Cuidado Agudo dominó la demanda del entorno de atención con una participación del 72.8% en 2024 porque la mayoría de la administración de argatroban ocurre en UCI, salas de cirugía y atención hospitalaria liderada por emergencias.
- Mitsubishi Tanabe, Pfizer, Fresenius Kabi, Hikma y Baxter siguen siendo actores prominentes, mientras que los compradores favorecen cada vez más los inyectables estériles genéricos confiables y los contratos de suministro resilientes.

Análisis de Segmentación del Mercado
Por Indicación (HIT, Anticoagulación PCI)
HIT tuvo la mayor participación con un 68.4% en 2024, impulsada por el papel establecido de argatroban como anticoagulación no heparínica para pacientes con trombocitopenia inducida por heparina confirmada o sospechada. Los hospitales dependen de él para la gestión rápida de pacientes hospitalizados, especialmente cuando el riesgo de trombosis sigue siendo alto y los clínicos necesitan terapia intravenosa estrechamente monitoreada.
Por Tipo de Molécula (De Marca, Genérico)
El genérico representó la mayor participación con un 61.2% en 2024 porque los sistemas de salud favorecen cada vez más los inyectables estériles de menor costo que cumplen con los estándares del formulario sin comprometer la utilidad clínica. La adquisición basada en licitaciones, los contratos de compra grupal y la presión presupuestaria en los hospitales continúan acelerando la sustitución genérica en mercados maduros.
Por Entorno de Atención (Cuidado Agudo, Laboratorio de Cateterismo)
El Cuidado Agudo capturó la participación líder con un 72.8% en 2024, respaldado por el uso concentrado de argatroban en UCI, unidades de recuperación quirúrgica y entornos de atención hospitalaria de emergencia. Estos entornos requieren infusión continua, monitoreo de laboratorio cercano y decisiones de tratamiento rápidas para la trombocitopenia y las complicaciones trombóticas.
Impulsores Clave del Crecimiento
Necesidad creciente de anticoagulación no heparínica en el cuidado de HIT
Argatroban sigue siendo una opción preferida cuando los médicos necesitan anticoagulación rápida y ajustable en pacientes con sospecha o confirmación de HIT. Los hospitales valoran su administración intravenosa, protocolos establecidos en UCI y adecuación para pacientes que no pueden recibir heparina. Una mayor conciencia sobre la vigilancia de la trombocitopenia en entornos quirúrgicos, oncológicos y de cuidados críticos continúa aumentando las pruebas y la intervención terapéutica temprana. A medida que los sistemas de salud refuerzan las vías de seguridad del paciente, los comités de formularios favorecen agentes respaldados por una larga experiencia clínica, flujos de trabajo de monitoreo predecibles y compatibilidad con el cuidado complejo de pacientes hospitalizados. Este impulsor respalda la demanda recurrente de departamentos de emergencia, unidades de cuidados intensivos y equipos perioperatorios que necesitan anticoagulación inmediata sin exposición a heparina. Argatroban también mantiene relevancia en pacientes con insuficiencia renal, lo que amplía su utilidad en poblaciones hospitalarias de alta agudeza donde la flexibilidad terapéutica es importante.
El aumento de volúmenes en cardiología intervencionista respalda la demanda de anticoagulación en PCI
Argatroban gana uso en laboratorios de cateterización cuando los médicos requieren inhibición directa de la trombina durante PCI, especialmente en pacientes con sensibilidad a la heparina o alto riesgo trombótico. Las muertes cardiovasculares globales superaron los 20 millones en 2021, subrayando la carga persistente de la enfermedad que impulsa los volúmenes de angiografía y revascularización. A medida que los hospitales terciarios expanden la capacidad de los laboratorios de cateterización, los compradores buscan anticoagulantes que permitan dosificación controlada, infusión continua y gestión cercana del tiempo de coagulación activado. El crecimiento en intervenciones coronarias complejas, procedimientos repetidos y cohortes de pacientes mayores respalda aún más la demanda. Los proveedores que aseguran contratos institucionales con centros de cardiología se benefician de un consumo procedimental constante y patrones de pedidos repetidos. En mercados con infraestructura avanzada de atención cardíaca, los equipos de compra de laboratorios de cateterización evalúan cada vez más argatroban junto con vías más amplias de anticoagulación procedimental, apoyando un uso estable más allá de la demanda tradicional centrada en HIT.
El control de costos hospitalarios acelera la compra de genéricos
La disciplina presupuestaria moldea cada vez más la adquisición de anticoagulantes inyectables, empujando a los hospitales hacia el argatroban genérico cuando las políticas de intercambio terapéutico lo permiten. Los genéricos generaron más de 445 mil millones de USD en ahorros en atención médica en EE. UU. en 2023, reforzando la confianza de compra en productos multisource de menor costo. Las organizaciones de compras grupales y las redes de entrega integradas ahora enfatizan el costo de adquisición, la continuidad del suministro, las configuraciones de viales y el alcance del mayorista junto con el rendimiento clínico. Este entorno favorece a los fabricantes que combinan precios competitivos con fabricación estéril confiable y soporte de farmacovigilancia. A medida que los sistemas de reembolso presionan a los hospitales para reducir el gasto en farmacia, el argatroban genérico gana participación en la atención aguda, especialmente en grandes sistemas que estandarizan contratos en múltiples sitios. Los hospitales públicos sensibles al precio en mercados emergentes también evalúan cada vez más las licitaciones genéricas para anticoagulantes especializados.
Tendencias y Oportunidades Clave
Los hospitales priorizan la resiliencia del suministro en inyectables estériles
Los equipos de adquisición evitan cada vez más la exposición a una sola fuente en anticoagulantes críticos y prefieren proveedores con líneas de llenado redundantes, amplia cobertura de mayoristas y registros de calidad estables. Los sistemas de salud gestionaron más de 270 escaseces activas de medicamentos a principios de 2024, lo que agudizó la atención en la garantía de suministro para inyectables de uso agudo. En argatroban, esta tendencia apoya premios multisource, planificación de stock de seguridad y una calificación más cercana de los proveedores. Los compradores también examinan el historial de pedidos pendientes, los tiempos de entrega y la fiabilidad del embalaje porque los retrasos en el tratamiento de HIT o PCI pueden interrumpir el flujo de pacientes. Las empresas con huellas de fabricación resilientes y un rendimiento de liberación consistente fortalecen la posición en el formulario.
El uso basado en protocolos se expande en entornos de alta agudeza
Los hospitales gestionan cada vez más el argatroban a través de conjuntos de órdenes estandarizadas, equipos de gestión de anticoagulación y protocolos de dosificación vinculados a laboratorios. Esta tendencia mejora la consistencia de la dosificación en unidades de cuidados intensivos y laboratorios de cateterismo, donde los clínicos deben equilibrar la prevención de trombosis contra el riesgo de sangrado. Los registros electrónicos de medicamentos y el monitoreo liderado por farmacéuticos fomentan el uso en grupos de pacientes definidos en lugar de prescripciones ad hoc. Por lo tanto, los participantes del mercado compiten no solo en precio, sino también en la claridad del etiquetado, las fortalezas de los viales y el apoyo al flujo de trabajo hospitalario. A medida que las instituciones estandarizan las vías de tratamiento, los proveedores con formatos de presentación predecibles y materiales educativos confiables pueden proteger la utilización dentro de las listas de productos preferidos.
La penetración de genéricos en mercados emergentes ofrece margen
Muchos países de ingresos medios continúan expandiendo hospitales terciarios, programas de intervención cardíaca y adquisiciones centralizadas para inyectables esenciales. Estos cambios crean espacio para que los proveedores de argatroban genérico ingresen a los formularios donde los clínicos necesitan alternativas para la gestión de HIT o PCI en pacientes sensibles a la heparina. Las compras basadas en licitaciones favorecen a los fabricantes que pueden escalar lotes, cumplir con los plazos de registro y apoyar la distribución local. La oportunidad mejora donde los sistemas públicos priorizan inyectables especializados rentables y las cadenas de hospitales privados buscan una disponibilidad multisource más amplia. Las empresas que combinan ofertas competitivas con ejecución regulatoria pueden ampliar el acceso al mercado en Asia Pacífico, América Latina y mercados seleccionados de Oriente Medio.
Los servicios hospitalarios con valor añadido pueden aumentar la diferenciación
El argatroban sigue siendo un producto clínicamente especializado, lo que brinda a los proveedores espacio para competir a través del servicio en lugar de la novedad molecular únicamente. Las oportunidades incluyen empaques listos para códigos de barras, orientación clara sobre dilución, soporte de información médica, capacitación para equipos de preparación farmacéutica y planificación de suministro coordinada con redes hospitalarias. Tales características reducen los errores de manejo y mejoran la confianza entre los interesados en adquisiciones y clínicos. Los fabricantes también pueden profundizar su alcance a través de la alineación con GPO, asociaciones con distribuidores regionales y agrupación de portafolios con otros inyectables de cuidados críticos. En un mercado donde la diferenciación de formulaciones sigue siendo limitada, el apoyo operativo y la calidad del servicio pueden mejorar la retención de cuentas y la estabilidad de precios.
Desafíos Clave
El riesgo de sangrado y la complejidad del monitoreo limitan el uso más amplio
El argatroban requiere una dosificación cuidadosa, monitoreo del tiempo de tromboplastina parcial activada y familiaridad del clínico con el ajuste hepático. Estos requisitos limitan el uso en instalaciones más pequeñas que carecen de flujos de trabajo especializados en anticoagulación o de un rápido procesamiento de laboratorio. En pacientes críticamente enfermos, las comorbilidades y la terapia antitrombótica concomitante pueden complicar la titulación, lo que hace que algunos prescriptores sean cautelosos. Debido a que las decisiones terapéuticas deben equilibrar el riesgo de trombosis y sangrado, los hospitales a menudo restringen el uso a protocolos definidos y supervisión especializada. Esta complejidad clínica reduce la adopción espontánea fuera de los entornos centrales de atención aguda e intervencionista.
La presión de precios y el riesgo de fabricación estéril comprimen la competencia
Los participantes del mercado enfrentan una fuerte presión de adquisición por parte de licitaciones hospitalarias, contratos grupales y políticas de sustitución de genéricos. Al mismo tiempo, el argatrobán depende de la fabricación de inyectables estériles de alta calidad, donde las desviaciones pueden desencadenar interrupciones en el suministro, retiros o costos de remediación extendidos. Los compradores cada vez más trasladan el volumen hacia proveedores que pueden demostrar continuidad, lo que eleva las barreras para los nuevos participantes más pequeños. La dependencia de importaciones en varias regiones también expone a los distribuidores a la volatilidad del transporte, retrasos regulatorios y fluctuaciones de divisas. Estos factores pueden erosionar los márgenes incluso cuando la demanda se mantiene estable, haciendo que la rentabilidad a largo plazo sea más difícil de lo que sugiere el crecimiento del volumen.
Análisis Regional
Tendencias del Mercado de Argatrobán en América del Norte
América del Norte representó el 39.6% de los ingresos globales del mercado de Argatrobán en 2024. La región se beneficia de una fuerte conciencia sobre la HIT, el uso amplio de la gestión de anticoagulación y altos volúmenes de procedimientos en cardiología intervencionista. Los hospitales de EE.UU. y los grandes centros canadienses compran argatrobán principalmente a través de organizaciones de compras grupales, redes de entrega integradas y mayoristas nacionales, lo que favorece a los proveedores con una amplia distribución hospitalaria. La penetración de genéricos sigue siendo alta porque los equipos de farmacia se centran en el costo de adquisición y la continuidad del suministro para inyectables críticos. La supervisión regulatoria para la fabricación estéril y la liberación de lotes sigue siendo estricta, por lo que el rendimiento de calidad influye fuertemente en la retención en el formulario y las ganancias de contratos.
Tendencias del Mercado de Argatrobán en Asia Pacífico
Asia Pacífico representó el 23.8% de los ingresos globales del mercado de Argatrobán en 2024. La demanda aumenta con la expansión de hospitales terciarios, mayores cargas de casos cardiovasculares y mayor acceso a laboratorios de cateterismo en grandes centros urbanos. Japón sigue siendo un mercado importante porque los clínicos tienen una larga experiencia con terapias hospitalarias de marca y atención hospitalaria protocolizada. China e India apoyan el crecimiento del volumen a través de una mayor disponibilidad de genéricos, la expansión de la adquisición hospitalaria y el alcance de la distribución local en centros multispecialidad. Los precios siguen siendo mixtos en toda la región, con mercados maduros pagando por la garantía de calidad, mientras que los mercados en desarrollo priorizan la asequibilidad y la velocidad de registro.
Tendencias del Mercado de Argatrobán en Europa
Europa representó el 27.1% de los ingresos globales del mercado de Argatrobán en 2024. La región muestra una demanda estable de hospitales universitarios, centros cardíacos y atención hospitalaria liderada por hematología, particularmente en Europa Occidental. Los sistemas de adquisiciones públicas y licitaciones hospitalarias configuran los precios, lo que aumenta la presión sobre los proveedores para equilibrar ofertas bajas con un suministro confiable de inyectables estériles. La adopción clínica sigue siendo apoyada por vías formales de anticoagulación y el uso constante en pacientes que no pueden recibir heparina. La competencia se centra en el cumplimiento regulatorio, la credibilidad de la farmacovigilancia y la capacidad de servir a los canales de farmacia hospitalaria nacionales y transfronterizos sin interrupciones.
Tendencias del Mercado de Argatrobán en América Latina
América Latina representó el 5.4% de los ingresos globales del mercado de Argatroban en 2024. La demanda se concentra en los principales hospitales urbanos, centros cardíacos privados e instituciones de referencia que manejan casos complejos de trombosis y PCI. Los presupuestos del sector público y el calendario de licitaciones pueden crear patrones de pedidos desiguales, mientras que la dependencia de importaciones afecta la disponibilidad y el precio final. Los compradores a menudo prefieren opciones genéricas cuando el reembolso es limitado, sin embargo, la fiabilidad del suministro sigue siendo un factor decisivo porque las alternativas de tratamiento pueden no estar disponibles de inmediato. Brasil y México anclan la demanda regional a través de redes hospitalarias más grandes, una infraestructura de cardiología más fuerte y un acceso más amplio a la atención especializada para pacientes hospitalizados.
Tendencias del Mercado de Argatroban en Medio Oriente y África
Medio Oriente y África representaron el 4.1% de los ingresos globales del mercado de Argatroban en 2024. La demanda sigue concentrada en los hospitales terciarios del Golfo, grandes sistemas de salud privados y un número limitado de centros de referencia avanzados en Sudáfrica y el norte de África. El suministro importado domina la estructura del mercado, lo que hace que la capacidad del distribuidor, la disciplina de la cadena de frío donde sea necesario y los plazos de autorización regulatoria sean centrales para el rendimiento comercial. La inversión liderada por el gobierno en atención cardíaca y capacidad de cuidados críticos apoya una adopción gradual en los mercados de mayores ingresos. En gran parte del África subsahariana, la adopción sigue limitada por el diagnóstico especializado limitado, menores huellas de laboratorios de cateterismo y presupuestos ajustados de farmacia hospitalaria.
Segmentaciones del Mercado
- Por Indicación
- HIT
- Anticoagulación PCI
- Por Tipo de Molécula
- De Marca
- Genérico
- Por Entorno de Atención
- Atención Aguda
- Laboratorio de Cateterismo
- Por Geografía
- Norteamérica
- Europa
- Asia Pacífico
- América Latina
- Medio Oriente y África
Panorama Competitivo
La competencia en el mercado de Argatroban se centra menos en la innovación molecular y más en la fiabilidad de la fabricación, el cumplimiento regulatorio y el acceso a cuentas hospitalarias. Las empresas compiten a través de sistemas de calidad de inyectables estériles, suministro constante de viales, soporte de farmacovigilancia y claridad en el etiquetado que se adapta a los flujos de trabajo de UCI y laboratorios de cateterismo.
Los proveedores de marca defienden su participación a través de la familiaridad clínica y relaciones establecidas con hospitales, mientras que los productores genéricos aprovechan la ventaja mediante la disciplina de precios y la contratación multisource. La fortaleza en la distribución es importante porque los compradores de atención aguda dependen de los mayoristas, organizaciones de compras grupales y acuerdos directos con sistemas de salud para asegurar un suministro ininterrumpido. Las asociaciones con distribuidores regionales y la agrupación de portafolios con inyectables adyacentes ayudan a ampliar el alcance. La intensidad competitiva sigue siendo de moderada a alta, especialmente en América del Norte y Europa, donde las adjudicaciones de licitaciones y las revisiones de formularios pueden cambiar rápidamente el volumen. Esta dinámica favorece a los jugadores de escala con redes estériles establecidas y soporte médico receptivo en lugar de a las empresas que compiten solo por precio.Análisis de Jugadores Clave
- Mitsubishi Tanabe
- Pfizer
- Fresenius Kabi
- Hikma, Baxter
- Teva
- Dr. Reddy’s
- Sun Pharma
- Accord
- Viatris
Desarrollos Recientes
- En enero de 2025, Hikma dijo que expandió la promoción de inyectables hospitalarios en EE. UU. para incluir argatroban de manera más activa, con el objetivo de fortalecer la cobertura en cuentas de clientes de atención aguda.
- En julio de 2025, Fresenius Kabi dijo que alineó la distribución de inyectables estériles seleccionados en Europa y América del Norte, mejorando el acceso hospitalario para argatroban a través de un mayor alcance contractual.
- En febrero de 2026, Viatris dijo que optimizó su red de inyectables estériles tras pasos de integración de portafolios, con el movimiento destinado a apoyar un cumplimiento más confiable para argatroban y productos críticos relacionados con el cuidado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Argatroban?
¿Qué está impulsando el crecimiento en el mercado de Argatrobán?
¿Qué tendencia está moldeando el mercado de Argatroban?
¿Qué segmentos lideran el mercado de Argatroban?
¿Quiénes son los principales actores en el mercado de Argatroban?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Argatroban Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Argatroban Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 684.95 Million → forecast year: USD 911.10 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Argatroban Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Argatroban Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Argatroban Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Argatroban Market Drivers
- 3.3 Mercado de Argatroban Market Restraints & Challenges
- 3.4 Mercado de Argatroban Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Argatroban Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Argatroban Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Argatroban category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Argatroban Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Argatroban Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Argatroban market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Argatroban Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Argatroban Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Argatroban Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Argatroban (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Argatroban Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Argatroban Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Argatroban Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Argatroban Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Argatroban Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Argatroban Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Argatroban Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Argatroban Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Argatroban Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
