
Visión General del Mercado
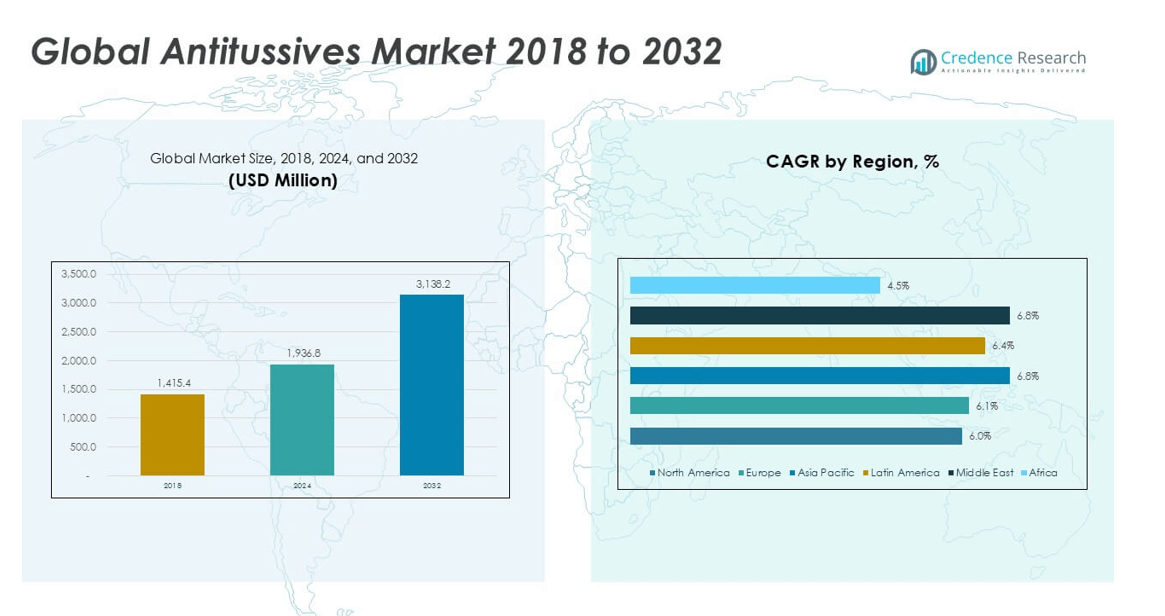
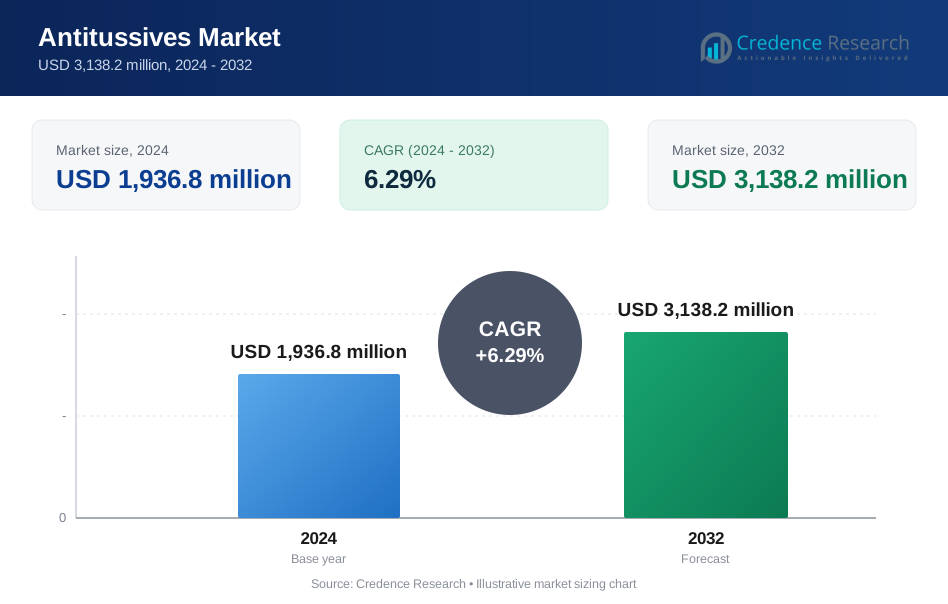
El tamaño del mercado global de antitusivos fue valorado en USD 1,415.4 millones en 2018 a USD 1,936.8 millones en 2024 y se anticipa que alcance USD 3,138.2 millones para 2032, con un CAGR de 6.29% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Antitusivos 2024 | USD 1,936.8 millones |
| Mercado de Antitusivos, CAGR | 6.29% |
| Tamaño del Mercado de Antitusivos 2032 | USD 3,138.2 millones |
El mercado global de antitusivos está liderado por grandes compañías farmacéuticas con fuertes carteras de marcas. Johnson & Johnson, Pfizer, Novartis, AstraZeneca y Merck & Co. mantienen posiciones sólidas a través de productos OTC y de prescripción. Cipla, Alkem Laboratories, Glenmark Pharmaceuticals, Zydus Cadila y Biophar Lifesciences fortalecen la competencia en mercados sensibles al costo. América del Norte lidera el mercado con una participación exacta del 34.1%, respaldada por el alto uso de OTC y el alcance de las farmacias minoristas. Europa sigue con una participación del 26.7%, impulsada por sólidos sistemas de salud. Asia Pacífico representa el 23.2% de participación, respaldada por la escala poblacional y el creciente acceso. Estas regiones configuran el liderazgo global en ingresos.
Perspectivas del Mercado
- El mercado global de antitusivos alcanzó USD 1,936.8 millones en 2024 y se proyecta que crezca a un CAGR de 6.29% hasta 2032, respaldado por una demanda constante de tratamiento para la tos a través de canales OTC y de prescripción.
- El aumento de infecciones respiratorias, la exposición a la contaminación, los hábitos de fumar y las condiciones crónicas impulsan el uso sostenido de antitusivos, con productos OTC que apoyan la automedicación y un alivio más rápido de los síntomas en poblaciones adultas y pediátricas.
- Los medicamentos no narcóticos ganan tracción debido a la preferencia por la seguridad, mientras que el dextrometorfano sigue siendo el segmento líder por participación, respaldado por una amplia disponibilidad OTC y una fuerte familiaridad del consumidor.
- La competencia sigue siendo intensa, liderada por Johnson & Johnson, Pfizer, Novartis y AstraZeneca, mientras que Cipla, Alkem, Glenmark y Zydus Cadila fortalecen su presencia en mercados genéricos y emergentes.
- América del Norte lidera con aproximadamente el 34.1% de participación, seguida por Europa con el 26.7% y Asia Pacífico con el 23.2%, respaldada por el dominio de las farmacias minoristas y el acceso creciente a la atención médica.
Análisis de Segmentación del Mercado:
Por Clase de Medicamento
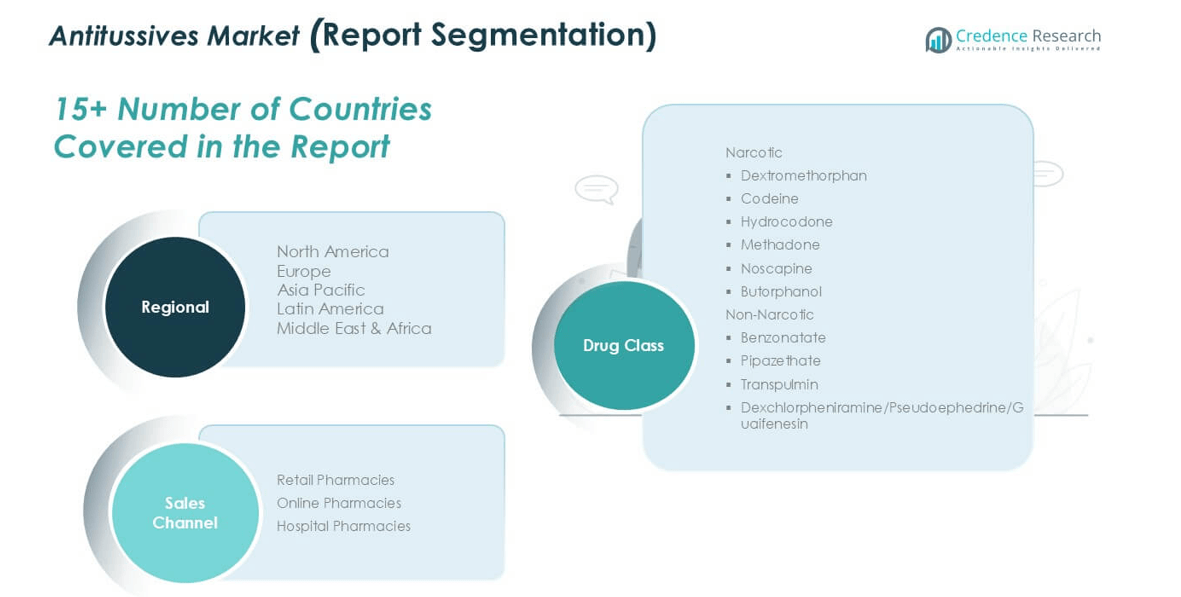
El mercado global de antitusivos muestra un claro dominio de la clase de medicamentos narcóticos. Los antitusivos narcóticos tienen la mayor participación de mercado, impulsados por una fuerte eficacia en la supresión de la tos. El dextrometorfano lidera este segmento, representando la mayor participación debido a su amplio uso OTC. La codeína y la hidrocodona mantienen la demanda en entornos de prescripción para tos severa. La noscapina gana tracción en mercados que favorecen los narcóticos no opioides. Los medicamentos no narcóticos muestran un crecimiento constante, liderados por el benzonatato. La demanda aumenta debido a preocupaciones de seguridad, escrutinio regulatorio sobre opioides y preferencia por terapias con menor potencial de abuso.
- Por ejemplo, la FDA de EE. UU. aprueba el dextrometorfano para uso OTC en dosis únicas de hasta 30 mg, mientras que las cápsulas de benzonatato se prescriben en dosis de 100 mg o 200 mg para la supresión de la tos.
Por Canal de Ventas
Las farmacias minoristas dominan el mercado global de antitusivos por canal de ventas, manteniendo la mayor participación en ingresos. El fácil acceso, la orientación del farmacéutico y la fuerte disponibilidad de OTC impulsan este dominio. La alta afluencia de consumidores apoya las compras repetidas durante los brotes estacionales de tos. Las farmacias en línea muestran un rápido crecimiento debido a la entrega a domicilio y los descuentos en precios. Las recetas digitales también apoyan las ventas en línea. Las farmacias hospitalarias atienden tratamientos agudos y con alta prescripción, incluidos los antitusivos narcóticos. Los impulsores del crecimiento incluyen el aumento de infecciones respiratorias, tendencias de automedicación, expansión de redes de farmacias y mejora en la eficiencia de distribución en regiones urbanas y semiurbanas.
- Por ejemplo, Walgreens opera aproximadamente 8,500 ubicaciones de farmacias minoristas en los Estados Unidos, almacenando múltiples marcas de antitusivos de venta libre (OTC). De manera similar, CVS Health opera más de 9,000 puntos de venta de farmacias, dispensando una gama completa de medicamentos, incluidos tanto antitusivos OTC como antitusivos de prescripción, y a veces narcóticos.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Infecciones Respiratorias y Condiciones de Tos Crónica
Las infecciones respiratorias siguen siendo comunes en todos los grupos de edad en todo el mundo. La gripe estacional, los resfriados y la bronquitis aumentan la incidencia de tos. La contaminación urbana empeora la irritación de las vías respiratorias y la frecuencia de la tos. El tabaquismo y la exposición al humo pasivo añaden estrés respiratorio a largo plazo. Enfermedades crónicas como el asma y la EPOC aumentan los casos de tos persistente. Las poblaciones envejecidas muestran mayor vulnerabilidad a las enfermedades respiratorias. El mercado global de antitusivos se beneficia de esta necesidad clínica sostenida. Los médicos prescriben antitusivos para mejorar el confort del paciente y la calidad del sueño. Los antitusivos OTC apoyan el control temprano de los síntomas. La conciencia pública sobre el manejo de la tos sigue en aumento. Las visitas médicas por síntomas respiratorios siguen siendo altas. Este impulsor apoya una demanda estable en entornos de atención aguda y crónica.
- Por ejemplo, la Organización Mundial de la Salud informa que alrededor de 262 millones de personas viven con asma a nivel mundial, mientras que la enfermedad pulmonar obstructiva crónica afecta a más de 300 millones de pacientes, ambas condiciones a menudo requieren terapias de manejo de la tos.
Fuerte Demanda de Medicamentos para la Tos de Venta Libre
Los consumidores prefieren un alivio rápido para los síntomas de tos leve a moderada. Los antitusivos OTC permiten el autocuidado sin visitas al médico. Las farmacias minoristas promueven el fácil acceso a jarabes y tabletas para la tos. La familiaridad con la marca influye en las compras repetidas. Las formulaciones pediátricas y para adultos amplían la elección del consumidor. El mercado global de antitusivos se beneficia de las ventas de alto volumen de OTC. Los productos a base de dextrometorfano dominan las estanterías a nivel mundial. La disponibilidad sin receta mejora la adherencia al tratamiento. Los estilos de vida ocupados apoyan las tendencias de automedicación. La innovación en el empaque mejora la precisión de la dosificación. Las campañas de marketing educan a los consumidores sobre el alivio de los síntomas. Este impulsor fortalece las ventas constantes en mercados urbanos y rurales.
- Por ejemplo, las líneas de productos Benylin de Johnson & Johnson y Robitussin de GSK distribuyen millones de botellas de jarabe para la tos anualmente en los mercados minoristas globales, con tamaños de envase estándar que van desde 100 mL hasta 250 mL para satisfacer las necesidades de tratamiento a corto plazo en el hogar.
Expansión del Acceso a la Atención Médica y Redes de Farmacias
La infraestructura de atención médica continúa expandiéndose en economías emergentes. Los gobiernos invierten en atención primaria y cobertura de farmacias minoristas. El acceso rural mejora a través de cadenas de farmacias y plataformas digitales. Las redes hospitalarias aumentan la capacidad de tratamiento ambulatorio. El mercado global de antitusivos se beneficia de una mayor disponibilidad de medicamentos. Las tasas de cumplimiento de recetas mejoran en todas las regiones. La asesoría dirigida por farmacéuticos apoya la selección adecuada de productos. La eficiencia de la cadena de suministro reduce la escasez de existencias. La cobertura de seguros aumenta el acceso a antitusivos con receta. Este impulsor apoya el crecimiento constante del volumen. Los canales de distribución mejorados aumentan la penetración del mercado. La modernización de la atención médica sostiene la estabilidad de la demanda a largo plazo.
Tendencias y Oportunidades Clave
Cambio Hacia Terapias para la Tos No Narcóticas y Más Seguras
Las preocupaciones de seguridad influyen en el comportamiento de prescripción de antitusivos. Los reguladores endurecen los controles sobre los medicamentos para la tos a base de opioides. Los médicos prefieren alternativas no narcóticas para el tratamiento rutinario. El benzonatato y el pipazetato ganan aceptación clínica. El mercado global de antitusivos refleja este cambio impulsado por la seguridad. Los padres prefieren productos no opioides para uso pediátrico. La conciencia sobre el riesgo de abuso afecta las decisiones de prescripción. Los fabricantes invierten en reformulación y etiquetado de seguridad. Esta tendencia crea oportunidades para el desarrollo de medicamentos más seguros. Las carteras no narcóticas apoyan el crecimiento a largo plazo. La alineación regulatoria mejora la confianza en el mercado.
- Por ejemplo, el benzonatato se prescribe en cápsulas de 100 mg y 200 mg, mientras que la FDA de EE. UU. exige advertencias en recuadro para los productos de codeína para la tos, restringiendo su uso en niños menores de 18 años.
Crecimiento de las Farmacias en Línea y Plataformas de Salud Digital
La adopción de la salud digital transforma el comportamiento de compra de medicamentos. Las farmacias en línea se expanden rápidamente en mercados desarrollados y emergentes. La entrega a domicilio mejora la conveniencia para el tratamiento de la tos. El mercado global de antitusivos se beneficia de los canales de ventas digitales. Las recetas electrónicas apoyan la dispensación de narcóticos de manera conforme en línea. La transparencia de precios atrae a consumidores sensibles al costo. Los modelos de suscripción fomentan compras repetidas. La telemedicina aumenta el diagnóstico temprano de la tos. Esta tendencia abre nuevos canales de ingresos. El análisis de datos mejora la planificación de inventarios. Las plataformas digitales fortalecen el compromiso y acceso del paciente.
Desafíos Clave
Restricciones Regulatorias sobre Antitusivos Narcóticos
Las regulaciones estrictas limitan el uso de medicamentos para la tos a base de opioides. Las autoridades imponen controles de prescripción más estrictos. Los costos de cumplimiento aumentan para los fabricantes. El mercado global de antitusivos enfrenta una reducción en los volúmenes de narcóticos. La reticencia de los médicos afecta las tasas de prescripción. Los requisitos de monitoreo aumentan la complejidad operativa. Algunos mercados restringen completamente el uso pediátrico. Este desafío presiona las carteras de productos tradicionales. Las empresas deben adaptarse con alternativas más seguras. Las demoras regulatorias afectan los lanzamientos de productos. Los actores del mercado enfrentan políticas regionales desiguales.
Riesgo de Uso Indebido y Preocupaciones de Seguridad Pública
El uso indebido de jarabes para la tos plantea preocupaciones de salud pública. El abuso recreativo atrae la atención regulatoria. Las campañas públicas advierten contra el consumo inadecuado. El mercado global de antitusivos enfrenta riesgos reputacionales. Los minoristas imponen un monitoreo más estricto de las ventas. La verificación de recetas se vuelve obligatoria en muchas regiones. Las preocupaciones sobre el uso indebido por parte de los jóvenes afectan la percepción de la marca. Los fabricantes invierten en formulaciones disuasorias del abuso. Este desafío incrementa los costos de desarrollo. Equilibrar el acceso y el control sigue siendo complejo. La confianza a largo plazo depende de prácticas responsables en el mercado.
Análisis Regional
Norteamérica
Norteamérica tuvo la mayor participación del mercado global de antitusivos en 2018. La región representó aproximadamente el 34.1% de la cuota de mercado, valorada en USD 482.95 millones. La alta incidencia de infecciones respiratorias respalda la demanda. La fuerte penetración de productos OTC impulsa las ventas en volumen. El dominio de las farmacias minoristas mejora la accesibilidad. Los médicos prescriben ampliamente antitusivos para la tos crónica. En 2024, el mercado alcanzó USD 649.72 millones. Se proyecta que alcanzará USD 1,028.70 millones para 2032. Se espera que la región crezca a una CAGR del 6.0%. La innovación de productos y la lealtad a la marca apoyan un crecimiento sostenido.
Europa
Europa representó alrededor del 26.7% del mercado global de antitusivos en 2018. El tamaño del mercado alcanzó USD 378.35 millones durante ese año. Los sólidos sistemas de salud pública apoyan el acceso al tratamiento. La alta conciencia sobre el manejo de la tos sostiene una demanda constante. Los antitusivos no narcóticos ganan preferencia debido al enfoque en la seguridad. En 2024, el mercado se expandió a USD 512.48 millones. Se prevé que alcanzará USD 819.07 millones para 2032. Se proyecta que Europa crecerá a una CAGR del 6.1%. Las poblaciones envejecidas y las infecciones respiratorias estacionales siguen siendo impulsores clave del crecimiento en los principales países.
Asia Pacífico
Asia Pacífico representó casi el 23.2% de la cuota de mercado en 2018. El mercado regional fue valorado en USD 328.67 millones. Las grandes bases de población impulsan altos volúmenes de incidencia de tos. La rápida urbanización incrementa las condiciones respiratorias relacionadas con la contaminación. El uso de medicamentos OTC sigue siendo fuerte en las economías en desarrollo. El mercado alcanzó USD 464.50 millones en 2024. Se espera que alcance USD 784.55 millones para 2032. Asia Pacífico muestra una CAGR del 6.8%, la más alta entre las regiones. La expansión de redes de farmacias y el aumento del gasto en salud continúan apoyando el impulso de crecimiento a largo plazo.
América Latina
América Latina tuvo aproximadamente el 10.2% del mercado global de antitusivos en 2018. El tamaño del mercado se situó en USD 144.38 millones. Las infecciones respiratorias siguen siendo comunes en los centros urbanos. Las farmacias minoristas actúan como puntos de distribución principales. Las tendencias de automedicación apoyan la demanda de antitusivos OTC. En 2024, el mercado alcanzó USD 198.72 millones. Se proyecta que crecerá a USD 324.49 millones para 2032. Se espera que la región registre una CAGR del 6.4%. La mejora en el acceso a la atención médica y el aumento de la conciencia apoyan una expansión regional constante.
Oriente Medio
Oriente Medio representó aproximadamente el 4.3% de la cuota de mercado en 2018. El tamaño del mercado alcanzó USD 61.43 millones durante ese año. Las condiciones climáticas cálidas aumentan los casos de irritación respiratoria. La contaminación urbana respalda la demanda de tratamiento para la tos. Las farmacias hospitalarias desempeñan un papel clave en la distribución. El mercado se expandió a USD 86.80 millones en 2024. Se prevé que alcanzará USD 146.55 millones para 2032. Se proyecta que la región crecerá a una CAGR del 6.8%. Las inversiones en infraestructura de salud y la expansión de farmacias apoyan el desarrollo constante del mercado.
África
Africa tuvo una participación menor en el mercado global de antitusivos en 2018. La región representó alrededor del 1.4% de la cuota de mercado, valorada en USD 19.67 millones. El acceso limitado a la atención médica restringe la penetración del tratamiento. Las infecciones respiratorias siguen sin ser diagnosticadas en áreas rurales. Los productos OTC dominan la demanda urbana. El mercado alcanzó USD 24.60 millones en 2024. Se espera que alcance USD 34.83 millones para 2032. Se proyecta que África crezca a una tasa compuesta anual del 4.5%. Los programas de salud pública y la expansión de farmacias apoyan gradualmente el crecimiento del mercado.
Segmentaciones del Mercado:
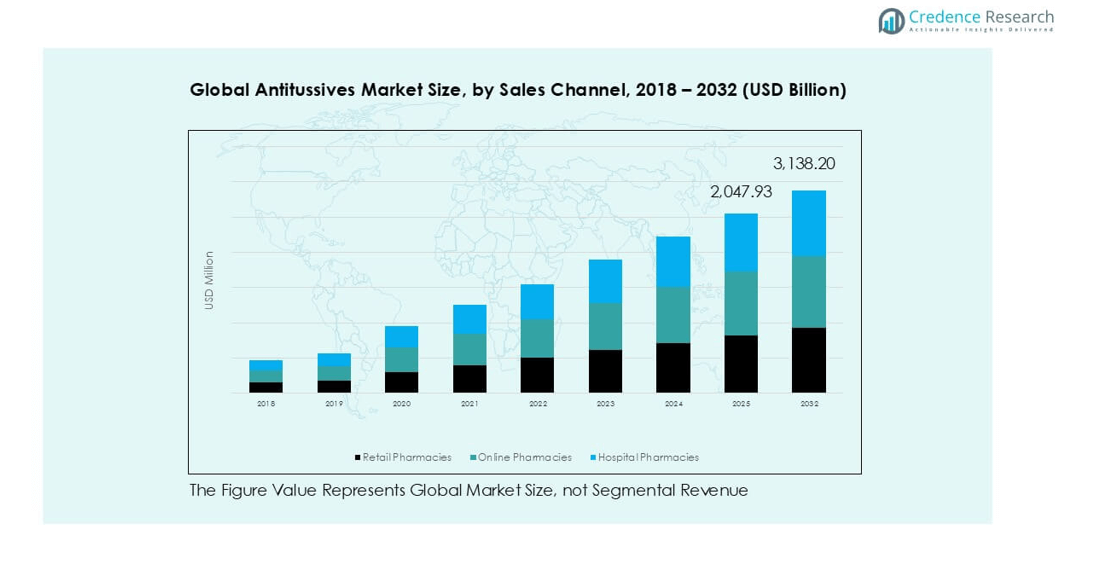
Por Clase de Medicamento
- Narcótico
- Dextrometorfano
- Codeína
- Hidrocodona
- Methadona
- Noscapina
- Butorfanol
- No Narcótico
- Benzonatato
- Pipazetato
- Transpulmin
Por Canal de Ventas
- Farmacias Minoristas
- Farmacias en Línea
- Farmacias Hospitalarias
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado global de antitusivos presenta una fuerte competencia entre las compañías farmacéuticas multinacionales y regionales. Los principales actores se enfocan en amplios portafolios de OTC y prescripción. Empresas como Johnson & Johnson, Pfizer, Novartis y AstraZeneca aprovechan el fuerte reconocimiento de marca. Estas firmas mantienen amplias redes de distribución minorista y hospitalaria. Los fabricantes de genéricos como Cipla, Alkem Laboratories, Glenmark Pharmaceuticals y Zydus Cadila compiten en eficiencia de costos. La diferenciación de productos se centra en la seguridad de la formulación y el sabor. Los antitusivos no narcóticos ganan mayor enfoque debido a la presión regulatoria. Las empresas invierten en jarabes y formatos de dosificación amigables para niños. Las asociaciones estratégicas apoyan la expansión del mercado. Las fusiones y acuerdos de licencia fortalecen la presencia regional. Los lanzamientos continuos de productos mejoran la visibilidad en los estantes. La intensidad competitiva sigue siendo alta debido a la sensibilidad al precio. El cumplimiento regulatorio y la confiabilidad del suministro moldean el posicionamiento a largo plazo.
Análisis de Jugadores Clave
- Biophar Lifesciences
- AstraZeneca
- Alkem Laboratories
- Cipla Ltd
- Glenmark Pharmaceuticals
- Johnson & Johnson Services Inc.
- Merck & Co.
- Novartis AG
- Pfizer, Inc.
- Zydus Cadila
Desarrollos Recientes
- En noviembre de 2024, Pfizer Inc. entró en una colaboración estratégica con Zai Lab para el nuevo fármaco antibacteriano XACDURO® (sulbactam-durlobactam) en China continental, donde las filiales de Pfizer obtuvieron derechos exclusivos para actividades de comercialización hasta noviembre de 2028, con el objetivo de acelerar el acceso de los pacientes utilizando la infraestructura antiinfecciosa de Pfizer.
- En mayo de 2023, el gobierno indio inició una nueva norma para garantizar que los jarabes para la tos exportados desde el país sean seguros para el consumo. La nueva norma, que se implementó desde el 1 de junio de 2023, requería que los fabricantes de jarabes para la tos sometieran sus productos a pruebas en laboratorios gubernamentales específicos antes de recibir permisos para exportar los productos.
- En 2023, GlaxoSmithKline plc (GSK) adquirió Bellus Health por $2 mil millones para obtener camlipixant, un inhibidor P2X3 en Fase 3 para la tos crónica como rival antitusivo del gefapixant de Merck, con datos esperados en 2024-2025 y un posible lanzamiento en 2026 ofreciendo mejor eficacia y tolerabilidad
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Clase de Fármaco, Canal de Ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda se mantendrá estable debido a infecciones respiratorias recurrentes y condiciones de tos estacional.
- Los antitusivos no narcóticos ganarán mayor aceptación debido a la preferencia por seguridad y regulación.
- Los productos OTC continuarán dominando las ventas por volumen en farmacias minoristas.
- Los canales de farmacia en línea se expandirán a través de recetas digitales y entrega a domicilio.
- Las formulaciones amigables para pediatría apoyarán la adopción a largo plazo por parte de los consumidores.
- Los mercados emergentes mostrarán un crecimiento más rápido debido a la expansión del acceso a la atención médica.
- La reformulación de productos se centrará en el sabor, la precisión de la dosificación y los perfiles de seguridad.
- La supervisión regulatoria dará forma a las estrategias de cartera para los medicamentos narcóticos.
- La confianza en la marca y las recomendaciones de los farmacéuticos influirán en las decisiones de compra.
- La intensidad competitiva seguirá siendo alta debido a la competencia genérica y la presión de precios.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de antitusivos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de antitusivos entre 2025 y 2032?
¿Qué segmento del mercado de antitusivos tuvo la mayor participación en 2024?
¿Quiénes son las empresas líderes en el mercado de antitusivos?
¿Quiénes son los principales actores en este mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Antitusivos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Antitusivos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,936.8 million → 2032: USD 3,138.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Antitusivos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Antitusivos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Antitusivos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Antitusivos Market Drivers
- 3.3 Mercado de Antitusivos Market Restraints & Challenges
- 3.4 Mercado de Antitusivos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Antitusivos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Antitusivos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Antitusivos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Antitusivos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Antitusivos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Antitusivos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Antitusivos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Antitusivos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Antitusivos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Antitusivos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Antitusivos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Antitusivos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Antitusivos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Antitusivos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Antitusivos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Antitusivos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Antitusivos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Antitusivos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Antitusivos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
