
Visión General del Mercado
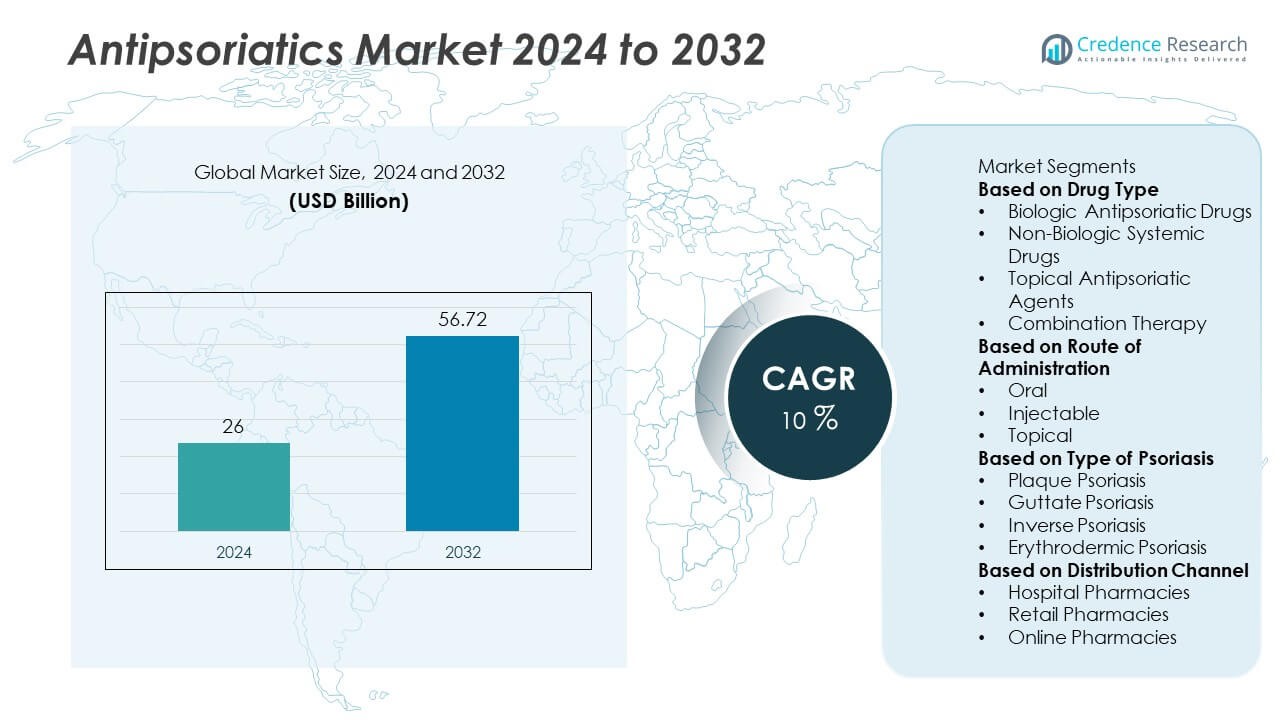
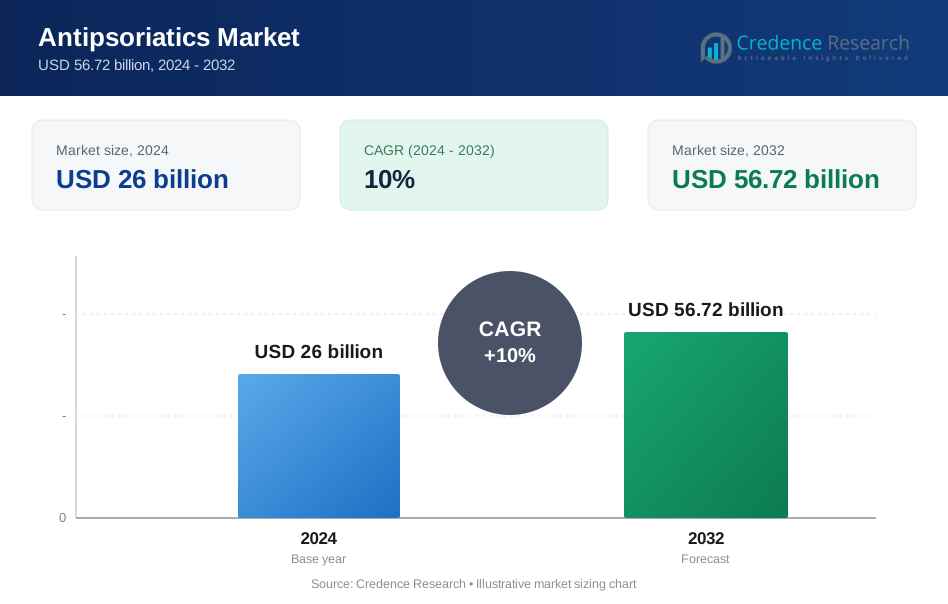
El mercado de antipsoriáticos fue valorado en USD 26 mil millones en 2024 y se proyecta que alcance los USD 56.72 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Antipsoriáticos 2024 | USD 26 Mil Millones |
| Mercado de Antipsoriáticos, CAGR | 10% |
| Tamaño del Mercado de Antipsoriáticos 2032 | USD 56.72 Mil Millones |
El mercado de antipsoriáticos está dominado por grandes empresas como Novartis AG, AbbVie Inc., Amgen Inc., Johnson & Johnson Services, Inc., Pfizer Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, UCB S.A., Sun Pharmaceutical Industries Ltd., y Leo Pharma A/S. Estas empresas lideran a través de extensos portafolios de productos en biológicos, agentes tópicos y terapias sistémicas dirigidas a la psoriasis. América del Norte posee la mayor participación con un 38.5% en 2024, respaldada por sistemas de salud avanzados y alta adopción de medicamentos biológicos. Europa sigue con una participación del 31.2%, impulsada por fuertes inversiones en I+D, mientras que Asia-Pacífico representa el 22.7%, emergiendo rápidamente debido a la expansión del acceso a la atención médica y al creciente conocimiento sobre enfermedades crónicas de la piel.
Perspectivas del Mercado
- El mercado de antipsoriáticos fue valorado en USD 26 mil millones en 2024 y se proyecta que alcance los USD 56.72 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10% durante el período de pronóstico.
- El aumento de la prevalencia de la psoriasis y la creciente adopción de terapias biológicas y biosimilares están impulsando el crecimiento del mercado, con los medicamentos biológicos liderando el mercado con una participación del 56.8% debido a su superior eficacia.
- Las principales tendencias incluyen el creciente cambio hacia la medicina personalizada, la expansión de los portafolios de biosimilares y el aumento de las inversiones en I+D en inmunomoduladores y medicamentos de moléculas pequeñas dirigidas.
- Grandes empresas como Novartis, AbbVie, Johnson & Johnson y Amgen dominan a través de sólidas carteras de biológicos, asociaciones estratégicas y redes de distribución globales.
- América del Norte lidera con una participación del 38.5%, seguida de Europa con un 31.2%, mientras que Asia-Pacífico posee el 22.7% y se espera que crezca más rápido, impulsada por el aumento de la concienciación, la inversión en salud y el mejor acceso a la atención dermatológica.
Análisis de Segmentación del Mercado:
Por Tipo de Medicamento
El segmento de medicamentos biológicos antipsoriáticos domina el mercado, con una participación del 56.8% en 2024, impulsado por su alta eficacia y acción dirigida en la psoriasis moderada a severa. Los biológicos como los inhibidores de TNF, inhibidores de IL-17 e inhibidores de IL-23 están transformando los resultados del tratamiento al ofrecer un control a largo plazo de la enfermedad con menos efectos secundarios. La creciente preferencia de los médicos por los biológicos y la mayor disponibilidad de biosimilares están impulsando aún más su adopción. Los medicamentos sistémicos no biológicos y los agentes tópicos continúan sirviendo como opciones efectivas de primera línea para casos leves, mientras que las terapias combinadas ganan tracción por su efectividad clínica mejorada y la adherencia del paciente.
- Por ejemplo, Humira (adalimumab) de AbbVie generó más de $21 mil millones en ventas anuales a nivel mundial antes de la extensa entrada de biosimilares en EE. UU., mientras que Cosentyx (secukinumab) de Novartis trató a más de 1 millón de pacientes en todo el mundo en múltiples indicaciones (incluida la psoriasis) hasta 2023, respaldado por datos continuos sobre tasas de respuesta PASI 90 sostenidas.
Por Vía de Administración
El segmento de inyectables lidera el mercado de antipsoriáticos con una participación del 49.2% en 2024, debido al dominio de los medicamentos biológicos administrados por vías subcutáneas o intravenosas. Este segmento se beneficia de mejores resultados en los pacientes y tasas de remisión sostenidas asociadas con tratamientos inyectables dirigidos. La innovación farmacéutica ha llevado a intervalos de dosificación extendidos, mejorando el cumplimiento del paciente. La vía oral sigue siendo significativa debido a la disponibilidad de inhibidores de pequeñas moléculas, mientras que la administración tópica mantiene su importancia en casos de psoriasis leve donde la terapia localizada es suficiente, respaldada por un uso generalizado de venta libre y basado en prescripción.
- Por ejemplo, Stelara (ustekinumab) de Johnson & Johnson logró intervalos de dosificación de cada 12 semanas y registró más de 1.9 millones de años-paciente de uso a nivel mundial, mientras que Enbrel (etanercept) de Amgen superó los 20 millones de años-paciente de exposición global, demostrando seguridad y eficacia a largo plazo en el manejo de la psoriasis en placas.
Por Tipo de Psoriasis
El segmento de psoriasis en placas domina el mercado, representando una participación del 61.3% en 2024, ya que representa la forma más prevalente de la enfermedad a nivel mundial. Su naturaleza crónica y recurrente impulsa una fuerte demanda de soluciones de tratamiento a largo plazo, particularmente biológicos y corticosteroides tópicos. El aumento de la conciencia sobre la gravedad de la enfermedad y la expansión de las capacidades de diagnóstico contribuyen a tasas de tratamiento más altas. Los segmentos de psoriasis guttata e inversa están recibiendo mayor atención terapéutica, mientras que la psoriasis eritrodérmica sigue siendo un segmento más pequeño debido a su menor prevalencia, pero requiere un manejo intensivo utilizando terapias sistémicas y biológicas para un control efectivo de la enfermedad.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de la Psoriasis y Comorbilidades Relacionadas
El creciente aumento de la prevalencia global de la psoriasis, que afecta a millones de adultos y niños, es un importante impulsor del mercado. El aumento de casos de psoriasis moderada a severa vinculados con cambios en el estilo de vida, estrés y trastornos autoinmunes continúa expandiendo la demanda de tratamiento. La psoriasis también está asociada con comorbilidades como la artritis, enfermedades cardiovasculares y diabetes, lo que intensifica la necesidad de enfoques de tratamiento integrales. A medida que mejora la conciencia sobre el manejo y diagnóstico de la enfermedad, los sistemas de salud están priorizando la intervención temprana y efectiva, impulsando un crecimiento constante en la adopción de medicamentos antipsoriáticos en todo el mundo.
- Por ejemplo, la Organización Mundial de la Salud informa que más de 125 millones de personas en todo el mundo están afectadas por la psoriasis, mientras que los estudios indican que aproximadamente el 30% de los pacientes con psoriasis desarrollan artritis psoriásica.
Aumento de la Adopción de Terapias Biológicas
El cambio rápido de terapias convencionales a biológicos está transformando el tratamiento de la psoriasis. Los biológicos, incluidos los inhibidores de TNF-alfa, IL-17 e IL-23, ofrecen una eficacia superior y períodos de remisión más prolongados en comparación con los medicamentos tradicionales. El creciente número de aprobaciones clínicas y la mejor accesibilidad a los biosimilares mejoran la penetración en el mercado. Los pacientes y los profesionales de la salud prefieren cada vez más los biológicos por sus mecanismos dirigidos y perfiles de seguridad. La expansión de la cobertura de reembolso y la continua inversión farmacéutica en formulaciones biológicas avanzadas aceleran aún más el crecimiento del mercado en economías desarrolladas y emergentes.
- Por ejemplo, Taltz (ixekizumab) de Eli Lilly demostró una limpieza de la piel PASI 90 en más del 70% de los participantes del ensayo, mientras que Otezla (apremilast) de Amgen ha sido recetado a más de 1 millón de pacientes en todo el mundo, subrayando el cambio a gran escala hacia terapias biológicas y dirigidas en la práctica clínica.
Avances Tecnológicos y de Investigación en el Desarrollo de Medicamentos
La innovación farmacéutica juega un papel clave en el avance del mercado de antipsoriáticos. El desarrollo de nuevos inhibidores de moléculas pequeñas, biológicos de próxima generación y terapias personalizadas ha mejorado la precisión y seguridad del tratamiento. Los avances en la investigación de inmunopatología están permitiendo una mejor comprensión de la psoriasis a nivel molecular, impulsando la innovación en el diseño de medicamentos dirigidos. Además, las mejoras en la tecnología de formulación—como las terapias de liberación prolongada y combinadas—están optimizando la conveniencia de la dosificación y la eficacia. Las crecientes inversiones en I+D y ensayos clínicos continúan introduciendo nuevas opciones terapéuticas, ampliando la accesibilidad de los pacientes a tratamientos modernos para la psoriasis.
Tendencias y Oportunidades Clave
Creciente Demanda de Biosimilares y Terapias Rentables
La expiración de patentes para los principales biológicos ha abierto nuevas oportunidades para el desarrollo de biosimilares, ofreciendo una eficacia comparable a costos más bajos. Los biosimilares están impulsando la asequibilidad y ampliando el acceso a tratamientos avanzados para la psoriasis en mercados sensibles al costo. Las compañías farmacéuticas se están enfocando en carteras de biosimilares para fortalecer su presencia en el mercado y competir en segmentos de alta demanda. Los gobiernos y los proveedores de atención médica están promoviendo la adopción de biosimilares a través de marcos regulatorios favorables, lo que mejorará la competitividad del mercado y garantizará la sostenibilidad a largo plazo de las terapias basadas en biológicos a nivel mundial.
- Por ejemplo, Imraldi de Samsung Bioepis y Biogen, un biosimilar de Humira, es parte de una cartera que, junto con Benepali y Flixabi, ha ayudado a casi 253,000 pacientes en toda Europa. Amjevita de Amgen, el primer biosimilar de adalimumab aprobado por la FDA, ha sido recetado a más de 300,000 pacientes en más de 60 países, acumulando cuatro años de experiencia en el mundo real fuera de los Estados Unidos.
Expansión de los Enfoques de Medicina Personalizada y de Precisión
La medicina personalizada está emergiendo como una tendencia clave en el cuidado de la psoriasis, enfocándose en las respuestas específicas de los pacientes y los perfiles genéticos. La selección de medicamentos basada en biomarcadores y la dosificación precisa están mejorando las tasas de éxito del tratamiento y reduciendo los efectos adversos. Las empresas farmacéuticas están invirtiendo en diagnósticos complementarios e investigación genómica para desarrollar terapias individualizadas. Se espera que esta tendencia redefina la práctica clínica al proporcionar estrategias de tratamiento personalizadas que mejoren la satisfacción del paciente y los resultados a largo plazo. La integración de la inteligencia artificial y el análisis de datos en dermatología apoya aún más el desarrollo y monitoreo de medicamentos basados en precisión.
- Por ejemplo, Novartis utiliza datos del mundo real y programas de apoyo al paciente para su tratamiento Cosentyx, que se dirige a la citocina IL-17A, con dosificación basada en grandes ensayos clínicos. UCB está involucrada en dermatología y apunta a la vía IL-17 con su medicamento Bimzelx, y la investigación genética es común en el campo de la psoriasis para identificar factores de riesgo genético e informar sobre posibles enfoques de medicina de precisión.
Desafíos Clave
Alto Costo de las Terapias Biológicas y Dirigidas
A pesar de la fuerte eficacia clínica, el alto costo de los tratamientos biológicos sigue siendo una barrera importante para su adopción generalizada. Muchos pacientes en países de ingresos bajos y medios enfrentan acceso limitado debido a problemas de asequibilidad y cobertura de seguro inadecuada. Los altos costos de producción y distribución asociados con los biológicos también tensan los presupuestos de salud. Aunque los biosimilares ofrecen algún alivio, las disparidades de precios continúan limitando el alcance del mercado. Reducir los costos a través de la innovación en la fabricación, la producción local y las reformas políticas es fundamental para mejorar la accesibilidad global a los tratamientos antipsoriáticos avanzados.
Efectos Adversos y Preocupaciones de Seguridad a Largo Plazo
Los posibles efectos secundarios y los problemas de seguridad a largo plazo asociados con las terapias sistémicas y biológicas presentan desafíos continuos. Los medicamentos inmunosupresores pueden aumentar el riesgo de infecciones, daño hepático o malignidades, lo que lleva a prácticas de prescripción cautelosas. La monitorización continua y las evaluaciones regulatorias estrictas son necesarias para garantizar la seguridad del paciente. Las empresas farmacéuticas deben invertir en una sólida vigilancia post-comercialización e investigación clínica para evaluar los perfiles de eficacia y seguridad a largo plazo. Abordar estas preocupaciones a través de la innovación y la educación del paciente es esencial para mantener la confianza y la adopción en el mercado de antipsoriáticos.
Análisis Regional
América del Norte
América del Norte domina el mercado de antipsoriáticos con una participación del 41.5% en 2024, impulsada por la alta prevalencia de la enfermedad, una sólida infraestructura de salud y la rápida adopción de terapias biológicas. Estados Unidos lidera la región con un uso extensivo de biológicos avanzados y biosimilares, respaldado por políticas de reembolso favorables. Los lanzamientos continuos de productos y la investigación clínica en curso por parte de los principales actores farmacéuticos fortalecen aún más el crecimiento regional. Canadá también contribuye significativamente a través de una mayor concienciación e iniciativas de diagnóstico temprano. La presencia de líderes de mercado importantes y el acceso en expansión a la atención dermatológica especializada continúan reforzando la posición de liderazgo de América del Norte.
Europa
Europa tiene una participación del 28.4% en 2024, respaldada por una amplia concienciación sobre el manejo de la psoriasis y sólidos sistemas de cobertura sanitaria. Países como Alemania, el Reino Unido y Francia son contribuyentes clave, con una alta adopción de terapias biológicas y biosimilares. Las iniciativas gubernamentales que promueven el acceso a tratamientos asequibles y el sólido apoyo regulatorio para los biosimilares están impulsando un crecimiento constante. Las inversiones continuas en investigación y programas de asistencia al paciente mejoran el manejo de la enfermedad. El enfoque de la región en la innovación y la adopción temprana de terapias posiciona a Europa como uno de los mercados más maduros y estables para tratamientos antipsoriáticos.
Asia-Pacífico
Asia-Pacífico representa una participación del 21.9% en 2024, emergiendo como el mercado regional de más rápido crecimiento debido al aumento de la prevalencia de la psoriasis y al incremento del gasto en atención médica. China, Japón e India son países líderes con un acceso creciente a la atención dermatológica y una mayor aceptación de las terapias biológicas. La mejora en la concienciación, la rápida urbanización y la expansión de las capacidades de fabricación farmacéutica apoyan aún más el crecimiento regional. Los gobiernos se centran en mejorar la accesibilidad a la atención médica y los procesos de aprobación para medicamentos innovadores. La creciente presencia de empresas farmacéuticas globales y locales está impulsando la asequibilidad y accesibilidad en diversas poblaciones de pacientes en Asia-Pacífico.
América Latina
América Latina representa una participación del 5.2% en 2024, con Brasil y México sirviendo como mercados clave impulsados por el aumento de la concienciación y la expansión de las inversiones en atención médica. Las crecientes tasas de diagnóstico y el acceso a medicamentos biológicos están mejorando la adopción de tratamientos. Sin embargo, las barreras de costo y la cobertura de seguro desigual limitan una penetración más amplia del mercado. Los gobiernos están promoviendo iniciativas de salud pública para mejorar los servicios de dermatología y reducir la carga de la enfermedad. Las asociaciones entre empresas farmacéuticas globales y distribuidores regionales están mejorando la disponibilidad de productos, ayudando a la región a avanzar hacia una mayor accesibilidad al tratamiento y concienciación sobre el manejo de la psoriasis.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación del 3.0% en 2024, respaldada por el aumento de la inversión en infraestructura sanitaria y un aumento gradual en la concienciación sobre el cuidado dermatológico. Países como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica están liderando en la adopción de terapias avanzadas. El creciente gasto en atención médica privada y la mejor disponibilidad de medicamentos de marca están impulsando el crecimiento. Sin embargo, la limitada asequibilidad y la escasez de dermatólogos especializados continúan restringiendo la expansión del mercado. Se espera que los esfuerzos hacia la modernización de la atención médica y la introducción de biosimilares rentables fortalezcan el potencial futuro del mercado de la región.
Segmentaciones del Mercado:
Por Tipo de Medicamento
- Medicamentos Antipsoriáticos Biológicos
- Medicamentos Sistémicos No Biológicos
- Agentes Antipsoriáticos Tópicos
- Terapia Combinada
Por Vía de Administración
- Oral
- Inyectable
- Tópica
Por Tipo de Psoriasis
- Psoriasis en Placas
- Psoriasis Guttata
- Psoriasis Inversa
- Psoriasis Eritrodérmica
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de antipsoriáticos destaca la presencia de importantes actores como Novartis AG, Johnson & Johnson Services, Inc., AbbVie Inc., Amgen Inc., Pfizer Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, UCB S.A., Sun Pharmaceutical Industries Ltd., y Leo Pharma A/S. Estas empresas dominan el mercado global a través de extensos portafolios de productos biológicos, biosimilares y formulaciones tópicas. El mercado está moderadamente consolidado, con innovación continua en inmunomoduladores y terapias dirigidas que impulsan la competencia. Las colaboraciones estratégicas, los ensayos clínicos y las aprobaciones regulatorias están expandiendo el alcance del mercado y la diferenciación de productos. Las empresas están invirtiendo fuertemente en I&D para desarrollar biológicos de próxima generación y pequeñas moléculas orales con mejor eficacia y seguridad. Además, la expansión en economías emergentes y las estrategias de precios centradas en el paciente son áreas clave de enfoque para mejorar la accesibilidad y fortalecer la competitividad global en soluciones de tratamiento para la psoriasis.
Análisis de Jugadores Clave
- Novartis AG
- Johnson & Johnson Services, Inc.
- AbbVie Inc.
- Amgen Inc.
- Pfizer Inc.
- Eli Lilly and Company
- Bristol-Myers Squibb Company
- UCB S.A.
- Sun Pharmaceutical Industries Ltd.
- Leo Pharma A/S
Desarrollos Recientes
- En junio de 2025, Sun Pharmaceutical Industries Ltd. informó resultados principales de un ensayo de Fase 2 de su candidato modulador del receptor S1P₁ SCD‑044 en psoriasis en placas de moderada a severa (263 pacientes inscritos) — el ensayo no alcanzó su objetivo principal.
- En noviembre de 2023, Amgen Inc. anunció resultados del estudio global de Fase 4 FOREMOST de su fármaco oral de molécula pequeña Otezla® (apremilast) en artritis psoriásica oligoarticular temprana, una indicación relacionada con el cuidado de la psoriasis.
- En marzo de 2023, AbbVie Inc. publicó resultados de 52 semanas de un estudio abierto de su inhibidor de IL-23 SKYRIZI® (risankizumab) en pacientes con psoriasis en placas que habían tenido una respuesta subóptima previa a la terapia con inhibidores de IL-17.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Fármaco, Vía de Administración, Tipo de Psoriasis, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de terapias biológicas y dirigidas continuará creciendo con mejores resultados de tratamiento.
- Los biosimilares ganarán mayor aceptación, mejorando la asequibilidad y el acceso en regiones en desarrollo.
- La medicina personalizada y de precisión dará forma a las estrategias futuras de manejo de la psoriasis.
- Los inhibidores orales de molécula pequeña se expandirán como alternativas convenientes a los biológicos inyectables.
- El aumento de la inversión en I+D conducirá al desarrollo de fármacos inmunomoduladores de próxima generación.
- La dermatología digital y la telemedicina mejorarán el diagnóstico y el monitoreo del tratamiento.
- Las colaboraciones farmacéuticas acelerarán la innovación y la expansión del mercado global.
- El aumento de la conciencia y los programas de diagnóstico temprano impulsarán las tasas de tratamiento de pacientes.
- El apoyo regulatorio para biosimilares y terapias rentables fortalecerá la competitividad del mercado.
- Asia-Pacífico emergerá como una región clave de crecimiento debido al acceso creciente a la atención médica y al aumento de la conciencia de los pacientes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de antipsoriáticos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de antipsoriáticos entre 2025 y 2032?
¿Qué segmento del mercado de antipsoriáticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de antipsoriáticos?
¿Quiénes son las empresas líderes en el mercado de antipsoriáticos?
¿Qué región comandó la mayor parte del mercado de antipsoriáticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Antipsoriásicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Antipsoriásicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26 billion → 2032: USD 56.72 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Antipsoriásicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Antipsoriásicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Antipsoriásicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Antipsoriásicos Market Drivers
- 3.3 Mercado de Antipsoriásicos Market Restraints & Challenges
- 3.4 Mercado de Antipsoriásicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Antipsoriásicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Antipsoriásicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Antipsoriásicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Antipsoriásicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Antipsoriásicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Antipsoriásicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Antipsoriásicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Antipsoriásicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Antipsoriásicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Antipsoriásicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Antipsoriásicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Antipsoriásicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Antipsoriásicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Antipsoriásicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Antipsoriásicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Antipsoriásicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Antipsoriásicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Antipsoriásicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Antipsoriásicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
