
Visión General del Mercado
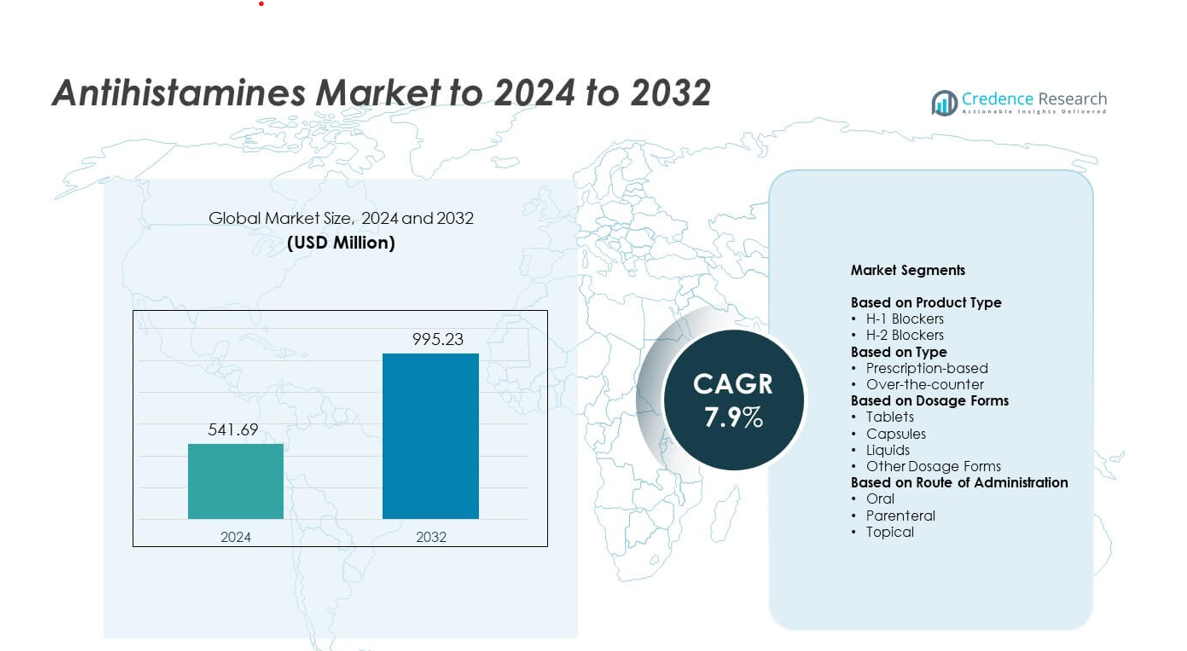
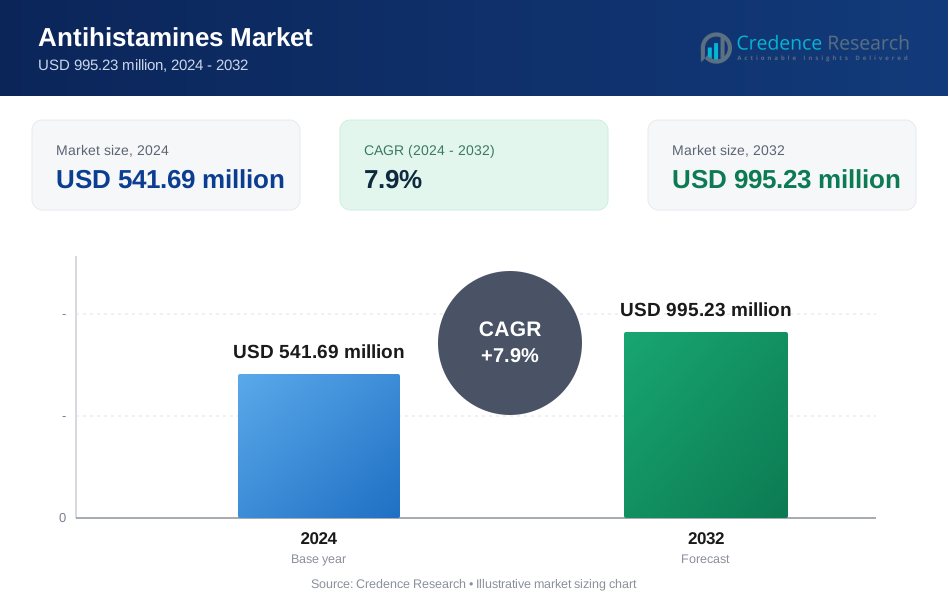
El tamaño del mercado de antihistamínicos fue valorado en USD 541.69 millones en 2024 y se anticipa que alcanzará USD 995.23 millones para 2032, con un CAGR del 7.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Antihistamínicos 2024 | USD 541.69 millones |
| Mercado de Antihistamínicos, CAGR | 7.9% |
| Tamaño del Mercado de Antihistamínicos 2032 | USD 995.23 millones |
El mercado de antihistamínicos está conformado por grandes compañías farmacéuticas y de salud del consumidor a nivel mundial que ofrecen amplias gamas de OTC, opciones de prescripción y formulaciones avanzadas no sedantes. Estos actores fortalecen sus posiciones a través de fuertes redes de farmacias, expansión del comercio minorista digital e innovación constante de productos orientada a mejorar la seguridad y la usabilidad diaria. América del Norte lideró el mercado en 2024 con un 38% de participación, respaldada por una alta prevalencia de alergias y un fuerte acceso a medicamentos OTC. Europa le siguió con aproximadamente un 30% de participación debido a sistemas de salud establecidos y al aumento de casos de alergias estacionales, mientras que Asia Pacífico mantuvo cerca del 22% de participación y siguió siendo la región de más rápido crecimiento.
Perspectivas del Mercado
- El mercado de antihistamínicos alcanzó USD 541.69 millones en 2024 y se proyecta que alcance USD 995.23 millones para 2032, creciendo a un CAGR del 7.9%.
- El aumento de la prevalencia de alergias y la fuerte demanda de antihistamínicos no sedantes impulsan una expansión constante en los canales OTC y de prescripción.
- Las formulaciones de liberación prolongada y la creciente adopción de líquidos amigables para pediatría configuran las tendencias clave del mercado, respaldadas por una mayor accesibilidad al comercio electrónico.
- La competencia se intensifica a medida que las principales empresas amplían sus carteras de OTC, fortalecen la distribución y se centran en medicamentos de segunda generación más seguros, mientras que los genéricos ganan tracción en regiones sensibles al costo.
- América del Norte tuvo un 38% de participación en 2024, Europa representó el 30%, y Asia Pacífico capturó el 22%, mientras que los bloqueadores H-1 dominaron por tipo de producto con un 72% de participación.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los bloqueadores H-1 dominaron el mercado de antihistamínicos en 2024 con casi un 72% de participación. La fuerte adopción provino de su papel en el tratamiento de la rinitis alérgica, la urticaria y las alergias estacionales. El aumento de casos de alergias al polen y la mayor demanda de medicamentos de segunda generación no sedantes apoyaron su uso más amplio. Los bloqueadores H-2 tuvieron una participación menor debido a su uso enfocado en el control del ácido gástrico en lugar de un tratamiento amplio de alergias. La creciente conciencia sobre las condiciones relacionadas con el ácido a largo plazo mantuvo la demanda estable pero inferior a los agentes H-1.
- Por ejemplo, Allegra de Sanofi (fexofenadina), un bloqueador H-1 de segunda generación, está aprobado para adultos y niños de 12 años en adelante a una dosis de 60 mg dos veces al día para la rinitis alérgica estacional o 180 mg una vez al día para la urticaria idiopática crónica.
Por Tipo
Los antihistamínicos de venta libre lideraron el mercado en 2024 con aproximadamente un 63% de participación. El fácil acceso, la amplia disponibilidad en tiendas y la fuerte demanda de automedicación impulsaron el crecimiento. Los medicamentos OTC no sedantes como cetirizina, loratadina y fexofenadina ganaron tracción constante. Los antihistamínicos con receta mantuvieron una participación moderada, impulsados por casos de alergias severas y manejo de urticaria crónica. La terapia dirigida por médicos siguió siendo esencial para los pacientes que requieren opciones de tratamiento de mayor potencia o combinadas.
- Por ejemplo, la marca OTC Zyrtec Allergy de Johnson & Johnson recomienda un comprimido de cetirizina de 10 mg una vez al día para adultos y niños de 6 años en adelante, con un límite claro de no más de un comprimido de 10 mg en 24 horas.
Por Formas de Dosificación
Los comprimidos dominaron el mercado en 2024 con aproximadamente un 58% de participación. La fuerte preferencia provino de la facilidad de uso, larga vida útil y amplia disponibilidad en canales minoristas y en línea. Los comprimidos ofrecieron una dosificación consistente y apoyaron una fuerte adherencia del paciente. Las formas líquidas crecieron en grupos pediátricos y geriátricos debido a la facilidad de deglución y la dosificación flexible. Las cápsulas y otras formas mantuvieron una demanda de nicho para usuarios que buscan formatos de entrega alternativos u opciones de liberación rápida.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Alergias
Los casos de alergias a nivel mundial continúan aumentando debido a la contaminación, los cambios climáticos y los estilos de vida urbanos. Este aumento expande la demanda de antihistamínicos de acción rápida en todos los grupos de edad. El creciente diagnóstico de rinitis alérgica y urticaria crónica fortalece aún más la adopción de productos. El acceso más amplio tanto a medicamentos OTC como con receta respalda un crecimiento constante en farmacias y plataformas en línea.
- Por ejemplo, la FDA de EE. UU. informó que se vendieron más de 60 millones de paquetes de medicamentos orales para alergias como productos de cetirizina (incluyendo Zyrtec de Johnson & Johnson) y productos de levocetirizina en 2022, mientras que se identificaron más de 200 casos globales de picazón severa después de dejar estos medicamentos entre abril de 2017 y julio de 2023, indicando un uso muy alto en el mundo real.
Cambio Hacia Antihistamínicos No Sedantes
Los antihistamínicos de segunda generación ganan fuerte tracción debido a menos efectos secundarios y mejor seguridad. Los consumidores prefieren opciones no sedantes para uso diario, especialmente durante las temporadas altas de alergias. La amplia aprobación de los médicos y el fuerte respaldo clínico también impulsan la adopción. Los actores del mercado expanden las formulaciones no somnolientas para satisfacer la alta demanda en canales minoristas y de comercio electrónico.
- Por ejemplo, las tabletas Xyzal Allergy 24HR de Opella contienen 5 mg de levocetirizina, y las Guías de Hechos de Medicamentos OTC y de dosificación profesional especifican un comprimido de 5 mg una vez al día por la noche para adultos y niños de 12 a 64 años, con la opción de 2.5 mg una vez al día para síntomas más leves, reflejando regímenes de baja sedación una vez al día.
Expansión de la Disponibilidad de OTC
Los antihistamínicos OTC siguen siendo un motor de crecimiento importante debido al fácil acceso y las altas tasas de automedicación. Las cadenas minoristas, supermercados y farmacias en línea mejoran el alcance de las marcas líderes. El creciente conocimiento del consumidor fomenta el manejo temprano de los síntomas. Este cambio reduce la dependencia de las recetas y aumenta el volumen total del mercado.
Tendencias y Oportunidades Clave
Crecimiento de Formulaciones Combinadas y de Liberación Prolongada
Las empresas farmacéuticas invierten en formulaciones avanzadas que ofrecen alivio prolongado y control de múltiples síntomas. Los productos de liberación prolongada mejoran la conveniencia del paciente y reducen la frecuencia de dosificación. Las opciones combinadas que abordan la congestión nasal y los desencadenantes estacionales ganan mayor interés. Estas innovaciones abren fuertes oportunidades para la diferenciación en un mercado competitivo.
- Por ejemplo, las tabletas de liberación prolongada Claritin-D de Bayer / tabletas equivalentes de loratadina-pseudoefedrina contienen 5 mg de loratadina y 120 mg de pseudoefedrina en cada tableta de 12 horas, con una guía de dosificación para adultos y niños de 12 años en adelante de una tableta cada 12 horas, y un máximo de dos tabletas en 24 horas.
Expansión en la Demanda Pediátrica y Geriátrica
El aumento de la conciencia sobre las alergias entre los cuidadores impulsa la demanda de formatos líquidos y disolubles amigables para los niños. Las poblaciones envejecidas también requieren antihistamínicos más seguros debido a comorbilidades y sensibilidad a la sedación. Las empresas amplían las opciones de dosificación para satisfacer las diversas necesidades de los pacientes. Esta tendencia apoya una mayor penetración en el mercado en ambos segmentos específicos por edad.
- Por ejemplo, el etiquetado pediátrico del Jarabe Elriz (levocetirizina) de Zuventus Healthcare recomienda una dosis diaria total de 2.5 mg para niños pequeños, administrada como 1.25 mg (2.5 mL) dos veces al día, abordando directamente las necesidades de dosificación pediátrica con un formato líquido adaptado a la edad.
Desafíos Clave
Efectos Adversos y Preocupaciones de Seguridad
Algunos antihistamínicos presentan riesgos de somnolencia, deterioro cognitivo e interacciones con terapias existentes. Los medicamentos más antiguos de primera generación enfrentan escrutinio debido a los efectos de sedación. Estas preocupaciones impulsan a los consumidores y médicos a buscar alternativas más seguras. Los organismos reguladores monitorean el etiquetado y restringen ciertas formulaciones, limitando una adopción más amplia.
Competencia de Terapias Alternativas
La inmunoterapia para alergias, los corticosteroides nasales y los biológicos presentan fuertes alternativas para condiciones crónicas. Estos tratamientos reducen la dependencia de los antihistamínicos en casos severos. El creciente uso de terapias de desensibilización a largo plazo cambia los patrones de demanda. Los actores del mercado deben innovar para mantenerse competitivos frente a opciones avanzadas y dirigidas.
Análisis Regional
Norteamérica
Norteamérica tuvo la mayor participación del mercado de antihistamínicos en 2024 con casi el 38%. La fuerte prevalencia de alergias, la adopción generalizada de OTC y una red madura de farmacias minoristas respaldaron una alta demanda. Los picos de polen estacionales y el aumento de casos de alergias crónicas expandieron aún más el uso del producto. La región también se beneficia de fuertes campañas de concienciación y acceso rápido a nuevas formulaciones no sedantes. La amplia cobertura de seguros para productos con receta y el fuerte crecimiento del comercio electrónico fortalecieron la posición general del mercado.
Europa
Europa representó aproximadamente el 30% del mercado de antihistamínicos en 2024. Las altas tasas de rinitis alérgica, los estrictos estándares clínicos y la mayor preferencia por los antihistamínicos de segunda generación impulsaron una adopción más amplia. La sólida infraestructura sanitaria de la región permitió un diagnóstico y tratamiento consistentes. El crecimiento en el autocuidado y la orientación liderada por farmacias impulsó aún más las ventas de OTC. La creciente demanda en Alemania, el Reino Unido, Francia e Italia apoyó una expansión estable del mercado durante el período.
Asia Pacífico
Asia Pacífico tuvo aproximadamente el 22% de participación en 2024 y se mantuvo como la región de más rápido crecimiento. Los crecientes niveles de contaminación, las poblaciones urbanas en expansión y el aumento de la conciencia sobre las alergias contribuyeron a un mayor uso de antihistamínicos. El acceso asequible a OTC y un grupo de ingresos medios en crecimiento respaldaron una fuerte aceptación del producto. Países como China, India y Japón vieron una demanda notable tanto de formatos de tabletas como líquidos. La rápida penetración del comercio electrónico fortaleció aún más las ventas en esta región.
América Latina
América Latina capturó casi el 6% de la cuota de mercado en 2024. El aumento en los diagnósticos de alergias estacionales y el acceso creciente a medicamentos de venta libre apoyaron un crecimiento gradual. La urbanización y la mayor exposición a desencadenantes ambientales crearon una demanda más fuerte de antihistamínicos de uso diario. Brasil y México lideraron la expansión del mercado debido a redes más amplias de farmacias minoristas. Las limitaciones económicas limitaron la adopción de productos premium pero mantuvieron la demanda de formulaciones genéricas asequibles.
Oriente Medio y África
Oriente Medio y África representaron aproximadamente el 4% de la cuota en 2024. El crecimiento provino de la mejora en el acceso a la atención médica, el aumento de la conciencia sobre las condiciones alérgicas y la expansión de las cadenas de farmacias. Los climas más cálidos y la exposición al polvo contribuyeron a un mayor número de casos de rinitis alérgica. Países como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica mostraron una aceptación constante de antihistamínicos de venta libre. El acceso limitado a especialistas en algunas áreas ralentizó la demanda de recetas pero impulsó una mayor dependencia de los canales minoristas.
Segmentaciones del Mercado:
Por Tipo de Producto
- Bloqueadores H-1
- Bloqueadores H-2
Por Tipo
- Basado en receta
- De venta libre
Por Formas de Dosificación
- Tabletas
- Cápsulas
- Líquidos
- Otras Formas de Dosificación
Por Vía de Administración
- Oral
- Parenteral
- Tópica
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de antihistamínicos cuenta con importantes empresas como Sun Pharmaceutical Industries Inc., Novartis AG, Himalaya Wellness Company, GlaxoSmithKline PLC, Bayer AG y Sanofi Consumer Healthcare. Estos actores compiten a través de una fuerte presencia minorista, carteras ampliadas de productos de venta libre y un desarrollo constante de formulaciones de segunda generación más seguras. Los fabricantes se centran en una mayor disponibilidad en farmacias y canales de comercio electrónico para llegar a grupos de consumidores más amplios. La innovación de productos se centra en opciones no sedantes, formatos de liberación prolongada y soluciones amigables para niños para fortalecer la preferencia de marca. Las empresas también invierten en programas de concienciación que apoyan la gestión temprana de alergias y aumentan las compras repetidas. La creciente demanda de productos de uso diario anima a las empresas a mejorar las cadenas de suministro y mejorar la eficiencia de la distribución global.
Análisis de Jugadores Clave
- Sun Pharmaceutical Industries Inc.
- Novartis AG
- Himalaya Wellness Company
- GlaxoSmithKline PLC
- Bayer AG
- Sanofi Consumer Healthcare
Desarrollos Recientes
- En 2025, GlaxoSmithKline PLC lanzó un antihistamínico equivalente a Claritin mejorado en los mercados de Asia-Pacífico.
- En 2025, Sanofi Consumer Healthcare India Limited lanzó Allegra-D en India.
- En 2025, Novartis recibió la aprobación de la FDA para Rhapsido (remibrutinib), el primer BTKi oral dirigido para la urticaria espontánea crónica (CSU) en pacientes sintomáticos con antihistamínicos H1.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo, Formas de Dosificación, Vía de Administración y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de antihistamínicos no sedantes crecerá a medida que los consumidores busquen opciones más seguras para uso diario.
- Las ventas OTC aumentarán debido a los fuertes hábitos de automedicación y al mayor acceso a farmacias digitales.
- Las formulaciones de liberación prolongada y multi-síntoma ganarán tracción para un alivio más prolongado.
- Los casos de alergia aumentarán con la contaminación y los cambios climáticos, impulsando una expansión constante del mercado.
- Los formatos líquidos y disolubles amigables para pediatría verán una mayor adopción en los mercados clave.
- Las herramientas digitales de gestión de alergias apoyarán una mejor adherencia al tratamiento y selección de productos.
- Los biológicos y la inmunoterapia presionarán a los antihistamínicos pero ampliarán las oportunidades de tratamiento combinado.
- Los antihistamínicos genéricos fortalecerán su participación en regiones sensibles al costo.
- Las plataformas de comercio electrónico aumentarán la visibilidad del producto y acelerarán las compras repetidas.
- Los fabricantes aumentarán la inversión en formulaciones más seguras, dirigidas y de acción más rápida.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de antihistamínicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de antihistamínicos entre 2025 y 2032?
¿Qué segmento del mercado de antihistamínicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de antihistamínicos?
¿Quiénes son las empresas líderes en el mercado de antihistamínicos?
¿Qué región comandó la mayor parte del mercado de antihistamínicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de antihistamínicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de antihistamínicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 541.69 million → 2032: USD 995.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de antihistamínicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de antihistamínicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de antihistamínicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de antihistamínicos Market Drivers
- 3.3 Mercado de antihistamínicos Market Restraints & Challenges
- 3.4 Mercado de antihistamínicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de antihistamínicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de antihistamínicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de antihistamínicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de antihistamínicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de antihistamínicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de antihistamínicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de antihistamínicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de antihistamínicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de antihistamínicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de antihistamínicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de antihistamínicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de antihistamínicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de antihistamínicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de antihistamínicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de antihistamínicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de antihistamínicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de antihistamínicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de antihistamínicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de antihistamínicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
