
Visión General del Mercado:
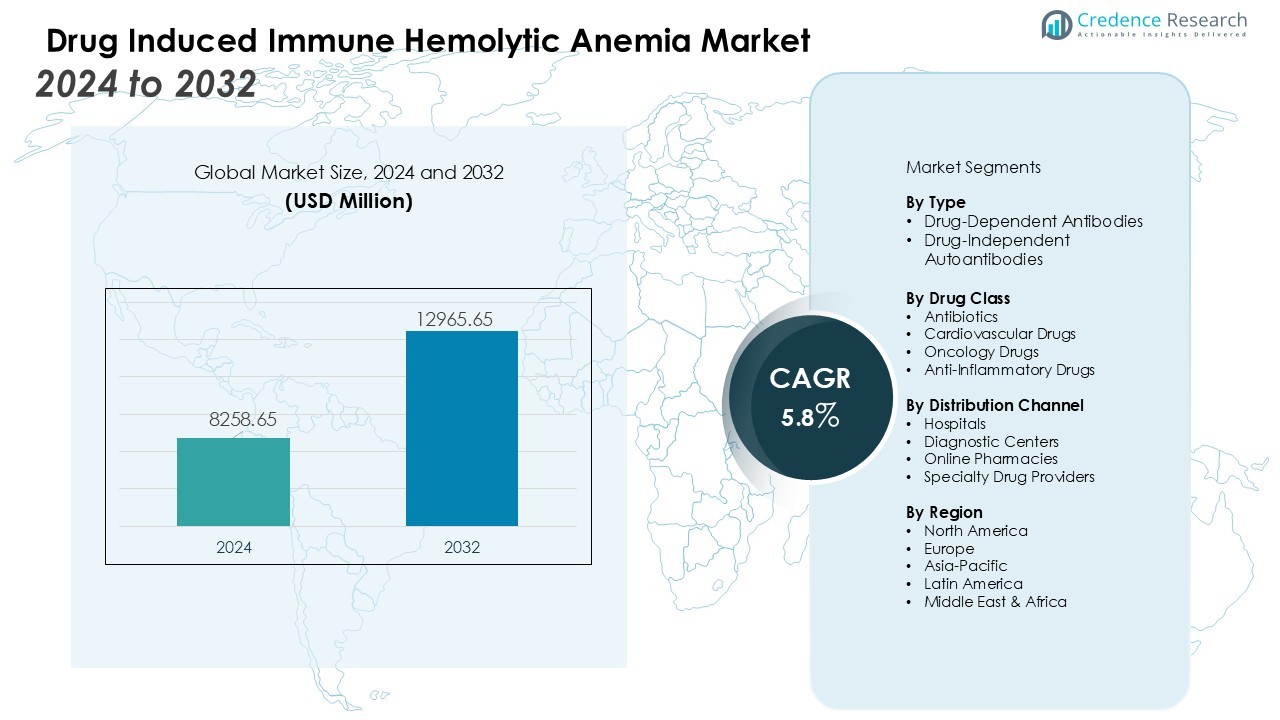
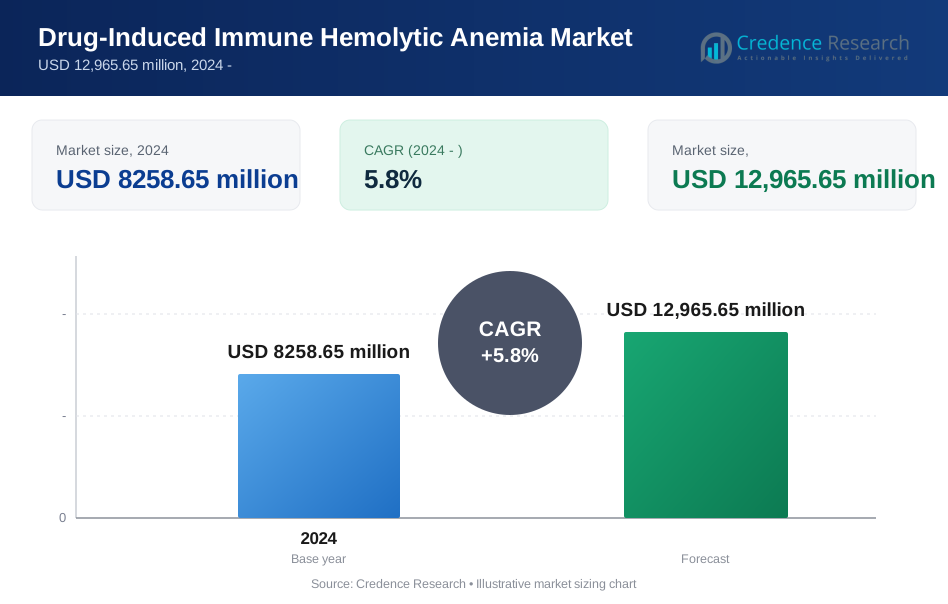
El tamaño del mercado de la anemia hemolítica inmune inducida por medicamentos se valoró en USD 8258.65 millones en 2024 y se anticipa que alcanzará USD 12965.65 millones para 2032, con un CAGR de 5.8 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Anemia Hemolítica Inmune Inducida por Medicamentos 2024 | USD 8258.65 Millones |
| Mercado de Anemia Hemolítica Inmune Inducida por Medicamentos, CAGR | 5.8 % |
| Tamaño del Mercado de Anemia Hemolítica Inmune Inducida por Medicamentos 2032 | USD 12965.65 Millones |
El crecimiento del mercado está impulsado por el aumento de la incidencia de reacciones inmunes relacionadas con medicamentos, el uso expandido de terapias de alto riesgo y la mayor disponibilidad de pruebas de Coombs, citometría de flujo y paneles de anticuerpos especializados. Las iniciativas de farmacovigilancia aumentadas, un enfoque regulatorio más fuerte en la notificación de eventos adversos de medicamentos y actualizaciones continuas de las guías de manejo clínico apoyan aún más la adopción de vías de diagnóstico y tratamiento. El creciente énfasis en la medicina personalizada y la mejor caracterización de las interacciones fármaco-anticuerpo mejora la toma de decisiones clínicas y fortalece la progresión del mercado.
Regionalmente, América del Norte lidera debido a una infraestructura de diagnóstico robusta, alta conciencia y mecanismos de notificación fuertes. Europa sigue con redes establecidas de medicina transfusional y prácticas de inmunohematología estandarizadas. Asia-Pacífico está preparada para el crecimiento más rápido a medida que la modernización del cuidado de la salud, la capacidad de laboratorio mejorada y el aumento del uso de medicamentos incrementan las tasas de detección y tratamiento en las economías emergentes.
Perspectivas del Mercado:
- El mercado de la anemia hemolítica inmune inducida por medicamentos crece de USD 8258.65 millones en 2024 a USD 12965.65 millones para 2032, respaldado por un CAGR de 5.8% y fortalecido por el aumento de reacciones inmunes relacionadas con medicamentos.
- El uso creciente de terapias de alto riesgo, incluidos antibióticos, AINEs y agentes oncológicos, impulsa la demanda de detección temprana y flujos de trabajo de diagnóstico avanzados.
- Los avances en las pruebas de Coombs, la citometría de flujo y las plataformas automatizadas mejoran la precisión diagnóstica y aceleran la identificación de casos en las redes hospitalarias.
- Los esfuerzos de farmacovigilancia intensificados y una supervisión regulatoria más estricta mejoran la notificación de eventos adversos de medicamentos, aumentando las tasas de detección confirmada de DIIHA.
- El creciente enfoque en la medicina personalizada y el perfil inmunológico apoya prácticas de prescripción más seguras y aumenta la adopción de herramientas de monitoreo.
- La limitada conciencia diagnóstica, la identificación compleja de anticuerpos y el acceso desigual a ensayos avanzados continúan restringiendo la detección oportuna en entornos con recursos limitados.
- América del Norte lidera con una infraestructura de diagnóstico fuerte, Europa progresa con redes de inmunohematología estandarizadas, y Asia-Pacífico registra el crecimiento más rápido impulsado por la expansión de la capacidad de atención médica.
Impulsores del Mercado:
Aumento de la Exposición a Clases de Medicamentos Terapéuticos de Alto Riesgo Fortalece la Expansión del Mercado
El creciente volumen de prescripciones de antibióticos, medicamentos antiinflamatorios no esteroideos y agentes oncológicos eleva la frecuencia de reacciones hemolíticas mediadas por el sistema inmunológico. La mayor dependencia de la farmacoterapia combinada amplía el grupo de pacientes vulnerables a la formación de anticuerpos inducidos por medicamentos. Los médicos monitorean estas clases de medicamentos con más cuidado, lo que apoya la identificación temprana de casos de DIIHA. El mercado de anemia hemolítica inmunitaria inducida por medicamentos se beneficia de esta mayor vigilancia porque impulsa la demanda de flujos de trabajo de diagnóstico avanzados.
- Por ejemplo, Beckman Coulter ofrece el analizador hematológico automatizado DxH 900, que procesa hasta 100 muestras por hora, para proporcionar un análisis avanzado de células sanguíneas.
Avances en Diagnósticos de Inmunohematología Mejoran la Detección de Casos
El progreso en las pruebas de Coombs, ensayos de antiglobulina especializados y citometría de flujo mejora la precisión diagnóstica. Los laboratorios despliegan plataformas automatizadas que acortan los tiempos de respuesta y apoyan el cribado de alto volumen. Permite a los médicos diferenciar los anticuerpos dependientes de medicamentos de otras causas hemolíticas con mayor confianza. El mercado de anemia hemolítica inmunitaria inducida por medicamentos gana impulso con la adopción de estas tecnologías en redes hospitalarias.
- Por ejemplo, el analizador Ortho Vision se centra en la automatización y la reducción de pasos manuales en lugar de una alta tasa de procesamiento de muestras. Logra un tiempo de respuesta promedio de aproximadamente 25 minutos para pruebas rutinarias, con el 95% de los resultados disponibles en menos de 40 minutos.
Intensificación de la Farmacovigilancia y Supervisión Regulatoria Eleva las Tasas de Reporte
Las autoridades sanitarias imponen estándares más estrictos de documentación de eventos adversos, lo que mejora la visibilidad de la DIIHA en entornos terapéuticos. Los equipos de farmacovigilancia rastrean las reacciones inducidas por medicamentos de manera más sistemática, lo que aumenta el reporte de casos confirmados. Los hospitales integran sistemas de monitoreo electrónico que señalan patrones hemolíticos vinculados a exposiciones específicas a medicamentos. El mercado de anemia hemolítica inmunitaria inducida por medicamentos avanza cuando una supervisión más fuerte apoya la recopilación de datos consistente.
Mayor Énfasis en la Terapia Personalizada y Prácticas de Prescripción Más Seguras Fomenta la Adopción Más Amplia de Herramientas de Monitoreo
Los médicos priorizan la selección de medicamentos adaptada para minimizar los riesgos mediados por el sistema inmunológico, lo que aumenta el uso de estrategias de monitoreo específicas para el paciente. El perfilado genético e inmunológico mejora la comprensión de la susceptibilidad individual a la hemólisis. Fomenta la intervención temprana y ajustes terapéuticos más apropiados. El mercado de anemia hemolítica inmunitaria inducida por medicamentos recibe apoyo del cambio hacia una práctica clínica basada en la precisión.
Tendencias del Mercado:
La Creciente Integración de Tecnologías de Diagnóstico Avanzadas Remodela la Práctica Clínica
Los proveedores de atención médica adoptan plataformas de inmunohematología de alta sensibilidad que mejoran la detección de anticuerpos dependientes de medicamentos. Los sistemas automatizados de pruebas de Coombs acortan el tiempo de análisis y refuerzan la eficiencia del laboratorio. Apoya un cribado más amplio en pacientes que reciben clases de medicamentos de alto riesgo y mejora la confianza clínica en el diagnóstico diferencial. La patología digital y la interpretación de imágenes apoyada por IA ganan terreno y mejoran la precisión en perfiles hemolíticos complejos. Los hospitales invierten en plataformas de datos integradas que vinculan los hallazgos de laboratorio con historiales farmacológicos para refinar el soporte de decisiones. El mercado de anemia hemolítica inmunitaria inducida por medicamentos refleja este cambio hacia la precisión diagnóstica impulsada por la tecnología y la adopción más amplia de flujos de trabajo de pruebas estandarizados.
- Por ejemplo, el analizador IH-1000 de Bio-Rad Laboratories utiliza tecnología de gel, que ha demostrado alta sensibilidad en la detección de anticuerpos IgG débiles en glóbulos rojos, a menudo superior a las pruebas manuales en tubo. Los sistemas automatizados de pruebas de Coombs como el IH-1000 reducen el tiempo de análisis, disminuyen los errores manuales y refuerzan la eficiencia del laboratorio mediante la automatización lean y capacidades de alto rendimiento.
Preferencia Creciente por la Prescripción Basada en Precisión y Estratificación de Riesgo Individualizada
Los clínicos alinean las decisiones terapéuticas con marcadores inmunológicos y genéticos específicos del paciente para reducir las complicaciones hemolíticas. Los informes de evidencia del mundo real fortalecen los modelos predictivos que identifican combinaciones de medicamentos de alto riesgo. Apoya los ajustes dinámicos del tratamiento y reduce la probabilidad de reacciones inmunomediadas severas. Las compañías farmacéuticas se centran en desarrollar formulaciones más seguras que demuestren menor inmunogenicidad en el uso clínico rutinario. Las guías clínicas destacan vías de monitoreo estructuradas que mejoran el reconocimiento temprano de patrones hemolíticos. El mercado de anemia hemolítica inmune inducida por medicamentos se beneficia del creciente énfasis en el cuidado de precisión, lo que promueve el uso consistente de herramientas de vigilancia y estrategias de mitigación de riesgos en los sistemas de salud.
- Por ejemplo, Roche desarrolló la prueba de Anticuerpo Monoclonal de Conejo IDH1 R132H (MRQ-67), que detecta la mutación específica R132H en el gen IDH1 utilizando inmunohistoquímica para una estratificación precisa del tratamiento del glioma.
Análisis de Desafíos del Mercado:
La Limitada Conciencia Diagnóstica y la Complejidad de la Identificación de Anticuerpos Restringen la Detección Oportuna
Los clínicos y los equipos de laboratorio enfrentan desafíos al reconocer los indicadores tempranos de hemólisis dependiente de medicamentos, lo que retrasa la intervención. La complejidad diagnóstica aumenta cuando los patrones de anticuerpos imitan otras condiciones inmunomediadas. Requiere experiencia especializada que muchas instalaciones no poseen. La disponibilidad inconsistente de ensayos avanzados de inmunohematología amplía la brecha entre las necesidades de detección y las capacidades reales. La precisión de los informes sufre cuando los centros con pocos recursos dependen de métodos de prueba básicos. El mercado de anemia hemolítica inmune inducida por medicamentos enfrenta barreras estructurales que ralentizan la adopción de flujos de trabajo diagnósticos integrales.
La Variabilidad en la Respuesta a Medicamentos y la Falta de Vías de Monitoreo Estandarizadas Limitan la Gestión Consistente
Las respuestas de los pacientes varían ampliamente debido a perfiles inmunológicos individuales, lo que complica la evaluación de riesgos. Los sistemas de salud luchan por implementar protocolos de monitoreo uniformes en diversos entornos clínicos. Reduce la previsibilidad de las decisiones de tratamiento y aumenta el potencial de episodios hemolíticos recurrentes. Los datos clínicos limitados para reacciones raras inducidas por medicamentos restringen el desarrollo de guías basadas en evidencia. El etiquetado farmacéutico a menudo carece de información detallada sobre la estratificación de riesgos que los clínicos necesitan. El mercado de anemia hemolítica inmune inducida por medicamentos enfrenta obstáculos que provienen de prácticas clínicas inconsistentes y datos del mundo real fragmentados.
Oportunidades del Mercado:
La Expansión de Soluciones Diagnósticas Avanzadas Crea un Potencial Comercial Fuerte
Los proveedores de atención médica invierten en plataformas de detección de anticuerpos de alta sensibilidad que apoyan una identificación más rápida y precisa de la hemólisis inducida por medicamentos. Las herramientas de interpretación respaldadas por IA mejoran la confianza diagnóstica y reducen la carga sobre el personal especializado de laboratorio. Fomenta un cribado más amplio de pacientes expuestos a categorías de medicamentos de alto riesgo. Los sistemas de decisión clínica integrados vinculan los datos de laboratorio con los registros de medicación, lo que fortalece la gestión de casos. Los hospitales buscan flujos de trabajo automatizados que reduzcan los errores manuales y mejoren el tiempo de respuesta. El mercado de anemia hemolítica inmune inducida por medicamentos obtiene oportunidades significativas gracias a la creciente demanda de tecnologías de diagnóstico precisas.
El Enfoque Creciente en la Terapia Personalizada y la Optimización de la Seguridad de los Medicamentos Acelera la Innovación
Los clínicos exploran vías de monitoreo individualizadas que alinean la selección de medicamentos con perfiles de riesgo inmunológico específicos del paciente. Las compañías farmacéuticas buscan formulaciones más seguras que demuestren menor inmunogenicidad y menos desencadenantes hemolíticos. Esto crea oportunidades para la investigación colaborativa que evalúa los resultados de los pacientes en el mundo real. Las plataformas de salud digital permiten el seguimiento continuo de reacciones adversas, lo que amplía la disponibilidad de datos para modelado predictivo. Los sistemas de salud priorizan marcos de prescripción más seguros que requieren herramientas de monitoreo confiables. El mercado de anemia hemolítica inmune inducida por medicamentos se beneficia de un fuerte cambio hacia estrategias de atención centradas en el paciente y basadas en el riesgo.
Análisis de Segmentación del Mercado:
Por Tipo
El segmento cubre anticuerpos dependientes de medicamentos y autoanticuerpos independientes de medicamentos que desencadenan reacciones hemolíticas. Los anticuerpos dependientes de medicamentos dominan debido a la alta exposición a antibióticos, AINEs y agentes quimioterapéuticos que frecuentemente inducen respuestas inmunes. Impulsa una fuerte demanda de pruebas de Coombs especializadas y herramientas avanzadas de caracterización de anticuerpos. Los autoanticuerpos independientes de medicamentos forman una parte menor, pero requieren vías diagnósticas complejas para distinguirlos de la anemia hemolítica autoinmune primaria. Los hospitales priorizan una clara diferenciación para guiar el tratamiento adecuado. El mercado de anemia hemolítica inmune inducida por medicamentos refleja una adopción constante de métodos diagnósticos refinados en ambos tipos de anticuerpos.
- Por ejemplo, la piperacilina, un antibiótico, ha demostrado clínicamente inducir anticuerpos dependientes de medicamentos que llevan a reacciones hemolíticas severas, con casos documentados de pacientes experimentando una caída en el conteo de glóbulos rojos de 2.7 a 1.8 × 10^12/L después de la exposición a piperacilina, requiriendo un monitoreo cuidadoso de anticuerpos para un diagnóstico y tratamiento efectivos.
Por Clase de Medicamento
Los antibióticos siguen siendo la clase de medicamentos líder asociada con la hemólisis mediada por el sistema inmunológico, impulsada por la prescripción generalizada en atención aguda y crónica. Los medicamentos cardiovasculares y las terapias oncológicas forman segmentos en crecimiento a medida que su uso expandido eleva la sensibilidad inmunológica en poblaciones vulnerables. Aumenta la necesidad de un monitoreo cercano y detección de anticuerpos dirigida. Los medicamentos antiinflamatorios contribuyen con una parte constante debido a los riesgos hemolíticos conocidos en el uso a largo plazo. Los programas de farmacovigilancia rastrean estas clases para apoyar una prescripción más segura y una gestión de riesgos más sólida.
- Por ejemplo, Pfizer mantiene un portafolio de productos antiinfecciosos y opera uno de los programas de vigilancia de resistencia antimicrobiana (AMR) más grandes del mundo, conocido como la base de datos ATLAS.
Por Canal de Distribución
Los hospitales tienen la mayor participación debido a la capacidad avanzada de laboratorio, el acceso rápido a diagnósticos y los protocolos de monitoreo estructurados. Los centros de diagnóstico contribuyen a un crecimiento significativo a medida que adoptan sistemas automatizados de inmunohematología para apoyar las demandas de pruebas ambulatorias. Ayuda a los clínicos a manejar casos sospechosos sin hospitalización. Las farmacias en línea y los proveedores de medicamentos especializados se expanden lentamente a través de un mejor acceso a medicamentos de apoyo. El mercado de anemia hemolítica inmunitaria inducida por medicamentos se beneficia de una integración más fuerte entre los proveedores de diagnóstico y las vías de atención clínica.
Segmentaciones:
Por Tipo
- Anticuerpos Dependientes de Medicamentos
- Autoanticuerpos Independientes de Medicamentos
Por Clase de Medicamento
- Antibióticos
- Medicamentos Cardiovasculares
- Medicamentos Oncológicos
- Medicamentos Antiinflamatorios
Por Canal de Distribución
- Hospitales
- Centros de Diagnóstico
- Farmacias en Línea
- Proveedores de Medicamentos Especializados
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
La Fuerte Infraestructura Diagnóstica Posiciona a Norteamérica al Frente del Crecimiento del Mercado
Norteamérica mantiene una posición dominante debido a los laboratorios avanzados de inmunohematología y la alta adopción de plataformas de diagnóstico automatizadas. Los hospitales implementan pruebas de Coombs estandarizadas y herramientas de citometría de flujo que apoyan la identificación rápida de hemólisis inducida por medicamentos. Esto fortalece la intervención oportuna y reduce las complicaciones vinculadas a la exposición a medicamentos de alto riesgo. Las agencias regulatorias imponen estrictos marcos de farmacovigilancia que mejoran la consistencia de los informes en los sistemas de salud. La conciencia clínica sigue siendo alta porque los médicos monitorean regularmente los perfiles de seguridad de los medicamentos e integran herramientas de apoyo a la decisión en la atención rutinaria. El mercado de anemia hemolítica inmunitaria inducida por medicamentos se expande en la región a medida que los sistemas de salud priorizan la precisión diagnóstica y la prevención de eventos adversos.
Redes Clínicas Establecidas y Programas de Vigilancia Fuertes Apoyan el Progreso Constante de Europa
Europa registra un crecimiento constante impulsado por redes estructuradas de medicina transfusional y directrices diagnósticas uniformes. Los sistemas de salud nacionales invierten en servicios de laboratorio centralizados que mejoran el acceso a la detección especializada de anticuerpos. Esto fomenta estándares de prueba armonizados en instalaciones de salud públicas y privadas. Los programas de farmacovigilancia mantienen una fuerte supervisión de las clases de medicamentos de alto riesgo y aseguran la documentación oportuna de reacciones mediadas por el sistema inmunitario. Las instituciones de investigación colaboran con organismos regulatorios para refinar algoritmos diagnósticos y mejorar la detección de eventos hematológicos raros. La región se beneficia de un énfasis continuo en la seguridad del paciente y la integración de plataformas de monitoreo digital.
La Expansión de la Capacidad Sanitaria Acelera la Adopción en Asia-Pacífico y Regiones Emergentes
Asia-Pacífico muestra el crecimiento más rápido debido al aumento en la utilización de medicamentos, la expansión de la infraestructura hospitalaria y la mejora de las capacidades de laboratorio. Los gobiernos aumentan las inversiones en la modernización diagnóstica, lo que fortalece la identificación temprana de eventos hemolíticos vinculados a antibióticos y medicamentos oncológicos de uso generalizado. Esto apoya una mayor concienciación entre los clínicos que gestionan grandes poblaciones de pacientes con necesidades terapéuticas complejas. Las cadenas de diagnóstico privadas adoptan sistemas automatizados de inmunohematología que mejoran los tiempos de respuesta y amplían el acceso a las pruebas. América Latina y Oriente Medio & África siguen tendencias similares a medida que los sistemas de salud escalan los servicios de laboratorio y amplían la participación en farmacovigilancia. El mercado de anemia hemolítica inmune inducida por medicamentos gana potencial a largo plazo en estas regiones a través del desarrollo de capacidades y una supervisión clínica más sólida.
Análisis de Jugadores Clave:
- Hoffmann-La Roche Ltd
- Viatris Inc.
- Teva Pharmaceutical Industries Ltd.
- Sanofi
- Lupin
- Johnson & Johnson Services, Inc.
- Novartis AG
- Incyte
- Rigel Pharmaceuticals, Inc.
- Alpine Immune Sciences
Análisis Competitivo:
El panorama competitivo refleja una actividad constante a medida que las empresas de diagnóstico y los fabricantes farmacéuticos fortalecen su presencia en mercados de hematología de nicho. Los jugadores clave incluyen F. Hoffmann-La Roche Ltd, Viatris Inc., Teva Pharmaceutical Industries Ltd., Sanofi y Lupin. Estas empresas invierten en innovación de ensayos, terapias de apoyo y herramientas digitales que mejoran la detección y gestión de la hemólisis inducida por medicamentos. Esto fomenta una adopción más amplia de pruebas de anticuerpos de alta sensibilidad, metodologías de Coombs y plataformas integradas de decisión clínica. Las asociaciones estratégicas con hospitales y redes de diagnóstico ayudan a expandir el acceso a soluciones especializadas de inmunohematología. Los participantes del mercado también persiguen iniciativas de investigación que se centran en la optimización de la seguridad de los medicamentos y la mejora de la vigilancia de eventos adversos. El mercado de anemia hemolítica inmune inducida por medicamentos gana impulso competitivo a través de avances impulsados por la tecnología y una alineación más fuerte entre las necesidades clínicas y las vías de desarrollo de productos.
Desarrollos Recientes:
- En julio de 2025, Sanofi anunció la adquisición de Vicebio, una empresa de biotecnología de vacunas, para expandir su cartera de vacunas respiratorias, con el cierre esperado en el cuarto trimestre de 2025.
- En noviembre de 2025, Sanofi y Regeneron presentaron datos positivos de la Fase 3 sobre Dupixent para la Rinosinusitis Fúngica Alérgica (AFRS), marcando un avance significativo en el tratamiento de la inmunología.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Clase de Medicamento, Canal de Distribución y Región. Detalla a los principales jugadores del Mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del Mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del Mercado en los últimos años. El informe también explora la dinámica del Mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del Mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del Mercado.
Perspectivas Futuras:
- El mercado avanzará mediante una adopción más amplia de plataformas automatizadas de inmunohematología que mejoren la precisión en la detección de anticuerpos dependientes de medicamentos.
- La creciente integración de soporte diagnóstico habilitado por IA fortalecerá la interpretación clínica y reducirá la incertidumbre diagnóstica.
- Los programas de farmacovigilancia ampliarán sus conjuntos de datos, lo que mejorará el modelado predictivo para combinaciones de medicamentos de alto riesgo.
- Los proveedores de atención médica implementarán marcos de monitoreo más sólidos que apoyen la intervención temprana en grupos de pacientes vulnerables.
- Los fabricantes de medicamentos se centrarán en formulaciones más seguras con un potencial inmunogénico reducido en terapias frecuentemente prescritas.
- Los sistemas de salud digital capturarán tendencias hemolíticas en tiempo real, lo que apoyará vías de respuesta más rápidas.
- Las guías clínicas incorporarán criterios de estratificación de riesgos más detallados que mejoren la toma de decisiones terapéuticas.
- Los centros de diagnóstico adoptarán plataformas de pruebas de alto rendimiento que aumenten la capacidad de detección y reduzcan los tiempos de respuesta.
- Las colaboraciones de investigación explorarán paneles avanzados de biomarcadores que refinen la diferenciación entre tipos de hemólisis mediada por el sistema inmunológico.
- El mercado de anemia hemolítica inmune inducida por medicamentos se beneficiará de la innovación sostenida en tecnología de diagnóstico y una mayor conciencia global sobre la seguridad de los medicamentos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Anemia Hemolítica Inmunológica Inducida por Medicamentos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se espera que crezca el mercado de anemia hemolítica inmunitaria inducida por fármacos entre 2024 y 2032?
¿Qué segmento tuvo la mayor participación en el mercado de anemia hemolítica inmunitaria inducida por drogas en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la anemia hemolítica inmunitaria inducida por fármacos?
¿Quiénes son las empresas líderes en el mercado de la anemia hemolítica inmunitaria inducida por fármacos?
¿Qué región comandó la mayor parte del mercado de anemia hemolítica inmunitaria inducida por drogas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 8258.65 million → forecast year: USD 12,965.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Drivers
- 3.3 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Restraints & Challenges
- 3.4 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Anemia Hemolítica Inmunitaria Inducida por Medicamentos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
