
Visión General del Mercado
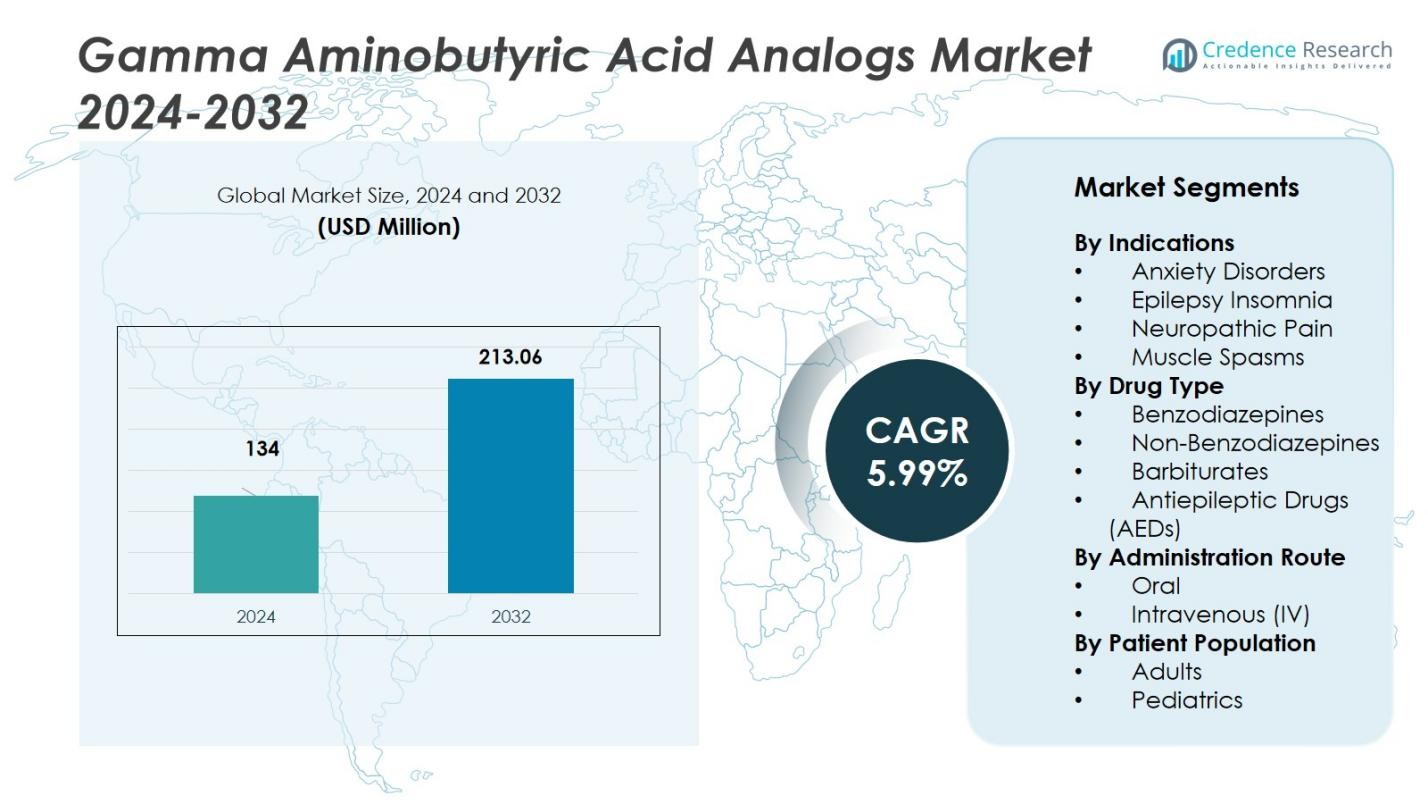
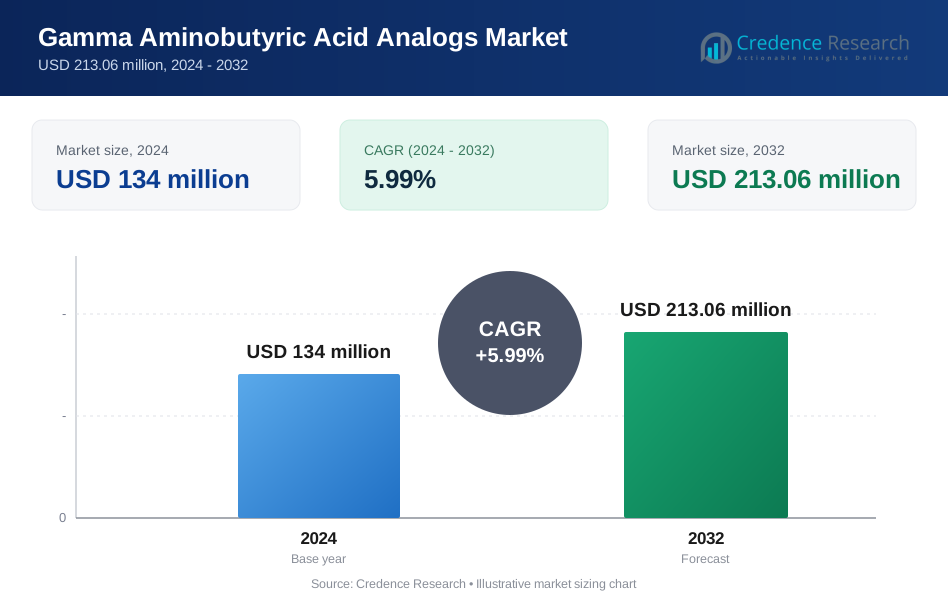
El tamaño del mercado de análogos del ácido gamma aminobutírico se valoró en 134 millones de USD en 2024 y se anticipa que alcanzará los 213.06 millones de USD para 2032, con un CAGR del 5.99% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Análogos del Ácido Gamma Aminobutírico 2024 | 134 Millones de USD |
| Mercado de Análogos del Ácido Gamma Aminobutírico, CAGR | 5.99% |
| Tamaño del Mercado de Análogos del Ácido Gamma Aminobutírico 2032 | 213.06 Millones de USD |
El mercado de análogos del ácido gamma aminobutírico está dominado por actores clave como Pfizer, Inc., Ralington Pharma LLP, Arbor Pharmaceuticals, LLC, H. Lundbeck A/S, Marinus Pharmaceuticals Emerald Limited, Chemkart Co., Rosemont Pharmaceuticals, Sarv Biolabs Pvt., Amneal Pharmaceuticals LLC, y Merck KGaA. Estas empresas están avanzando en el mercado a través de innovaciones de productos, fusiones estratégicas y expansión geográfica. América del Norte posee la mayor cuota de mercado, representando aproximadamente el 46% en 2024, impulsada por un sistema de salud bien establecido y una alta demanda de tratamientos para la ansiedad, el insomnio y los trastornos neurológicos. Europa sigue con una cuota de mercado del 22%, respaldada por un fuerte gasto en salud y actividades de investigación. La región de Asia Pacífico está expandiéndose rápidamente, contribuyendo aproximadamente con el 18% a la cuota de mercado, particularmente en China e India, donde el aumento de la conciencia y la mejora de la infraestructura sanitaria están impulsando la demanda de análogos de GABA. Estas dinámicas regionales ofrecen oportunidades de crecimiento significativas para las empresas líderes en el mercado.
Perspectivas del Mercado
- El tamaño del mercado de análogos del ácido gamma aminobutírico se valoró en 134 millones de USD en 2024 y se anticipa que alcanzará los 213.06 millones de USD para 2032, creciendo a un CAGR del 5.99% durante el período de pronóstico.
- El mercado está impulsado por la creciente prevalencia de trastornos neurológicos, el aumento de la conciencia sobre la salud mental y los avances en el desarrollo de medicamentos, particularmente alternativas no benzodiacepinas.
- Las tendencias clave incluyen el cambio hacia medicamentos no benzodiacepinas, la expansión de las aplicaciones de tratamiento y la creciente aceptación de los tratamientos de salud mental en todas las regiones.
- El panorama competitivo está dominado por empresas como Pfizer, Inc., Merck KGaA y Amneal Pharmaceuticals LLC, con innovaciones estratégicas de productos y expansión regional.
- América del Norte posee la mayor cuota de mercado de aproximadamente el 46%, seguida por Europa con un 22%, mientras que se espera que Asia Pacífico experimente el crecimiento más rápido, contribuyendo alrededor del 18% de la cuota de mercado.
Análisis de Segmentación del Mercado:
Por Indicaciones
El segmento de Trastornos de Ansiedad domina el mercado de análogos del ácido gamma aminobutírico (GABA), representando aproximadamente el 35% de la cuota total de mercado. Este dominio se debe a la creciente prevalencia de condiciones relacionadas con la ansiedad a nivel mundial y la efectividad de los análogos de GABA en el tratamiento de estos trastornos. El subsegmento de Dolor Neuropático también muestra un fuerte crecimiento, contribuyendo alrededor del 25% a la cuota de mercado. Esto se debe a la creciente incidencia de condiciones de dolor crónico, incluyendo la diabetes y el cáncer, que requieren soluciones de manejo del dolor a largo plazo.
- Por ejemplo, la pregabalina, un análogo de GABA ampliamente utilizado, sigue siendo una terapia de primera línea para las condiciones de dolor neuropático crónico, aunque se están desarrollando nuevos derivados como los compuestos silagaba para reducir los efectos secundarios en el SNC mientras se mantienen los efectos analgésicos.
Por Tipo de Fármaco
La categoría de Benzodiazepinas posee la mayor cuota de mercado, representando aproximadamente el 40% del segmento de análogos de Ácido Gamma Aminobutírico por tipo de fármaco. Este dominio se debe a su uso generalizado en el tratamiento de la ansiedad, el insomnio y los espasmos musculares. Sin embargo, el subsegmento de No Benzodiazepinas está ganando impulso, contribuyendo alrededor del 30% a la cuota de mercado. El cambio hacia los fármacos no benzodiazepínicos se debe a un mejor perfil de seguridad y una creciente preferencia por alternativas con menores riesgos de dependencia.
Por Vía de Administración
La vía de administración oral domina el mercado, manteniendo aproximadamente el 70% de la cuota de mercado, ya que es el método más preferido y conveniente para administrar análogos de GABA. Las formulaciones orales son altamente populares debido a su facilidad de uso. La vía Intravenosa (IV), aunque representa alrededor del 15% de la cuota de mercado, está experimentando un crecimiento constante, especialmente en entornos hospitalarios donde se necesita un inicio rápido de acción para condiciones agudas como la epilepsia y los espasmos musculares.
- Por ejemplo, Haisco Pharmaceutical Group ha desarrollado una cápsula oral de HSK16149, un análogo de GABA que se une a subreceptores de canales de calcio para tratar el dolor neuropático periférico diabético, demostrando una eficacia significativa en pacientes chinos.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Trastornos de Ansiedad y Neurológicos
El creciente aumento global de trastornos de ansiedad, epilepsia y dolor neuropático es un impulsor significativo del Mercado de Análogos de Ácido Gamma Aminobutírico (GABA). A medida que mejora la concienciación y el diagnóstico de las condiciones de salud mental y neurológicas, más pacientes están siendo prescritos con análogos de GABA para un manejo efectivo de los síntomas. Se espera que esta creciente demanda de tratamientos, especialmente para el manejo de la ansiedad y el dolor crónico, acelere el crecimiento del mercado, ya que los análogos de GABA ofrecen beneficios terapéuticos críticos en estas áreas.
- Por ejemplo, la molécula de Gabapentina fue desarrollada originalmente para la epilepsia y está indicada para el dolor neuropático como la neuralgia postherpética, mostrando cómo la demanda neurológica apoya la clase.
Avances en el Desarrollo y Formulaciones de Fármacos
Los recientes avances en el desarrollo de nuevas formulaciones de análogos de GABA, como alternativas no benzodiazepínicas, han contribuido al crecimiento del mercado. Estas innovaciones ofrecen perfiles de seguridad mejorados, menor riesgo de dependencia y mejor cumplimiento por parte del paciente en comparación con tratamientos tradicionales como las benzodiazepinas. El enfoque continuo en optimizar los sistemas de administración de fármacos y explorar nuevas combinaciones impulsa aún más el mercado al expandir el alcance terapéutico de los análogos de GABA para una variedad de indicaciones, impulsando la expansión general del mercado.
- Por ejemplo, ganaxolona, un neuroesteroide sintético aprobado como fármaco antiepiléptico, que mejora la señalización gabaérgica con un mejor perfil de seguridad.
Aumento de la Conciencia y Aceptación del Tratamiento de Salud Mental
El aumento de la concienciación sobre los problemas de salud mental y la aceptación de intervenciones farmacológicas han contribuido significativamente al crecimiento del mercado de análogos del ácido gamma-aminobutírico. Las iniciativas públicas y las reformas sanitarias que priorizan la salud mental están animando a más personas a buscar tratamiento para la ansiedad y los trastornos del sueño. Con un énfasis creciente en mejorar el bienestar mental, más pacientes recurren a los análogos de GABA como soluciones efectivas, impulsando así la demanda y expandiendo el mercado.
Tendencias y Oportunidades Clave
Cambio hacia Medicamentos No Benzodiacepínicos
Hay un cambio notable hacia medicamentos no benzodiacepínicos en el mercado de análogos del ácido gamma-aminobutírico. Estas alternativas, incluidos medicamentos más nuevos como los Z-drugs, ofrecen beneficios terapéuticos similares sin los mismos riesgos de dependencia asociados con las benzodiacepinas tradicionales. Esta tendencia refleja la creciente preferencia de pacientes y médicos por medicamentos que tienen un menor potencial de abuso, adicción y efectos secundarios, creando oportunidades de crecimiento significativas para los análogos de GABA no benzodiacepínicos en el mercado.
- Por ejemplo, Thorne Research suministra PharmaGABA, un suplemento de GABA fermentado utilizado en el manejo del estrés y el sueño respaldado por estudios clínicos que demuestran alivio de la ansiedad.
Expansión de Aplicaciones de Tratamiento
La expansión de los análogos de GABA en el tratamiento de una gama más amplia de condiciones presenta una oportunidad clave en el mercado. Más allá de los usos tradicionales para la ansiedad y la epilepsia, los análogos de GABA están siendo explorados cada vez más para usos fuera de etiqueta, como en el tratamiento del dolor neuropático, espasmos musculares e insomnio. Esta diversificación de aplicaciones terapéuticas proporciona a los fabricantes la oportunidad de dirigirse a poblaciones adicionales de pacientes, aumentando aún más la demanda del mercado y abriendo nuevas vías para el crecimiento.
- Por ejemplo, el HSK16149 del Grupo Farmacéutico Haisco, un análogo oral de GABA, demostró una reducción del dolor estadísticamente significativa en pacientes con dolor neuropático periférico diabético a dosis de 40 mg y 80 mg diarios, mostrando mejoras en la puntuación media sostenidas de manera consistente durante 13 semanas en ensayos clínicos.
Desafíos Clave
Obstáculos Regulatorios y Preocupaciones de Seguridad
Los desafíos regulatorios y las preocupaciones de seguridad respecto al uso a largo plazo de los análogos de GABA, particularmente las benzodiacepinas, representan un obstáculo significativo en el mercado. Las autoridades y los proveedores de atención médica son cada vez más cautelosos sobre el riesgo de dependencia y efectos secundarios asociados con estos medicamentos. Estas preocupaciones conducen a regulaciones estrictas y procesos de aprobación, lo que puede limitar la disponibilidad y adopción de ciertos análogos de GABA, dificultando así la expansión del mercado.
Alta Competencia de Terapias Alternativas
El mercado de análogos del ácido gamma-aminobutírico enfrenta una intensa competencia de terapias alternativas, incluidos antidepresivos, anticonvulsivos y tratamientos no farmacológicos como la terapia cognitivo-conductual. Estas alternativas a menudo ofrecen una eficacia similar con menos efectos secundarios o riesgos de dependencia, lo que las convierte en opciones atractivas tanto para pacientes como para proveedores de atención médica. La creciente disponibilidad de tales tratamientos plantea un desafío para los fabricantes de análogos de GABA para mantener su cuota de mercado y ventaja competitiva.
Análisis Regional
América del Norte
América del Norte ocupa la posición de liderazgo en el mercado de análogos del Ácido Gamma‑Aminobutírico (GABA) con una participación de aproximadamente 46 % del mercado global en 2024. La fuerte prevalencia de ansiedad, insomnio y trastornos neurológicos, combinada con una infraestructura de salud avanzada, impulsa este dominio. El mercado de EE. UU. es particularmente influyente debido a la adopción temprana de nuevas formulaciones y marcos de reembolso liberales. Los fabricantes se centran cada vez más en América del Norte para lanzamientos de productos y ensayos clínicos, reforzando el estatus de la región como el principal motor de crecimiento para las terapias con análogos de GABA.
Europa
Europa representa aproximadamente 22 % del mercado global de análogos de GABA. La región se beneficia de un alto gasto en salud, apoyo regulatorio para el tratamiento neurológico y principales centros de innovación farmacéutica. Alemania, el Reino Unido y Francia lideran en volumen de ventas y actividades de investigación. Aunque el crecimiento es estable, está algo limitado por medidas de contención de costos y expiración de patentes. Sin embargo, el aumento de la conciencia sobre los trastornos de salud mental y la expansión del acceso a la terapia probablemente apoyen una expansión estable del mercado en los próximos años.
Asia Pacífico
Asia Pacífico presenta la trayectoria de crecimiento más rápida con una participación de mercado de alrededor del 18 % en 2024. El crecimiento de la región está impulsado por el aumento de la incidencia de trastornos neurológicos y neuro-psiquiátricos, la expansión de la infraestructura de salud y el creciente enfoque político en la salud mental. Mercados clave como China e India muestran una fuerte adopción de medicamentos y genéricos de análogos de GABA. Aunque el gasto per cápita sigue siendo menor que en los mercados occidentales, la mejora del acceso y las iniciativas gubernamentales están permitiendo una rápida expansión del segmento de análogos de GABA.
América Latina
América Latina representa aproximadamente 8 % del mercado global de análogos de GABA. El crecimiento de la región está respaldado por el aumento del diagnóstico de condiciones neurológicas, la mejora de la cobertura de salud privada y el aumento de las importaciones farmacéuticas. Brasil y Argentina son los principales mercados que impulsan la demanda. Los desafíos incluyen políticas de reembolso inconsistentes y retrasos regulatorios, aunque existe una oportunidad para que los análogos genéricos de GABA capturen participación de mercado dada la presión por la asequibilidad y la expansión de la producción local.
Medio Oriente y África
La región de Medio Oriente y África contribuye con aproximadamente 6 % al mercado global de análogos de GABA. El crecimiento en la región está impulsado por la mejora del acceso a la salud, el aumento de la inversión público-privada en atención neurológica y psiquiátrica, y la expansión de las redes hospitalarias. Los países del Golfo lideran con una fuerte adopción de terapias avanzadas, mientras que el resto de África está alcanzando gradualmente. No obstante, los presupuestos de salud limitados y la presencia limitada de líneas de medicamentos en áreas rurales pueden ralentizar la adopción, aunque la sustitución genérica ofrece un potencial creciente.
Segmentaciones del Mercado:
Por Indicaciones
- Trastornos de Ansiedad
- Epilepsia Insomnio
- Dolor Neuropático
- Espasmos Musculares
Por Tipo de Medicamento
- Benzodiazepinas
- No Benzodiazepinas
- Barbitúricos
- Medicamentos Antiepilépticos (AEDs)
Por Vía de Administración
- Oral
- Intravenosa (IV)
Por Población de Pacientes
- Adultos
- Pediátricos
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de análogos del ácido gamma-aminobutírico (GABA) está conformado por actores importantes como Pfizer, Inc., Ralington Pharma LLP, Arbor Pharmaceuticals, LLC, H. Lundbeck A/S, Marinus Pharmaceuticals Emerald Limited, Chemkart Co., Rosemont Pharmaceuticals, Sarv Biolabs Pvt., Amneal Pharmaceuticals LLC, y Merck KGaA. Estas empresas compiten activamente a través de lanzamientos de nuevos productos, fusiones estratégicas y expansión geográfica para ganar una mayor cuota de mercado. La innovación juega un papel clave a medida que las empresas se centran en desarrollar análogos de GABA de próxima generación con mayor eficacia y seguridad, abordando áreas como la epilepsia, la ansiedad y el dolor neuropático. Mientras tanto, las presiones de precios y la competencia de genéricos obligan a las empresas a optimizar estructuras de costos y construir valor a través de formulaciones de marca y canales de distribución globales. Juntas, estas estrategias definen cómo los actores se posicionan y capturan oportunidades de crecimiento en este espacio en rápida evolución.
Análisis de Actores Clave
- Merck KGaA
- Rosemont Pharmaceuticals
- Arbor Pharmaceuticals, LLC
- Amneal Pharmaceuticals LLC
- Sarv Biolabs Pvt.
- Chemkart Co.
- Lundbeck A/S
- Marinus Pharmaceuticals Emerald Limited
- Pfizer, Inc.
- Ralington Pharma LLP
Desarrollos Recientes
- En agosto de 2023, Sage Therapeutics y Biogen Inc. recibieron la aprobación de la FDA para Zuranolone (nombre comercial Zurzuvae™) para el tratamiento de la depresión posparto en adultos.
- En mayo de 2024, Haisco Pharmaceutical Group Co., Ltd. recibió la aprobación de la Administración Nacional de Productos Médicos de China (NMPA) para Crisugabalin (HSK16149) para el tratamiento del dolor neuropático periférico diabético.
- En febrero de 2025, Immedica Pharma AB completó la adquisición de Marinus Pharmaceuticals, Inc.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Indicación, Tipo de Medicamento, Vía de Administración, Población de Pacientes y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y limitaciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El aumento global de la incidencia de trastornos neurológicos y psiquiátricos expandirá la demanda de terapias con análogos de GABA.
- Los desarrolladores de medicamentos se centrarán cada vez más en nuevos análogos de GABA con perfiles de seguridad mejorados para satisfacer necesidades terapéuticas no cubiertas.
- Las formulaciones de análogos de GABA administradas por vía oral dominarán el crecimiento, a medida que la conveniencia y el uso ambulatorio ganen importancia.
- Los mercados emergentes en Asia Pacífico ofrecerán importantes oportunidades de expansión a medida que mejoren la infraestructura sanitaria y la concienciación.
- La tendencia hacia análogos de GABA no benzodiacepínicos se acelerará, impulsada por presiones regulatorias y preocupaciones de dependencia.
- Aumentarán las colaboraciones estratégicas entre compañías farmacéuticas y empresas biotecnológicas para acelerar las líneas de productos y el alcance global.
- Las versiones genéricas de análogos de GABA establecidos se volverán más prevalentes, intensificando la competencia y promoviendo eficiencias de costos.
- El uso creciente de herramientas de salud digital y telemedicina aumentará el acceso de los pacientes a terapias relacionadas con GABA en el cuidado de la salud mental.
- Los participantes del mercado expandirán las indicaciones para los análogos de GABA más allá de los usos tradicionales (por ejemplo, dolor neuropático, insomnio) para capturar nuevos segmentos.
- Los marcos regulatorios evolucionarán, potencialmente proporcionando vías de aprobación más rápidas para los análogos de GABA de próxima generación, pero las empresas deberán navegar por desafíos de seguridad y cumplimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de análogos del ácido gamma-aminobutírico y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de análogos del ácido gamma-aminobutírico entre 2025 y 2032?
¿Qué segmento del mercado de análogos del ácido gamma-aminobutírico tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de análogos del ácido gamma-aminobutírico?
¿Quiénes son las empresas líderes en el mercado de análogos del ácido gamma-aminobutírico?
¿Qué región comandó la mayor parte del mercado de análogos del ácido gamma-aminobutírico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Análogos del Ácido Gamma Aminobutírico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Análogos del Ácido Gamma Aminobutírico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 134 million → 2032: USD 213.06 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Análogos del Ácido Gamma Aminobutírico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Análogos del Ácido Gamma Aminobutírico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Análogos del Ácido Gamma Aminobutírico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Análogos del Ácido Gamma Aminobutírico Market Drivers
- 3.3 Mercado de Análogos del Ácido Gamma Aminobutírico Market Restraints & Challenges
- 3.4 Mercado de Análogos del Ácido Gamma Aminobutírico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Análogos del Ácido Gamma Aminobutírico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Análogos del Ácido Gamma Aminobutírico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Análogos del Ácido Gamma Aminobutírico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Análogos del Ácido Gamma Aminobutírico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Análogos del Ácido Gamma Aminobutírico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Análogos del Ácido Gamma Aminobutírico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Análogos del Ácido Gamma Aminobutírico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Análogos del Ácido Gamma Aminobutírico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Análogos del Ácido Gamma Aminobutírico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Análogos del Ácido Gamma Aminobutírico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Análogos del Ácido Gamma Aminobutírico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Análogos del Ácido Gamma Aminobutírico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Análogos del Ácido Gamma Aminobutírico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Análogos del Ácido Gamma Aminobutírico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Análogos del Ácido Gamma Aminobutírico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Análogos del Ácido Gamma Aminobutírico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Análogos del Ácido Gamma Aminobutírico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Análogos del Ácido Gamma Aminobutírico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Análogos del Ácido Gamma Aminobutírico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
