
Visión General del Mercado
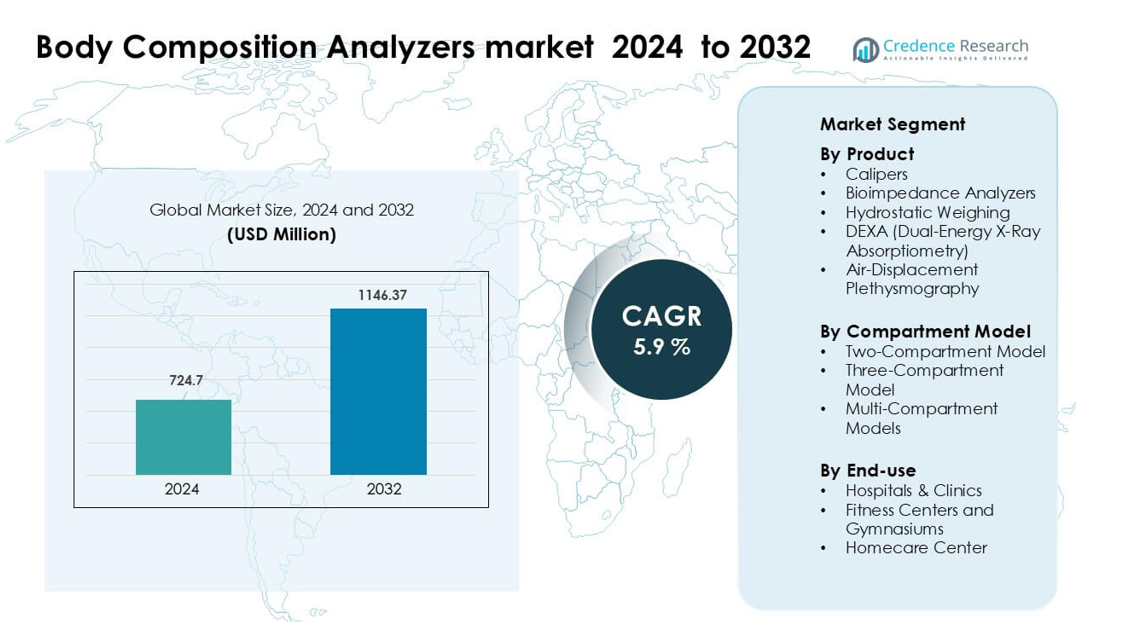
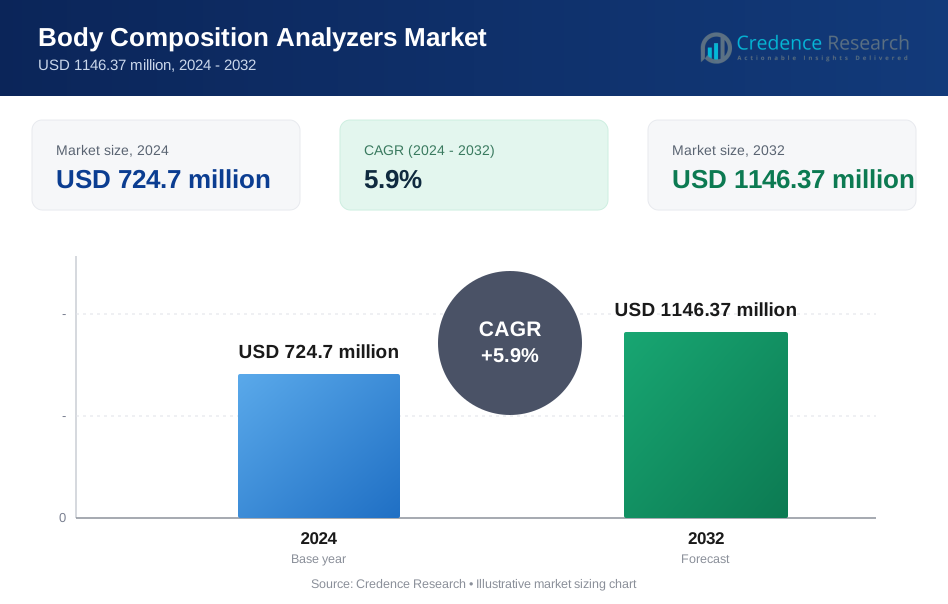
El mercado de Analizadores de Composición Corporal fue valorado en USD 724.7 millones en 2024 y se anticipa que alcanzará USD 1146.37 millones para 2032, creciendo a una CAGR del 5.9 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Analizadores de Composición Corporal 2024 | USD 724.7 millones |
| Mercado de Analizadores de Composición Corporal, CAGR | 5.9% |
| Tamaño del Mercado de Analizadores de Composición Corporal 2032 | USD 1146.37 millones |
Los principales actores en el mercado global de analizadores de composición corporal incluyen Hologic Inc., GE Healthcare, InBody Co. Ltd, Omron Corporation, Tanita Corporation, SECA GmbH, Bodystat Ltd, COSMED Srl, Maltron International y Charder Electronic Co. Ltd. Estas empresas compiten en innovación, precisión de algoritmos, bioimpedancia multifrecuencia y características de conectividad. La región líder en el mercado es América del Norte, que representó aproximadamente el 39.4 % de los ingresos globales en 2024.
Perspectivas del Mercado
- El mercado de analizadores de composición corporal alcanzó aproximadamente USD 724.7 millones en 2024 y se proyecta que superará USD 1146.37 millones para 2032, creciendo a una CAGR cercana al 5.9 %.
- La demanda creció a medida que clínicas, centros de fitness y programas de bienestar aumentaron la adopción de dispositivos BIA y DEXA para el cuidado de la obesidad, evaluación deportiva y diagnósticos preventivos.
- Las tendencias se centraron en analizadores multifrecuencia, paneles de control en la nube y ecosistemas de balanzas inteligentes que apoyan el seguimiento remoto de la salud y planes de nutrición personalizados.
- La competencia se intensificó entre InBody, GE Healthcare, Hologic, Tanita, Omron, SECA, COSMED, Maltron, Bodystat y Charder a medida que las empresas mejoraron la precisión de los algoritmos y expandieron los sistemas portátiles y de grado profesional; el DEXA premium mantuvo una fuerte tracción con aproximadamente el 31 % de participación en el segmento.
- América del Norte lideró el mercado con aproximadamente el 39 % de participación en 2024 debido a una fuerte infraestructura clínica y rápida adopción de la salud digital, mientras que Asia Pacífico mostró un rápido crecimiento a medida que hospitales y gimnasios expandieron servicios de diagnóstico y monitoreo corporal.
Análisis de Segmentación del Mercado:
Por Producto
Los analizadores de bioimpedancia lideraron el segmento de productos en 2024 con aproximadamente el 54% de participación. Las marcas favorecieron este sistema porque el método ofrece lecturas rápidas, bajo costo operativo y amplio uso en entornos médicos y de fitness. La tecnología ganó una adopción más fuerte a medida que clínicas y gimnasios necesitaban chequeos rápidos de grasa corporal y seguimiento de hidratación para evaluaciones rutinarias. Las herramientas DEXA y de desplazamiento de aire crecieron en campos especializados debido a su mayor precisión, mientras que los calibradores y el pesaje hidrostático vieron un uso limitado. El crecimiento en la categoría líder de bioimpedancia provino de diseños portátiles y el aumento de programas de bienestar en regiones urbanas.
- Por ejemplo, el BWA 2.0 de InBody utiliza una avanzada tecnología de bioimpedancia de 3 MHz que realiza 40 mediciones de impedancia en 8 frecuencias, incluyendo una frecuencia ultraalta que permite un análisis preciso de fluidos incluso en pacientes con edema.
Por Modelo de Compartimento
El modelo de dos compartimentos dominó este segmento en 2024 con casi un 58% de participación. Los usuarios prefirieron este enfoque porque divide el cuerpo en masa grasa y masa libre de grasa, lo que facilita la interpretación para chequeos de salud rutinarios. El modelo ganó fuerte tracción en hospitales, gimnasios y configuraciones de investigación debido a su operación sencilla y compatibilidad con dispositivos BIA. Los sistemas de múltiples compartimentos y de tres compartimentos se expandieron en la ciencia del deporte y la investigación clínica donde se requiere mayor precisión. El modelo líder de dos compartimentos creció a medida que las plataformas de bienestar aumentaron los programas de cribado a gran escala.
- Por ejemplo, los dispositivos BIA de multifrecuencia de InBody (como el InBody 770) miden la impedancia en 15 puntos a través de 5 segmentos del cuerpo utilizando seis frecuencias (1 kHz, 5 kHz, 50 kHz, 250 kHz, 500 kHz y 1000 kHz) para estimar el agua corporal total y derivar la masa libre de grasa y la masa grasa sin depender de estimaciones empíricas.
Por Uso Final
Los hospitales y clínicas mantuvieron la mayor participación en 2024 con alrededor del 46%. Los centros médicos adoptaron analizadores para apoyar el asesoramiento nutricional, la gestión de la obesidad y las evaluaciones prequirúrgicas. La demanda aumentó porque los proveedores de atención necesitaban herramientas de seguimiento rápidas y no invasivas para la gestión de enfermedades crónicas. Los centros de fitness mostraron un fuerte impulso debido al aumento de membresías y planes de entrenamiento personalizados, mientras que los dispositivos de atención domiciliaria ganaron usuarios que buscaban monitoreo de salud remoto. El crecimiento en el segmento hospitalario provino de una mayor carga de pacientes, el aumento de trastornos metabólicos y una integración más amplia de herramientas de diagnóstico de composición corporal.
Principales Impulsores del Crecimiento
Aumento del Enfoque en la Obesidad y Trastornos Metabólicos
Las tasas globales de obesidad aumentaron drásticamente, y esta tendencia impulsó una mayor demanda de cribado preciso de la composición corporal. Los hospitales utilizaron analizadores para rastrear la masa grasa, la pérdida muscular y el riesgo metabólico en el cuidado rutinario. Los pacientes recibieron orientación más rápida porque los clínicos confiaron en datos claros de biomarcadores durante las consultas. Los programas de seguros en varias regiones también fomentaron la detección temprana, lo que mejoró la adopción. Las cadenas de fitness añadieron controles de composición corporal a los planes de membresía y paquetes de bienestar. Los consumidores se volvieron más conscientes después de que importantes organismos de salud destacaran el aumento de enfermedades relacionadas con el estilo de vida. Los gobiernos también promovieron campañas de cribado para el diagnóstico temprano. Estos factores crearon un crecimiento sostenido para los analizadores de grado clínico en mercados avanzados y emergentes.
- Por ejemplo, un estudio retrospectivo de 2,404 adultos con diabetes tipo 2 utilizando el InBody 770 (BIA de multifrecuencia) encontró que el 71.5% de los participantes eran obesos cuando se utilizó el porcentaje de grasa corporal (PBF), mucho más alto que la tasa de obesidad del 32.4% estimada mediante el IMC, destacando cómo el cribado de la composición corporal revela riesgos metabólicos que el IMC no detecta.
Expansión de los Ecosistemas de Fitness, Deportes y Salud Preventiva
Los gimnasios, centros atléticos y configuraciones de entrenamiento deportivo adoptaron rápidamente dispositivos de medición para apoyar los objetivos de rendimiento. Los entrenadores utilizaron estos sistemas para diseñar rutinas personalizadas basadas en la masa libre de grasa y los valores de hidratación. Los adultos jóvenes mostraron mayor interés debido al creciente compromiso con el fitness en todo el mundo. Los dispositivos portátiles también aumentaron la conciencia sobre el seguimiento corporal, impulsando a los usuarios hacia hardware más preciso. Los programas de bienestar corporativo añadieron pruebas de composición para los chequeos de salud de los empleados. Muchos gimnasios premium integraron analizadores inteligentes con paneles móviles, lo que aumentó el compromiso. La creciente participación en programas de control de peso y recomposición corporal añadió un impulso adicional. Estas fuerzas combinadas expandieron la demanda en entornos no clínicos.
- Por ejemplo, el dispositivo 770 de InBody, utilizado en entornos de entrenamiento deportivo de élite, realiza 30 mediciones de impedancia en 6 frecuencias (1, 5, 50, 250, 500 y 1000 kHz) a través de cinco segmentos corporales, permitiendo a los entrenadores monitorear con precisión los cambios de agua intracelular y extracelular que son críticos para la hidratación y la recuperación.
Avances Tecnológicos en Analizadores Inteligentes y Conectados
Los fabricantes introdujeron sistemas avanzados de bioimpedancia multifrecuencia y segmental con mayor precisión. La conectividad en la nube apoyó el monitoreo a largo plazo y el análisis de tendencias para equipos médicos y entrenadores. Los modelos de predicción respaldados por IA mejoraron la detección temprana de riesgos para la salud. Los analizadores portátiles ganaron tracción debido a su tamaño compacto y fácil configuración. Las aplicaciones móviles permitieron a los usuarios comparar resultados, establecer metas y seguir el progreso a lo largo del tiempo. Las herramientas inteligentes de DEXA y escaneo 3D también se hicieron más accesibles para clínicas de alta precisión. Estas mejoras impulsaron una rápida modernización y fomentaron una adopción más amplia en hospitales, gimnasios y entornos domésticos.
Tendencias y Oportunidades Clave
Cambio Hacia Soluciones de Bienestar Remotas y en el Hogar
La adopción de atención remota aumentó después de que las plataformas de salud digital expandieran sus servicios. Los usuarios domésticos prefirieron analizadores compactos porque los dispositivos ofrecían chequeos frecuentes sin visitas a la clínica. Varias marcas lanzaron sistemas habilitados con Bluetooth que se sincronizaban directamente con paneles móviles. Los proveedores de telemedicina utilizaron estos datos para guiar a los pacientes a través de planes de pérdida de peso y nutrición. El crecimiento en hogares inteligentes y el IoT de consumo mejoró la penetración de dispositivos. Estos factores crearon nuevas oportunidades para las empresas que se dirigen a los mercados de bienestar en el hogar, apoyo a enfermedades crónicas y gestión del estilo de vida.
- Por ejemplo, la báscula H20N (InBodyDial) de InBody realiza 10 mediciones de impedancia (20 kHz y 100 kHz) en cinco segmentos corporales en aproximadamente 8 segundos, y transmite datos a la aplicación InBody a través de Bluetooth, permitiendo a los usuarios rastrear métricas como la masa muscular esquelética, el porcentaje de grasa corporal y la grasa visceral desde sus teléfonos.
Creciente Uso de Modelos Avanzados de Múltiples Compartimentos
Los laboratorios de ciencias del deporte y las clínicas especializadas se trasladaron hacia modelos de alta precisión para investigaciones detalladas. Estos modelos medían la masa ósea, el agua corporal y la densidad de los tejidos con mejor precisión. La expansión de la investigación en sarcopenia, envejecimiento y rendimiento de atletas impulsó la demanda. Los institutos académicos también actualizaron laboratorios con nuevo equipo para programas de formación. Estas tendencias crearon oportunidades para marcas que ofrecen sistemas de múltiples compartimentos e híbridos con mayor precisión.
- Por ejemplo, un estudio de validación del dispositivo de impedancia bioeléctrica InBody 770 en comparación con un modelo de oro de cuatro compartimentos (4C) reportó un error total de 2.4 kg tanto para la masa grasa como para la masa libre de grasa.
Desafíos Clave
Alto Costo de Equipos y Acceso Limitado en Regiones Emergentes
Los analizadores avanzados DEXA y de multifrecuencia requerían una alta inversión de capital. Muchas clínicas y gimnasios más pequeños evitaban estos sistemas debido a presupuestos limitados. Las piezas de repuesto y la calibración añadían más presión de costos. Varias regiones emergentes enfrentaban brechas de infraestructura que ralentizaban la adopción. La falta de técnicos capacitados también restringía el uso en ubicaciones remotas. Estas barreras reducían la penetración de mercado para sistemas premium.
Variabilidad de Precisión Entre Diferentes Tecnologías
Los resultados de bioimpedancia a veces cambiaban debido a los niveles de hidratación o las condiciones de medición. Esto generaba problemas de confianza entre los profesionales médicos y los usuarios que buscaban datos precisos. Las clínicas preferían sistemas estandarizados, pero muchos dispositivos de consumo carecían de pautas estrictas de precisión. Los fabricantes necesitaban procesos sólidos de calibración y control de calidad para mantener la fiabilidad. Estas preocupaciones sobre la precisión ralentizaban la adopción en algunos entornos médicos y de investigación.
Análisis Regional
Norteamérica
Norteamérica lideró el mercado de analizadores de composición corporal en 2024 con aproximadamente un 37% de participación. Los hospitales impulsaron la adopción debido al aumento de casos de obesidad, la expansión de programas bariátricos y el fuerte apoyo del seguro para evaluaciones diagnósticas. Las cadenas de gimnasios añadieron analizadores inteligentes a los planes de membresía, lo que incrementó la demanda comercial. La alta conciencia sobre la salud preventiva animó a los usuarios domésticos a comprar dispositivos conectados. La fuerte presencia de fabricantes líderes y una infraestructura clínica avanzada apoyaron actualizaciones continuas. Los institutos de investigación también utilizaron sistemas de múltiples compartimentos para estudios de ciencia deportiva y envejecimiento. Estos factores mantuvieron a Norteamérica a la vanguardia en despliegues tanto clínicos como no clínicos.
Europa
Europa mantuvo casi un 29% de participación en 2024, respaldada por sólidos programas de salud pública y un creciente enfoque en el cribado metabólico. Las clínicas utilizaron analizadores para apoyar el asesoramiento nutricional, el monitoreo de enfermedades crónicas y los servicios de rehabilitación. Los gimnasios y academias deportivas expandieron su uso a medida que aumentaba el compromiso con el fitness en los principales países. El apoyo regulatorio para la precisión de grado médico fortaleció la demanda de analizadores premium. Las poblaciones envejecidas en Alemania, Italia y Francia crearon una mayor necesidad de herramientas de evaluación de masa muscular. La expansión de la salud digital, combinada con el aumento de la adopción de sistemas segmentales, mantuvo a Europa como un fuerte mercado secundario con una demanda estable a largo plazo.
Asia Pacífico
Asia Pacífico representó alrededor del 25% de participación en 2024 y registró la expansión más rápida. La rápida urbanización y el aumento de enfermedades relacionadas con el estilo de vida impulsaron fuertes tasas de instalación en hospitales y cadenas de diagnóstico. Los gimnasios y estudios de bienestar ganaron popularidad entre las poblaciones jóvenes, aumentando la demanda comercial. Los fabricantes locales introdujeron sistemas de bioimpedancia asequibles, mejorando el acceso en India, China y el sudeste asiático. El creciente interés en el rendimiento deportivo y la salud preventiva apoyó la adopción en centros académicos y atléticos. Los programas de concienciación gubernamental sobre obesidad y diabetes aceleraron aún más la penetración del mercado en toda la región.
América Latina
América Latina capturó cerca del 6% de participación en 2024 a medida que los hospitales y centros de fitness mejoraron las capacidades de diagnóstico y bienestar. El aumento de las tasas de obesidad, particularmente en México y Brasil, fomentó la adopción de herramientas de composición corporal para chequeos de salud rutinarios. Los gimnasios incorporaron analizadores en planes de entrenamiento personalizados, mientras que las clínicas privadas ofrecieron programas de nutrición y manejo de peso. Las limitaciones económicas limitaron la adopción de sistemas DEXA de alta gama, pero los dispositivos BIA asequibles ganaron tracción. La creciente inversión en infraestructura médica y salud digital mejoró las perspectivas de crecimiento a largo plazo en toda la región.
Oriente Medio y África
La región de Oriente Medio y África tuvo alrededor del 3% de participación en 2024, con un crecimiento liderado por una mayor inversión en atención médica privada y centros de bienestar. Los países del Golfo adoptaron analizadores avanzados en hospitales para apoyar programas de manejo de enfermedades crónicas. Los clubes de fitness se expandieron en las principales ciudades, impulsando la demanda comercial de dispositivos BIA. La limitada conciencia y las barreras de costo ralentizaron la adopción en varios países africanos, pero los centros urbanos mostraron un creciente interés en la salud preventiva. Las iniciativas gubernamentales que promueven el cribado temprano y la gestión del estilo de vida apoyaron la expansión gradual del mercado en toda la región.
Segmentaciones del Mercado:
Por Producto
- Calibradores
- Analizadores de Bioimpedancia
- Peso Hidrostático
- DEXA (Absorciometría de Rayos X de Energía Dual)
- Pletismografía de Desplazamiento de Aire
Por Modelo de Compartimento
- Modelo de Dos Compartimentos
- Modelo de Tres Compartimentos
- Modelos de Múltiples Compartimentos
Por Uso Final
- Hospitales y Clínicas
- Centros de Fitness y Gimnasios
- Centro de Cuidados en el Hogar
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de analizadores de composición corporal presenta una fuerte actividad de jugadores globales que se centran en la precisión, la fiabilidad médica y la adopción multi-segmento. Empresas como InBody, GE Healthcare, Hologic Inc., Tanita Corporation, Omron Corporation, COSMED Srl, Seca GmbH, Bodystat Ltd, Maltron International y Charder Electronic Co. Ltd compiten mejorando la precisión de las mediciones, mejorando los sistemas BIA de multifrecuencia y expandiendo la integración con plataformas de salud digital. Las marcas líderes invierten en algoritmos avanzados, paneles de control vinculados a la nube y sensores de grado clínico para apoyar a hospitales, centros de fitness y programas de bienestar. Muchos fabricantes también fortalecen sus carteras a través de analizadores portátiles, básculas inteligentes conectadas y dispositivos profesionales para investigación y diagnósticos médicos. Los lanzamientos de productos se alinean con la creciente demanda de manejo de la obesidad, evaluación del rendimiento deportivo y monitoreo de enfermedades crónicas. Las asociaciones estratégicas con clínicas y gimnasios ayudan a expandir los canales de distribución en América del Norte, Europa y Asia Pacífico. El gasto continuo en I+D y el cumplimiento normativo moldean la competitividad a largo plazo en las regiones clave.
Análisis de Jugadores Clave
- InBody Co. Ltd
- Bodystat Ltd
- Maltron International
- GE Healthcare
- COSMED Srl
- Omron Corporation
- Tanita Corporation
- Hologic Inc.
- Seca GmbH
- Charder Electronic Co. Ltd
Desarrollos Recientes
- En mayo de 2025, Seca GmbH lanzó su escáner mBCA Alpha para el cribado de composición corporal en entornos de atención primaria, completando una evaluación en solo 24 segundos.
- En marzo de 2025, Seca introdujo su Treatment Tracker, una plataforma impulsada por IA que vincula el plan de tratamiento de un paciente con sus datos de composición corporal, permitiendo el monitoreo y ajuste en tiempo real.
- En 2024, Charder Electronic Co., Ltd. presentó su Analizador de Composición Corporal MA801 en la Healthcare+ Expo en Taiwán, enfatizando métricas avanzadas como el ángulo de fase y la evaluación de la calidad muscular.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Modelo de Compartimento, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción aumentará a medida que los hospitales expandan los servicios de gestión metabólica y de obesidad.
- Los sistemas BIA de multifrecuencia ganarán tracción por su mayor precisión clínica.
- Los análisis impulsados por IA apoyarán programas de nutrición y acondicionamiento físico personalizados.
- Los dispositivos conectados a la nube fortalecerán el monitoreo a largo plazo de los pacientes.
- Los sistemas DEXA verán un uso más amplio en la ciencia del deporte y el seguimiento de la salud ósea.
- Los analizadores portátiles crecerán a medida que los gimnasios y centros de bienestar aumenten la demanda de pruebas.
- La integración con registros de salud digitales mejorará los flujos de trabajo de diagnóstico.
- Los fabricantes se centrarán en tecnologías de menor radiación y escaneo más rápido.
- Los mercados emergentes en Asia Pacífico invertirán fuertemente en herramientas de diagnóstico avanzadas.
- Los programas de bienestar corporativo impulsarán la adopción en grandes grupos de trabajo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de analizadores de composición corporal y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de analizadores de composición corporal entre 2025 y 2032?
¿Cuál es el mercado líder para los analizadores de composición corporal?
¿Cuáles son los principales impulsores del crecimiento del mercado de analizadores de composición corporal?
¿Quiénes son las empresas líderes en el mercado de analizadores de composición corporal?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Analizadores de Composición Corporal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Analizadores de Composición Corporal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 724.7 million → 2032: USD 1146.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Analizadores de Composición Corporal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Analizadores de Composición Corporal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Analizadores de Composición Corporal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Analizadores de Composición Corporal Market Drivers
- 3.3 Mercado de Analizadores de Composición Corporal Market Restraints & Challenges
- 3.4 Mercado de Analizadores de Composición Corporal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Analizadores de Composición Corporal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Analizadores de Composición Corporal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Analizadores de Composición Corporal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Analizadores de Composición Corporal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Analizadores de Composición Corporal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Analizadores de Composición Corporal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Analizadores de Composición Corporal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Analizadores de Composición Corporal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Analizadores de Composición Corporal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Analizadores de Composición Corporal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Analizadores de Composición Corporal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Analizadores de Composición Corporal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Analizadores de Composición Corporal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Analizadores de Composición Corporal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Analizadores de Composición Corporal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Analizadores de Composición Corporal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Analizadores de Composición Corporal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Analizadores de Composición Corporal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Analizadores de Composición Corporal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
