
Visión General del Mercado
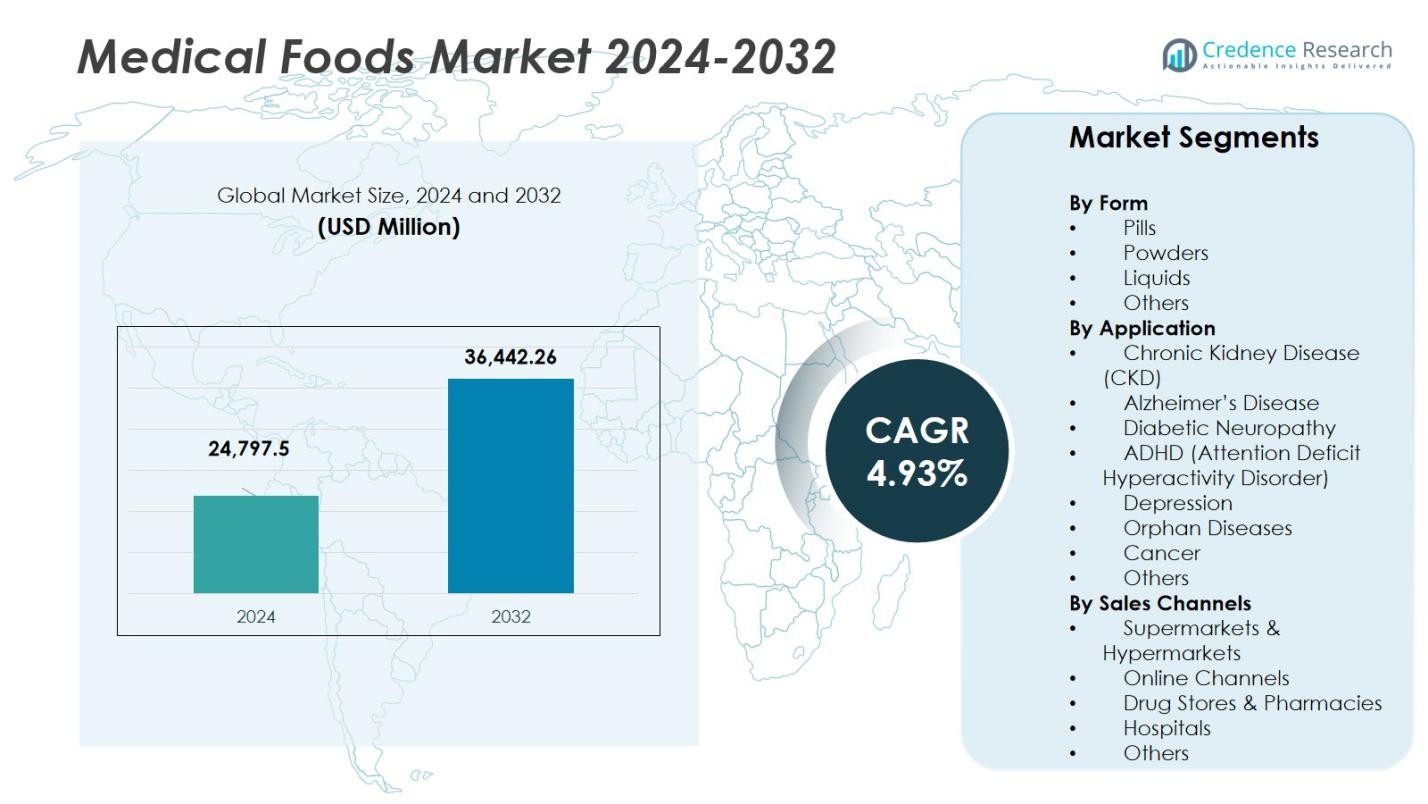
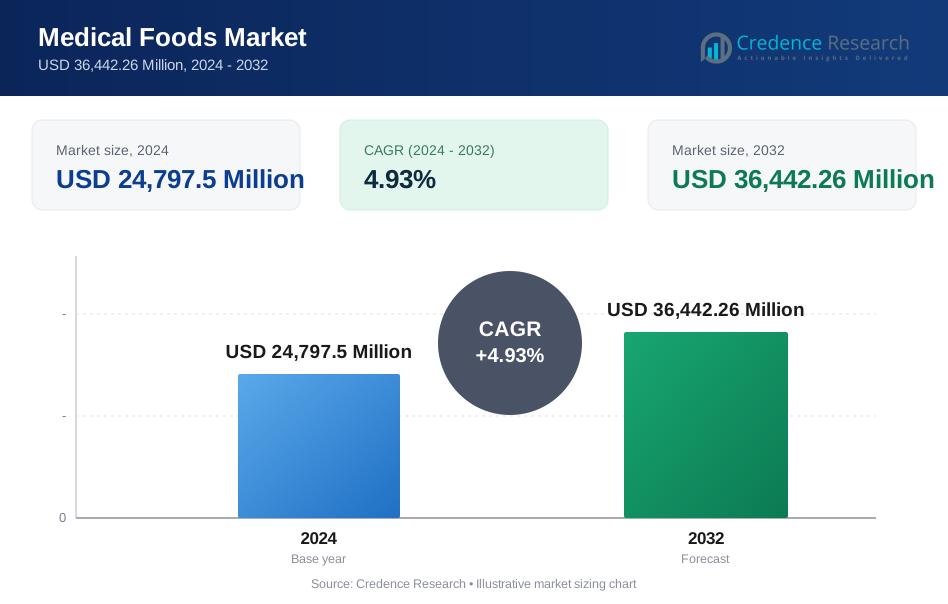
El tamaño del mercado de alimentos médicos fue valorado en USD 24,797.5 millones en 2024 y se anticipa que alcanzará USD 36,442.26 millones para 2032, con un CAGR de 4.93% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alimentos Médicos 2024 | USD 24,797.5 millones |
| Mercado de Alimentos Médicos, CAGR | 4.93% |
| Tamaño del Mercado de Alimentos Médicos 2032 | USD 36,442.26 millones |
El mercado de alimentos médicos está dominado por actores clave como Nestlé Health Science, Abbott Laboratories, Danone S.A. (Nutricia Advanced Medical Nutrition), Fresenius Kabi AG, Mead Johnson Nutrition (Reckitt Benckiser), Primus Pharmaceuticals, Inc., Targeted Medical Pharma, Inc., Medtrition, Inc., Metagenics, Inc., y Alfasigma S.p.A. Estas empresas lideran el mercado a través de la innovación de productos, la expansión en nuevas áreas terapéuticas y fusiones y adquisiciones estratégicas. Nestlé Health Science, por ejemplo, ha expandido significativamente su portafolio en nutrición especializada para atender enfermedades crónicas como la diabetes y afecciones renales. La región de América del Norte posee la mayor participación del mercado, representando 29.90% en 2024, impulsada por una sólida infraestructura de salud, alta prevalencia de enfermedades crónicas y una extensa penetración en el mercado. Europa sigue de cerca con 20.00%, respaldada por una población envejecida y sistemas de salud bien establecidos. Asia Pacífico, aunque más pequeña, es la región de más rápido crecimiento, se espera que vea un aumento en la demanda de alimentos médicos debido a las crecientes inversiones en salud.
 Perspectivas del Mercado
- El tamaño del mercado de alimentos médicos fue valorado en USD 24,797.5 millones en 2024 y se proyecta que alcanzará USD 36,442.26 millones para 2032 con un CAGR de 4.93%.
- La demanda de alimentos médicos está aumentando debido a la creciente prevalencia de enfermedades crónicas y la creciente adopción de soluciones de atención médica en el hogar.
- Una tendencia clave es el dominio de los canales de venta en línea con aproximadamente un 35% de participación en 2024, junto con el segmento de forma de píldoras que posee alrededor de un 40% de participación de mercado.
- Los principales actores como Nestlé Health Science, Abbott Laboratories y Danone S.A. compiten a través de la innovación, la expansión global y formulaciones específicas para enfermedades, aunque la complejidad regulatoria sigue siendo una restricción notable.
- Regionalmente, América del Norte lidera con una participación de mercado de 29.90% en 2024, seguida de Europa con alrededor de 20.00% y Asia Pacífico con aproximadamente 18.50%, con América Latina y Medio Oriente y África rezagadas.
Análisis de Segmentación del Mercado:
Por Forma:
El mercado de alimentos médicos está segmentado por forma en pastillas, polvos, líquidos y otros. Entre estos, el segmento de pastillas posee la cuota de mercado dominante, representando aproximadamente el 40% del mercado en 2024. Las pastillas son preferidas por su conveniencia, portabilidad y facilidad de uso, especialmente para condiciones crónicas. La creciente demanda de soluciones de atención médica en el hogar y la creciente adopción de pastillas para condiciones como la enfermedad renal crónica y la diabetes son impulsores clave del crecimiento de este segmento. La forma líquida también está ganando terreno para necesidades terapéuticas específicas, pero las pastillas continúan liderando el mercado.
- Por ejemplo, BOOST® Pre‑Meal Hunger Support de Nestlé ofrece 10 g de proteína de suero clínicamente estudiada por porción de 4.2 fl oz, ayudando a controlar el apetito cuando se toma de 10 a 30 minutos antes de una comida.
Por aplicación:
El mercado de alimentos médicos se divide por aplicación en enfermedad renal crónica (ERC), enfermedad de Alzheimer, neuropatía diabética, TDAH, depresión, enfermedades huérfanas, cáncer y otros. El segmento de enfermedad renal crónica (ERC) posee la mayor participación, representando aproximadamente el 25% del mercado. La creciente prevalencia de la ERC, impulsada por el aumento de la incidencia de diabetes e hipertensión, es un impulsor significativo del crecimiento de este segmento. Los alimentos médicos diseñados para pacientes con ERC apoyan la función renal y proporcionan nutrientes esenciales, impulsando la demanda en el sector de la salud. Otras aplicaciones, incluyendo el cáncer y la depresión, también están experimentando un crecimiento sustancial.
- Por ejemplo, la gama Fresubin® Kidney de Fresenius Kabi está específicamente formulada para pacientes con ERC para proporcionar apoyo nutricional a base de proteínas. Los alimentos médicos diseñados para pacientes con ERC apoyan la función renal y proporcionan nutrientes esenciales, impulsando la demanda en el sector de la salud.
Por canales de venta:
El mercado de alimentos médicos se segmenta además por canales de venta, incluyendo supermercados e hipermercados, canales en línea, farmacias y droguerías, hospitales y otros. El segmento de canales en línea es el subsegmento dominante, con una cuota de mercado de aproximadamente el 35% en 2024. El creciente cambio hacia el comercio electrónico, impulsado por la conveniencia, accesibilidad y servicios de entrega a domicilio, está impulsando el crecimiento de los alimentos médicos a través de las ventas en línea. Además, las farmacias y droguerías contribuyen significativamente a la cuota de mercado debido a su amplia disponibilidad y la confianza del consumidor en los establecimientos farmacéuticos.
Principales impulsores del crecimiento
Creciente prevalencia de enfermedades crónicas
El aumento de la prevalencia de enfermedades crónicas como la diabetes, la enfermedad renal crónica (ERC) y el cáncer es un impulsor importante del mercado de alimentos médicos. Con una población envejecida en crecimiento y factores de estilo de vida que contribuyen a estas condiciones, hay una mayor demanda de alimentos médicos para manejar los síntomas y mejorar la calidad de vida de los pacientes. Los alimentos médicos desempeñan un papel crítico en el apoyo a las necesidades nutricionales en el manejo de estas condiciones crónicas, lo que impulsa el crecimiento del mercado y fomenta el desarrollo de productos especializados para la gestión a largo plazo de la atención médica.
- Por ejemplo, Ensure® Plus de Abbott Laboratories, un producto alimenticio médico, se utiliza ampliamente para proporcionar nutrición esencial a pacientes con condiciones crónicas como el cáncer y la enfermedad renal, apoyando la salud inmunológica y la fuerza muscular.
Aumento de la Demanda de Soluciones de Atención Médica en el Hogar El cambio hacia la atención médica en el hogar está impulsando significativamente el Mercado de Alimentos Médicos. A medida que la atención médica se centra más en el cuidado ambulatorio, los pacientes buscan cada vez más soluciones convenientes en el hogar para manejar su salud. Los alimentos médicos, especialmente en formas como pastillas y polvos, ofrecen opciones fáciles de administrar para pacientes que lidian con condiciones crónicas o recuperación postquirúrgica. Esta tendencia se ve aún más respaldada por los avances en telemedicina, haciendo que la gestión de la salud sea más accesible y menos dependiente de las visitas hospitalarias, promoviendo así el uso de alimentos médicos en entornos de atención domiciliaria.
- Por ejemplo, empresas como Nestlé Health Science han introducido BOOST® Very High Calorie, un suplemento diseñado para uso en el hogar para apoyar a pacientes que se recuperan de cirugías o manejan condiciones crónicas como la diabetes y el cáncer.
Creciente Conciencia del Consumidor sobre la Salud y la Nutrición Hay un enfoque creciente del consumidor en la salud y el bienestar, que está influyendo directamente en el Mercado de Alimentos Médicos. A medida que más individuos se vuelven proactivos respecto a sus necesidades nutricionales, hay una demanda creciente de alimentos médicos para apoyar diversas condiciones de salud, desde la diabetes hasta la depresión. Los consumidores se están educando más sobre los beneficios de los alimentos médicos, con un énfasis en su papel en el manejo de enfermedades crónicas y la mejora del bienestar general. Se espera que esta conciencia amplíe la base de consumidores, particularmente entre individuos conscientes de la salud y aquellos que buscan cuidados preventivos.
Tendencias y Oportunidades Clave
Innovación en Formulaciones de Productos
La innovación en la formulación de alimentos médicos presenta oportunidades significativas para el crecimiento del mercado. Los fabricantes se están enfocando en crear productos más específicos y efectivos para enfermedades y condiciones específicas. Los avances en la obtención de ingredientes, técnicas de formulación y personalización para necesidades de salud individuales están aumentando la eficacia y el atractivo de los alimentos médicos. Con la creciente investigación sobre el papel de la nutrición en el manejo de enfermedades, los alimentos médicos personalizados que abordan necesidades únicas del paciente, como la salud cognitiva y los trastornos metabólicos, están abriendo nuevas vías de mercado.
- Por ejemplo, Metagenics ha desarrollado Ultraflora® Intensive Care, un suplemento probiótico dirigido diseñado para apoyar la salud digestiva (incluido el alivio de la irritación ocasional y el malestar intestinal) y la función inmunológica.
Crecimiento en el Comercio Electrónico y Canales de Venta en Línea
La rápida expansión del comercio electrónico está transformando cómo se distribuyen y compran los alimentos médicos. Los canales de venta en línea están proporcionando mayor accesibilidad para los consumidores, permitiéndoles comprar alimentos médicos desde la comodidad de sus hogares. Esta tendencia es particularmente fuerte durante la pandemia y en regiones con alta penetración de internet. Las plataformas de comercio electrónico también permiten el marketing directo al consumidor y proporcionan una gran cantidad de información, facilitando que los pacientes encuentren los productos adecuados para sus condiciones, impulsando así el crecimiento del mercado.
- Por ejemplo, Abbott Laboratories ha hecho que su línea de productos Ensure® esté ampliamente disponible a través de plataformas en línea como Amazon, permitiendo a los consumidores comprar suplementos nutricionales cómodamente desde casa.
Desafíos Clave
Problemas de Regulación y Cumplimiento
El mercado de alimentos médicos enfrenta desafíos regulatorios significativos, ya que los alimentos médicos deben cumplir con regulaciones gubernamentales específicas para garantizar su seguridad y eficacia. Diferentes regiones tienen requisitos variados para la aprobación, etiquetado y comercialización, lo que puede crear barreras para los fabricantes que ingresan a nuevos mercados. Además, el proceso de cumplir con estas regulaciones suele ser lento y costoso, lo que puede retrasar el desarrollo de productos y aumentar los precios. Navegar por marcos regulatorios complejos es un desafío continuo para las empresas que operan en el sector de alimentos médicos.
Conciencia y Aceptación Limitadas
A pesar del creciente interés en los alimentos médicos, la limitada conciencia y aceptación por parte de los consumidores aún representan un desafío. Muchas personas no están completamente informadas sobre los beneficios de los alimentos médicos o pueden confundirlos con suplementos nutricionales regulares. Esta falta de comprensión puede afectar la adopción por parte de los consumidores, particularmente en regiones donde domina la medicina tradicional. Para abordar esto, los fabricantes deben invertir en campañas educativas que diferencien claramente los alimentos médicos de otros productos de salud y resalten su papel en el manejo de condiciones médicas específicas.
Análisis Regional
América del Norte
La región de América del Norte tuvo una participación de mercado del 29.90% en 2024. Una sólida infraestructura de atención médica, marcos de reembolso avanzados y una alta incidencia de enfermedades crónicas impulsan la demanda de alimentos médicos. Una población geriátrica en crecimiento y la prevalencia de condiciones como trastornos metabólicos subrayan las dinámicas de crecimiento específicas de la región. La presencia de fabricantes líderes e instalaciones de investigación también impulsa la innovación de productos y la adopción de soluciones nutricionales específicas para enfermedades en entornos clínicos. La claridad en el reembolso y los canales de acceso para pacientes refuerzan aún más el liderazgo de América del Norte en el mercado de alimentos médicos.
Europa
La región de Europa capturó una participación de mercado del 20.00% en 2024. La población envejecida de la región y la alta prevalencia de enfermedades crónicas como trastornos cardiovasculares y renales impulsan la necesidad de alimentos médicos. Los programas de apoyo nutricional dentro de los hospitales y sistemas de atención domiciliaria se están expandiendo para abordar la desnutrición en pacientes ancianos. El impulso regulatorio y los lanzamientos de productos adaptados a los perfiles de pacientes europeos apoyan el crecimiento regional. Los fabricantes están colaborando cada vez más con proveedores de atención médica para integrar los alimentos médicos en los protocolos de manejo de enfermedades en toda Europa.
Asia Pacífico
La región de Asia Pacífico representó una participación de mercado del 18.50% en 2024. El rápido crecimiento surge del aumento del gasto en atención médica, una población de clase media en crecimiento y la creciente prevalencia de diabetes y cáncer. Las mejoras en la infraestructura de atención médica, la conciencia sobre las terapias basadas en nutrición y la entrada de actores globales desbloquean oportunidades en países como China e India. La región se beneficia de grandes grupos de pacientes y gobiernos que enfatizan el cuidado de apoyo y la nutrición preventiva. A medida que mejora el acceso, Asia Pacífico se posiciona como un mercado de alto crecimiento para los alimentos médicos.
América Latina
América Latina entregó una participación de mercado del 8.00% en 2024. El crecimiento es apoyado por el aumento del acceso a la atención médica, el aumento de la incidencia de enfermedades crónicas como la obesidad y la diabetes, y la expansión de los canales minoristas y hospitalarios para la nutrición especializada. Sin embargo, la adopción es lenta debido a las inconsistencias en el reembolso y la menor conciencia sobre las aplicaciones de alimentos médicos. Los actores regionales están iniciando asociaciones y ofertas de productos personalizados para localizar soluciones y mejorar la penetración en el mercado. América Latina representa un segmento prometedor pero poco penetrado en el mercado global de alimentos médicos.
Oriente Medio & África
La región de Oriente Medio & África tuvo una cuota de mercado del 3,60% en 2024. El crecimiento está impulsado por mejoras en las inversiones en salud, el aumento de la carga de enfermedades crónicas y una población geriátrica en expansión en los mercados clave. Los desafíos estructurales como la infraestructura desigual, los marcos de reembolso limitados y la menor conciencia dificultan una adopción más rápida. No obstante, la creciente prioridad de los gobiernos regionales por los programas de apoyo nutricional y la entrada estratégica de fabricantes globales sugieren un aumento incremental de los alimentos médicos en esta región durante el período de pronóstico.
Segmentaciones del Mercado:
Por Forma
- Píldoras
- Polvos
- Líquidos
- Otros
Por Aplicación
- Enfermedad Renal Crónica (ERC)
- Enfermedad de Alzheimer
- Neuropatía Diabética
- TDAH (Trastorno por Déficit de Atención e Hiperactividad)
- Depresión
- Enfermedades Huérfanas
- Cáncer
- Otros
Por Canales de Venta
- Supermercados & Hipermercados
- Canales en Línea
- Farmacias & Boticas
- Hospitales
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
Jugadores clave como Nestlé Health Science, Abbott Laboratories, Danone S.A. (Nutricia Advanced Medical Nutrition), Fresenius Kabi AG, Mead Johnson Nutrition (Reckitt Benckiser), Primus Pharmaceuticals, Inc., Targeted Medical Pharma, Inc., Medtrition, Inc., Metagenics, Inc., y Alfasigma S.p.A. lideran el mercado de alimentos médicos. Las principales empresas compiten en innovación de productos, formulaciones específicas para enfermedades y alcance global. Están invirtiendo en I&D para terapias dirigidas, por ejemplo, nutrición personalizada para trastornos renales, neurológicos o metabólicos. Las fusiones y adquisiciones estratégicas, como la expansión de Nestlé en nutrición especializada, aumentan la presencia en el mercado y permiten la entrada en nuevos segmentos terapéuticos. La excelencia en la distribución también es importante: asociaciones sólidas con hospitales, farmacias y canales de comercio electrónico ayudan a las empresas a llegar a los pacientes de manera eficiente. El control de costos y el cumplimiento normativo siguen siendo ventajas competitivas clave, permitiendo a las empresas llevar alimentos médicamente probados al mercado rápidamente y cumplir con los requisitos regionales variables.
Análisis de Jugadores Clave
- Metagenics, Inc.
- Danone S.A. (Nutricia Advanced Medical Nutrition)
- Primus Pharmaceuticals, Inc.
- Abbott Laboratories
- Nestlé Health Science
- Alfasigma S.p.A.
- Targeted Medical Pharma, Inc.
- Fresenius Kabi AG
- Mead Johnson Nutrition (parte de Reckitt Benckiser)
- Medtrition, Inc.
Desarrollos Recientes
- En octubre de 2025, Danone S.A., a través de su marca Nutricia, lanzó Fortimel PlantBased Protein, una bebida de nutrición médica a base de plantas, con alto contenido de proteínas y energía, con sabor salado, dirigida a pacientes en riesgo de desnutrición.
- En octubre de 2025, Nestlé Health Science inició una asociación con la Universidad de California, Davis, y otras instituciones para acelerar innovaciones basadas en la nutrición enfocadas en la salud de las mujeres, la longevidad saludable y el control de peso.
- En julio de 2023, Pentec Health Inc. adquirió ZOIA Pharma, ampliando su oferta de alimentos médicos para condiciones metabólicas raras.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Forma, Aplicación, Canal de Ventas y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El aumento de la incidencia de enfermedades crónicas impulsará la demanda de alimentos médicos en los protocolos de tratamiento.
- El aumento de la población envejecida impulsará el consumo de soluciones nutricionales específicas para enfermedades a nivel mundial.
- El aumento de la conciencia entre los profesionales de la salud sobre el papel de la nutrición en el manejo de enfermedades mejorará las tasas de adopción.
- La expansión de las ventas en línea y la atención médica en el hogar facilitará un acceso más amplio a los alimentos médicos.
- Los avances en nutrigenómica y nutrición de precisión permitirán productos de alimentos médicos más personalizados y efectivos.
- La entrada de jugadores globales en mercados emergentes ampliará el alcance geográfico y estimulará el crecimiento del mercado.
- Las innovaciones en formatos de productos, como polvos, líquidos y opciones listas para beber, mejorarán el cumplimiento del paciente.
- Marcos regulatorios más sólidos y directrices más claras validarán los alimentos médicos y reforzarán la credibilidad del mercado.
- Las asociaciones entre proveedores de atención médica, especialistas en nutrición y fabricantes impulsarán modelos de atención integrados.
- El aumento de las inversiones en I+D para enfermedades huérfanas y aplicaciones especializadas abrirá nuevos nichos terapéuticos para los alimentos médicos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alimentos médicos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alimentos médicos entre 2025 y 2032?
¿Qué segmento del mercado de alimentos médicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de alimentos médicos?
¿Quiénes son las empresas líderes en el mercado de alimentos médicos?
¿Qué región comandó la mayor parte del mercado de alimentos médicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alimentos Médicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alimentos Médicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24,797.5 Million → 2032: USD 36,442.26 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alimentos Médicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alimentos Médicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alimentos Médicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alimentos Médicos Market Drivers
- 3.3 Mercado de Alimentos Médicos Market Restraints & Challenges
- 3.4 Mercado de Alimentos Médicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alimentos Médicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alimentos Médicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alimentos Médicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alimentos Médicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alimentos Médicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alimentos Médicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alimentos Médicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alimentos Médicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alimentos Médicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alimentos Médicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alimentos Médicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alimentos Médicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alimentos Médicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alimentos Médicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alimentos Médicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alimentos Médicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alimentos Médicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alimentos Médicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alimentos Médicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
