
Visión General del Mercado
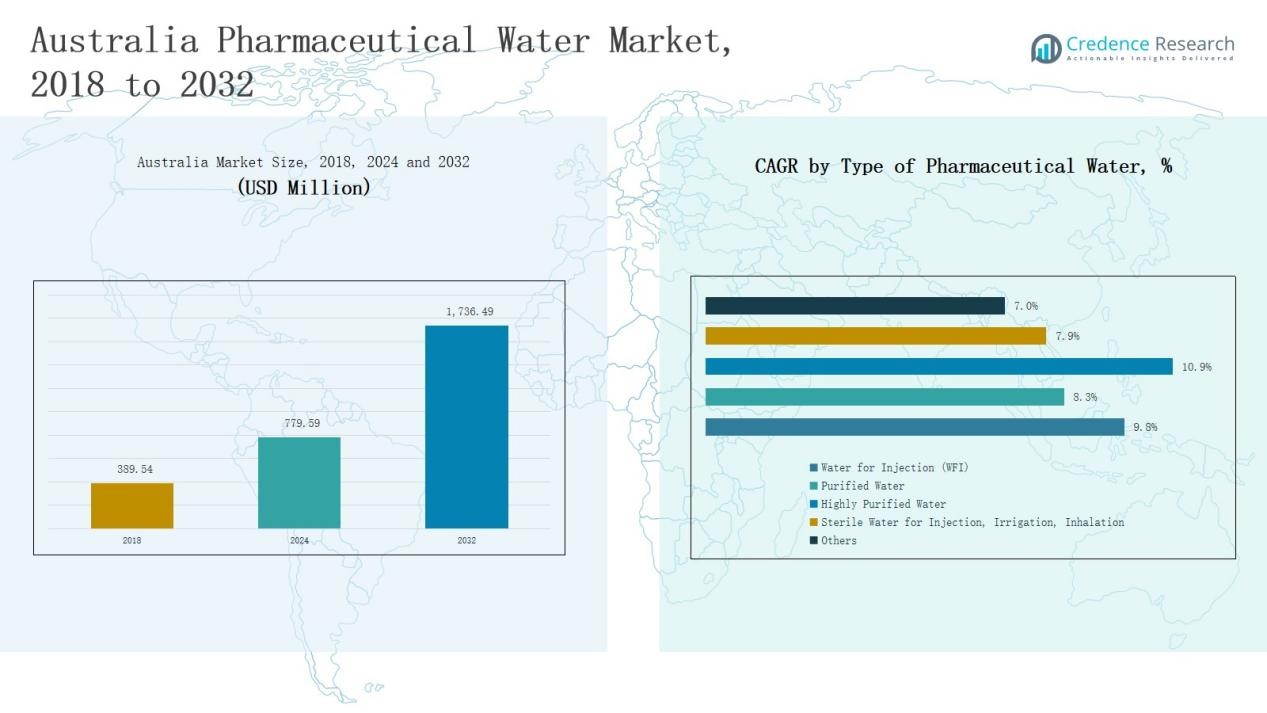
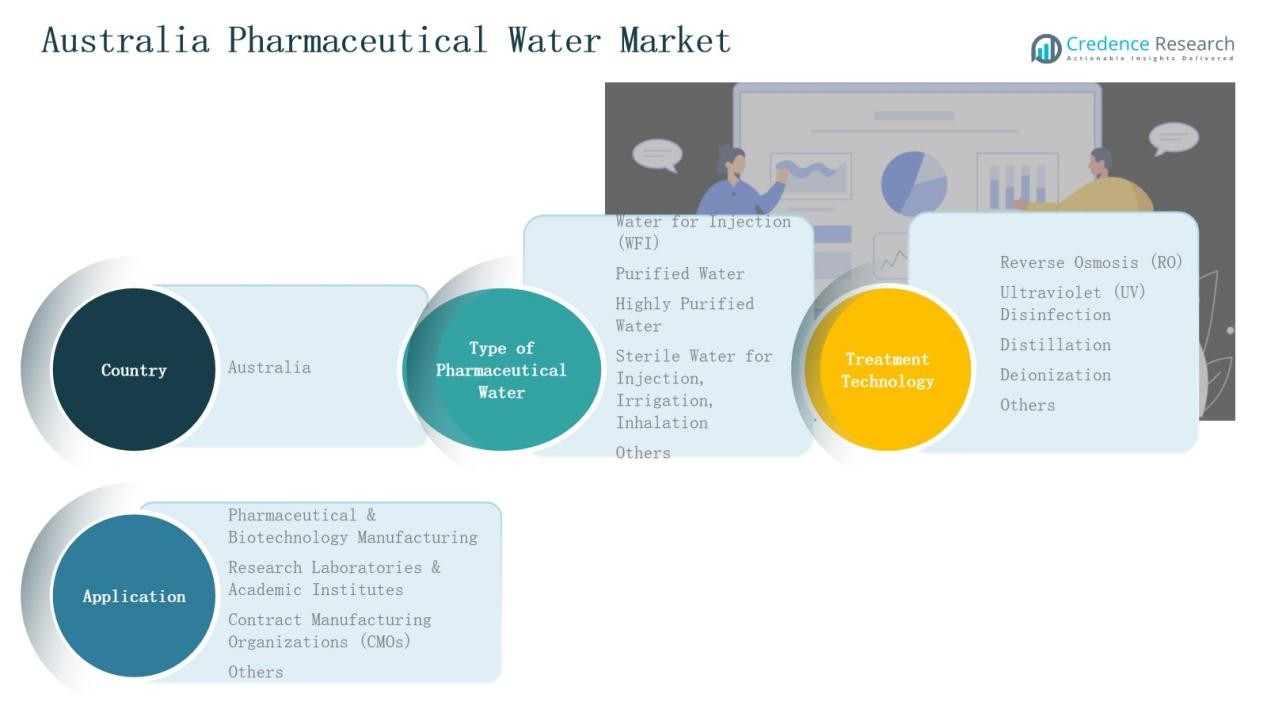
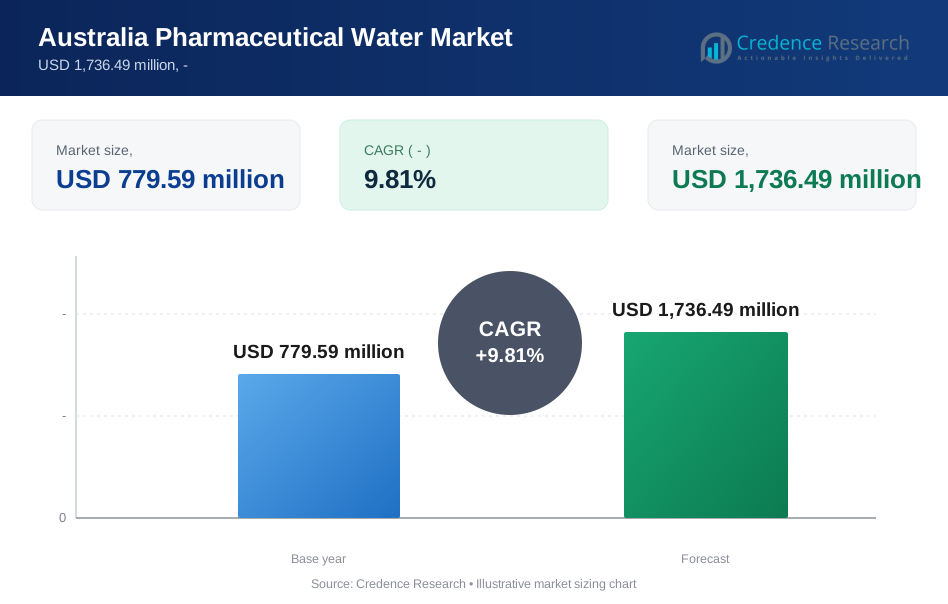
El tamaño del Mercado de Agua Farmacéutica en Australia fue valorado en USD 389.54 millones en 2018, creció a USD 779.59 millones en 2024, y se anticipa que alcanzará USD 1,736.49 millones para 2032, expandiéndose a una CAGR de 9.81% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Agua Farmacéutica en Australia 2024 | USD 779.59 Millones |
| Mercado de Agua Farmacéutica en Australia, CAGR | 9.81% |
| Tamaño del Mercado de Agua Farmacéutica en Australia 2032 | USD 1,736.49 Millones |
El Mercado de Agua Farmacéutica en Australia está liderado por jugadores prominentes como Veolia Water Technologies Australia, Ecolab Australia, Danaher Corporation Australia, SUEZ Water Technologies & Solutions Australia, Aquatec Maxcon, GEL Group, Trility, ClearWater Solutions Australia, GE Water & Process Technologies Australia, y Evoqua Water Technologies Australia. Estas empresas fortalecen sus posiciones en el mercado a través de tecnologías avanzadas de purificación, automatización y soluciones enfocadas en el cumplimiento que cumplen con los estándares de TGA y GMP. Su énfasis en la innovación, sostenibilidad y gestión digital del agua apoya operaciones eficientes en instalaciones farmacéuticas y biotecnológicas. Nueva Gales del Sur emergió como la región líder en 2024, capturando un 33% de participación de mercado, impulsada por una fuerte concentración industrial, infraestructura robusta e inversión continua en sistemas de agua de alta pureza para aplicaciones de producción e investigación farmacéutica.
Perspectivas del Mercado
- El Mercado de Agua Farmacéutica en Australia creció de USD 389.54 millones en 2018 a USD 779.59 millones en 2024 y se proyecta que alcanzará USD 1,736.49 millones para 2032, expandiéndose a una CAGR de 9.81%.
- El Agua para Inyección (WFI) lideró el mercado en 2024 con un 42% de participación, impulsada por su papel esencial en la fabricación de medicamentos estériles y el aumento de la producción de biológicos.
- La tecnología de Ósmosis Inversa (RO) representó un 38% de participación debido a su eficiencia, fiabilidad y cumplimiento con los estándares GMP en procesos de purificación farmacéutica.
- La Fabricación Farmacéutica y Biotecnológica dominó las aplicaciones con un 55% de participación, respaldada por la expansión de instalaciones de producción de vacunas e inyectables en toda Australia.
- Nueva Gales del Sur lideró regionalmente con un 33% de participación en 2024, apoyada por una fuerte infraestructura farmacéutica, centros activos de I+D, e inversión significativa en sistemas avanzados de purificación de agua.
Perspectivas del Segmento de Mercado
Por Tipo de Agua Farmacéutica
El Agua para Inyección (WFI) dominó el Mercado de Agua Farmacéutica en Australia en 2024 con un 42% de participación. El liderazgo del segmento se debe a su uso crítico en la fabricación de medicamentos parenterales, formulaciones estériles y producción de biológicos. Los estrictos estándares de calidad de la TGA y la creciente demanda de medicamentos inyectables impulsan una inversión constante en sistemas de agua de alta pureza. El aumento de la producción de biológicos y vacunas fortalece aún más el dominio del WFI en la infraestructura de agua farmacéutica de Australia.
- Por ejemplo, Pfizer Australia mejoró su planta de Melbourne durante 2024, integrando circuitos de agua de alta pureza diseñados para cumplir con los estándares de WFI de grado TGA para la producción de medicamentos inyectables.
Por Tecnología de Tratamiento
La Ósmosis Inversa (RO) tuvo la mayor participación del 38% en 2024 dentro del Mercado de Agua Farmacéutica de Australia. Los sistemas RO son preferidos por su eficiencia de costos, alta tasa de eliminación de contaminantes y cumplimiento con los estándares GMP. La adopción generalizada en sistemas purificados y de WFI mejora su utilidad en plantas farmacéuticas. La demanda de sistemas de purificación de agua de bajo mantenimiento y eficiencia energética continúa fortaleciendo la posición de mercado de RO.
- Por ejemplo, Veolia Water Technologies introdujo su mejorado sistema Orion RO optimizado para aplicaciones de grado farmacéutico en Australia, ofreciendo una mejor recuperación de energía y vida útil de la membrana.
Por Aplicación
La Fabricación Farmacéutica y Biotecnológica representó un 55% de participación del Mercado de Agua Farmacéutica de Australia en 2024. Este segmento lidera debido a la extensa necesidad de agua purificada y de grado WFI en la formulación de medicamentos, pruebas de calidad y procesos de limpieza. La expansión de la fabricación de biológicos, vacunas e inyectables estériles impulsa la demanda de sistemas avanzados de agua. El aumento del gasto en I+D por parte de las empresas farmacéuticas sostiene aún más el dominio de este segmento.
Principal Impulsor de Crecimiento
Expansión de la Producción Biofarmacéutica y de Vacunas
El creciente enfoque de Australia en la fabricación de biológicos y vacunas impulsa una alta demanda de agua de grado farmacéutico. La expansión de las instalaciones de producción doméstica, especialmente después de COVID-19, ha aumentado la necesidad de sistemas confiables de Agua para Inyección (WFI). Las empresas biofarmacéuticas están invirtiendo en tecnologías avanzadas de purificación para cumplir con estrictos estándares de esterilidad. Este aumento en la capacidad de fabricación de biológicos continúa fortaleciendo la infraestructura de agua farmacéutica del país y las actualizaciones de sistemas.
- Por ejemplo, HRS Heat Exchangers suministró tecnología avanzada de intercambiadores de calor de enfriamiento a uno de los mayores fabricantes farmacéuticos de Australia, mejorando la eficiencia del sistema WFI en entornos de producción biofarmacéutica.
Énfasis Regulatorio en el Cumplimiento de la Calidad del Agua
Los estrictos estándares regulatorios establecidos por la Administración de Productos Terapéuticos (TGA) y la adherencia a las normas GMP apoyan el crecimiento del mercado. Los fabricantes farmacéuticos deben asegurar una pureza constante del agua para la formulación de medicamentos, limpieza y control de calidad. Este requisito de cumplimiento fomenta la adopción de tecnologías de tratamiento avanzadas como la ósmosis inversa y la destilación. Las auditorías continuas y el aumento del escrutinio regulatorio impulsan aún más a las empresas a modernizar los sistemas de agua existentes y los procesos de validación.
- Por ejemplo, CSL Limited implementó un sistema automatizado de monitoreo de calidad del agua en su sitio de Broadmeadows a finales de 2023 para cumplir con los estándares de control microbiano compatibles con GMP en sus líneas de fabricación biofarmacéutica.
Aumento de Inversiones en Modernización de Instalaciones
Las crecientes inversiones de capital por parte de empresas farmacéuticas nacionales y multinacionales están transformando las capacidades de producción en Australia. Las empresas están actualizando la antigua infraestructura de tratamiento de agua con sistemas automatizados que garantizan fiabilidad y reducen el riesgo operativo. La integración de monitoreo digital y mantenimiento predictivo mejora la eficiencia y minimiza el tiempo de inactividad. Estas inversiones reflejan una tendencia más amplia hacia soluciones de gestión de agua farmacéutica sostenibles, cumplidoras y eficientes en energía.
Tendencia y Oportunidad Clave
Adopción de Sistemas de Agua Inteligentes y Automatizados
La automatización y digitalización están transformando las operaciones de agua farmacéutica en Australia. Los sistemas inteligentes que monitorean en tiempo real la conductividad, temperatura y niveles microbianos ayudan a lograr un cumplimiento constante. La integración de IoT e IA en la gestión del agua permite el mantenimiento predictivo y reduce el error humano. Este cambio tecnológico presenta fuertes oportunidades para proveedores que ofrecen sistemas de control inteligentes y soluciones de monitoreo basadas en la nube.
- Por ejemplo, Hunter Water en Nueva Gales del Sur comenzó a probar 500 medidores de agua digitales avanzados en diciembre de 2024, proporcionando datos de consumo en tiempo real actualizados cada 30 minutos para mejorar la detección de fugas y la gestión del agua.
Creciente Demanda de Soluciones Sostenibles de Tratamiento de Agua
La sostenibilidad se está convirtiendo en un enfoque estratégico en el sector farmacéutico australiano. Las empresas están invirtiendo en sistemas ecoeficientes que minimizan el desperdicio de agua y el uso de energía. La adopción de tecnologías de purificación en circuito cerrado y recuperación de energía apoya las iniciativas de fabricación verde. La creciente presión para cumplir con los estándares ambientales crea nuevas oportunidades para los proveedores que desarrollan soluciones de tratamiento de agua sostenibles y de bajo impacto.
- Por ejemplo, Veolia instaló un sistema de Reactor de Biofilm de Lecho Móvil AnoxKaldnes® en el sitio de fabricación de AstraZeneca en Suecia, logrando un 97% de eliminación de carbono orgánico total y un 99% de fósforo de las aguas residuales.
Desafío Clave
Altos Costos Iniciales de Capital y Mantenimiento
La instalación de sistemas avanzados de agua farmacéutica requiere una inversión inicial significativa y gastos de mantenimiento continuos. Muchos fabricantes pequeños y medianos encuentran difícil costear configuraciones de purificación de alta gama. Los costos relacionados con la validación, monitoreo y actualizaciones del sistema aumentan aún más la presión sobre los presupuestos. Estas barreras financieras a menudo retrasan la modernización y limitan la adopción de tecnologías avanzadas de tratamiento de agua.
Procedimientos Regulatorios y de Validación Complejos
El cumplimiento con TGA y estándares internacionales como USP y EP implica documentación y pruebas complejas. Los procesos continuos de validación y calificación del sistema aumentan la carga administrativa y operativa. Cualquier desviación de los parámetros requeridos puede llevar a retrasos en la producción o sanciones. Navegar por estos estrictos marcos regulatorios sigue siendo un desafío persistente para los fabricantes en Australia.
Escasez de Mano de Obra Técnica Calificada
La industria del agua farmacéutica en Australia enfrenta una escasez de profesionales capacitados en tecnologías avanzadas de purificación. La operación y mantenimiento de sistemas de alta pureza demandan experiencia en automatización, microbiología y protocolos de validación. La disponibilidad limitada de personal calificado aumenta los riesgos operativos y los errores de mantenimiento. Esta brecha en la fuerza laboral destaca la necesidad de capacitación técnica específica y desarrollo de capacidades en el sector.
Análisis Regional
Nueva Gales del Sur
Nueva Gales del Sur lideró el mercado de agua farmacéutica de Australia en 2024 con una participación del 33%. El dominio de la región se debe a un denso grupo de unidades de fabricación farmacéutica y biotecnológica en Sídney y zonas industriales cercanas. El fuerte apoyo gubernamental a la investigación médica y la innovación en salud mejora el crecimiento de la infraestructura. Las principales instalaciones de producción dependen de sistemas avanzados de purificación de agua para cumplir con los estándares GMP. La creciente expansión de empresas multinacionales impulsa aún más la inversión en tecnologías de agua de alta pureza. Sigue siendo el centro neurálgico de la producción farmacéutica y el cumplimiento normativo en Australia.
Victoria
Victoria representó una participación del 28% del mercado de agua farmacéutica de Australia en 2024. La bien establecida base farmacéutica del estado en Melbourne impulsa una adopción significativa de sistemas de Agua para Inyección (WFI) y agua purificada. Las instituciones de investigación y los laboratorios académicos contribuyen a la continua innovación tecnológica en el tratamiento del agua. Las fuertes colaboraciones entre agencias de salud pública y fabricantes privados promueven la expansión de la capacidad. Continúa atrayendo inversiones en sistemas de purificación sostenibles y automatizados que apoyan el desarrollo avanzado de medicamentos.
Queensland
Queensland capturó una participación del 17% en el mercado de agua farmacéutica de Australia en 2024. El rápido crecimiento de las organizaciones de fabricación por contrato y las instalaciones de investigación médica fortalece la demanda de la región por sistemas de agua purificada y estéril. El corredor industrial de Brisbane alberga varias plantas de producción que adoptan soluciones digitalizadas de monitoreo de agua. Los incentivos gubernamentales para la fabricación en el sector salud promueven la modernización de la infraestructura. Muestra una expansión constante en instalaciones de agua de grado farmacéutico alineadas con los objetivos de sostenibilidad ambiental.
Australia Occidental
Australia Occidental mantuvo una participación del 12% en el mercado de agua farmacéutica de Australia en 2024. El crecimiento de la región está respaldado por el aumento de las actividades de bioprocesamiento y fabricación de productos estériles. Las empresas están mejorando las tecnologías de tratamiento para cumplir con los requisitos de calidad de la TGA y garantizar una pureza constante. Los desafíos de escasez de agua fomentan el uso de sistemas de purificación energéticamente eficientes. Se beneficia del aumento de la inversión en servicios avanzados e infraestructura farmacéutica.
Australia del Sur y Otros
Australia del Sur, junto con Tasmania y el Territorio del Norte, representaron colectivamente una participación del 10% en 2024. La presencia farmacéutica de la región es menor pero se desarrolla constantemente a través de iniciativas de fabricación e investigación de nicho. Nuevos proyectos en dispositivos médicos y biofarmacia estimulan una demanda moderada de sistemas de agua purificada. La colaboración entre universidades y proveedores de tecnología fomenta la innovación en unidades de tratamiento compactas. Continúa presenciando una adopción gradual de soluciones de purificación modernas para apoyar la producción local y las instalaciones de prueba.
Segmentaciones del Mercado:
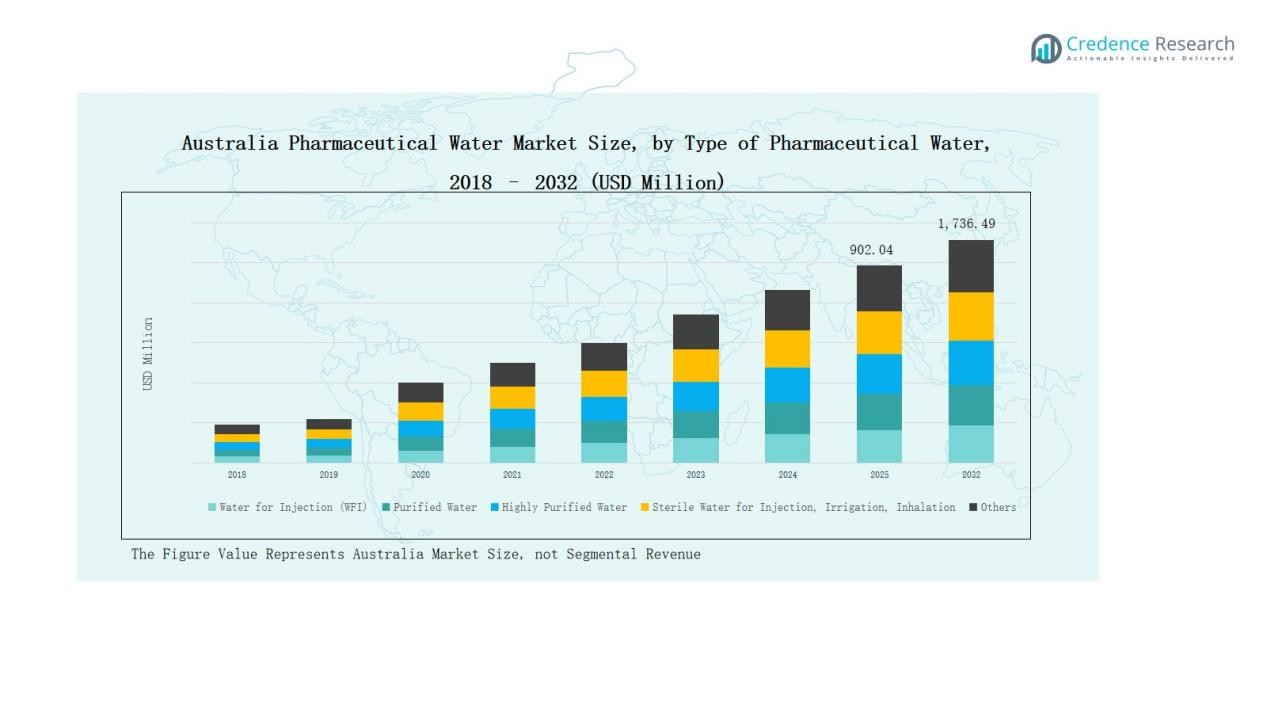
Por Tipo de Agua Farmacéutica
- Agua para Inyección (WFI)
- Agua Purificada
- Agua Altamente Purificada
- Agua Estéril para Inyección, Irrigación, Inhalación
- Otros
Por Tecnología de Tratamiento
- Ósmosis Inversa (RO)
- Desinfección Ultravioleta (UV)
- Destilación
- Desionización
- Otros
Por Aplicación
- Fabricación Farmacéutica & Biotecnológica
- Laboratorios de Investigación & Institutos Académicos
- Organizaciones de Fabricación por Contrato (CMOs)
- Otros
Por Región
- Nueva Gales del Sur
- Victoria
- Queensland
- Australia Occidental
- Australia Meridional
- Otros
Panorama Competitivo
El mercado de agua farmacéutica en Australia presenta un panorama competitivo moderadamente consolidado dominado por actores globales y regionales especializados en tecnologías avanzadas de tratamiento de agua. Empresas líderes como Veolia Water Technologies Australia, Ecolab Australia, Danaher Corporation Australia y SUEZ Water Technologies & Solutions Australia mantienen fuertes posiciones en el mercado a través de amplios portafolios de productos, soluciones llave en mano y experiencia en cumplimiento normativo. Empresas locales como Aquatec Maxcon, Trility y GEL Group contribuyen mediante instalaciones personalizadas y redes de servicio eficientes. La competencia se centra en la innovación tecnológica, la fiabilidad del sistema y los contratos de mantenimiento rentables. Las empresas invierten cada vez más en automatización, monitoreo habilitado por IoT y sistemas de purificación energéticamente eficientes para cumplir con los estándares TGA y GMP en evolución. Las asociaciones estratégicas con fabricantes farmacéuticos, combinadas con un creciente énfasis en la sostenibilidad y los servicios de validación, continúan moldeando el entorno competitivo. Se espera que el mercado experimente un aumento en la colaboración entre proveedores de tecnología y productores biofarmacéuticos para garantizar el cumplimiento, reducir costos operativos y mejorar la calidad del agua de proceso.
Principales Actores
- Veolia Water Technologies Australia
- Ecolab Australia
- Danaher Corporation Australia
- SUEZ Water Technologies & Solutions Australia
- Aquatec Maxcon
- GEL Group
- Trility
- ClearWater Solutions Australia
- GE Water & Process Technologies Australia
- Evoqua Water Technologies Australia
Desarrollos Recientes
- En julio de 2024, De.mem Limited completó la adquisición de Auswater Systems Pty Ltd.
- En marzo de 2025, Centurion adquirió WestWater Enterprises (Australia) para expandir sus capacidades de tratamiento de agua.
- En agosto de 2025, AxFlow adquirió Advanced Pump Technologies Pty Ltd (APT Water) en Australia, ganando fuerza en sistemas de manejo de fluidos y filtración.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Agua Farmacéutica, Tecnología de Tratamiento, Aplicación y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de sistemas de agua de alta pureza aumentará con la expansión de la producción de biológicos y vacunas.
- Las empresas farmacéuticas adoptarán la monitorización automatizada para mejorar el control de calidad del agua.
- Los sistemas de purificación energéticamente eficientes y sostenibles ganarán mayor aceptación.
- Los fabricantes locales actualizarán la infraestructura para cumplir con estándares más estrictos de TGA y GMP.
- Las asociaciones entre proveedores de tecnología globales y empresas nacionales fortalecerán la capacidad del mercado.
- La inversión en validación digital y seguimiento de datos en tiempo real mejorará la eficiencia del cumplimiento.
- El crecimiento de las organizaciones de fabricación por contrato impulsará la demanda de sistemas de agua modulares.
- Los institutos de investigación impulsarán la innovación en unidades de tratamiento de agua compactas y ecológicas.
- Los programas de capacitación se expandirán para abordar la escasez de operadores calificados de sistemas de agua.
- El creciente enfoque en la sostenibilidad llevará a la adopción de modelos de purificación de circuito cerrado y de bajo desperdicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Qué segmento del mercado de agua farmacéutica en Australia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de agua farmacéutica en Australia?
¿Quiénes son las empresas líderes en el mercado de agua farmacéutica de Australia?
¿Qué región tuvo la mayor participación en el mercado de agua farmacéutica de Australia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agua Farmacéutica de Australia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agua Farmacéutica de Australia Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 779.59 million → forecast year: USD 1,736.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agua Farmacéutica de Australia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agua Farmacéutica de Australia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agua Farmacéutica de Australia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agua Farmacéutica de Australia Market Drivers
- 3.3 Mercado de Agua Farmacéutica de Australia Market Restraints & Challenges
- 3.4 Mercado de Agua Farmacéutica de Australia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agua Farmacéutica de Australia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agua Farmacéutica de Australia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agua Farmacéutica de Australia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agua Farmacéutica de Australia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agua Farmacéutica de Australia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agua Farmacéutica de Australia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agua Farmacéutica de Australia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agua Farmacéutica de Australia Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agua Farmacéutica de Australia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agua Farmacéutica de Australia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agua Farmacéutica de Australia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agua Farmacéutica de Australia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agua Farmacéutica de Australia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agua Farmacéutica de Australia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agua Farmacéutica de Australia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agua Farmacéutica de Australia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agua Farmacéutica de Australia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agua Farmacéutica de Australia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agua Farmacéutica de Australia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
