
Visión General del Mercado:
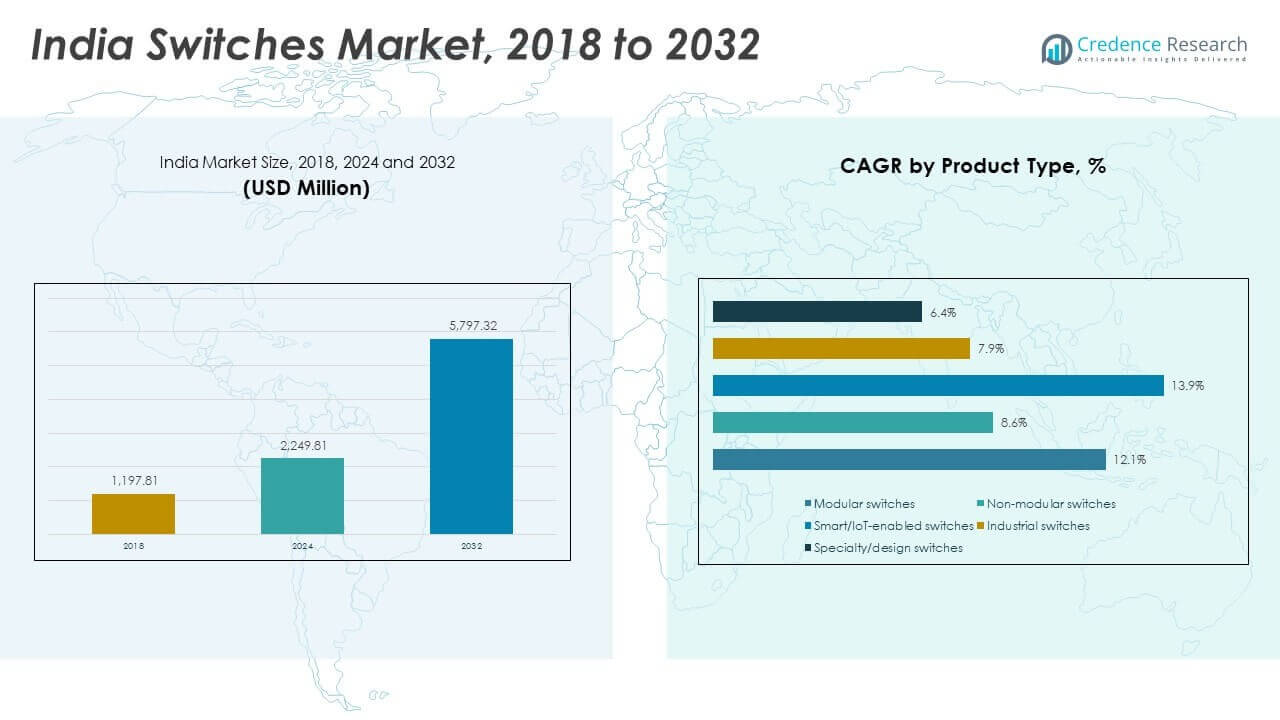
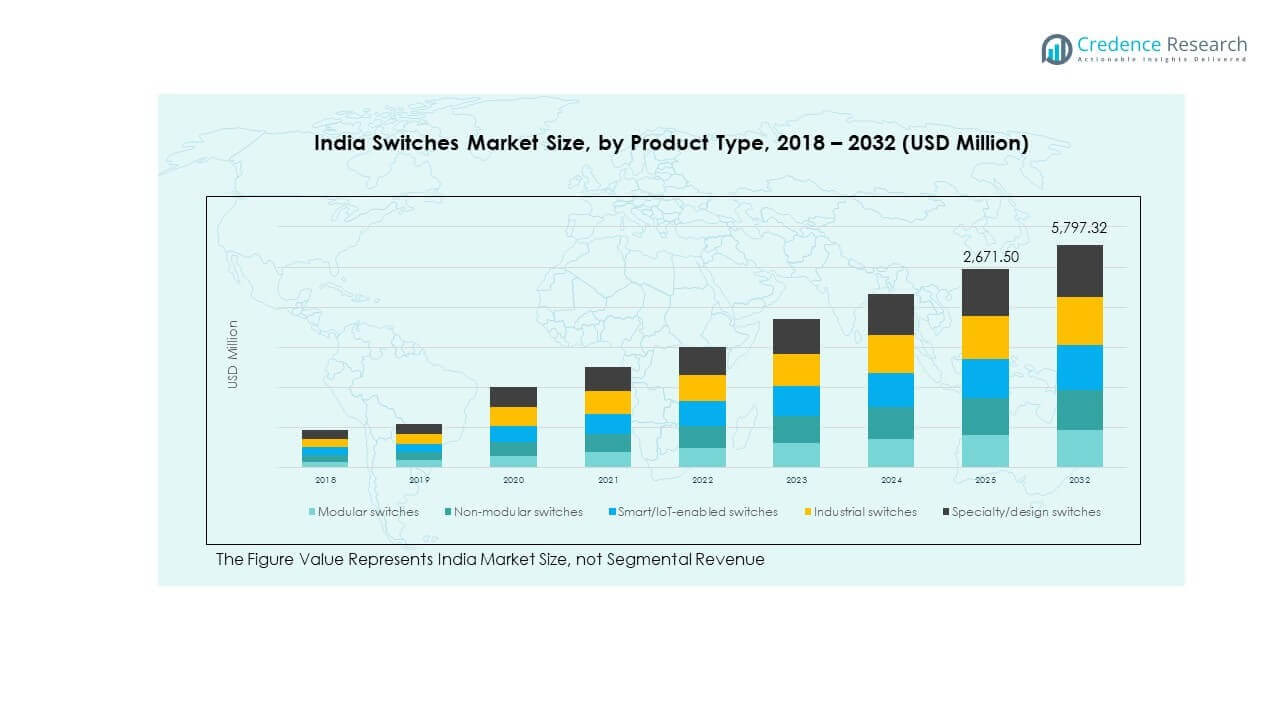
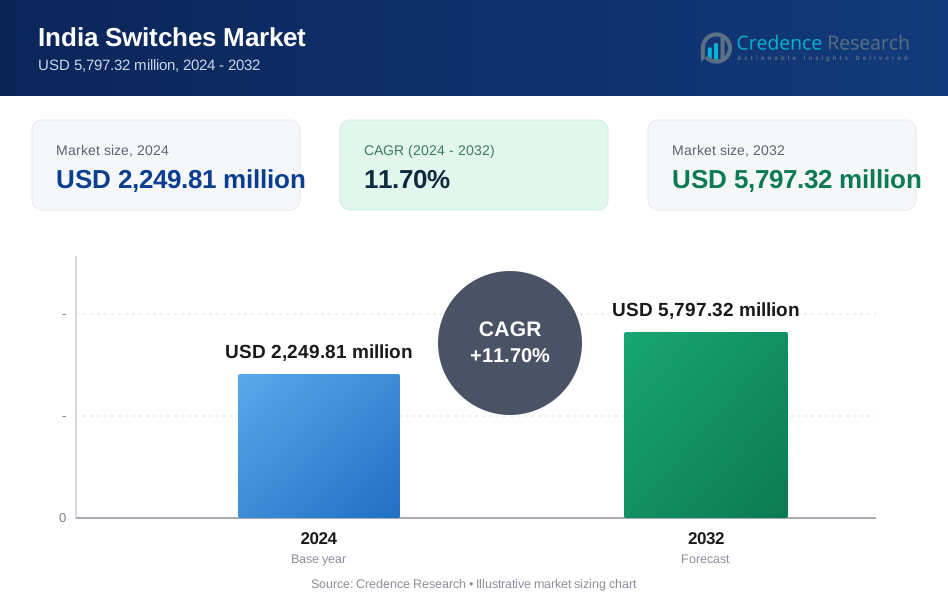
El tamaño del mercado de interruptores en India fue valorado en USD 1,197.81 millones en 2018 a USD 2,249.81 millones en 2024 y se anticipa que alcanzará USD 5,797.32 millones para 2032, con un CAGR del 11.70% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Interruptores en India 2024 | USD 2,249.81 millones |
| Mercado de Interruptores en India, CAGR | 11.70% |
| Tamaño del Mercado de Interruptores en India 2032 | USD 5,797.32 millones |
El crecimiento del mercado está impulsado por proyectos de vivienda urbana rápida y crecientes necesidades de electrificación. La expansión de infraestructuras en oficinas, comercios y instalaciones públicas aumenta la demanda de interruptores duraderos. Los consumidores prefieren interruptores modulares e inteligentes por su seguridad y atractivo diseño. El crecimiento de la fabricación local mejora la estabilidad del suministro y los precios. Los estándares de eficiencia energética fomentan la adopción de componentes eléctricos avanzados. La automatización industrial y las actualizaciones de fábricas aumentan aún más los niveles de uso. Las fuertes redes de distribución mejoran el acceso a productos en ciudades de segundo y tercer nivel.
El oeste y sur de India lideran el mercado debido a la fuerte actividad inmobiliaria. Maharashtra, Gujarat, Tamil Nadu y Karnataka muestran alta adopción en viviendas e industrias. El norte de India sigue, apoyado por la expansión de metros y la construcción comercial. Estados como Uttar Pradesh y Haryana muestran una creciente demanda de proyectos urbanos. El este de India está emergiendo con mejoras en infraestructuras y electrificación rural. El mejor acceso a la energía apoya la penetración gradual del mercado en regiones desatendidas.
Perspectivas del Mercado:
- El mercado de interruptores en India fue valorado en USD 1,197.81 millones en 2018, alcanzó USD 2,249.81 millones en 2024, y se proyecta que llegue a USD 5,797.32 millones para 2032, creciendo a una tasa compuesta anual del 11.70%, impulsado por la demanda de vivienda, infraestructura y reemplazo.
- El oeste de India lidera con aproximadamente el 34% de participación debido a la fuerte urbanización, la reurbanización inmobiliaria y los clústeres industriales, mientras que el sur de India sigue con casi el 29% de participación, apoyado por el crecimiento de la vivienda y la expansión comercial liderada por TI.
- El norte de India tiene alrededor del 23% de participación, respaldado por las ciudades metropolitanas y los proyectos de infraestructura, mientras que el este de India es la región de más rápido crecimiento con aproximadamente el 14% de participación, impulsado por la urbanización, electrificación y el creciente presencia de comercio minorista organizado.
- Por tipo de producto, los interruptores modulares dominan con aproximadamente el 40% de participación debido a su atractivo diseño y estandarización, seguidos por los interruptores no modulares con alrededor del 30%, apoyados por la demanda sensible al costo.
- Los interruptores inteligentes y especiales juntos representan casi el 30% de participación, reflejando la creciente adopción de productos premium, conectados y enfocados en el diseño en segmentos residenciales y comerciales urbanos.
Impulsores del Mercado:
Expansión de Vivienda Urbana y Escalamiento de Infraestructura Eléctrica
El mercado de interruptores en India se beneficia de la fuerte demanda de vivienda en los centros urbanos. Los grandes proyectos residenciales requieren instalaciones eléctricas seguras y confiables. Los constructores prefieren diseños de interruptores estandarizados para una instalación más rápida. Los esquemas de vivienda del gobierno aumentan el volumen total de unidades. La actividad de renovación también apoya la demanda de reemplazo. El aumento de la densidad de apartamentos incrementa el consumo de interruptores por edificio. El sector inmobiliario organizado mejora el cumplimiento de los estándares de calidad. Estos factores crean ciclos de demanda estables y repetitivos.
- Por ejemplo, Havells India opera 15 plantas de fabricación en toda India y produce casi el 90% de sus productos eléctricos internamente. La compañía es el mayor fabricante de MCB en el sur de Asia, con una capacidad anual que supera los 60 millones de polos. Esta escala apoya el suministro confiable de dispositivos de cableado modular para grandes proyectos de vivienda y urbanizaciones.
Impulso del Crecimiento de la Construcción Comercial e Instalaciones Institucionales
El mercado de interruptores en India recibe apoyo de oficinas, centros comerciales y edificios públicos. Los proyectos comerciales necesitan interruptores duraderos para áreas de alto uso. Los hospitales y escuelas demandan componentes eléctricos enfocados en la seguridad. Los programas de ciudades inteligentes elevan los estándares de especificación eléctrica. Las estaciones de metro y aeropuertos amplían el alcance de la instalación de interruptores. Los desarrolladores se centran en productos de larga duración para reducir los costos de mantenimiento. Este cambio apoya la adopción de productos premium. La demanda institucional añade estabilidad de volumen a través de los ciclos.
- Por ejemplo, Schneider Electric India suministra soluciones de interruptores de grado comercial para proyectos de infraestructura de aeropuertos y metro, con productos diseñados y probados para una alta resistencia mecánica que supera los 100,000 ciclos de conmutación para cumplir con los estándares de confiabilidad institucional.
Expansión Industrial y Necesidades de Electrificación de Instalaciones de Manufactura
El mercado de interruptores en India crece con la expansión de fábricas y almacenes. Los usuarios industriales requieren interruptores robustos para paneles de control. Las instalaciones de producción mejoran los diseños eléctricos para mayor eficiencia. Las unidades orientadas a la exportación siguen normas de seguridad globales. La adopción de la automatización aumenta las necesidades de cableado estructurado. Los nuevos corredores industriales elevan la demanda de proyectos de nueva construcción. Las mejoras en la distribución de energía apoyan el manejo de cargas más altas. La demanda industrial mejora los precios de venta promedio.
Aumento de la Conciencia del Consumidor y Comportamiento de Compra Enfocado en la Seguridad
El mercado de interruptores en India se beneficia de una mejor conciencia del consumidor. Los compradores se centran en la seguridad contra incendios y la durabilidad. La confianza en la marca influye en las decisiones de selección de interruptores. Los productos certificados ganan preferencia sobre las opciones no organizadas. La visibilidad en el comercio minorista mejora las decisiones de compra informadas. Los electricistas recomiendan marcas confiables para el control de responsabilidad. El diseño estético también influye en los compradores de viviendas. Este cambio apoya el crecimiento del mercado organizado.
Tendencias del Mercado:
Cambio Hacia Diseños de Interruptores Eléctricos Modulares y Estéticos
El mercado de interruptores en India muestra un fuerte movimiento hacia formatos modulares. Los consumidores prefieren placas de interruptores elegantes y uniformes. Las tendencias de diseño de interiores influyen en las elecciones de productos eléctricos. Los sistemas modulares simplifican el reemplazo y las actualizaciones. Las opciones de color y acabado ganan popularidad. Los proyectos de viviendas premium impulsan esta tendencia. Las exhibiciones minoristas destacan la diferenciación basada en el diseño. El estilo se convierte en un impulsor de compra. Las marcas expanden las gamas modulares para adaptarse a interiores modernos. Los electricistas prefieren sistemas modulares para una instalación más rápida.
- Por ejemplo, Legrand India ofrece gamas de interruptores modulares premium como Arteor y Myrius con más de 20 combinaciones de color y acabado en placas y mecanismos. Estas opciones apoyan diseños eléctricos personalizados para proyectos residenciales de alta gama y de hospitalidad, incluidos hoteles y apartamentos de lujo.
Aumento de la Adopción de Soluciones de Interruptores Inteligentes y Conectados
El mercado de interruptores en India ve un interés gradual en los interruptores inteligentes. Los usuarios urbanos adoptan funciones de control basadas en aplicaciones. Las casas inteligentes aumentan la demanda de dispositivos conectados. La compatibilidad con asistentes de voz atrae a compradores enfocados en la tecnología. Los constructores ofrecen diseños de cableado listos para ser inteligentes. Las características de monitoreo de energía añaden valor percibido. Los precios lentamente se vuelven accesibles para usuarios de ingresos medios. La adopción inteligente crece de manera constante. Los desarrolladores promueven la automatización como una mejora de estilo de vida. La conectividad se convierte en parte de las especificaciones de nuevas viviendas.
- Por ejemplo, Panasonic Life Solutions India comercializa interruptores conectados a través de su marca Anchor y la plataforma IoT MirAIe, que son compatibles con los principales asistentes de voz como Amazon Alexa y Google Assistant.
Expansión de Canales de Venta Minorista Organizados y de Comercio Electrónico
El mercado de interruptores en India se beneficia de un mayor alcance minorista. Las tiendas eléctricas organizadas se expanden en ciudades de segundo nivel. Las plataformas de comercio electrónico mejoran el acceso a la comparación de productos. Las reseñas en línea influyen en la confianza del comprador. Los catálogos digitales apoyan las recomendaciones de los electricistas. Las marcas invierten en presencia omnicanal. La entrega más rápida mejora los tiempos de los proyectos. La expansión de canales aumenta la visibilidad. La capacitación minorista mejora el conocimiento del producto. Las promociones en línea aumentan el recuerdo de la marca.
Creciente Enfoque en la Estandarización y Certificaciones de Productos
El mercado de interruptores de India refleja un enfoque más fuerte en productos certificados. El cumplimiento normativo gana importancia para los constructores. Las calificaciones estándar mejoran la confianza del comprador. Los proyectos gubernamentales exigen componentes certificados. Las etiquetas de prueba influyen en la adquisición institucional. Las marcas destacan el cumplimiento en el marketing. Esta tendencia favorece a los fabricantes organizados. La garantía de calidad se convierte en un diferenciador clave. La certificación reduce los riesgos de seguridad a largo plazo. El cumplimiento apoya la aceptación institucional.
Análisis de Desafíos del Mercado:
Sensibilidad al Precio y Competencia Intensa de Jugadores No Organizados
El mercado de interruptores de India enfrenta una fuerte presión de precios en todos los segmentos. Los jugadores no organizados ofrecen alternativas de bajo costo. Los contratistas a menudo priorizan el ahorro de costos iniciales. La presión sobre los márgenes afecta a los fabricantes de marca. Las guerras de precios reducen la sostenibilidad de la rentabilidad. El control de distribución sigue siendo desigual en áreas rurales. La educación de marca requiere una inversión constante. La competencia de costos limita la penetración premium. Los productos falsificados distorsionan aún más los puntos de referencia de precios. Las brechas en la aplicación afectan la competencia justa.
Volatilidad de Materias Primas y Restricciones de la Cadena de Suministro
El mercado de interruptores de India experimenta fluctuaciones en los costos de insumos. Las resinas plásticas y los metales muestran variaciones de precios. Los fabricantes enfrentan incertidumbre en la planificación. Las empresas más pequeñas tienen dificultades con la gestión de inventarios. La dependencia de importaciones afecta la estabilidad de costos. Los retrasos logísticos interrumpen los cronogramas de proyectos. Transferir costos a los compradores sigue siendo difícil. Estos factores desafían la eficiencia operativa. La concentración de proveedores aumenta el riesgo de adquisición. Los largos tiempos de entrega impactan la programación de producción.
Oportunidades de Mercado:
Aumento de la Electrificación y Desarrollo de Infraestructura en Regiones Emergentes
El mercado de interruptores de India gana oportunidades con la expansión de la electrificación. Las mejoras en viviendas rurales aumentan la demanda básica de interruptores. Los proyectos de infraestructura extienden el acceso a la energía. El desarrollo liderado por el gobierno apoya instalaciones constantes. Las ciudades emergentes adoptan productos eléctricos organizados. La expansión de la distribución mejora el alcance de última milla. El potencial de crecimiento en volumen sigue siendo fuerte. La visibilidad de la demanda a largo plazo mejora.
Innovación de Productos y Premiumización a través del Diseño y la Tecnología
El mercado de interruptores de India puede desbloquear valor a través de la innovación. Las marcas introducen gamas premium centradas en el diseño. Las características inteligentes atraen a los compradores urbanos. Los materiales duraderos apoyan una vida útil del producto más larga. Las soluciones personalizadas sirven a proyectos de viviendas de lujo. El branding mejora el valor percibido del producto. El potencial de exportación crece con mejoras de calidad. La innovación apoya la expansión de márgenes.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de interruptores de India muestra una fuerte demanda de interruptores modulares debido a su atractivo diseño y facilidad de instalación. Los interruptores convencionales mantienen la demanda de volumen en proyectos sensibles al costo. Los interruptores inteligentes ganan tracción en hogares urbanos con necesidades de automatización.
- Por ejemplo, GM Modular se centra en gran medida en interruptores modulares a lo largo de su cartera, ofreciendo una amplia gama de tamaños de placas y configuraciones. Estos productos atienden tanto a viviendas masivas como a proyectos residenciales premium, reflejando una fuerte preferencia del mercado por los formatos modulares.
Por Tecnología
Los interruptores mecánicos dominan debido a su fiabilidad y amplio uso. Los interruptores electrónicos ofrecen mejor control de carga en espacios comerciales. Los interruptores inteligentes y conectados se expanden con preferencias de control basadas en aplicaciones.
- Por ejemplo, Polycab fabrica interruptores mecánicos clasificados para aplicaciones de 6A y 16A, mientras que sus variantes electrónicas e inteligentes admiten control programado y operación remota para uso residencial y comercial ligero.
Por Precio y Nivel de Diseño
Los productos económicos lideran los volúmenes en proyectos de vivienda masiva. Los interruptores de gama media equilibran diseño y durabilidad para apartamentos. Los interruptores premium crecen en hogares de lujo y oficinas de alto nivel.
Por Aplicación
El uso residencial impulsa una demanda constante de reemplazo e instalación nueva. Los edificios comerciales prefieren sistemas de interruptores duraderos y estandarizados. Los sitios industriales requieren interruptores robustos para paneles de control.
Por Usuario Final
Los hogares forman la mayor base de usuarios debido al crecimiento de la vivienda. Las oficinas y parques de TI demandan productos de larga duración para uso intensivo. Las instalaciones industriales y los edificios institucionales se centran en el cumplimiento de la seguridad.
Por Canal de Distribución
Las tiendas minoristas eléctricas siguen siendo la principal ruta de ventas. Los mayoristas apoyan el suministro a granel para proyectos. Las ventas directas sirven a grandes desarrolladores. Las plataformas en línea amplían el alcance entre los consumidores urbanos.
Segmentación:
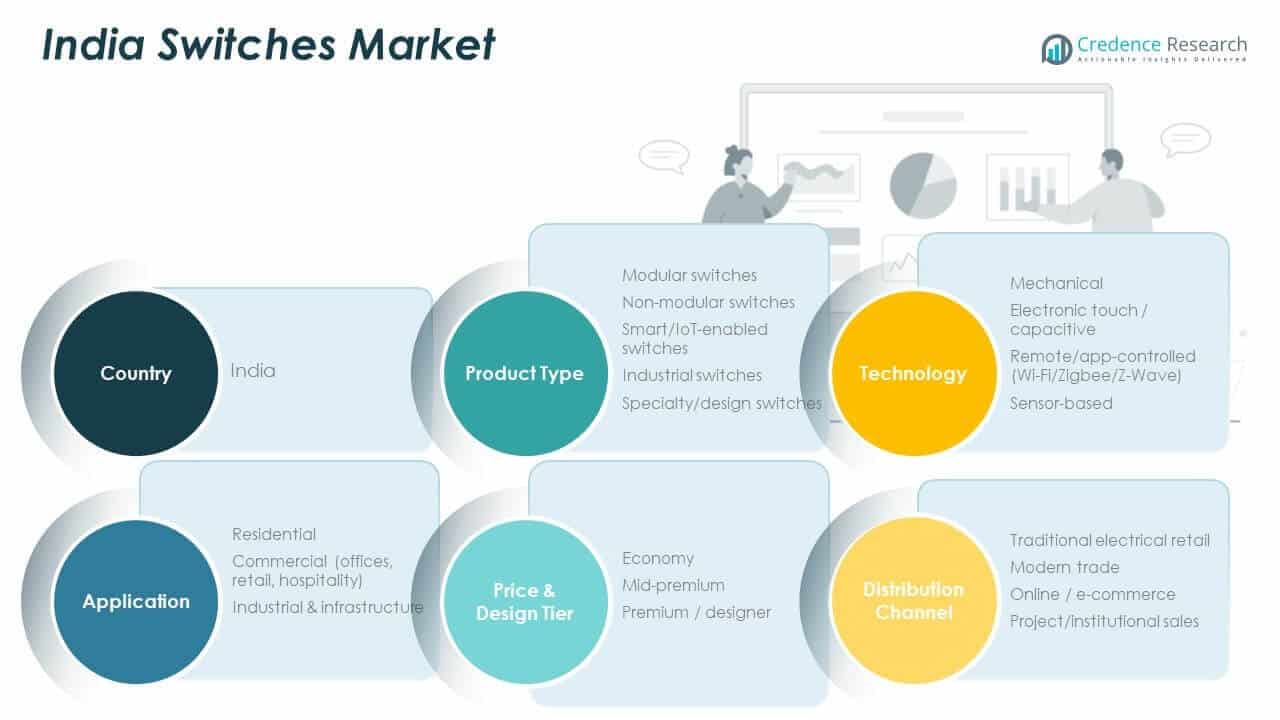
Por Tipo de Producto
- Interruptores modulares
- Interruptores convencionales
- Interruptores inteligentes
Por Tecnología
- Interruptores mecánicos
- Interruptores electrónicos
- Interruptores inteligentes y conectados
Por Precio y Nivel de Diseño
- Económico
- Gama media
- Premium
Por Aplicación
- Residencial
- Comercial
- Industrial
Por Usuario Final
- Hogares
- Oficinas y parques de TI
- Instalaciones industriales
- Edificios institucionales
Por Canal de Distribución
- Tiendas minoristas eléctricas
- Mayoristas y distribuidores
- Ventas directas
- Plataformas en línea
Por Región
- Norte de India
- Sur de India
- Oeste de India
- Este de India
Análisis Regional:
El Oeste de India Lidera con Fuerte Demanda Urbana e Industrial
El mercado de interruptores de India muestra que el Oeste de India posee casi el 34% de la cuota de mercado debido al rápido crecimiento urbano. Maharashtra y Gujarat impulsan la demanda de proyectos de vivienda e industriales. Los grandes centros comerciales aumentan el consumo en oficinas y espacios minoristas. La renovación inmobiliaria apoya la demanda de reemplazo. Los fuertes clústeres de manufactura incrementan los volúmenes de uso industrial. La presencia de minoristas organizados mejora la penetración de la marca. Los altos niveles de ingresos apoyan la adopción de interruptores premium.
El Sur de India Mantiene una Posición Sólida Respaldada por el Crecimiento de Viviendas y TI
El mercado de interruptores de India registra que el Sur de India tiene alrededor del 29% de la cuota de mercado. Karnataka y Tamil Nadu lideran la demanda de proyectos de vivienda urbana. Los parques tecnológicos y campus tecnológicos apoyan las instalaciones comerciales. Las altas tasas de electrificación aseguran ciclos de reemplazo constantes. La preferencia del consumidor se inclina hacia diseños modulares e inteligentes. Los constructores siguen estándares más altos de seguridad eléctrica. Las fuertes redes de distribuidores apoyan el alcance regional.
El Norte y Este de India Muestran una Cuota Creciente con la Expansión de Infraestructura
El mercado de interruptores de India ve que el Norte de India representa aproximadamente el 23% de la cuota de mercado. Delhi NCR y Haryana impulsan la demanda comercial y residencial. Los proyectos de metro y aeropuertos aumentan las instalaciones institucionales. El Este de India tiene casi el 14% de la cuota con un crecimiento constante. Estados como Bengala Occidental y Odisha expanden la cobertura de infraestructura. La urbanización mejora la adopción de productos organizados. La electrificación rural apoya el crecimiento gradual del volumen.
Análisis de Jugadores Clave:
- Panasonic Life Solutions India
- Havells India Ltd
- Legrand India
- Schneider Electric India
- GM Modular
- Polycab
- Otros fabricantes regionales y no organizados
Análisis Competitivo:
El mercado de interruptores de India muestra una estructura moderadamente consolidada con fuerte competencia de marcas. Los líderes se enfocan en diseño, calidad y amplio alcance de distribución. Los fabricantes organizados ganan ventaja a través de productos certificados y confianza en la marca. Los portafolios de productos abarcan desde categorías económicas hasta premium. Las empresas invierten en redes de distribuidores y participación de electricistas. La innovación se centra en formatos modulares y características inteligentes. La disciplina de precios sigue siendo crítica debido a la competencia no organizada. Las asociaciones estratégicas fortalecen el posicionamiento en el mercado. La escala y la fiabilidad del suministro definen la fortaleza competitiva.
Desarrollos Recientes:
- En diciembre de 2025, Panasonic Life Solutions India anunció a los ganadores de su tercera edición del programa de aceleración Panasonic Ignition, asociándose con las startups Red Health y Respirer Living Sciences para co-crear soluciones residenciales impulsadas por tecnología.
- En noviembre de 2025, Havells India adquirió una participación estratégica en Kundan Solar para fortalecer su cartera de energía limpia, incluyendo posibles sinergias con productos eléctricos como interruptores a través de ofertas renovables ampliadas. En octubre de 2025, Havells International, una subsidiaria, adquirió el 20% restante de su JV en EE. UU. Havells HVAC LLC, convirtiéndola en totalmente propiedad, aunque centrada en HVAC en lugar de interruptores.
- En julio de 2025, Schneider Electric finalizó la adquisición del 35% restante de su subsidiaria india SEIPL de Temasek por alrededor de $6.3 mil millones, obteniendo el control total para acelerar el crecimiento en infraestructura eléctrica incluyendo interruptores y productos relacionados.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de producto, tecnología, nivel de precios, aplicación, usuario final y canal de distribución. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Los proyectos de vivienda urbana mantendrán una demanda constante de reemplazo de interruptores en apartamentos, comunidades cerradas y proyectos de renovación, impulsados por la infraestructura eléctrica envejecida y una mayor conciencia de seguridad entre los propietarios.
- Los formatos modulares ganarán mayor aceptación entre los grupos de ingresos debido a la facilidad de instalación, la estética más limpia y la flexibilidad en las actualizaciones para diseños interiores en evolución.
- Los interruptores inteligentes se expandirán dentro de desarrollos residenciales premium, respaldados por la adopción de hogares inteligentes, preferencias de control basadas en aplicaciones y una creciente familiaridad con soluciones de vida conectada.
- La construcción comercial apoyará un crecimiento estable en volumen desde oficinas, espacios comerciales, instalaciones de salud y edificios educativos que requieren accesorios eléctricos duraderos y estandarizados.
- Los usuarios industriales priorizarán la durabilidad y el cumplimiento de la seguridad, enfocándose en interruptores que soporten un uso intensivo, estándares regulatorios y una larga vida operativa en entornos de producción.
- La penetración del comercio minorista organizado aumentará en ciudades más pequeñas a medida que las tiendas eléctricas de marca expandan redes, mejoren la visibilidad del producto y fortalezcan los programas de participación de electricistas.
- El comercio electrónico mejorará el descubrimiento de marcas y la transparencia de precios al permitir una fácil comparación, un acceso más amplio a los productos y una entrega más rápida para compradores individuales y contratistas.
- La estandarización de productos favorecerá a los fabricantes certificados a medida que los constructores e instituciones exijan cada vez más el cumplimiento de los estándares de seguridad y calidad.
- La diferenciación basada en el diseño apoyará estrategias de premiumización a través de opciones ampliadas de color, acabado y factor de forma alineadas con las preferencias modernas de interiores.
- Las empresas lideradas por marcas fortalecerán su participación en el mercado a través de la escala de distribución, cadenas de suministro confiables e inversiones sostenidas en asociaciones de canales y soporte de servicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado y el tamaño proyectado para 2032?
¿Cuál es la CAGR proyectada entre 2024 y 2032?
¿Qué segmento tuvo la mayor participación en 2024?
¿Qué factores están impulsando el crecimiento del mercado?
¿Quiénes son las empresas líderes en el mercado?
¿Qué región tuvo la mayor participación en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 India Cambia de Mercado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global India Cambia de Mercado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,249.81 million → 2032: USD 5,797.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 India Cambia de Mercado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. India Cambia de Mercado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 India Cambia de Mercado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 India Cambia de Mercado Market Drivers
- 3.3 India Cambia de Mercado Market Restraints & Challenges
- 3.4 India Cambia de Mercado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 India Cambia de Mercado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 India Cambia de Mercado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, India Cambia de Mercado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 India Cambia de Mercado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. India Cambia de Mercado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the India Cambia de Mercado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 India Cambia de Mercado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 India Cambia de Mercado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 India Cambia de Mercado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in India Cambia de Mercado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New India Cambia de Mercado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global India Cambia de Mercado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America India Cambia de Mercado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe India Cambia de Mercado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific India Cambia de Mercado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America India Cambia de Mercado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East India Cambia de Mercado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa India Cambia de Mercado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. India Cambia de Mercado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
