
Visión General del Mercado
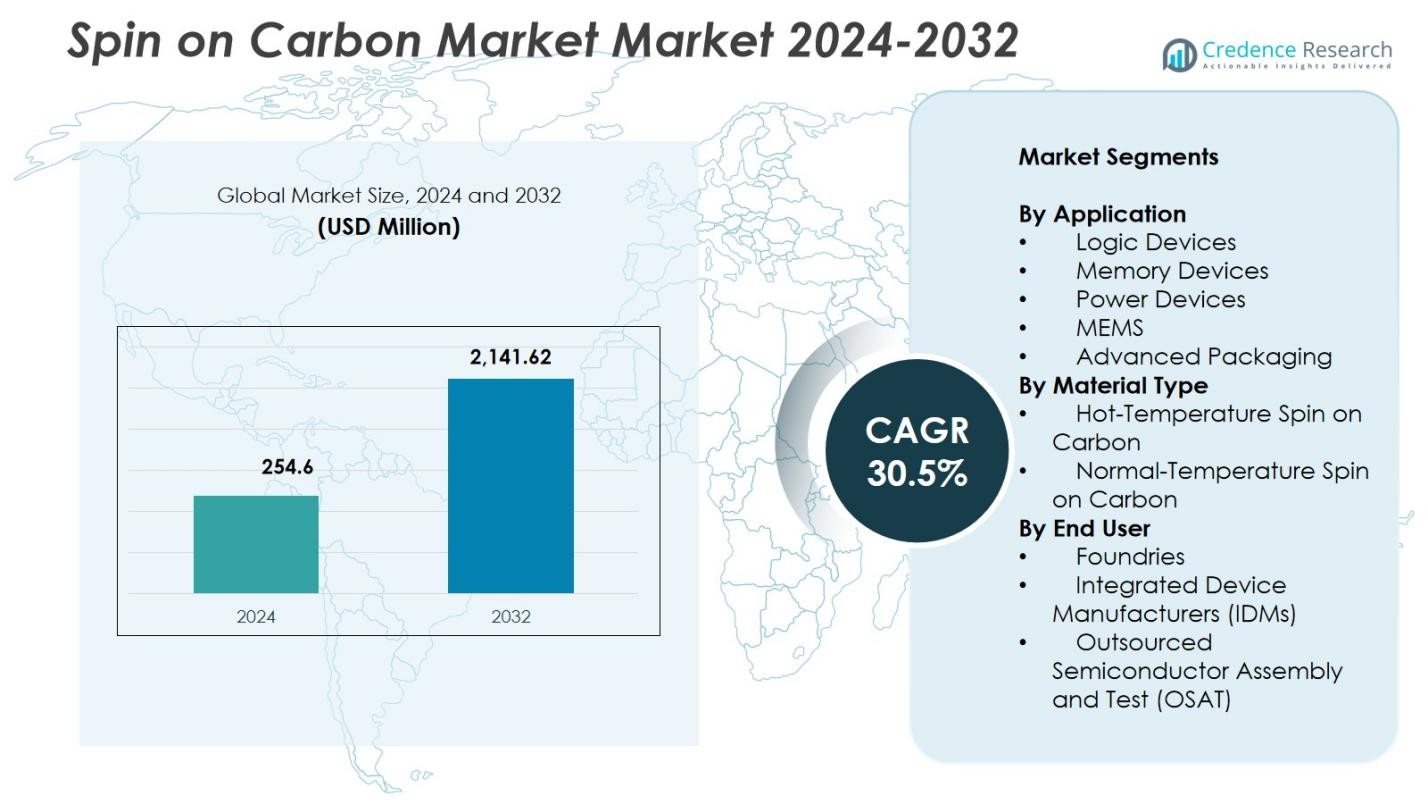
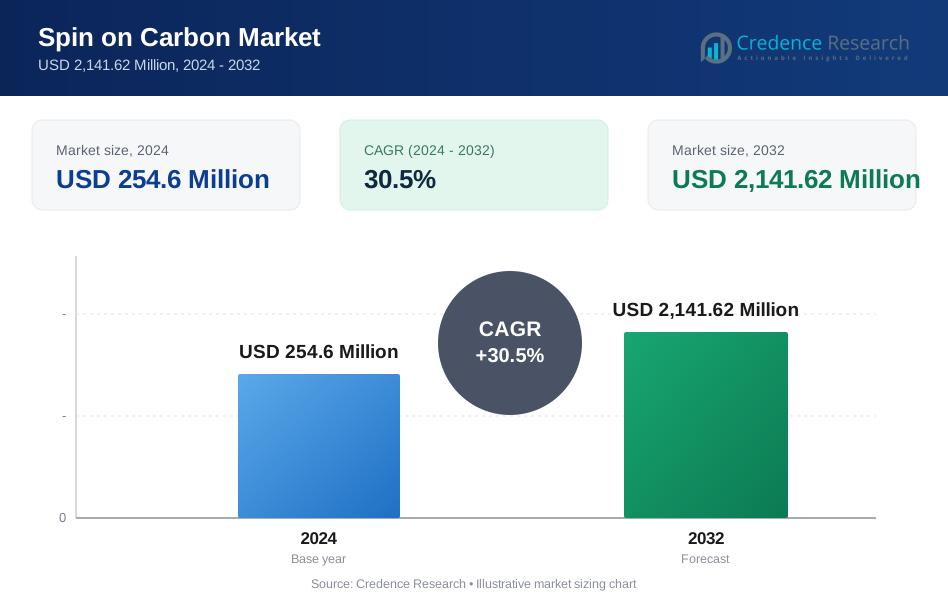
El tamaño del mercado de Spin on Carbon fue valorado en USD 254.6 millones en 2024 y se anticipa que alcanzará USD 2,141.62 millones para 2032, con un CAGR del 30.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Spin on Carbon 2024 | USD 254.6 millones |
| Spin on Carbon Market, CAGR | 30.5% |
| Tamaño del Mercado de Spin on Carbon 2032 | USD 2,141.62 millones |
El mercado de Spin on Carbon cuenta con participantes líderes como Samsung SDI Co., Ltd., Merck KGaA, Shin-Etsu Chemical Co., Ltd., YCCHEM Co., Ltd., Brewer Science, Inc., JSR Micro, Inc., KOYJ Co., Ltd., Irresistible Materials Ltd., Nano-C, Inc., y DNF Co., Ltd., quienes se enfocan en avanzar en formulaciones de carbono de alta pureza y estabilidad térmica para nodos semiconductores de próxima generación. Asia-Pacífico lideró el mercado global de Spin on Carbon en 2024 con una participación del 38.7%, respaldada por una extensa actividad de fundición y IDM en Taiwán, Corea del Sur, China y Japón. América del Norte y Europa siguieron, impulsadas por fuertes inversiones en litografía avanzada, dispositivos lógicos y fabricación de memoria.
Perspectivas del Mercado
- El mercado de Spin on Carbon alcanzó USD 254.6 millones en 2024 y se proyecta que crezca a un CAGR del 30.5% hasta 2032.
- El crecimiento del mercado es impulsado por la creciente adopción de litografía EUV y patrones avanzados, con dispositivos lógicos manteniendo una participación del 38.4% debido a la rápida escalada de tecnologías sub-5 nm.
- Las tendencias clave incluyen el uso creciente de spin-on carbon en la fabricación de transistores GAA y la creciente demanda de formulaciones de alta temperatura en procesos de semiconductores de grabado profundo.
- Los principales actores se enfocan en desarrollar materiales de alta pureza y estabilidad térmica, fortaleciendo su presencia en aplicaciones avanzadas de lógica, memoria y empaquetado mientras abordan desafíos de integración y sensibilidad de procesos.
- Asia-Pacífico lideró el mercado global con una participación del 38.7% en 2024, seguido por América del Norte y Europa, respaldado por extensas expansiones de fábricas y fuertes capacidades de fabricación de semiconductores.
Análisis de Segmentación del Mercado:
Por Aplicación:
En el mercado de Spin on Carbon, los dispositivos lógicos dominaron el segmento de aplicación con una participación del 38.4% en 2024, impulsados por la rápida escalada de nodos avanzados y el aumento en la adopción de litografía EUV. Los materiales de spin-on carbon proporcionan una resistencia al grabado y uniformidad excepcionales requeridas para el multipatrón, apoyando arquitecturas de puerta alrededor (GAA) e interconexiones de alta densidad. Los dispositivos de memoria representaron un uso creciente a medida que los fabricantes de 3D NAND y DRAM buscan soluciones de máscara dura confiables para grabado profundo. Los dispositivos de potencia, MEMS y empaquetado avanzado también contribuyeron a la demanda a medida que los productores de semiconductores enfatizan la precisión del proceso, la eficiencia de costos y la reducción de la complejidad de integración.
- Por ejemplo, la plataforma OptiStack SOC450 de Brewer Science, lanzada en junio de 2023, está dirigida a arquitecturas lógicas y 3D al proporcionar cero contracción hasta 550 °C, fuerte relleno de huecos y mejor resistencia al colapso de patrones para litografía de nodos avanzados.
Por Tipo de Material:
El carbono spin-on de alta temperatura lideró el segmento de tipo de material con una participación del 56,7% en 2024, debido a su superior estabilidad térmica, alto contenido de carbono y adecuación para procesos de grabado exigentes en la fabricación sub-5 nm. Su capacidad para resistir condiciones de plasma agresivas lo hace esencial para los pasos de patrón de alto aspecto en la producción avanzada de lógica y memoria. El carbono spin-on de temperatura normal mantuvo una adopción constante en capas de patrón menos complejas donde se priorizan la eficiencia de costos y la simplicidad del proceso. El crecimiento en ambos materiales está respaldado por la miniaturización creciente de dispositivos y la expansión de la fabricación habilitada por EUV.
- Por ejemplo, los productos AZ de carbono spin-on de Merck KGaA ofrecen alta estabilidad térmica para diversos flujos de integración y un rendimiento superior frente a las alternativas CVD. Estos materiales aseguran alta transparencia para el control de superposición en aplicaciones de patrón de semiconductores.
Por Usuario Final:
Las fundiciones comandaron la mayor participación de usuarios finales con un 47,2% en 2024, impulsadas por inversiones aceleradas en la fabricación de nodos avanzados a 5 nm, 3 nm y procesos emergentes de 2 nm. Su demanda continua de materiales de máscara dura confiables fortalece la adopción de carbono spin-on en la fabricación de transistores multi-patrón y GAA. Los Fabricantes de Dispositivos Integrados (IDMs) contribuyeron significativamente al escalar tanto la producción de lógica como de memoria, mientras que los OSATs expandieron el uso en flujos de empaquetado avanzado que requieren una transferencia de patrón precisa. El aumento de la subcontratación de semiconductores y la expansión de la capacidad de las fábricas mejoran aún más la adopción por parte de los usuarios finales.
Principales Impulsores del Crecimiento
Aumento de la Adopción de Litografía EUV y Patrón Avanzado
El mercado de carbono spin-on se expande rápidamente a medida que los fabricantes de semiconductores intensifican la adopción de litografía EUV y tecnologías de patrón avanzado requeridas para dispositivos lógicos sub-5 nm y de memoria de próxima generación. El carbono spin-on proporciona alta selectividad de grabado, estabilidad dimensional y cobertura uniforme de película, esenciales para los pasos de multi-patrón en transistores GAA y arquitecturas 3D NAND. Su capacidad para resistir condiciones de plasma agresivas y soportar estructuras de alto aspecto refuerza su papel como material fundamental en la fabricación avanzada de semiconductores.
- Por ejemplo, Samsung SDI suministra materiales de carbono spin-on que son integrales para los procesos de patrón avanzado en su producción de transistores gate-all-around (GAA) de 3nm y 2nm, apoyando la cobertura uniforme de película y la selectividad de grabado necesaria para arquitecturas de nanosheet apiladas.
Rápida Expansión de la Capacidad de Fundiciones e IDMs
Las crecientes inversiones globales en capacidad de fabricación de semiconductores impulsan significativamente el mercado de carbono spin-on. Las principales fundiciones e IDMs, incluidos TSMC, Samsung, Intel y los principales fabricantes de memoria, están escalando tecnologías de 5 nm, 3 nm y emergentes de 2 nm, aumentando la demanda de materiales de máscara dura térmicamente estables y precisos. El creciente consumo de chips en IA, automotriz, HPC y electrónica de consumo, combinado con iniciativas regionales para la autosuficiencia en semiconductores, refuerza la adopción a gran escala de carbono spin-on en flujos de procesos avanzados.
- Por ejemplo, las instalaciones de Intel en los EE. UU., como las de Arizona, adoptaron materiales de carbono aplicados por giro para apoyar arquitecturas de chips sub-7nm y 3D, optimizando los pasos de litografía y dieléctrico para mejorar el rendimiento del dispositivo.
Crecimiento del Empaquetado Avanzado e Integración 3D
La rápida transición hacia arquitecturas de empaquetado avanzado, como el apilamiento 2.5D/3D, chiplets, unión híbrida y empaquetado a nivel de oblea, crea una fuerte demanda de soluciones de carbono aplicadas por giro. Estos materiales ofrecen una transferencia de patrones confiable, excelente capacidad de llenado de huecos y un rendimiento estable bajo procesos de alta temperatura requeridos en la formación de RDL, grabado TSV y patrón de micro-bump. A medida que la integración heterogénea se convierte en central para el diseño de semiconductores de próxima generación, la versatilidad del carbono aplicado por giro fortalece su importancia en aplicaciones de empaquetado avanzado e interconexión.
Tendencias y Oportunidades Clave
Aumento del Uso en Arquitecturas de Semiconductores GAA y Escaladas Verticalmente
Una tendencia importante que está transformando el Mercado de Carbono Aplicado por Giro es la adopción acelerada de transistores de puerta envolvente (GAA) y dispositivos de memoria escalados verticalmente. Estas arquitecturas requieren un patrón preciso, uniformidad en el grabado profundo y un rendimiento confiable de la máscara dura que los materiales de carbono aplicados por giro ofrecen. Su estabilidad y control de línea estrecha los hacen indispensables para la fabricación de transistores de nanosheet y nanowire. A medida que los fabricantes superan las limitaciones litográficas tradicionales, las formulaciones de carbono de alta temperatura y de próxima generación representan una oportunidad sustancial a largo plazo.
- Por ejemplo, Merck KGaA ofrece materiales de carbono aplicados por giro con alta estabilidad térmica y transparencia para el control de superposición, ayudando al rendimiento confiable de la máscara dura en los flujos de integración de dispositivos de memoria escalados verticalmente.
Avances en Formulaciones de Materiales con Baja Defectuosidad y Químicamente Ajustables
El mercado experimenta una fuerte oportunidad con el desarrollo de materiales de carbono aplicados por giro de baja defectuosidad y ajustables, diseñados para mejorar el rendimiento y la confiabilidad del proceso en nodos avanzados de semiconductores. Los proveedores ofrecen cada vez más formulaciones con viscosidad ajustable, densidad mejorada y mayor compatibilidad con pilas de multipatrón. Estos avances permiten a las fábricas optimizar el rendimiento del patrón, reducir el retrabajo relacionado con defectos y lograr una mejor uniformidad. A medida que las arquitecturas de dispositivos se vuelven más complejas, la demanda de materiales de carbono personalizables y de alto rendimiento sigue expandiéndose.
- Por ejemplo, los productos AZ® de carbono aplicado por giro (SoC) de Merck KGaA ofrecen alta transparencia para mejorar el control de superposición y alta estabilidad térmica para la integración en flujos de multipatrón.
Desafíos Clave
Alta Sensibilidad del Proceso y Requisitos de Integración Complejos
Un desafío significativo en el Mercado de Carbono Aplicado por Giro es gestionar la sensibilidad del material dentro de los flujos de trabajo avanzados de litografía y grabado. Lograr un rendimiento consistente requiere un control riguroso sobre la uniformidad de la película, la estabilidad del grosor, el comportamiento térmico y la minimización de defectos. Incluso pequeñas desviaciones del proceso durante el recubrimiento, horneado o grabado pueden alterar dimensiones críticas e impactar el rendimiento. A medida que los nodos de semiconductores se reducen aún más, las fábricas deben invertir fuertemente en la optimización del proceso y la calificación del material para asegurar una integración fluida.
Competencia de Materiales Alternativos de Máscara Dura y Resistentes al Grabado
El carbono aplicado por giro enfrenta una fuerte presión competitiva de otras opciones de máscara dura, incluidas las películas de carbono amorfo (a-C), las máscaras duras basadas en silicio y los materiales híbridos orgánico-inorgánicos. Estas alternativas pueden ofrecer ventajas en pilas de grabado específicas o flujos de integración, lo que lleva a las fábricas a evaluar múltiples soluciones para equilibrar costo, rendimiento y compatibilidad. Este panorama competitivo requiere innovación continua, mejora en la ingeniería de materiales y una diferenciación de valor más fuerte por parte de los proveedores de carbono aplicado por giro para mantener la adopción en tecnologías emergentes de semiconductores.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 31.6% en el mercado de carbono aplicado por giro en 2024, impulsada por una fuerte actividad de fabricación de semiconductores, particularmente en la producción de chips lógicos avanzados y orientados a la IA. Las extensas inversiones en nuevas instalaciones de fabricación, respaldadas por iniciativas gubernamentales como la Ley CHIPS de EE. UU., continúan elevando la demanda de materiales de patrón avanzados como el carbono aplicado por giro. La región se beneficia de expansiones de IDM y fundiciones líderes, capacidades robustas de I+D y un creciente enfoque en la relocalización de cadenas de suministro críticas de semiconductores. La creciente adopción de nodos basados en EUV fortalece aún más la relevancia del material en los principales centros de fabricación de chips de EE. UU.
Europa
Europa representó un 22.4% de participación en el mercado de carbono aplicado por giro en 2024, respaldada por el ecosistema de semiconductores en expansión de la región y el énfasis estratégico en la soberanía tecnológica. Países clave como Alemania, Francia y los Países Bajos invierten fuertemente en tecnologías avanzadas de litografía, metrología y patrones. La presencia de fabricantes de equipos líderes e iniciativas colaborativas de I+D en nanofabricación impulsan la innovación y adopción de materiales. El creciente enfoque de Europa en la electrónica automotriz, la automatización industrial y la tecnología verde acelera la demanda de semiconductores, reforzando la integración del carbono aplicado por giro en la fabricación avanzada de dispositivos lógicos, de memoria y de potencia.
Asia-Pacífico
Asia-Pacífico dominó el mercado global con una participación del 38.7% en 2024, respaldada por su liderazgo en fabricación de semiconductores y producción de alto volumen. Países como Taiwán, Corea del Sur, China y Japón albergan fundiciones e IDMs de primer nivel que escalan agresivamente la producción de sub-7 nm y 3 nm. Las inversiones masivas en litografía EUV, 3D NAND y empaquetado avanzado impulsan la demanda de materiales de carbono aplicado por giro de alto rendimiento. La fuerte cadena de suministro de electrónica de la región, el creciente consumo de electrónica de consumo e industrial y las continuas expansiones de fábricas posicionan a Asia-Pacífico como el mercado de más rápido crecimiento para soluciones de máscara dura de carbono de próxima generación.
Oriente Medio y África
Oriente Medio y África representaron un 3.2% de participación en el mercado de carbono aplicado por giro en 2024, con un crecimiento respaldado por inversiones emergentes en diseño de semiconductores, fabricación de electrónica y programas de diversificación económica enfocados en tecnología. Países como los Emiratos Árabes Unidos y Arabia Saudita desarrollan cada vez más ecosistemas de innovación dirigidos a aplicaciones avanzadas de electrónica e IA. Aunque la región carece de instalaciones de fabricación a gran escala, las crecientes asociaciones con actores globales de semiconductores y la creciente demanda de electrónica de consumo apoyan la adopción incremental. Las estrategias de transformación digital respaldadas por el gobierno fomentan aún más la integración de materiales y tecnologías modernas, incluido el carbono aplicado por giro, dentro de segmentos de fabricación de nicho.
América del Sur
América del Sur capturó una participación del 4.1% del mercado de Spin on Carbon en 2024, impulsada por la creciente demanda de electrónica de consumo, infraestructura de telecomunicaciones y componentes de automatización industrial. Brasil y Argentina lideran la actividad regional de semiconductores, enfocándose principalmente en el ensamblaje, pruebas y empaquetado de chips localizados. Aunque la fabricación a gran escala de semiconductores sigue siendo limitada, el aumento de inversiones en I+D de microelectrónica y las asociaciones con fabricantes internacionales crean oportunidades para materiales especializados como el spin-on carbon. El crecimiento del mercado está respaldado por el aumento de la digitalización, la creciente adopción de dispositivos avanzados y las iniciativas gubernamentales destinadas a fortalecer las capacidades tecnológicas en toda la región.
Segmentaciones del Mercado:
Por Aplicación
- Dispositivos Lógicos
- Dispositivos de Memoria
- Dispositivos de Potencia
- MEMS
- Empaquetado Avanzado
Por Tipo de Material
- Spin on Carbon de Alta Temperatura
- Spin on Carbon de Temperatura Normal
Por Usuario Final
- Fundiciones
- Fabricantes de Dispositivos Integrados (IDMs)
- Ensamblaje y Pruebas de Semiconductores Externalizados (OSAT)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Spin on Carbon presenta actores clave como Samsung SDI Co., Ltd., Merck KGaA, Shin-Etsu Chemical Co., Ltd., YCCHEM Co., Ltd., Brewer Science, Inc., JSR Micro, Inc., KOYJ Co., Ltd., Irresistible Materials Ltd., Nano-C, Inc., y DNF Co., Ltd. El mercado sigue siendo impulsado por la innovación, con empresas enfocándose en formulaciones de alta pureza, estabilidad térmica mejorada y mayor resistencia al grabado para cumplir con los requisitos de la litografía EUV, el multipatrón y la fabricación avanzada de lógica y memoria. Los principales proveedores invierten fuertemente en I+D para desarrollar materiales de spin-on carbon de alta temperatura de próxima generación adaptados para nodos sub-5 nm y estructuras de transistores GAA. Las colaboraciones estratégicas entre fabricantes de materiales, fundiciones y proveedores de equipos fortalecen aún más la integración de productos y la compatibilidad de procesos. Las empresas también expanden las capacidades de producción y optimizan las cadenas de suministro para satisfacer la creciente demanda de los centros de fabricación de semiconductores avanzados en Asia-Pacífico, América del Norte y Europa, manteniendo una fuerte ventaja competitiva en este mercado en rápida evolución.
Análisis de Jugadores Clave
- Irresistible Materials Ltd. (Reino Unido)
- Brewer Science, Inc. (EE.UU.)
- DNF Co., Ltd. (Corea del Sur)
- Merck KGaA, Darmstadt (Alemania)
- JSR Micro, Inc. (EE.UU.)
- KOYJ Co., Ltd. (Corea del Sur)
- Nano-C, Inc. (EE.UU.)
- Samsung SDI Co., Ltd. (Corea del Sur)
- Shin-Etsu Chemical Co., Ltd. (Japón)
- YCCHEM Co., Ltd. (Corea del Sur)
Desarrollos Recientes
- En noviembre de 2025, Hengkun New Materials (China) anunció que sus productos SOC (spin-on carbon) desarrollados internamente han alcanzado la producción en masa, incluyendo materiales de máscara dura SOC, junto con otros materiales de litografía como BARC y fotoresistencias KrF/i-Line, marcando un hito significativo a escala comercial para la línea de productos SOC de la empresa.
- En junio de 2025, Merck KGaA continuó desarrollando su adquisición anterior de Versum Materials integrando y promoviendo su cartera ampliada de máscaras duras de spin-on carbon para la fabricación de semiconductores de próxima generación, posicionando el negocio combinado como un proveedor clave de materiales para nodos avanzados de lógica y memoria.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Aplicación, Tipo de Material, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un fuerte crecimiento a medida que la adopción de la litografía EUV se expanda en nodos avanzados de semiconductores.
- Los materiales de spin-on carbon ganarán un uso más amplio en el soporte de la fabricación de transistores GAA y la integración de nanosheets.
- Las formulaciones de carbono de alta temperatura se volverán cada vez más importantes para aplicaciones de grabado profundo en dispositivos lógicos y de memoria.
- Las fundiciones y los IDMs impulsarán una demanda sostenida a través de la expansión continua de capacidad y escalado de nodos.
- Las tecnologías de empaquetado avanzado, incluyendo el enlace híbrido y el apilamiento 3D, fortalecerán la necesidad de materiales precisos de máscara dura de carbono.
- Los esfuerzos de I+D se centrarán en reducir la densidad de defectos y mejorar la uniformidad de la película para el patrón de próxima generación.
- La colaboración entre proveedores de materiales y fabricantes de equipos acelerará la optimización de procesos.
- El mercado verá una creciente adopción en Asia-Pacífico a medida que la fabricación de semiconductores continúe dominando la región.
- Emergerán nuevas formulaciones de carbono eco-ingenierizadas y químicamente ajustables para mejorar la flexibilidad del proceso.
- La presión competitiva alentará a los proveedores a innovar soluciones de alto rendimiento para tecnologías de semiconductores sub-3 nm.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Spin on Carbon y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Spin on Carbon entre 2024 y 2032?
¿Qué segmento del mercado de carbono de Spin tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Spin on Carbon?
¿Quiénes son las empresas líderes en el mercado de Spin on Carbon?
¿Qué región tuvo la mayor participación en el mercado de carbono Spin en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Giro en el mercado de carbono Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Giro en el mercado de carbono Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 254.6 Million → 2032: USD 2,141.62 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Giro en el mercado de carbono Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Giro en el mercado de carbono Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Giro en el mercado de carbono Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Giro en el mercado de carbono Market Drivers
- 3.3 Giro en el mercado de carbono Market Restraints & Challenges
- 3.4 Giro en el mercado de carbono Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Giro en el mercado de carbono Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Giro en el mercado de carbono Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Giro en el mercado de carbono category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Giro en el mercado de carbono Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Giro en el mercado de carbono Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Giro en el mercado de carbono market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Giro en el mercado de carbono Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Giro en el mercado de carbono Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Giro en el mercado de carbono Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Giro en el mercado de carbono (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Giro en el mercado de carbono Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Giro en el mercado de carbono Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Giro en el mercado de carbono Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Giro en el mercado de carbono Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Giro en el mercado de carbono Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Giro en el mercado de carbono Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Giro en el mercado de carbono Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Giro en el mercado de carbono Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Giro en el mercado de carbono Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
