
Visión General del Mercado
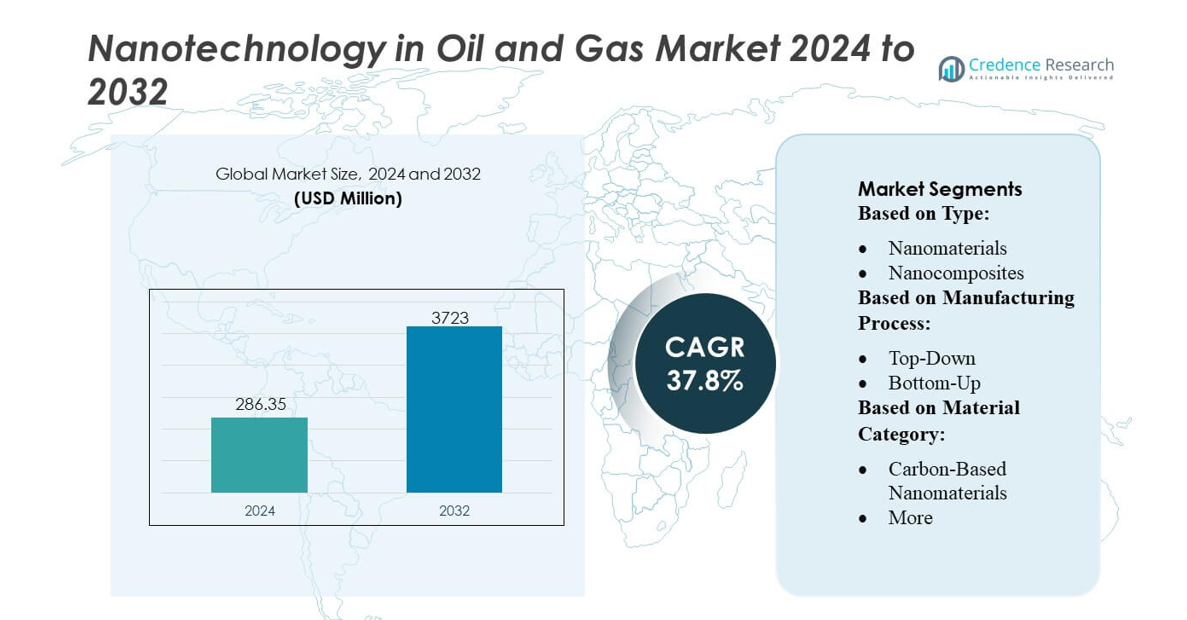
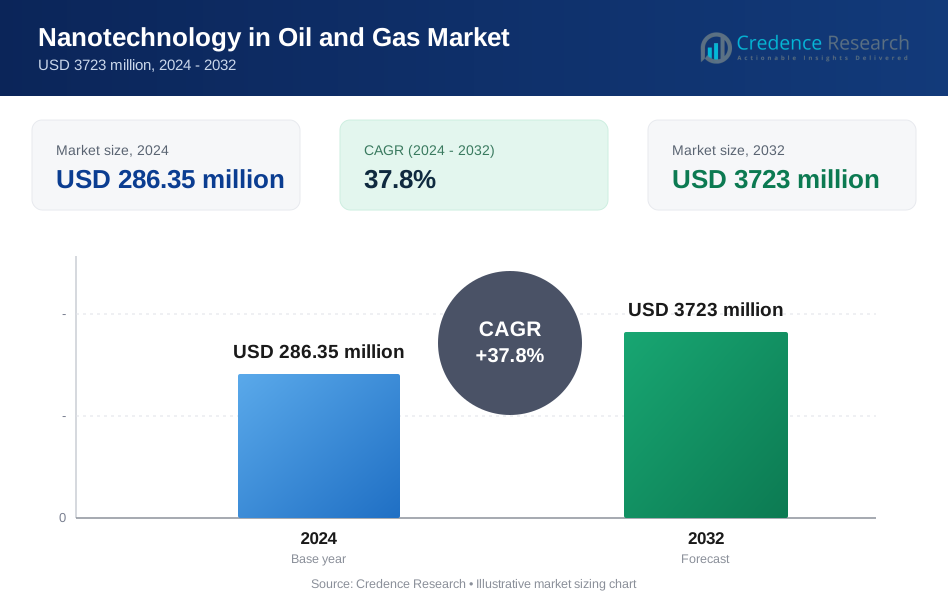
El tamaño del mercado de la nanotecnología en petróleo y gas fue valorado en USD 286.35 millones en 2024 y se anticipa que alcance USD 3723 millones para 2032, con un CAGR del 37.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nanotecnología en Petróleo y Gas 2024 | USD 286.35 millones |
| Nanotecnología en Petróleo y Gas, CAGR | 37.8% |
| Tamaño del Mercado de Nanotecnología en Petróleo y Gas 2032 | USD 3723 millones |
El mercado de la nanotecnología en petróleo y gas presenta una mezcla de desarrolladores de tecnología global, innovadores de materiales y proveedores de servicios petroleros que fortalecen su competitividad a través de formulaciones avanzadas de nanopartículas, soluciones EOR habilitadas por nanotecnología y tecnologías de sensores de precisión. Las empresas expanden sus capacidades mejorando el rendimiento de los nanofluidos, mejorando los recubrimientos resistentes a la corrosión e integrando nano-sensores en los sistemas de monitoreo de reservorios para aumentar la eficiencia operativa y la confiabilidad de los activos. El mercado exhibe una fuerte concentración geográfica, con América del Norte ocupando la posición líder con exactamente un 38% de participación, respaldada por una extensa actividad upstream, rápida adopción de nanomateriales en perforación y producción, e inversiones sostenidas en I+D tanto de empresas de servicios petroleros como de consorcios de investigación universidad-industria.
Perspectivas del Mercado
- El mercado de nanotecnología en petróleo y gas fue valorado en USD 286.35 millones en 2024 y se proyecta que alcance USD 3723 millones para 2032, registrando un CAGR del 37.8%.
- La demanda está impulsada por la creciente adopción de fluidos EOR mejorados con nanotecnología, donde los operadores reportan un aumento de hasta un 20-25% en la eficiencia de recuperación, junto con una fuerte aceptación de nano-recubrimientos que reducen significativamente la corrosión del equipo en campos de alta salinidad.
- Una tendencia clave es la rápida integración de nano-sensores para diagnósticos de reservorios en tiempo real; las empresas que despliegan redes de nano-sensores basadas en fibra han registrado más del 40% de mejora en la resolución de datos subterráneos, permitiendo una planificación de producción precisa.
- La intensidad competitiva sigue siendo alta a medida que los proveedores globales de servicios petroleros invierten agresivamente en I+D de nanomateriales avanzados; sin embargo, las restricciones incluyen altos costos de formulación y la limitada validación industrial a gran escala de algunos fluidos diseñados con nanotecnología.
- Regionalmente, América del Norte lidera con un 38% de participación, impulsada por una fuerte actividad upstream, mientras que en la segmentación, el EOR habilitado por nanotecnología domina debido a su despliegue generalizado en yacimientos de esquisto y maduros.
Análisis de Segmentación del Mercado:
Por Tipo
Los nanomateriales dominan el mercado de la nanotecnología en petróleo y gas con una participación estimada del 58-60%, respaldados por su uso extensivo en la recuperación mejorada de petróleo, el fortalecimiento del pozo, la mitigación de la corrosión y la caracterización del reservorio. Su superficie a nanoescala mejora la interacción de fluidos, estabiliza los lodos de perforación y permite un monitoreo preciso del subsuelo a través de trazadores de nanopartículas. La adopción se acelera a medida que los operadores buscan mayor eficiencia de recuperación, menor tiempo de inactividad y mejor integridad del pozo, impulsando una preferencia constante por las nanopartículas diseñadas sobre los nanocompuestos y otros formatos que ofrecen un ancho de aplicación más estrecho y menor versatilidad de rendimiento en entornos de campo complejos.
- Por ejemplo, Thermo Fisher Scientific Inc. ofrece capacidades de caracterización a nanoescala a través de su sistema Helios 5 CX DualBeam, que proporciona una resolución de fresado de 2.5 nm y una resolución de imagen electrónica de 0.7 nm, permitiendo a los equipos de I+D del campo petrolero cuantificar la dispersión de nanopartículas, la morfología del recubrimiento y la estabilidad estructural en fluidos de perforación y núcleos de reservorio con precisión a nivel nanométrico.
Por Proceso de Fabricación
El proceso de fabricación de abajo hacia arriba lidera el mercado con una participación aproximada del 62-64%, impulsado por su capacidad para producir nanopartículas altamente uniformes con morfología controlada, química superficial y cristalinidad, que son esenciales para un comportamiento consistente de los fluidos de perforación, la mejora catalítica y la absorción selectiva en el tratamiento de agua producida. Su precisión apoya la funcionalización avanzada adaptada a desafíos específicos del reservorio, haciéndolo más adecuado que los enfoques de arriba hacia abajo que enfrentan limitaciones en la distribución del tamaño de partículas y defectos de material. La creciente inversión en instalaciones de nanofabricación fortalece aún más la adopción de abajo hacia arriba en aplicaciones de EOR, sensado y aseguramiento de flujo.
- Por ejemplo, Infineon anunció el desarrollo exitoso de la tecnología de oblea de potencia de nitruro de galio (GaN) de 300 milímetros. Este tamaño de oblea permite la producción de aproximadamente 2.3 veces más chips por oblea en comparación con las obleas convencionales de 200 mm, aumentando dramáticamente el rendimiento de producción y apoyando la adopción a gran escala de dispositivos de potencia GaN.
Por Categoría de Material
Los nanomateriales basados en carbono, como el grafeno, los nanotubos de carbono y los aditivos de nano-carbono, mantienen la participación dominante del 55-57% debido a su excepcional estabilidad térmica, conductividad eléctrica, resistencia mecánica y resistencia química. Estas propiedades mejoran la lubricación de los fluidos de perforación, previenen la formación de incrustaciones en tuberías, mejoran el rendimiento del apuntalante y apoyan el sensado de reservorios de alta sensibilidad. Su robustez bajo condiciones de alta presión y alta temperatura los hace preferidos sobre los nanomateriales basados en óxidos metálicos y polímeros, que exhiben ventanas térmicas más estrechas. La demanda sigue aumentando a medida que los operadores integran nanomateriales de carbono en formulaciones de EOR, recubrimientos autorreparables y sistemas resistentes a la corrosión para mejorar la vida útil operativa y la eficiencia de producción.
Impulsores Clave del Crecimiento
Mayor Eficiencia de Recuperación a través de EOR Habilitado por Nano
La recuperación mejorada de petróleo (EOR) gana un fuerte impulso a medida que los nanomateriales mejoran el contacto con el reservorio, alteran la humectabilidad y reducen la tensión interfacial, aumentando significativamente la movilización de hidrocarburos. Los operadores despliegan nanopartículas de sílice, poliméricas y metálicas para estabilizar emulsiones, mejorar la eficiencia de barrido y mejorar la reología de fluidos en campos maduros. El impulso para maximizar la producción de reservorios en declive, combinado con la creciente demanda global de energía, apoya una mayor adopción de fluidos nano-ingenierizados. Estas soluciones ofrecen mejoras medibles en los factores de recuperación de petróleo, permitiendo a los operadores extender la vida útil del campo y optimizar el rendimiento operativo tanto en activos convencionales como no convencionales.
- Por ejemplo, la antigua división Bayer MaterialScience de Bayer AG (ahora Covestro) desarrolló Baytubes® nanotubos de carbono de paredes múltiples con diámetros que van de 13 nm a 16 nm y longitudes de hasta 1.5 µm, según lo documentado en sus especificaciones técnicas.
Optimización Operativa y Mejora de la Integridad de Activos
La nanotecnología fortalece la fiabilidad de los activos al permitir un control avanzado de la corrosión, monitoreo de integridad en tiempo real y una mayor durabilidad de los materiales. Los nano-recubrimientos y los compuestos reforzados con nano-materiales extienden la vida útil de tuberías, estructuras submarinas y herramientas de fondo de pozo bajo condiciones de alta presión y alta temperatura. Estos materiales reducen los riesgos de fallos, limitan el tiempo de inactividad no planificado y mejoran el rendimiento de seguridad en las operaciones upstream y midstream. La creciente inversión en flujos de trabajo de inspección digitalizada, combinada con nano-sensores que ofrecen detección de alta resolución de micro-grietas, fugas y desequilibrios químicos, acelera la integración de la gestión de integridad habilitada por nano-tecnología a lo largo del ciclo de vida del activo.
- Por ejemplo, los sistemas de micro y nano-manipulación de Kleindiek Nanotechnik GmbH, como el micromanipulador MM3A-EM, ofrecen una resolución de posicionamiento de 0.25 nm y una precisión de paso de 2 nm, permitiendo a los operadores y equipos de investigación realizar análisis de grietas a nanoescala, mapeo de defectos superficiales y localización de inicio de corrosión en materiales metálicos y compuestos del campo petrolero.
Necesidades de Cumplimiento Ambiental y Reducción de Emisiones
Los estrictos marcos regulatorios impulsan la adopción de la nanotecnología para apoyar una extracción más limpia, reducir la generación de residuos y mejorar el cumplimiento ambiental. Los nano-adsorbentes mejoran la eliminación de contaminantes, mientras que la nano-filtración y los nanomateriales catalíticos mejoran la eficiencia del tratamiento de aguas residuales en los procesos de perforación y producción. Los operadores integran cada vez más soluciones habilitadas por nano-tecnología para reducir el consumo de productos químicos, disminuir las emisiones de gases de efecto invernadero y apoyar los objetivos de sostenibilidad. A medida que las presiones ESG se intensifican, la nanotecnología se convierte en un camino práctico para reducir el impacto ecológico mientras se mantiene la productividad operativa, permitiendo a las empresas de petróleo y gas alinearse con los estándares ambientales globales y las prioridades de descarbonización.
Tendencias Clave & Oportunidades
Aumento del Despliegue de Nano-Sensores para Inteligencia de Reservorios en Tiempo Real
Los nano-sensores crean oportunidades significativas al permitir un monitoreo de reservorios de alta precisión y la recolección continua de datos de fondo de pozo. Estos dispositivos ultra-sensibles miden temperatura, presión, salinidad y composición de fluidos para optimizar las decisiones de perforación y el modelado de reservorios. El cambio hacia campos inteligentes y análisis predictivos acelera la adopción de redes de nano-sensores para la visualización del subsuelo. Su tamaño mínimamente invasivo, estabilidad química y larga vida operativa permiten su despliegue en reservorios desafiantes donde los instrumentos convencionales fallan. Esta tendencia fortalece la capacidad de los operadores para mejorar la eficiencia de recuperación y reducir las incertidumbres en la planificación del desarrollo de campos.
- Por ejemplo, la plataforma de microscopía de fuerza atómica PeakForce Tapping® de Bruker Corporation permite un control de fuerza hasta 10 piconewtons y una resolución espacial por debajo de 1 nanómetro, según se confirma en la documentación técnica de la empresa.
Expansión de Aplicaciones de Nano-Revestimientos y Materiales Avanzados
El mercado observa crecientes oportunidades en nano-revestimientos diseñados para ofrecer una resistencia superior a la corrosión, control de abrasión, rendimiento anti-incrustante y estabilidad térmica. Estos revestimientos avanzados se aplican cada vez más a plataformas, tuberías, válvulas y herramientas de fondo operando en entornos de aguas ultra-profundas y gas ácido. El cambio hacia conexiones submarinas extendidas y condiciones de extracción más severas amplifica la demanda de capas protectoras nano-ingenieradas. Paralelamente, los nano-compuestos ligeros presentan oportunidades para equipos de perforación más fuertes y duraderos e infraestructura de superficie, permitiendo ahorros de costos, mayor longevidad y ciclos de mantenimiento optimizados.
- Por ejemplo, Fujitsu Laboratories Ltd. desarrolló una hoja adhesiva basada en nanotubos de carbono con una conductividad térmica medida de 100 W/m·K y una resistencia de adhesión suficiente para aplicaciones prácticas, según se confirma en el comunicado técnico publicado por la empresa.
Potencial de Comercialización de Nanomateriales Catalíticos
Los nanomateriales catalíticos crean oportunidades emergentes para optimizar procesos de refinación, mejorar la eficiencia de craqueo de hidrocarburos y reducir el consumo de energía en operaciones de downstream. Su gran relación superficie-volumen permite mejorar la cinética de reacción y una mejor selectividad, reduciendo costos operativos y aumentando los rendimientos de productos. Las refinerías aprovechan los nano-catalizadores para la producción de combustibles más limpios, eliminación de azufre y conversión de fracciones pesadas, alineándose con los estándares globales de combustibles de bajas emisiones. El aumento de la inversión en I+D y la comercialización de formulaciones de nano-catalizadores a medida posicionan a este segmento como una vía de crecimiento de alto valor en toda la cadena de valor del petróleo y gas.
Desafíos Clave
Alto Costo de Síntesis de Nano-Materiales y Despliegue Comercial
La adopción generalizada enfrenta limitaciones debido al alto costo de la síntesis de nanopartículas, funcionalización de superficies y escalado para el despliegue industrial. La producción requiere equipos especializados, entornos de fabricación controlados y rigurosos procesos de purificación, elevando los gastos operativos. Muchas soluciones habilitadas por nanotecnología permanecen en fases de prueba piloto porque los ensayos de campo a gran escala requieren una inversión de capital significativa y largos ciclos de validación. Esta barrera de costos limita la adopción por parte de operadores pequeños y medianos, ralentizando la comercialización y retrasando la integración amplia de la nanotecnología avanzada en las operaciones petroleras.
Preocupaciones de Cumplimiento Ambiental, de Salud y Regulatorias
Las incertidumbres sobre el impacto ambiental, la toxicidad y el comportamiento ecológico a largo plazo de las nanopartículas presentan desafíos importantes. Los organismos reguladores exigen una evaluación estricta de la estabilidad de los nanomateriales, los riesgos de bioacumulación y las posibles vías de exposición para los trabajadores y los ecosistemas circundantes. La limitada estandarización global para metodologías de prueba y protocolos de seguridad complica los procesos de aprobación, prolongando el tiempo de comercialización de nuevos productos. Las preocupaciones sobre la eliminación de nanopartículas, la exposición aérea durante la manipulación y los riesgos de contaminación requieren un monitoreo extenso, agregando cargas de cumplimiento que pueden ralentizar el despliegue operativo en entornos petroleros y gasíferos sensibles.
Análisis Regional
América del Norte
América del Norte posee 34–36% del mercado de nanotecnología en petróleo y gas, respaldado por una fuerte inversión en recuperación mejorada de petróleo, desarrollo de shale y caracterización avanzada de reservorios. Los operadores en Estados Unidos y Canadá despliegan cada vez más nano-sensores, nano-fluidos y nano-recubrimientos resistentes a la corrosión en activos upstream y midstream para aumentar la producción y extender la vida útil de los activos. Los incentivos federales para la reducción de emisiones y el tratamiento avanzado de agua aceleran la adopción de soluciones ambientales habilitadas por nanotecnología. Amplios programas de I+D, colaboraciones con universidades e integración de tecnologías de campos petroleros digitales posicionan a América del Norte como líder en comercialización y despliegue a escala de campo.
Europa
Europa representa 27–29% del mercado, impulsada por estrictas regulaciones ambientales, objetivos acelerados de descarbonización y un fuerte énfasis en la integridad de los activos en campos petroleros offshore. Los operadores en el Reino Unido, Noruega y los Países Bajos adoptan nano-recubrimientos, compuestos reforzados con nano y nanomateriales catalíticos para apoyar la fiabilidad operativa a largo plazo en los duros entornos del Mar del Norte. El sector de refinación avanzado de la región integra nano-catalizadores para mejorar la eficiencia y reducir las emisiones. Los programas financiados por la UE, las asociaciones tecnológicas y los rigurosos marcos de seguridad fomentan aún más la adopción de la nanotecnología, ya que las empresas buscan soluciones de alto rendimiento y menor riesgo para mejorar la optimización de procesos y cumplir con los objetivos de sostenibilidad.
Asia-Pacífico
Asia-Pacífico posee 30–32% del mercado de nanotecnología en petróleo y gas, respaldado por la expansión de actividades de producción en China, India, Indonesia y Malasia. La creciente demanda de energía, el desarrollo agresivo de campos y las crecientes inversiones en activos offshore crean una gran oportunidad para la EOR habilitada por nanotecnología, sistemas anticorrosión y nano-filtración para el tratamiento de agua producida. Las compañías petroleras nacionales adoptan cada vez más nano-sensores para mejorar la vigilancia de reservorios y reducir la incertidumbre operativa. Los programas de investigación regionales y las iniciativas de innovación respaldadas por el gobierno aceleran la transferencia de tecnología, mientras que los centros de refinación en China e India expanden el uso de nano-catalizadores para mejorar el rendimiento, la calidad del combustible y la eficiencia operativa.
América Latina
América Latina posee 10–12% del mercado, impulsada por el creciente actividad offshore en Brasil, las iniciativas de recuperación mejorada en México y la expansión de operaciones de petróleo pesado en Venezuela. Los nano-fluidos y nano-catalizadores ganan tracción a medida que los operadores buscan optimizar reservorios complejos con alta viscosidad y permeabilidad variable. El sector de aguas profundas de Brasil adopta nano-recubrimientos y nano-compuestos para mejorar la durabilidad del equipo bajo condiciones extremas submarinas. Las compañías petroleras nacionales se asocian cada vez más con institutos de investigación para desarrollar soluciones de perforación e integridad habilitadas por nanotecnología. Las reformas regulatorias, las estrategias de transición energética y la modernización de activos de refinación apoyan aún más la adopción de tecnología en toda la región.
Oriente Medio y África
La región de Oriente Medio y África captura 17–19% del mercado, impulsada por la capacidad upstream a gran escala, estructuras de reservorios profundos y esfuerzos continuos para optimizar la recuperación de yacimientos petrolíferos maduros. Las compañías petroleras nacionales de Arabia Saudita, EAU y Qatar invierten en fluidos EOR nano-ingenierizados, nano-recubrimientos de alta temperatura y nano-sensores de fondo de pozo para mejorar el rendimiento de los pozos en formaciones desafiantes. Los mandatos crecientes de sostenibilidad fortalecen la adopción de tecnologías de tratamiento de agua y control de emisiones habilitadas por nanotecnología. África, particularmente Nigeria y Angola, experimenta una integración gradual a medida que los operadores buscan métodos rentables para aumentar la productividad y extender el tiempo de actividad operacional tanto en activos offshore como onshore.
Segmentaciones del Mercado:
Por Tipo:
- Nanomateriales
- Nanocompuestos
Por Proceso de Fabricación:
- De Arriba Hacia Abajo
- De Abajo Hacia Arriba
Por Categoría de Material:
- Nanomateriales Basados en Carbono
- Más
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Nanotecnología en Petróleo y Gas incluye a Altairnano, Thermo Fisher Scientific Inc., eSpin Technologies, Inc., Infineon Technologies AG, Bayer AG, Kleindiek Nanotechnik GmbH, Bruker Corporation, Fujitsu Limited, ANP CORPORATION y Nanonics Imaging Ltd. El Mercado de Nanotecnología en Petróleo y Gas se define por la rápida innovación, la fuerte inversión en I+D y un enfoque creciente en soluciones habilitadas por nanotecnología listas para el campo que mejoran la eficiencia operativa a lo largo de la cadena de valor. Las empresas compiten avanzando en nano-fluidos para la recuperación mejorada de petróleo, nano-sensores de alta precisión para el monitoreo de reservorios y nano-recubrimientos resistentes a la corrosión diseñados para entornos offshore hostiles y de alta temperatura. Los proveedores fortalecen sus posiciones a través de asociaciones tecnológicas con operadores de campos petroleros, permitiendo pruebas en tiempo real y ciclos de comercialización más rápidos. El mercado evoluciona aún más a medida que los productores integran la nanotecnología con plataformas digitales de campos petroleros, ampliando las oportunidades en mantenimiento predictivo, cumplimiento ambiental y aplicaciones de refinación avanzada.
Análisis de Jugadores Clave
- Altairnano
- Thermo Fisher Scientific Inc.
- eSpin Technologies, Inc.
- Infineon Technologies AG
- Bayer AG
- Kleindiek Nanotechnik GmbH
- Bruker Corporation
- Fujitsu Limited
- ANP CORPORATION
- Nanonics Imaging Ltd.
Desarrollos Recientes
- En abril de 2025, investigadores de la Universidad de Texas en Austin, liderados por el Prof. Manish Kumar, revelaron un proceso de membrana bioinspirado que utiliza canales artificiales para extraer elementos de tierras raras (REEs) con una selectividad mucho mayor (hasta 40 veces mejor), ofreciendo una forma más limpia y eficiente de aumentar el suministro doméstico para vehículos eléctricos y electrónica, reduciendo la dependencia de importaciones, aunque se necesita una ampliación industrial.
- En enero de 2025, Park Systems, conocida por sus Microscopios de Fuerza Atómica (AFM), adquirió Lyncée Tec SA, un líder suizo en Microscopía Holográfica Digital (DHM), mejorando significativamente las ofertas de metrología óptica de Park Systems para aplicaciones en semiconductores, ciencias de la vida y materiales, integrando imágenes 3D rápidas sin escaneo.
- En enero de 2025, el Instituto de Nano y Materiales Avanzados (NAMI) y Covation Holdings Limited (Covation) firmaron un Memorando de Entendimiento (MOU), combinando la tecnología avanzada de baterías y recubrimientos de aleación de magnesio de NAMI con los productos de movilidad eléctrica, exteriores y electrónicos de consumo de Covation para un mejor rendimiento, durabilidad y confort del usuario, según confirmaron múltiples comunicados de prensa.
- En noviembre de 2024, la Universidad de Abu Dhabi (ADU), en colaboración con Inovartic Investment y el Instituto de Nanotecnología de Sri Lanka (SLINTEC), lanzó su primer Centro de Grafeno, estableciendo un centro de investigación e innovación para la tecnología de grafeno. El centro proporcionará instalaciones de última generación para investigadores y estudiantes, fomentará la colaboración internacional y explorará aplicaciones del grafeno en diversos sectores como electrónica, energía y dispositivos médicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Proceso de Manufactura, Categoría de Material y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de soluciones EOR mejoradas con nanotecnología se expandirá a medida que los operadores busquen una mayor eficiencia en la recuperación de reservorios.
- El uso de nanofluidos aumentará debido a su capacidad para mejorar la conductividad térmica, el control de la viscosidad y el comportamiento del flujo en reservorios complejos.
- El despliegue de recubrimientos resistentes a la corrosión habilitados por nanotecnología se acelerará a medida que la extensión de la vida útil de los activos se convierta en una prioridad operativa clave.
- La demanda de aditivos de perforación basados en nanopartículas aumentará a medida que los operadores busquen reducir la fricción, mejorar la lubricación y disminuir el tiempo no productivo.
- La integración de nano-sensores fortalecerá el monitoreo en tiempo real de los reservorios y aumentará la precisión en los flujos de trabajo de optimización de producción.
- El desarrollo de nanocompuestos multifuncionales avanzará la durabilidad de los materiales en tuberías, tanques de almacenamiento y estructuras en alta mar.
- Las inversiones en sistemas de tratamiento de agua diseñados con nanotecnología crecerán a medida que las empresas prioricen el reciclaje de agua producida y el cumplimiento ambiental.
- La adopción de nano-catalizadores se intensificará en las operaciones de refinación para mejorar la eficiencia de las reacciones y reducir el consumo de energía.
- La expansión de asociaciones de I&D apoyará formulaciones de nanopartículas a medida para aplicaciones no convencionales y en aguas profundas.
- La aceptación regulatoria y los marcos de pruebas estandarizados mejorarán, permitiendo un despliegue más seguro y amplio de la nanotecnología en operaciones upstream y downstream.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la nanotecnología en el mercado del petróleo y gas, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de nanotecnología en petróleo y gas entre 2025 y 2032?
En términos de recuperación mejorada de petróleo (EOR), ¿qué categoría de mercado está a la cabeza?
¿Qué segmento está liderando el mercado en cuanto a fluidos de perforación y estabilidad del pozo?
¿Quiénes son las empresas líderes en el mercado de nanotecnología en petróleo y gas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nanotecnología en el mercado de petróleo y gas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nanotecnología en el mercado de petróleo y gas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 286.35 million → 2032: USD 3723 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nanotecnología en el mercado de petróleo y gas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nanotecnología en el mercado de petróleo y gas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nanotecnología en el mercado de petróleo y gas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nanotecnología en el mercado de petróleo y gas Market Drivers
- 3.3 Nanotecnología en el mercado de petróleo y gas Market Restraints & Challenges
- 3.4 Nanotecnología en el mercado de petróleo y gas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nanotecnología en el mercado de petróleo y gas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nanotecnología en el mercado de petróleo y gas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nanotecnología en el mercado de petróleo y gas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nanotecnología en el mercado de petróleo y gas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nanotecnología en el mercado de petróleo y gas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nanotecnología en el mercado de petróleo y gas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nanotecnología en el mercado de petróleo y gas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nanotecnología en el mercado de petróleo y gas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nanotecnología en el mercado de petróleo y gas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nanotecnología en el mercado de petróleo y gas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nanotecnología en el mercado de petróleo y gas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nanotecnología en el mercado de petróleo y gas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nanotecnología en el mercado de petróleo y gas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nanotecnología en el mercado de petróleo y gas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nanotecnología en el mercado de petróleo y gas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nanotecnología en el mercado de petróleo y gas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nanotecnología en el mercado de petróleo y gas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nanotecnología en el mercado de petróleo y gas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nanotecnología en el mercado de petróleo y gas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
