
Descripción General del Mercado de Componentes de Turbinas Eólicas:
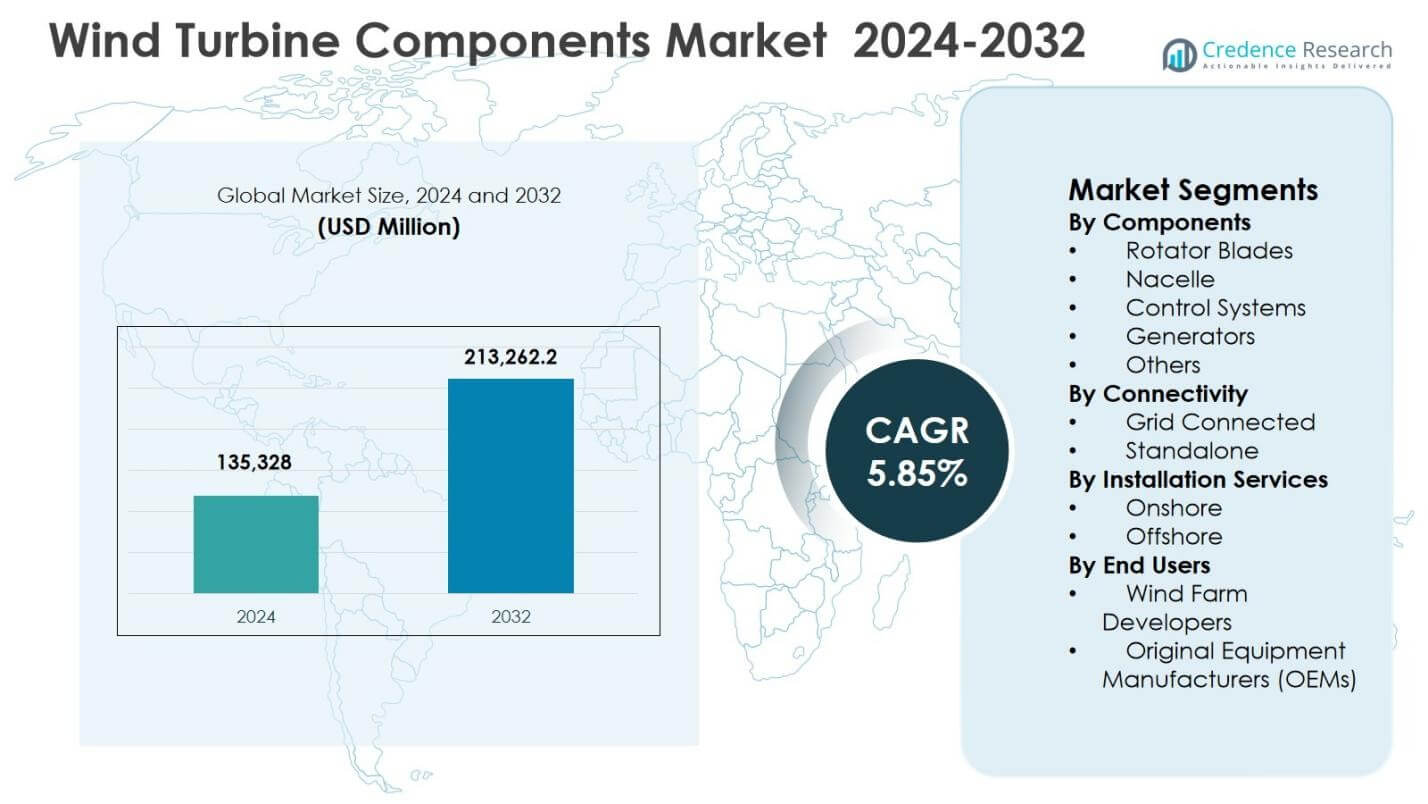
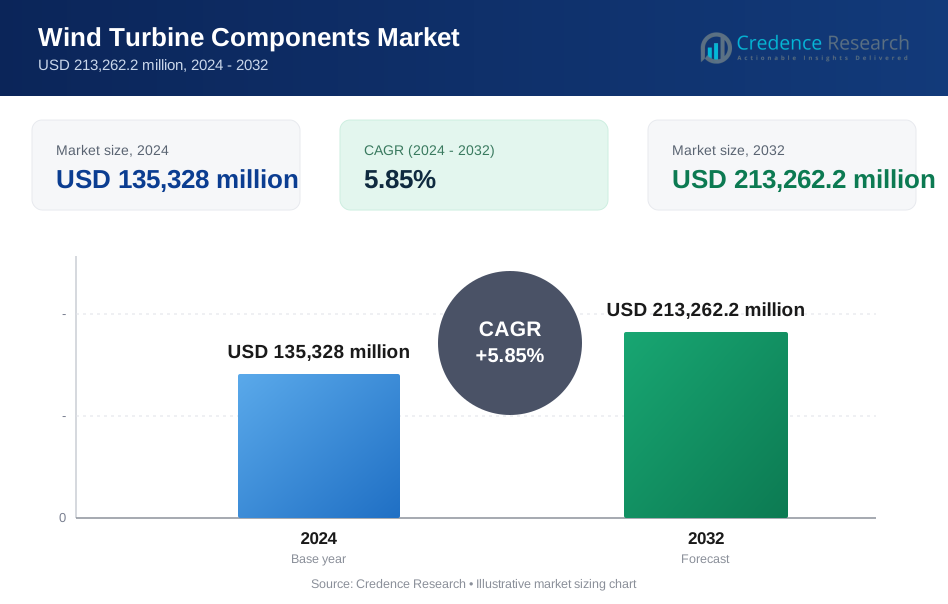
El tamaño del mercado de componentes de turbinas eólicas fue valorado en USD 135,328 millones en 2024 y se anticipa que alcanzará los USD 213,262.2 millones para 2032, creciendo a una CAGR del 5.85% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Componentes de Turbinas Eólicas 2024 | USD 135,328 millones |
| Mercado de Componentes de Turbinas Eólicas, CAGR | 5.85% |
| Tamaño del Mercado de Componentes de Turbinas Eólicas 2032 | USD 213,262.2 millones |
Perspectivas del Mercado de Componentes de Turbinas Eólicas
- El crecimiento del mercado está impulsado por el aumento de la capacidad global de energía eólica, el fuerte apoyo político a las energías renovables y los avances tecnológicos en componentes de turbinas como las palas del rotor y los sistemas de control. Las palas del rotor tuvieron una participación del 6% del segmento en 2024, reflejando una alta demanda de captura eficiente de energía.
- Las tendencias clave incluyen la rápida expansión de proyectos eólicos offshore, el creciente enfoque en la repotenciación y la optimización del ciclo de vida, y la adopción más amplia de sistemas de monitoreo digital que mejoran el rendimiento y reducen los costos operativos.
- Los principales actores como Vestas Wind Systems A/S, Siemens Gamesa Renewable Energy, GE Vernova, Goldwind Science & Technology, Envision Energy, entre otros, enfatizan la innovación, componentes de gran capacidad y la expansión de la presencia global.
- El análisis regional muestra a Asia Pacífico liderando con una participación del 2%, seguida por Europa con un 27.6% y América del Norte con un 20.1%, respaldados por despliegues a gran escala y políticas de apoyo.
Análisis de Segmentación del Mercado de Componentes de Turbinas Eólicas:
Por Componentes:
El mercado de componentes de turbinas eólicas, segmentado por componentes, está impulsado principalmente por palas del rotor, que representaron el 34.6% de la cuota de mercado en 2024. Este dominio está respaldado por la continua innovación en el diseño de palas, incluyendo la adopción de compuestos avanzados que mejoran la eficiencia aerodinámica y la producción de energía. El creciente despliegue de turbinas de alta capacidad ha aumentado la demanda de palas más largas y duraderas. Los segmentos de góndola y generador también muestran un crecimiento constante debido al aumento de inversiones en eficiencia del tren de transmisión, fiabilidad e integración de sistemas de monitoreo inteligente.
- Por ejemplo, Vestas lanzó diseños modulares de góndolas divididos en carcasa principal y compartimentos laterales dimensionados para contenedores de envío estándar, simplificando el transporte, la instalación y las actualizaciones de por vida.
Por Conectividad:
En términos de conectividad, el segmento conectado a la red lideró el mercado de componentes de turbinas eólicas con una participación del 91.2% en 2024, impulsado por el rápido desarrollo de proyectos de energía eólica a gran escala directamente vinculados a las redes nacionales. El fuerte apoyo político para la integración de energías renovables, la expansión de la red y los acuerdos de compra de energía a largo plazo ha reforzado este dominio. Los sistemas conectados a la red permiten una distribución de energía eficiente y estabilidad de ingresos para los operadores. El segmento independiente sigue siendo limitado, sirviendo aplicaciones remotas y fuera de la red, pero no impacta significativamente en la estructura general del mercado.
- Por ejemplo, el Centro de Energía Eólica Alta de Terra-Gen Power en California cuenta con 190 turbinas Vestas de 3 MW encargadas en 2010, conectadas a través de una red de 220 kV a Southern California Edison para una amplia distribución.
Por Servicios de Instalación:
Basado en servicios de instalación, las instalaciones en tierra dominaron con una participación de mercado del 72.8% en 2024, respaldadas por un menor gasto de capital, logística más sencilla y plazos de construcción más cortos. Los proyectos en tierra se benefician de un acceso más fácil para el mantenimiento y cadenas de suministro bien establecidas, fomentando rápidas adiciones de capacidad. Las instalaciones en alta mar representan la participación restante, impulsadas por mayores velocidades del viento y capacidades de turbinas más grandes. Aunque los proyectos en alta mar implican mayores costos, el aumento de inversiones en parques eólicos costeros y los avances tecnológicos continúan apoyando su potencial de crecimiento a largo plazo.
Principales Impulsores del Crecimiento
Aumento de Inversiones Globales en Capacidad de Energía Eólica
El mercado de componentes de turbinas eólicas se beneficia en gran medida del aumento de inversiones globales en capacidad de energía eólica a medida que los gobiernos y desarrolladores privados aceleran el despliegue de renovables para cumplir con los objetivos de descarbonización. Los proyectos eólicos a gran escala en tierra y en alta mar continúan expandiéndose en Asia Pacífico, Europa y América del Norte, impulsando una demanda constante de palas, góndolas, generadores y sistemas de control. Los acuerdos de compra de energía a largo plazo, las tarifas de alimentación favorables y las subastas de energía renovable proporcionan certeza de ingresos, fomentando adiciones de capacidad. Esta sostenida cartera de proyectos apoya directamente los volúmenes de fabricación de componentes y la expansión del mercado a largo plazo.
- Por ejemplo, Vestas aseguró pedidos para sus turbinas offshore V236-15.0 MW para un proyecto frente a la Prefectura de Akita, Japón, con entregas a partir de 2026 y puesta en servicio en 2027; esto sigue a más de 6 GW de pedidos firmes para el modelo a nivel mundial.
Avances Tecnológicos en el Diseño y Materiales de Turbinas
Los continuos avances tecnológicos en el diseño y materiales de turbinas representan un impulsor clave de crecimiento para el mercado de componentes de turbinas eólicas. Los fabricantes adoptan cada vez más compuestos avanzados, aleaciones ligeras y diseños modulares para mejorar la eficiencia, durabilidad y producción de energía de las turbinas. Las palas de rotor más largas y los generadores de mayor capacidad permiten una mayor captura de energía, especialmente en regiones de bajo viento. Los sistemas de control digital y las soluciones de monitoreo de condiciones mejoran aún más el rendimiento y reducen el tiempo de inactividad. Estas innovaciones apoyan la demanda de reemplazo y nuevas instalaciones, fortaleciendo las ventas de componentes en mercados eólicos tanto maduros como emergentes.
- Por ejemplo, Gamesa fue pionera en la pala segmentada INNOBLADE para su turbina terrestre G128, con una longitud de 62,5 metros ensamblada mediante fijaciones de canal atornilladas y perfiles de carbono pultrusionados para una reducción de peso del 25% a 15 toneladas métricas por pala.
Fuerte Apoyo Político y Mandatos de Energía Renovable
El fuerte apoyo político y los mandatos de energía renovable impulsan significativamente el crecimiento en el Mercado de Componentes de Turbinas Eólicas. Gobiernos de todo el mundo han implementado objetivos de energía limpia, compromisos de reducción de carbono y estándares de portafolio renovable que priorizan el desarrollo de la energía eólica. Incentivos financieros como créditos fiscales, subsidios y depreciación acelerada reducen los costos de los proyectos y mejoran los retornos de inversión. Además, los programas de modernización de la red y las iniciativas energéticas transfronterizas apoyan la integración eólica a gran escala. Este entorno regulatorio favorable asegura visibilidad a largo plazo para los proyectos eólicos y sostiene una demanda constante de componentes de turbinas.
Tendencias Clave y Oportunidades
Rápida Expansión de Proyectos Eólicos Marinos
El Mercado de Componentes de Turbinas Eólicas está presenciando fuertes oportunidades gracias a la rápida expansión de proyectos eólicos marinos. Los desarrolladores están invirtiendo cada vez más en instalaciones marinas debido a mayores velocidades de viento, capacidades de turbina más grandes y un mejor rendimiento energético. Esta tendencia impulsa la demanda de componentes especializados como palas resistentes a la corrosión, generadores de alta capacidad y sistemas avanzados de góndola diseñados para entornos marinos hostiles. Las tecnologías eólicas marinas flotantes amplían aún más el potencial de despliegue en regiones de aguas profundas, creando nuevas vías de crecimiento para los fabricantes de componentes con capacidades de ingeniería avanzadas.
- Por ejemplo, Siemens Gamesa utiliza polímero reforzado con fibra de vidrio (GFRP) en sus palas de turbina B75, que tienen 75 metros de largo y proporcionan una excelente resistencia a la fatiga durante décadas en condiciones marinas adversas.
Mayor Enfoque en la Repotenciación y Optimización del Ciclo de Vida
La repotenciación y la optimización del ciclo de vida han surgido como tendencias importantes en el Mercado de Componentes de Turbinas Eólicas. Las granjas eólicas envejecidas están siendo actualizadas con palas modernas, generadores y sistemas de control para mejorar la eficiencia y extender la vida operativa. Esto crea un flujo de demanda recurrente más allá de las nuevas instalaciones. Además, la digitalización y las soluciones de mantenimiento predictivo ofrecen oportunidades para reducir los costos operativos y maximizar el rendimiento de los activos. Los proveedores de componentes que integran tecnologías inteligentes y ofrecen soluciones de actualización están bien posicionados para capitalizar esta creciente oportunidad de mercado secundario.
- Por ejemplo, Vestas proporciona Mejoras Aerodinámicas como generadores de vórtices y flaps Gurney en las palas del rotor, ofreciendo una mejora verificada del 1,7% en la producción anual de energía en sitios de prueba con una durabilidad de 20 años.
Desafíos Clave
Restricciones de la Cadena de Suministro y Volatilidad de Precios de Materias Primas
Las restricciones de la cadena de suministro y la volatilidad de los precios de las materias primas plantean desafíos significativos para el Mercado de Componentes de Turbinas Eólicas. Insumos clave como el acero, el cobre, las resinas y los materiales de tierras raras están sujetos a fluctuaciones de precios y interrupciones en el suministro, afectando los costos de producción y los plazos de entrega. El transporte de grandes componentes como palas y góndolas también añade complejidad logística y presión de costos. Estos factores pueden impactar los cronogramas de los proyectos y los márgenes de ganancia, obligando a los fabricantes a optimizar las estrategias de abastecimiento y mejorar la resiliencia de la cadena de suministro.
Altos Requisitos de Capital y Complejidades de Instalación
Los altos requisitos de capital y las complejidades de instalación siguen siendo desafíos importantes para el Mercado de Componentes de Turbinas Eólicas, especialmente para proyectos offshore. La fabricación de componentes a gran escala requiere una inversión inicial significativa en instalaciones especializadas, equipos y mano de obra calificada. Las instalaciones offshore implican logística compleja, embarcaciones marinas y cronogramas de construcción dependientes del clima, aumentando el riesgo financiero. Las aprobaciones regulatorias y los retrasos en los permisos añaden más incertidumbre. Estos desafíos pueden ralentizar la ejecución de proyectos y limitar la entrada al mercado de jugadores más pequeños, intensificando la competencia entre los fabricantes establecidos.
Análisis Regional
Asia Pacífico
Asia Pacífico dominó el Mercado de Componentes de Turbinas Eólicas con una cuota de mercado del 45.2% en 2024, impulsada por instalaciones eólicas a gran escala en China, India y economías emergentes del sudeste asiático. Los fuertes objetivos de energía renovable liderados por el gobierno, la expansión de la capacidad de fabricación nacional y los programas de expansión de la red continúan impulsando la demanda de palas, góndolas y generadores. China sigue siendo el principal motor de crecimiento debido a los despliegues sostenidos onshore y offshore, mientras que India se beneficia de incentivos políticos y proyectos híbridos de energía renovable. La creciente demanda de electricidad y la producción rentable de componentes fortalecen aún más la posición de liderazgo de Asia Pacífico.
Europa
Europa representó una cuota de mercado del 27.6% en 2024 en el Mercado de Componentes de Turbinas Eólicas, respaldada por su maduro ecosistema de energía eólica y un fuerte desarrollo de energía eólica offshore. Países como Alemania, el Reino Unido, Dinamarca y España impulsan la demanda a través de continuas adiciones de capacidad y proyectos de repotenciación. El liderazgo de Europa en tecnología de energía eólica offshore impulsa la demanda de góndolas avanzadas, generadores de alta capacidad y componentes resistentes a la corrosión. Las estrictas regulaciones de reducción de carbono y las estrategias de energía renovable a largo plazo aseguran una demanda estable de componentes, mientras que la innovación en eficiencia de turbinas y monitoreo digital refuerza la fortaleza del mercado regional.
Norteamérica
Norteamérica tuvo una cuota de mercado del 20.1% en 2024, respaldada por inversiones constantes en proyectos de energía eólica onshore en Estados Unidos y Canadá. Los incentivos fiscales federales, los estándares de portafolio renovable y los acuerdos de compra de energía a largo plazo impulsan despliegues consistentes de turbinas. La región muestra una fuerte demanda de palas de rotor y sistemas de control, apoyada por la repotenciación de parques eólicos envejecidos. El desarrollo de energía eólica offshore a lo largo de la costa este de EE. UU. apoya aún más la demanda futura de componentes. Las capacidades avanzadas de fabricación y un enfoque en la integración renovable a escala de red fortalecen la posición de Norteamérica en el mercado global.
América Latina
América Latina capturó una cuota de mercado del 4.1% en 2024 en el Mercado de Componentes de Turbinas Eólicas, impulsada por el crecimiento de las instalaciones eólicas en Brasil, México y Chile. Los recursos eólicos favorables, las subastas de energía renovable y la disminución de los costos tecnológicos apoyan el crecimiento regional. Brasil lidera la demanda de componentes debido a grandes adiciones de capacidad eólica onshore y la expansión de la fabricación local. La expansión de la red y las iniciativas de diversificación energética apoyan aún más el despliegue de turbinas. Aunque el mercado sigue siendo más pequeño en comparación con las regiones desarrolladas, las crecientes inversiones y las políticas de apoyo posicionan a América Latina como un contribuyente regional en crecimiento constante.
Oriente Medio y África
La región de Oriente Medio y África representó un 3.0% de cuota de mercado en 2024, respaldada por los crecientes esfuerzos de diversificación de energía renovable. Países como Sudáfrica, Egipto, Marruecos y Arabia Saudita están invirtiendo en energía eólica para reducir la dependencia de los combustibles fósiles. Proyectos de servicios públicos a gran escala y programas de energías renovables respaldados por el gobierno impulsan la demanda de componentes esenciales de turbinas. El desarrollo de infraestructura y las asociaciones internacionales apoyan aún más el crecimiento del mercado. Aunque los niveles de implementación siguen siendo más bajos que en otras regiones, el aumento de la demanda de electricidad y los compromisos de sostenibilidad continúan fortaleciendo las perspectivas de crecimiento a largo plazo.
Segmentaciones del Mercado de Componentes de Turbinas Eólicas:
Por Componentes
- Palas del Rotor
- Nacelle
- Sistemas de Control
- Generadores
- Otros
Por Conectividad
- Conectado a la Red
- Independiente
Por Servicios de Instalación
- En Tierra
- En Alta Mar
Por Usuarios Finales
- Desarrolladores de Parques Eólicos
- Fabricantes de Equipos Originales (OEMs)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de componentes de turbinas eólicas presenta una estructura consolidada liderada por actores clave como Vestas Wind Systems A/S, Siemens Gamesa Renewable Energy, GE Vernova, Goldwind Science & Technology, Envision Energy, Nordex Group, Suzlon Energy, MingYang Smart Energy, Hitachi Energy y TPI Composites. El mercado se caracteriza por una fuerte integración vertical, acuerdos de suministro a largo plazo y continuas actualizaciones tecnológicas en palas, nacelles, generadores y sistemas de control. Las empresas líderes se centran en aumentar la capacidad de las turbinas, mejorar la eficiencia de los componentes y reducir los costos del ciclo de vida para fortalecer sus posiciones en el mercado. Las inversiones estratégicas en capacidades eólicas en alta mar, materiales compuestos avanzados y sistemas de monitoreo de condiciones digitales siguen siendo centrales para la competencia. La expansión de la fabricación regional, particularmente en Asia Pacífico y Europa, apoya la optimización de costos y una ejecución de proyectos más rápida. Las asociaciones con servicios públicos y desarrolladores, junto con la repotenciación y los servicios postventa, mejoran aún más la diferenciación competitiva y la estabilidad de ingresos a largo plazo.
Análisis de Jugadores Clave
- Envision Energy
- Vestas Wind Systems A/S
- TPI Composites
- Goldwind Science & Technology
- Siemens Gamesa Renewable Energy
- Suzlon Energy
- Hitachi Energy
- MingYang Smart Energy
- Nordex Group
- GE Vernova
Desarrollos Recientes
- En octubre de 2025, ENERCON y Max Bögl ampliaron su asociación para expandir la energía eólica y las tecnologías de torres sostenibles.
- En mayo de 2025, Vestas Wind Systems A/S firmó un acuerdo con LM Wind Power para integrar una planta de fabricación de palas en Polonia en la huella de producción europea de Vestas, fortaleciendo la capacidad de suministro de palas.
- En febrero de 2025, Senvion India se asoció con Voodin Blade Technology para desarrollar palas de turbinas eólicas de madera para su plataforma de 4.2 MW.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componentes, Conectividad, Servicios de Instalación, Usuarios Finales y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de Componentes de Turbinas Eólicas continuará expandiéndose a medida que las adiciones de capacidad de energía eólica global se aceleren en proyectos terrestres y marítimos.
- Los fabricantes priorizarán componentes de turbinas más grandes y eficientes para mejorar la producción de energía y reducir el costo nivelado de electricidad.
- El desarrollo de la energía eólica marina impulsará la demanda de generadores de alta capacidad, góndolas avanzadas y componentes resistentes a la corrosión.
- La innovación tecnológica en materiales de palas y diseño aerodinámico mejorará la eficiencia y durabilidad de las turbinas.
- La repotenciación de parques eólicos envejecidos generará una demanda sostenida de reemplazo de componentes modernos.
- Los sistemas de control digital y las tecnologías de monitoreo de condiciones ganarán una adopción más amplia para optimizar el rendimiento y reducir el tiempo de inactividad.
- Aumentará la localización de la fabricación para fortalecer las cadenas de suministro y reducir la complejidad logística.
- El apoyo político y los mandatos de energía renovable continuarán proporcionando visibilidad a largo plazo del mercado.
- La integración de la energía eólica con almacenamiento de energía y sistemas renovables híbridos influirá en los requisitos de diseño de componentes.
- La intensidad competitiva aumentará a medida que las empresas se centren en la reducción de costos, servicios de ciclo de vida y soluciones de posventa.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de componentes de turbinas eólicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de componentes de turbinas eólicas entre 2024 y 2032?
¿Qué segmento del mercado de componentes de turbinas eólicas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de componentes de turbinas eólicas?
¿Quiénes son las empresas líderes en el mercado de componentes de turbinas eólicas?
¿Qué región tuvo la mayor participación en el mercado de componentes de turbinas eólicas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Componentes de Aerogeneradores Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Componentes de Aerogeneradores Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 135,328 million → 2032: USD 213,262.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Componentes de Aerogeneradores Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Componentes de Aerogeneradores Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Componentes de Aerogeneradores Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Componentes de Aerogeneradores Market Drivers
- 3.3 Mercado de Componentes de Aerogeneradores Market Restraints & Challenges
- 3.4 Mercado de Componentes de Aerogeneradores Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Componentes de Aerogeneradores Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Componentes de Aerogeneradores Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Componentes de Aerogeneradores category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Componentes de Aerogeneradores Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Componentes de Aerogeneradores Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Componentes de Aerogeneradores market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Componentes de Aerogeneradores Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Componentes de Aerogeneradores Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Componentes de Aerogeneradores Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Componentes de Aerogeneradores (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Componentes de Aerogeneradores Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Componentes de Aerogeneradores Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Componentes de Aerogeneradores Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Componentes de Aerogeneradores Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Componentes de Aerogeneradores Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Componentes de Aerogeneradores Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Componentes de Aerogeneradores Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Componentes de Aerogeneradores Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Componentes de Aerogeneradores Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
