
Descripción general del mercado de los sulfuros de litio:
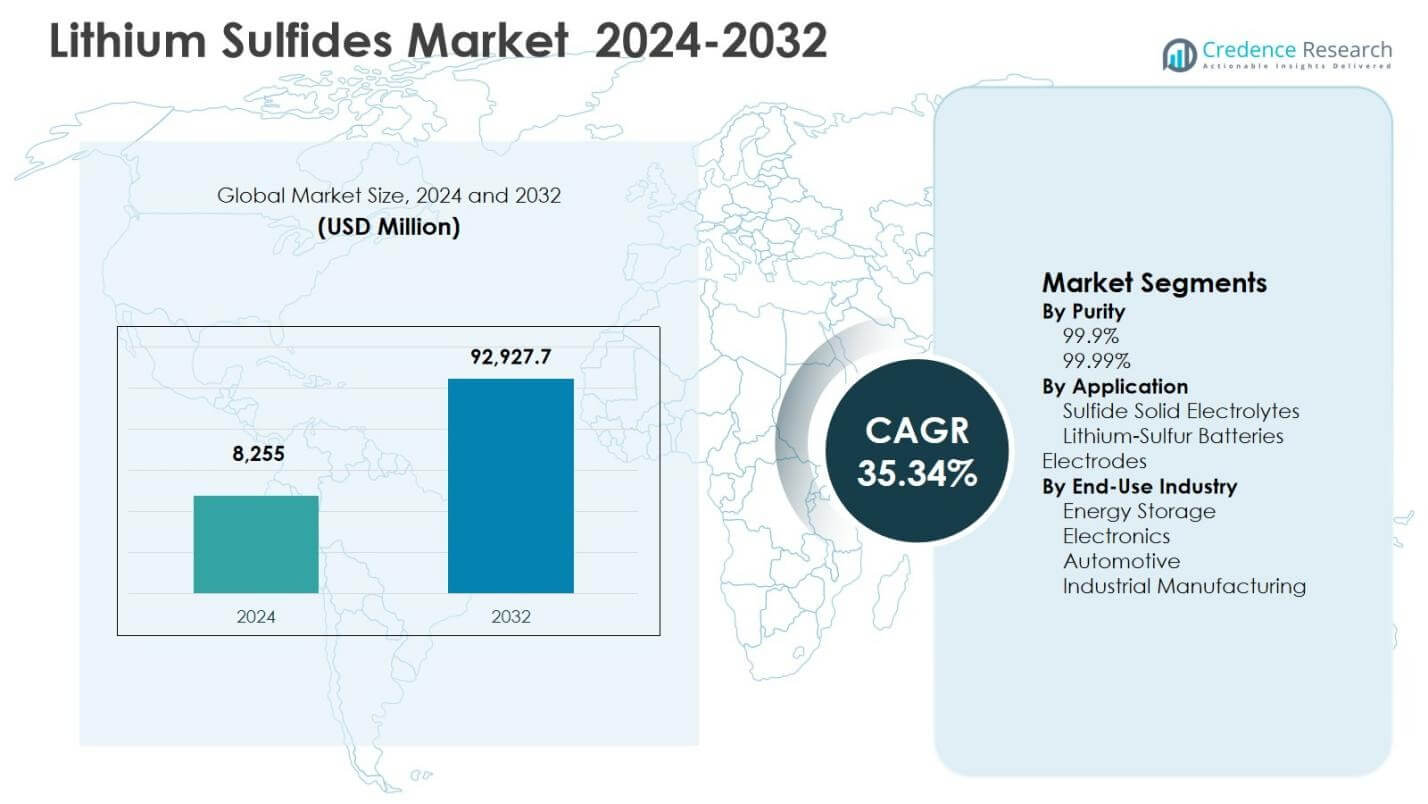
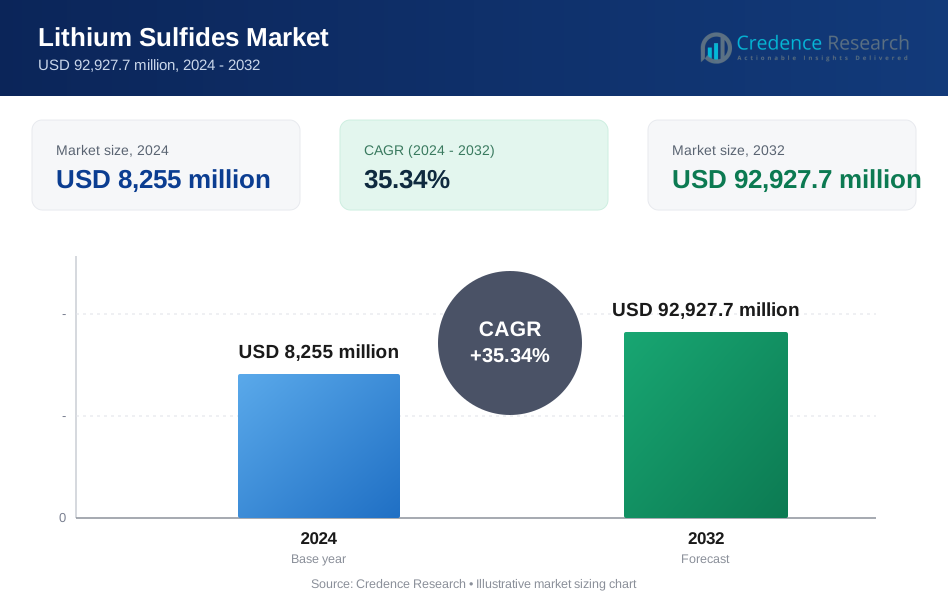
El tamaño del mercado de los sulfuros de litio se valoró en USD 8,255 millones en 2024 y se anticipa que alcance los USD 92,927.7 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 35.34% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sulfuros de Litio 2024 | USD 8,255 millones |
| Mercado de Sulfuros de Litio, CAGR | 35.34% |
| Tamaño del Mercado de Sulfuros de Litio 2032 | USD 92,927.7 millones |
Perspectivas del mercado de los sulfuros de litio
- El crecimiento del mercado está impulsado por la rápida adopción de baterías de estado sólido y baterías de litio-azufre, con electrolitos sólidos de sulfuro que poseen el 67.4% de la participación del segmento en 2024 debido a su alta conductividad iónica y mejor rendimiento de seguridad.
- Las tendencias tecnológicas se centran en la comercialización de líneas avanzadas de fabricación de baterías, aumentando la demanda de sulfuros de litio de pureza del 9%, que representaron el 61.8% de la participación en 2024, respaldados por la producción escalable y la eficiencia de costos.
- La dinámica del mercado está influenciada por el control de la pureza del material, la expansión de la capacidad y las colaboraciones estratégicas entre fabricantes químicos y desarrolladores de baterías para abordar los desafíos de rendimiento y confiabilidad del suministro.
- Regionalmente, Asia Pacífico dominó con el 48.6% de la participación del mercado en 2024, seguido por América del Norte con el 24.3% y Europa con el 19.1%, impulsados por la fuerte fabricación de baterías, la adopción de vehículos eléctricos y los despliegues de almacenamiento de energía.
Análisis de Segmentación del Mercado de los Sulfuros de Litio:
Por Pureza:
En el mercado de los sulfuros de litio, el segmento de pureza del 99.9% dominó en 2024, representando el 61.8% de la participación del mercado, impulsado por su equilibrio óptimo entre consistencia de rendimiento y eficiencia de costos en la producción a gran escala de baterías y electrolitos. Este grado cumple con los estrictos requisitos de estabilidad electroquímica de los electrolitos sólidos de sulfuro al tiempo que permite una fabricación escalable para aplicaciones comerciales. El segmento de pureza del 99.99% tuvo una participación del 38.2%, respaldado por su uso en nichos de I+D avanzada y prototipos de alta densidad energética. Las crecientes inversiones en líneas piloto de baterías de estado sólido y la expansión de la comercialización de sistemas de litio-azufre continúan reforzando la demanda de sulfuros de litio de pureza del 99.9%.
- Por ejemplo, Suzhou Canmax produce sulfuro de litio con una pureza del 99.9% utilizando productos químicos de litio de bajo costo y compuestos de azufre a través de una ruta de proceso corto, con bajo contenido de impurezas para ventajas de costo y rendimiento.
Por Aplicación:
Por aplicación, los electrolitos sólidos de sulfuro emergieron como el subsegmento dominante, capturando un 67.4% de participación en 2024, respaldado por la rápida adopción en baterías de litio de estado sólido de nueva generación. La alta conductividad iónica, el contacto interfacial superior y la seguridad mejorada en comparación con los electrolitos líquidos han posicionado a los electrolitos de sulfuro como el material preferido para los desarrolladores de almacenamiento de energía automotriz y a escala de red. Los electrodos de baterías de litio-azufre representaron un 32.6% de participación, impulsados por su alta densidad de energía teórica y ventajas de ligereza. El progreso continuo en la estabilidad de los electrodos y la vida útil de los ciclos está acelerando el consumo de material en ambas aplicaciones.
- Por ejemplo, Zeta Energy demostró celdas de bolsa multicapa con una densidad de energía de 300 Wh/kg utilizando cátodos de carbono azufrado y ánodos de nanotubos de carbono alineados verticalmente, logrando hasta 20 Ah de capacidad mientras se evitaban los efectos de transporte de polisulfuro.
Por Industria de Uso Final:
El segmento de almacenamiento de energía lideró el mercado de sulfuros de litio con un 52.9% de participación en 2024, impulsado por el despliegue a gran escala de baterías de estado sólido para la integración de energías renovables, el equilibrio de la red y los sistemas de almacenamiento estacionario. El fuerte financiamiento gubernamental y las inversiones privadas en químicas de baterías avanzadas han acelerado la adopción de materiales. El segmento automotriz siguió con un 28.7% de participación, respaldado por los fabricantes de vehículos eléctricos que están transitando hacia plataformas de estado sólido para mejorar la seguridad y el alcance. Electrónica y manufactura industrial representaron conjuntamente un 18.4% de participación, impulsados por la demanda de soluciones de energía compactas y de alto rendimiento y aplicaciones de materiales especiales.
Principales Impulsores de Crecimiento
Adopción Acelerada de Baterías de Estado Sólido
El mercado de sulfuros de litio está experimentando un fuerte crecimiento debido a la rápida transición hacia tecnologías de baterías de estado sólido en aplicaciones automotrices y de almacenamiento de energía. Los sulfuros de litio desempeñan un papel crítico en los electrolitos sólidos a base de sulfuro, ofreciendo alta conductividad iónica, seguridad mejorada y estabilidad electroquímica superior en comparación con los electrolitos líquidos. Los OEM automotrices y los fabricantes de baterías están acelerando la producción piloto y los despliegues precomerciales de plataformas de estado sólido, aumentando significativamente la demanda de materiales de sulfuro de litio. Los programas de electrificación respaldados por el gobierno, combinados con inversiones privadas en I+D de baterías de próxima generación, continúan reforzando la ampliación de materiales y los contratos de adquisición a largo plazo.
- Por ejemplo, Idemitsu Kosan está construyendo una planta de sulfuro de litio en Chiba, Japón, con una capacidad anual de 1,000 toneladas métricas a partir de junio de 2027 para producir electrolitos sólidos para 50,000–60,000 vehículos eléctricos.
Aumento de la Demanda de Baterías de Litio-Azufre de Alta Densidad Energética
El aumento de la demanda de soluciones de almacenamiento de alta densidad energética es otro impulsor importante para el mercado de los sulfuros de litio. Las baterías de litio-azufre, que dependen en gran medida de la química del sulfuro de litio, ofrecen una densidad energética teórica sustancialmente mayor que los sistemas convencionales de iones de litio. Esta ventaja es particularmente atractiva para vehículos eléctricos, aplicaciones aeroespaciales y almacenamiento de energía estacionario de larga duración. Las mejoras continuas en la estabilidad del cátodo, la vida útil del ciclo y la compatibilidad del electrolito están acelerando los plazos de comercialización. A medida que los fabricantes pasan de la validación a escala de laboratorio a la producción piloto y comercial temprana, el consumo de sulfuro de litio está aumentando rápidamente.
- Por ejemplo, Solidion Technology logró una densidad energética validada de 380 Wh/kg en su batería de litio-azufre en 2025, utilizando cátodos de azufre protegidos con grafeno 3D y apuntando a 450 Wh/kg para apoyar la producción de vehículos eléctricos.
Expansión de la Energía Renovable y el Almacenamiento a Escala de Red
La expansión global de la infraestructura de energía renovable está impulsando significativamente la demanda de sistemas avanzados de almacenamiento de energía, apoyando el crecimiento del mercado de los sulfuros de litio. Las baterías a escala de red requieren alta seguridad, larga vida útil del ciclo y rendimiento estable bajo condiciones de operación variables, atributos bien alineados con las químicas de baterías basadas en sulfuros. Los sulfuros de litio permiten formulaciones de electrolitos sólidos que reducen el riesgo de incendio y mejoran la fiabilidad operativa, haciéndolos adecuados para el almacenamiento estacionario que apoya la integración solar y eólica. Las crecientes inversiones en la modernización de la red y los sistemas de energía descentralizados continúan fortaleciendo los fundamentos de la demanda a largo plazo.
Tendencias y Oportunidades Clave
Comercialización de Líneas Avanzadas de Fabricación de Baterías
Una tendencia clave en el mercado de los sulfuros de litio es la transición del uso enfocado en la investigación a la fabricación comercial a gran escala. Los desarrolladores de baterías están estableciendo líneas de producción dedicadas a baterías de estado sólido, impulsando una demanda constante y de alto volumen de materiales de sulfuro de litio. Este cambio presenta oportunidades significativas para que los proveedores de materiales aseguren acuerdos de suministro a largo plazo e inviertan en la expansión de la capacidad. Además, los avances en las técnicas de síntesis están mejorando la consistencia del rendimiento y el control de la pureza, permitiendo a los proveedores abordar simultáneamente tanto los mercados comerciales sensibles al costo como las aplicaciones de alto rendimiento.
- Por ejemplo, KBR e ISU Specialty Chemical avanzaron su tecnología de sulfuro de litio PureLi2S a escala comercial después de que su planta piloto de Onsan en Ulsan, Corea, produjera con éxito material conforme a las especificaciones para baterías de estado sólido.
Colaboraciones Estratégicas a lo Largo de la Cadena de Valor de las Baterías
Las asociaciones estratégicas entre proveedores de materiales, fabricantes de baterías y OEMs automotrices están surgiendo como una gran oportunidad dentro del mercado de sulfuros de litio. Los programas de desarrollo colaborativo están acelerando la calificación de materiales, reduciendo los riesgos de comercialización y optimizando las formulaciones de sulfuro de litio para arquitecturas de baterías específicas. Estas asociaciones apoyan una escalabilidad más rápida, el desarrollo compartido de propiedad intelectual y cadenas de suministro integradas. A medida que las baterías de estado sólido y de litio-azufre se acercan a la adopción masiva, se espera que tales alianzas desempeñen un papel central en asegurar la ventaja competitiva y la penetración en el mercado.
- Por ejemplo, Stellantis se asoció con Zeta Energy en diciembre de 2024 para desarrollar baterías EV de litio-azufre, con el objetivo de producción para 2030 con hasta un 50% de carga más rápida y costos de menos de la mitad por kWh en comparación con las baterías de iones de litio actuales.
Desafíos Clave
Altos Costos de Producción y Procesos de Manufactura Complejos
Uno de los principales desafíos en el mercado de sulfuros de litio es el alto costo asociado con la producción y purificación. La fabricación de sulfuros de litio requiere entornos controlados, equipos especializados y manejo estricto sin humedad debido a la sensibilidad del material. Estos factores aumentan el gasto de capital y la complejidad operativa, limitando la escalabilidad rápida. Mantener niveles de pureza consistentes a volúmenes industriales sigue siendo técnicamente exigente, particularmente para aplicaciones que requieren tolerancias de rendimiento estrictas. La reducción de costos a través de la optimización de procesos y economías de escala sigue siendo esencial para una adopción más amplia en el mercado.
Estabilidad del Material y Restricciones de Manejo
Los sulfuros de litio presentan desafíos relacionados con la estabilidad química y el manejo, lo que puede restringir su uso industrial más amplio. La sensibilidad del material al aire y la humedad requiere condiciones especializadas de almacenamiento, transporte y procesamiento, aumentando los costos logísticos y el riesgo operativo. Estas restricciones complican la integración en los ecosistemas de fabricación de baterías existentes diseñados para materiales convencionales. Abordar la estabilidad mediante una mejor encapsulación, ingeniería de formulación y protocolos de manejo estandarizados será crítico para superar las barreras de adopción y permitir el despliegue a gran escala.
Análisis Regional
Asia Pacífico
Asia Pacífico lideró el mercado de sulfuros de litio en 2024, representando un 48.6% de participación de mercado, impulsado por una fuerte concentración de fabricación de baterías, producción de materiales avanzados y rápida comercialización de baterías de estado sólido y de litio-azufre. China, Japón y Corea del Sur siguen siendo centros de demanda clave debido a las inversiones a gran escala en tecnologías de baterías de próxima generación y la expansión de la producción de vehículos eléctricos. Los programas de almacenamiento de energía respaldados por el gobierno y las iniciativas de localización de cadenas de suministro continúan acelerando el consumo de sulfuro de litio. La región también se beneficia de fuertes capacidades de procesamiento químico aguas arriba, lo que permite una producción rentable y disponibilidad consistente de material tanto para uso doméstico como para exportaciones.
América del Norte
América del Norte mantuvo 24.3% de participación de mercado en el mercado de los sulfuros de litio, respaldada por el aumento de inversiones en investigación de baterías de estado sólido, fabricación piloto e innovación en vehículos eléctricos. Estados Unidos sigue siendo el principal contribuyente, impulsado por el creciente financiamiento para almacenamiento de energía avanzado, aplicaciones de defensa y despliegues de baterías a escala de red. La fuerte colaboración entre proveedores de materiales, desarrolladores de baterías y fabricantes de equipos originales automotrices está acelerando los tiempos de comercialización. Además, el creciente enfoque en cadenas de suministro de baterías nacionales y la independencia estratégica de materiales está impulsando la demanda de sulfuros de litio, particularmente para electrolitos sólidos de sulfuro de alto rendimiento y programas de desarrollo de baterías de litio-azufre.
Europa
Europa representó 19.1% de participación de mercado en 2024, impulsada por estrictas regulaciones de emisiones, objetivos agresivos de electrificación y la expansión de inversiones en gigafábricas de baterías. Países como Alemania, Francia y la región nórdica están acelerando la adopción de químicas de baterías avanzadas para apoyar la movilidad eléctrica y la integración de energías renovables. El mercado de sulfuros de litio en Europa se beneficia del fuerte apoyo regulatorio para la innovación en baterías de estado sólido y el desarrollo de materiales enfocados en la sostenibilidad. La creciente colaboración entre instituciones de investigación y fabricantes industriales está fortaleciendo aún más la demanda regional, particularmente para aplicaciones de almacenamiento de energía a nivel automotriz y a escala de red.
América Latina
América Latina capturó 4.6% de participación de mercado, respaldada por el crecimiento gradual en proyectos de almacenamiento de energía y la creciente participación en la cadena de valor global de baterías. Aunque la región sigue siendo un consumidor emergente de sulfuros de litio, las crecientes instalaciones de energía renovable están impulsando la demanda de soluciones de almacenamiento avanzadas. Países como Chile y Brasil están explorando oportunidades de materiales de baterías aguas abajo junto con su fuerte base de recursos de litio. Se espera que las inversiones en sistemas piloto de almacenamiento de energía e iniciativas de electrificación regionales apoyen un crecimiento constante de la demanda de sulfuros de litio durante el período de pronóstico.
Oriente Medio y África
La región de Oriente Medio y África mantuvo 3.4% de participación de mercado, impulsada por la adopción en etapas iniciales de tecnologías avanzadas de almacenamiento de energía y el aumento de inversiones en energías renovables. Los proyectos solares y eólicos a gran escala en Oriente Medio están creando demanda de sistemas de baterías seguros y de alto rendimiento, apoyando el uso de sulfuro de litio en aplicaciones de almacenamiento estacionario. En África, los esfuerzos graduales de electrificación y las soluciones de energía fuera de la red están contribuyendo a la expansión del mercado. Aunque la adopción sigue siendo limitada, el desarrollo continuo de infraestructura y las estrategias de diversificación energética se espera que fortalezcan los fundamentos de la demanda a largo plazo.
Segmentaciones del mercado de sulfuros de litio:
Por Pureza
- 99.9%
- 99.99%
Por Aplicación
- Electrolitos Sólidos de Sulfuro
- Electrodos de Baterías de Litio-Azufre
Por Industria de Uso Final
- Almacenamiento de Energía
- Electrónica
- Automotriz
- Manufactura Industrial
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de los sulfuros de litio destaca la presencia de fabricantes químicos establecidos e innovadores emergentes en tecnología de baterías, incluyendo Nippon Chemical Industrial Co., Ltd., Mitsui Mining & Smelting Co., Ltd., NEI Corporation, Solid Power, Inc., QuantumScape Corporation, NGK Insulators Ltd., Samsung SDI Co., Ltd., Hitachi Chemical (Showa Denko Materials), Sumitomo Chemical Co., Ltd., y LG Energy Solution. El mercado se caracteriza por un fuerte énfasis en el control de la pureza del material, procesos de síntesis escalables y la fiabilidad del suministro a largo plazo para apoyar la comercialización de baterías de estado sólido y de litio-azufre. Los principales actores aprovechan su profunda experiencia en productos químicos especializados, cerámicas y materiales electroquímicos, mientras que los desarrolladores de baterías se centran en la integración vertical y formulaciones de electrolitos propietarias. Las colaboraciones estratégicas, las inversiones en producción piloto y las expansiones de capacidad siguen siendo centrales para fortalecer el posicionamiento en el mercado a medida que la demanda se acelera desde aplicaciones automotrices, de almacenamiento de energía y de electrónica avanzada.
Análisis de Jugadores Clave
- QuantumScape Corporation
- Sumitomo Chemical Co., Ltd.
- LG Energy Solution
- NEI Corporation
- Nippon Chemical Industrial Co., Ltd.
- Samsung SDI Co., Ltd.
- Mitsui Mining & Smelting Co., Ltd.
- Solid Power, Inc.
- NGK Insulators Ltd.
- Hitachi Chemical (Showa Denko Materials)
Desarrollos Recientes
- En noviembre de 2025, el desarrollador australiano de baterías de litio-azufre Li-S Energy aseguró casi $8 millones en financiamiento del gobierno federal para avanzar en la planificación de una instalación de fabricación de 1 GWh.
- En junio de 2025, Standard Lithium se asoció con Telescope Innovations para desarrollar un proceso patentado de baja temperatura para producir sulfuro de litio de calidad para baterías a menos de 100°C.
- En mayo de 2025, Ampcera Inc. lanzó y comenzó los envíos globales de sus nuevos polvos de electrolito sólido de nano sulfuro diseñados para permitir baterías de estado sólido de alto rendimiento, marcando su entrada en el suministro comercial de materiales para baterías.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Pureza, Aplicación, Uso Final Industria y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de sulfuros de litio continuará expandiéndose rápidamente, impulsado por la aceleración de la comercialización de baterías de estado sólido y de litio-azufre en múltiples industrias.
- El aumento en la producción de vehículos eléctricos fortalecerá la demanda a largo plazo de electrolitos sólidos de sulfuro de alto rendimiento.
- Las implementaciones de almacenamiento de energía a escala de red y estacionario crearán un consumo sostenido de sulfuros de litio para sistemas de baterías seguros y estables.
- Los avances en los procesos de fabricación mejorarán la consistencia del rendimiento y apoyarán la producción a gran volumen.
- El creciente interés en la investigación de baterías y líneas de fabricación piloto acelerará la calificación y adopción de materiales.
- Las colaboraciones estratégicas entre proveedores de materiales y desarrolladores de baterías mejorarán la integración de la cadena de suministro.
- La demanda de sulfuros de litio de mayor pureza aumentará con los requisitos de rendimiento de las baterías de próxima generación.
- La expansión de la capacidad de producción regional en Asia Pacífico reforzará la disponibilidad de suministro global.
- La reducción de costos a través de la optimización de procesos mejorará la competitividad frente a materiales alternativos para baterías.
- Las políticas de transición energética a largo plazo continuarán apoyando el crecimiento estructural del mercado de sulfuros de litio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sulfuros de litio y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sulfuros de litio entre 2024 y 2032?
¿Qué segmento del mercado de sulfuro de litio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sulfuros de litio?
¿Quiénes son las empresas líderes en el mercado de sulfuros de litio?
¿Qué región comandó la mayor parte del mercado de sulfuros de litio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sulfuros de Litio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sulfuros de Litio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,255 million → 2032: USD 92,927.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sulfuros de Litio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sulfuros de Litio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sulfuros de Litio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sulfuros de Litio Market Drivers
- 3.3 Mercado de Sulfuros de Litio Market Restraints & Challenges
- 3.4 Mercado de Sulfuros de Litio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sulfuros de Litio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sulfuros de Litio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sulfuros de Litio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sulfuros de Litio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sulfuros de Litio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sulfuros de Litio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sulfuros de Litio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sulfuros de Litio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sulfuros de Litio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sulfuros de Litio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sulfuros de Litio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sulfuros de Litio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sulfuros de Litio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sulfuros de Litio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sulfuros de Litio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sulfuros de Litio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sulfuros de Litio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sulfuros de Litio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sulfuros de Litio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
