
Descripción General del Mercado de Equipos de Entubado y Cementación:
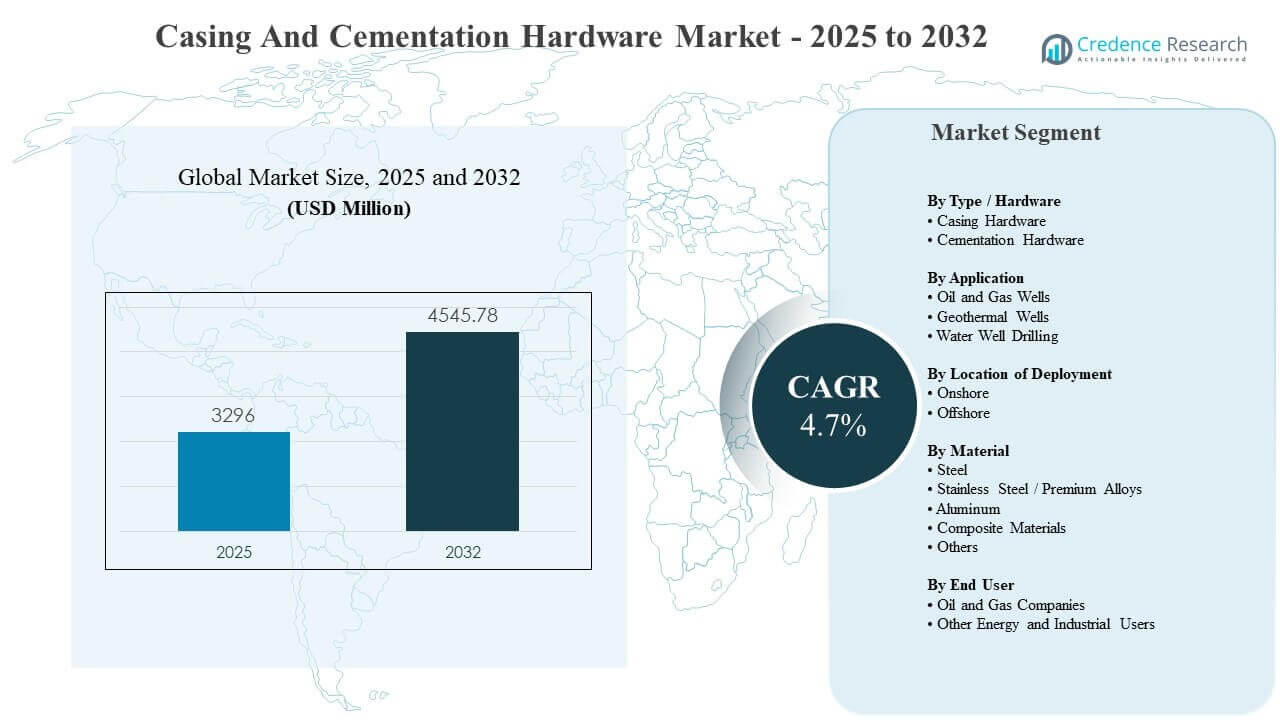
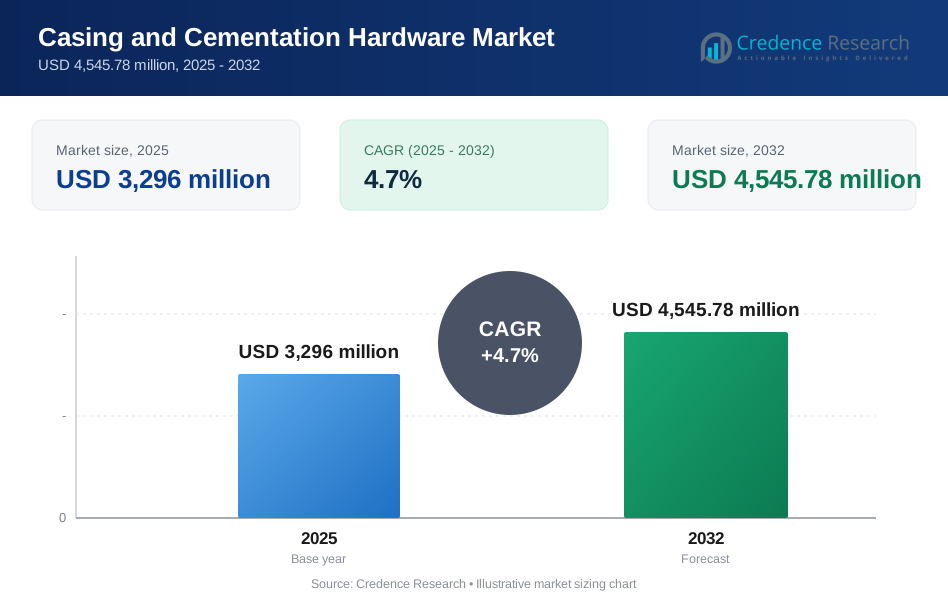
El tamaño del mercado global de equipos de entubado y cementación se estimó en USD 3,296 millones en 2025 y se espera que alcance los USD 4,545.78 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.7% de 2025 a 2032. El aumento en la intensidad de perforación y finalización en diseños de pozos complejos está incrementando la demanda de accesorios de entubado y sistemas de cementación confiables que protejan el aislamiento zonal y la integridad a largo plazo del pozo. El mayor enfoque en la eficiencia operativa y la consistencia en el trabajo en cuencas de alta actividad también está acelerando la adopción de especificaciones de hardware orientadas al rendimiento en las principales regiones.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Equipos de Entubado y Cementación 2025 | USD 3,296 millones |
| Mercado de Equipos de Entubado y Cementación, CAGR | 4.7% |
| Tamaño del Mercado de Equipos de Entubado y Cementación 2032 | USD 4,545.78 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de equipos de entubado y cementación se expanda de USD 3,296 millones (2025) a USD 4,545.78 millones (2032), reflejando un CAGR del 4.7% durante 2025–2032.
- América del Norte representó el 42% de participación en 2025, respaldada por un alto número de pozos, ecosistemas de servicios maduros y una fuerte continuidad en los programas de perforación.
- El hardware de entubado mantuvo la participación líder del 58% en 2025, reflejando una demanda sostenida de componentes de entubado confiables, centralización y enfocados en la integridad.
- Las implementaciones en tierra representaron el 69% de participación en 2025, impulsadas por programas de pozos repetibles, tiempos de ciclo más rápidos y una mayor disponibilidad de equipos en comparación con los proyectos en alta mar.
- Los pozos de petróleo y gas representaron el 85% de participación en 2025, mostrando que la construcción de pozos upstream sigue siendo el mayor centro de demanda para equipos de entubado y cementación.
Análisis de Segmentos
El mercado de equipos de entubado y cementación muestra patrones de demanda estrechamente vinculados a los niveles de actividad de perforación, la complejidad de la finalización y los estándares de integridad del pozo. La selección de hardware está cada vez más influenciada por la necesidad de reducir el tiempo no productivo, mejorar los resultados de colocación de cemento y gestionar riesgos en entornos de gran alcance, alta presión y alta temperatura. Las decisiones de adquisición a menudo priorizan la compatibilidad con los flujos de trabajo de construcción de pozos existentes y la confiabilidad probada en campo, especialmente en programas en tierra de alta frecuencia.
Las opciones de materiales y despliegue también están cambiando a medida que los operadores buscan una vida útil del pozo más larga y una mejora en la garantía de producción. Los materiales premium ganan preferencia en condiciones corrosivas o de servicio agrio, y la adopción de hardware de alta especificación aumenta donde los costos de intervención son altos. La integración de servicios y la estandarización a lo largo de las campañas de perforación fortalecen la compra repetida de familias de productos probados y ofertas agrupadas.
Por Tipo / Perspectivas de Hardware
El Hardware de Revestimiento representó la mayor participación con un 58% en 2025. La demanda de Hardware de Revestimiento sigue siendo alta porque los accesorios de revestimiento afectan directamente la eficiencia de ejecución, la estabilidad de la sarta y el éxito de los resultados de cementación. Los centralizadores, el equipo de flotación y los componentes relacionados apoyan un espacio anular uniforme y la formación consistente de la vaina de cemento en diversas geometrías de pozos. La estandarización en programas de alto volumen también favorece las soluciones de hardware de revestimiento que demuestran un rendimiento de campo repetible y disponibilidad rápida.
Por Perspectivas de Aplicación
Los Pozos de Petróleo y Gas representaron la mayor participación con un 85% en 2025. Los Pozos de Petróleo y Gas dominan la demanda porque los requisitos de construcción e integridad del pozo crean un consumo continuo de hardware de revestimiento y cementación a lo largo de los ciclos de perforación, finalización y reacondicionamiento. El desarrollo no convencional aumenta el número de pozos y comprime los tiempos de ejecución, elevando el valor del hardware confiable que reduce la variabilidad operativa. Los diseños de pozos complejos también requieren componentes de mayor especificación para mantener el aislamiento y proteger el rendimiento de producción a largo plazo.
Por Perspectivas de Ubicación de Despliegue
La actividad en Tierra representó la mayor participación con un 69% en 2025. La actividad en Tierra lidera porque el alto número de pozos y los ciclos de proyecto más cortos se traducen en mayores volúmenes acumulativos de hardware. El desarrollo de plataformas de pozos múltiples fomenta procesos repetibles, lo que apoya la selección estandarizada de hardware de revestimiento y cementación. Las fuertes cadenas de suministro regionales y la capacidad de servicio también permiten una movilización más rápida y una ejecución consistente en las cuencas terrestres.
Por Perspectivas de Material
El Acero representó la mayor participación con un 61% en 2025. El Acero sigue siendo el material preferido debido a un fuerte equilibrio de resistencia, eficiencia de costos y escala de fabricación establecida. El hardware basado en acero soporta una amplia gama de condiciones de pozo y sigue siendo compatible con los flujos de trabajo comunes de revestimiento y cementación. Las aleaciones premium y los compuestos se expanden en pozos corrosivos, agrios y de alta temperatura, pero el acero continúa anclando la demanda de volumen en la mayoría de las aplicaciones.
Por Perspectivas de Usuario Final
Las Compañías de Petróleo y Gas representaron la mayor participación con un 74% en 2025. Las Compañías de Petróleo y Gas lideran la influencia de compra porque los operadores son responsables de los resultados de integridad del pozo, los estándares de cumplimiento y el rendimiento a largo plazo de los activos. Los marcos de adquisición de operadores a menudo estandarizan las familias de hardware preferidas en las campañas de perforación para mejorar la confiabilidad y controlar el costo total del pozo. Los modelos integrados de construcción de pozos también fortalecen la demanda de los operadores por soluciones agrupadas de revestimiento y cementación que reducen el riesgo de interfaz.
Impulsores del Mercado de Hardware de Revestimiento y Cementación
Mayor Enfoque en la Integridad del Pozo y el Aislamiento Zonal
Los requisitos de integridad de los pozos continúan dando forma al mercado de equipos de revestimiento y cementación, ya que los operadores priorizan la aislamiento zonal consistente y la reducción del riesgo de remediación. Los accesorios de revestimiento que mejoran la centralización y la estabilidad del revestimiento apoyan mejores resultados de colocación de cemento en geometrías de pozos complejas. La selección de equipos de cementación se centra cada vez más en el desplazamiento confiable de lechada y el mejor rendimiento de unión. Las expectativas regulatorias y los objetivos de producción a largo plazo refuerzan la demanda de diseños de equipos probados. Los equipos operativos también valoran el rendimiento estandarizado de las herramientas que apoyan la ejecución repetible en campañas de pozos múltiples.
- Por ejemplo, Schlumberger informó que sus flujos de trabajo de aislamiento zonal basados en la evaluación de cemento y el registro de unión redujeron los incidentes de presión sostenida en el revestimiento en aproximadamente un 60% en un portafolio de pozos en aguas profundas en comparación con las prácticas de cementación heredadas, mientras mantenían el aislamiento hidráulico durante períodos de producción de varios años.
Mayor Complejidad en los Diseños Modernos de Pozos
Los diseños modernos de pozos aumentan los requisitos de equipos porque los laterales extendidos, las presiones más altas y las formaciones variadas crean condiciones operativas más desafiantes. Los pozos con alta desviación aumentan la necesidad de equipos de revestimiento que reduzcan la fricción y apoyen operaciones de ejecución limpias. Los requisitos de equipos de cementación aumentan a medida que crecen las necesidades de aislamiento en completaciones de múltiples etapas y perfiles anulares desafiantes. Los equipos especializados se vuelven más importantes cuando los costos de intervención son altos y las consecuencias de fallas aumentan. El énfasis en la adquisición se desplaza hacia componentes de alta especificación que reducen la variabilidad durante los pasos críticos de instalación.
Presión de Eficiencia y Objetivos de Menor Tiempo No Productivo
La presión de eficiencia influye en las decisiones de compra, ya que la economía de los pozos depende de tiempos de ciclo más cortos y una ejecución predecible. Los equipos confiables de revestimiento y cementación reducen el riesgo de retrabajo y apoyan transiciones más rápidas de perforación a completación. Los flujos de trabajo integrados fortalecen la demanda de conjuntos de equipos compatibles que reducen los problemas de interfaz entre las operaciones de ejecución de revestimiento y cementación. Los equipos de campo prefieren soluciones que simplifiquen la planificación del trabajo y minimicen los problemas en el sitio. A medida que los programas de perforación se amplían, el rendimiento repetible de los equipos se convierte en un factor clave para la selección de proveedores y la continuidad de los contratos.
Crecimiento de la Actividad de Perforación Adyacente a la Transición Energética
La actividad de perforación de transición energética apoya la demanda incremental de equipos de revestimiento y cementación más allá del desarrollo convencional de upstream. Los pozos geotérmicos requieren soluciones de integridad robustas debido a la exposición a altas temperaturas y las expectativas de larga vida operativa. Algunas aplicaciones de perforación industrial también necesitan métodos confiables de revestimiento y cementación para proteger la estabilidad del subsuelo y gestionar las vías de fluidos. Los desarrolladores de proyectos a menudo prefieren diseños con sólidos registros de confiabilidad para reducir el riesgo operativo. Esta mezcla amplía la base de demanda y fomenta el desarrollo de productos para condiciones operativas especializadas.
- Por ejemplo, el trabajo experimental en revestimientos y cementos geotérmicos en los proyectos Hellisheiði y FORGE mostró que los revestimientos de producción y los sistemas de cemento probados bajo temperaturas cíclicas de hasta aproximadamente 262 °C mantuvieron la integridad estructural y la unión cemento-metal cuando los diseños específicamente consideraron las cargas térmicas, apoyando objetivos de operación geotérmica de décadas.
Desafíos del Mercado de Revestimientos y Cementación
La volatilidad de la cadena de suministro y la variabilidad de los costos de materiales desafían la planificación de proyectos en el mercado de revestimientos y hardware de cementación. Las fluctuaciones en los precios del acero y los tiempos de entrega pueden interrumpir los cronogramas de adquisición, especialmente en cuencas de alta actividad que requieren una reposición rápida. La consistencia de calidad entre los proveedores se vuelve crítica porque el rendimiento del hardware afecta directamente los resultados de la integridad del pozo. Los requisitos de calificación y las aprobaciones de los clientes pueden ralentizar el cambio de proveedores, aumentando la exposición a la disponibilidad limitada. Estos factores en conjunto aumentan la complejidad de la adquisición y pueden presionar los márgenes a lo largo de la cadena de valor.
- Por ejemplo, ArcelorMittal ha informado sobre fluctuaciones en los costos de materias primas que llevan el mineral de hierro entre aproximadamente 40 y 230 por tonelada y el carbón metalúrgico entre aproximadamente 100 y 600 por tonelada en los últimos años, creando variaciones de 200–400 por tonelada en el costo de producción de acero terminado que se propagan en la volatilidad de precios de revestimientos y tuberías para los fabricantes de hardware de campos petroleros.
El riesgo operativo y la responsabilidad del rendimiento también limitan la adopción de nuevos diseños en el mercado de revestimientos y hardware de cementación. Los equipos de campo requieren confiabilidad probada porque los problemas de hardware pueden desencadenar costosas remediaciones y retrasos en la producción. La compatibilidad entre diferentes diseños de pozos, sistemas de cemento y prácticas de finalización añade requisitos de prueba. Los entornos offshore intensifican los estándares debido a mayores costos de intervención y exposición a la corrosión. Como resultado, los ciclos de calificación de productos pueden alargarse y retrasar la penetración más amplia del mercado para nuevas tecnologías.
Tendencias y Oportunidades del Mercado
La monitorización habilitada digitalmente y la optimización de trabajos se están expandiendo a medida que los operadores priorizan la consistencia y la reducción de la variabilidad en las operaciones de cementación. El seguimiento de la salud del equipo y los conocimientos operativos en tiempo real apoyan el mantenimiento preventivo y una ejecución de trabajos más predecible. La estandarización en grandes programas de perforación aumenta la demanda de paquetes de hardware integrados que simplifican la planificación y reducen el riesgo de interfaz. La integración de servicios también apoya ofertas agrupadas que combinan hardware de revestimiento, equipos de cementación y soporte de ejecución. Estas tendencias crean oportunidades para proveedores diferenciados que ofrecen confiabilidad, trazabilidad y rendimiento listo para el campo.
- Por ejemplo, la puntuación de salud impulsada por IA en plantas de cemento que aplica monitoreo continuo de vibración y temperatura en activos de alto impacto ha demostrado reducir el tiempo de inactividad no planificado en un 15-20% después de la integración con flujos de trabajo de mantenimiento predictivo y órdenes de trabajo automatizadas.
La premiumización está aumentando donde las condiciones operativas requieren mayor resistencia a la corrosión, mayor tolerancia a la temperatura o una vida útil prolongada. El acero inoxidable y las aleaciones premium ganan adopción en entornos de servicio agrio y offshore, donde las fallas de integridad conllevan un alto costo. Los materiales compuestos se expanden selectivamente en aplicaciones que valoran la resistencia a la corrosión, la eficiencia en el manejo o el rendimiento especializado. La base en tierra continúa impulsando el volumen, pero los proyectos offshore y geotérmicos pueden elevar los precios de venta promedio a través de requisitos de especificación más altos. La capacidad del proveedor en pruebas, certificación y validación de rendimiento se convierte en una ventaja competitiva.
Perspectivas Regionales
Norteamérica
Norteamérica tuvo una participación del 42% en 2025, apoyada por la actividad de perforación a gran escala y ecosistemas de servicios establecidos. Un alto conteo de pozos y modelos de desarrollo de pozos múltiples impulsan la demanda repetida de hardware de revestimiento y cementación. La preferencia de los operadores por cadenas de herramientas estandarizadas fortalece la consistencia de compra a lo largo de las campañas. Una fuerte capacidad logística y de manufactura mejora la disponibilidad en las cuencas clave. La adopción de tecnología se acelera por la rápida retroalimentación de campo y la evaluación comparativa de rendimiento en grandes carteras de operadores.
Europa
Europa tuvo una participación del 24% en 2025, moldeada por estrictos estándares operativos y un fuerte enfoque en la construcción de pozos impulsada por la integridad. La ejecución de proyectos a menudo favorece soluciones de mayor especificación que apoyan las expectativas de confiabilidad y cumplimiento. La exposición offshore en partes de la región apoya la demanda de materiales resistentes a la corrosión y hardware de cementación robusto. La calificación de la cadena de suministro y la evidencia documentada de rendimiento influyen en las decisiones de adquisición. Los niveles de actividad regional pueden ser variables, pero la intensidad de especificación sigue siendo alta.
Asia Pacífico
Asia Pacífico tuvo una participación del 20% en 2025, apoyada por el desarrollo continuo upstream y un enfoque creciente en mejorar los resultados de la construcción de pozos. Grandes operadores nacionales y proveedores de servicios influyen en la adquisición a través de la planificación de proyectos de ciclo largo y requisitos de equipos estandarizados. La región puede mostrar una fuerte demanda de soluciones rentables que aún cumplan con los umbrales de confiabilidad. Los proyectos offshore y la geología compleja en varios mercados fomentan la adopción de materiales premium y equipos especializados. Los ecosistemas locales de manufactura y asociación pueden afectar los tiempos de entrega y la competitividad de precios.
América Latina
América Latina tuvo una participación del 6% en 2025, apoyada por proyectos upstream que requieren hardware de construcción de pozos confiable y soporte de ejecución consistente. La exposición offshore y en aguas profundas aumenta la necesidad de soluciones de revestimiento y cementación de alta confiabilidad, especialmente donde los costos de intervención son altos. La adquisición puede priorizar la capacidad del proveedor para apoyar los requisitos logísticos y de servicio de campo. El tiempo de los proyectos puede verse influenciado por los ciclos de inversión y factores regulatorios. Los contratos a largo plazo y los servicios integrados pueden fortalecer la posición del proveedor.
Oriente Medio & África
Oriente Medio y África tuvieron una participación del 8% en 2025, impulsada por el desarrollo sostenido upstream y operaciones de campo a gran escala que requieren soluciones de integridad estandarizadas. Los entornos de alta temperatura y corrosivos aumentan la demanda de materiales premium y hardware de rendimiento comprobado. Los grandes operadores a menudo adquieren a través de marcos estructurados que enfatizan la calificación y la fiabilidad de la ejecución. Los proyectos regionales pueden requerir un fuerte apoyo de servicio y preparación de inventario. Las estrategias de activos de gran escala y larga vida refuerzan la demanda de resultados consistentes en la integridad de los pozos.
Panorama Competitivo
El mercado de hardware de revestimiento y cementación sigue moderadamente consolidado, con líderes mundiales en servicios petroleros y especialistas en tubulares compitiendo a través de la fiabilidad del rendimiento, el soporte en campo y las ofertas integradas de construcción de pozos. La diferenciación de productos está cada vez más ligada a la consistencia del trabajo, el rendimiento del material en condiciones adversas y la compatibilidad con flujos de trabajo estandarizados de perforación y terminación. La fortaleza de los contratos a menudo depende del historial operativo, la garantía de suministro y la capacidad de combinar hardware con soporte de ejecución en programas de múltiples pozos.
Halliburton Company fortalece su posicionamiento competitivo a través de flujos de trabajo de cementación integrados y soluciones centradas en equipos que apoyan la ejecución repetible de trabajos en regiones de alta actividad. Halliburton Company se beneficia de la escala en el despliegue de campo, relaciones establecidas con clientes y modelos de soporte operativo que reducen la variabilidad en las operaciones de cementación. Halliburton Company también enfatiza enfoques de monitoreo y mantenimiento impulsados por tecnología para mejorar el tiempo de actividad del equipo y la consistencia del trabajo en campañas de perforación.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Halliburton Company
- Schlumberger Limited (SLB)
- Baker Hughes Company
- NOV Inc.
- Weatherford International plc
- Tenaris S.A.
- Vallourec S.A.
- TMK Group
- Trican Well Service Ltd.
- Forum Energy Technologies Inc.
- Nabors Industries Ltd.
- Centek Holdings Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En julio de 2024, NOV Inc. lanzó su Plataforma de Cementación Digital, integrando equipos de flotación inteligentes con análisis en tiempo real para mejorar la precisión de la colocación del cemento y reducir el tiempo no productivo en pozos complejos.
- En septiembre de 2024, Baker Hughes Co. aseguró un importante contrato de cinco años para suministrar hardware integral de revestimiento y cementación para un gran proyecto en aguas profundas frente a las costas de Brasil, fortaleciendo su presencia regional en desarrollos offshore de alta especificación.
- En noviembre de 2024, Schlumberger Ltd. entró en una colaboración estratégica con un proveedor líder de la nube para combinar datos de perforación en tiempo real con modelado de trabajos de cementación impulsado por IA, con el objetivo de mejorar el aislamiento zonal y la garantía de unión del cemento en pozos desafiantes.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 3296 millones |
| Pronóstico de ingresos en 2032 | USD 4545.78 millones |
| Tasa de crecimiento (CAGR) | 4.7% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Tipo / Perspectiva de Hardware: Hardware de Revestimiento, Hardware de Cementación; Por Perspectiva de Aplicación: Pozos de Petróleo y Gas, Pozos Geotérmicos, Perforación de Pozos de Agua; Por Ubicación de Despliegue: En Tierra, Offshore; Por Perspectiva de Material: Acero, Acero Inoxidable / Aleaciones Premium, Aluminio, Materiales Compuestos, Otros; Por Perspectiva de Usuario Final: Compañías de Petróleo y Gas, Otros Usuarios de Energía e Industria |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Halliburton Company; Schlumberger Limited (SLB); Baker Hughes Company; NOV Inc.; Weatherford International plc; Tenaris S.A.; Vallourec S.A.; TMK Group; Trican Well Service Ltd.; Forum Energy Technologies Inc.; Nabors Industries Ltd.; Nabors Industries Ltd.; Centek Holdings Ltd. |
| Número de Páginas | 330 |
Segmentación
Por Tipo / Hardware
- Hardware de Revestimiento
- Hardware de Cementación
Por Aplicación
- Pozos de Petróleo y Gas
- Pozos Geotérmicos
- Perforación de Pozos de Agua
Por Ubicación de Despliegue
- En Tierra
- Offshore
Por Material
- Acero
- Acero Inoxidable / Aleaciones Premium
- Aluminio
- Materiales Compuestos
- Otros
Por Usuario Final
- Empresas de Petróleo y Gas
- Otros Usuarios de Energía e Industriales
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de hardware de revestimiento y cementación?
¿Cuál es el valor pronosticado para el mercado de hardware de revestimiento y cementación?
¿Cuál es la TACC para el mercado de hardware de revestimiento y cementación durante 2025–2032?
¿Qué segmento lidera el mercado por tipo en 2025?
¿Quiénes son los actores clave en el mercado de hardware de revestimiento y cementación?
¿Qué región liderará el mercado de hardware de revestimiento y cementación en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Revestimiento y Hardware de Cementación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Revestimiento y Hardware de Cementación Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3,296 million → 2032: USD 4,545.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Revestimiento y Hardware de Cementación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Revestimiento y Hardware de Cementación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Revestimiento y Hardware de Cementación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Revestimiento y Hardware de Cementación Market Drivers
- 3.3 Mercado de Revestimiento y Hardware de Cementación Market Restraints & Challenges
- 3.4 Mercado de Revestimiento y Hardware de Cementación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Revestimiento y Hardware de Cementación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Revestimiento y Hardware de Cementación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Revestimiento y Hardware de Cementación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Revestimiento y Hardware de Cementación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Revestimiento y Hardware de Cementación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Revestimiento y Hardware de Cementación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Revestimiento y Hardware de Cementación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Revestimiento y Hardware de Cementación Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Revestimiento y Hardware de Cementación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Revestimiento y Hardware de Cementación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Revestimiento y Hardware de Cementación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Revestimiento y Hardware de Cementación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Revestimiento y Hardware de Cementación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Revestimiento y Hardware de Cementación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Revestimiento y Hardware de Cementación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Revestimiento y Hardware de Cementación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Revestimiento y Hardware de Cementación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Revestimiento y Hardware de Cementación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Revestimiento y Hardware de Cementación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
