
Visión General del Mercado de Calderas de Utilidad Avanzada:
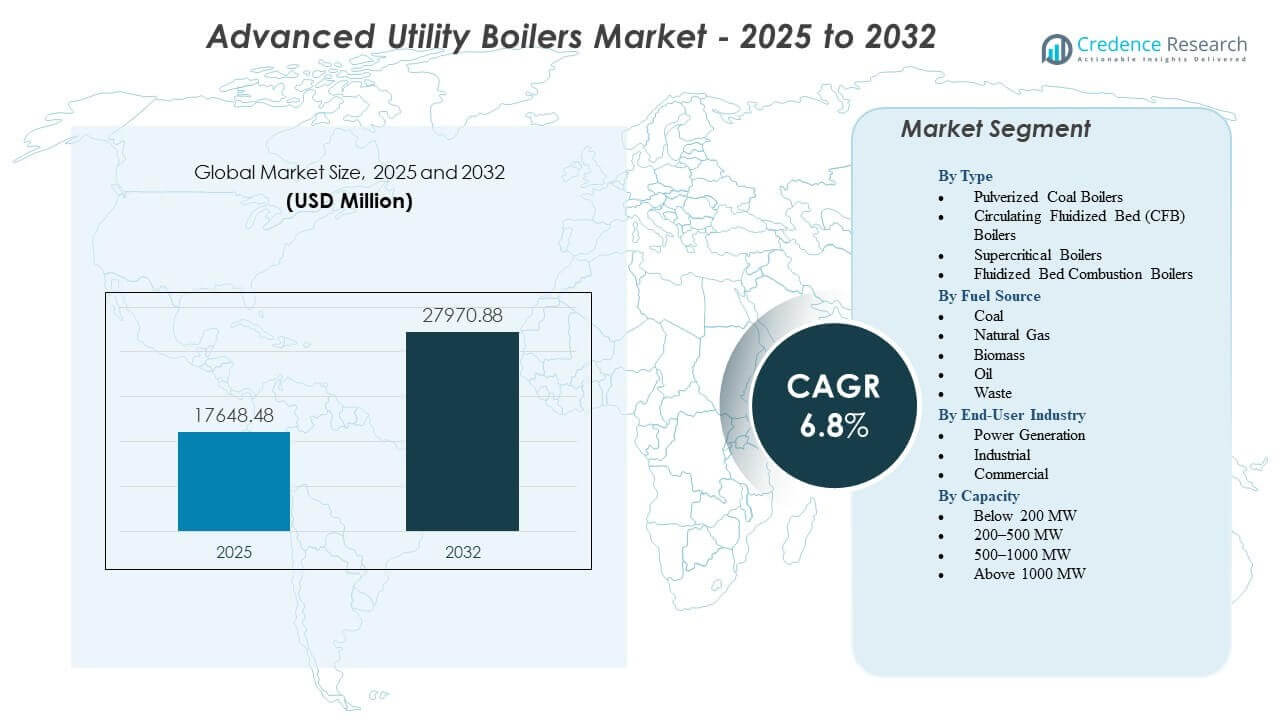
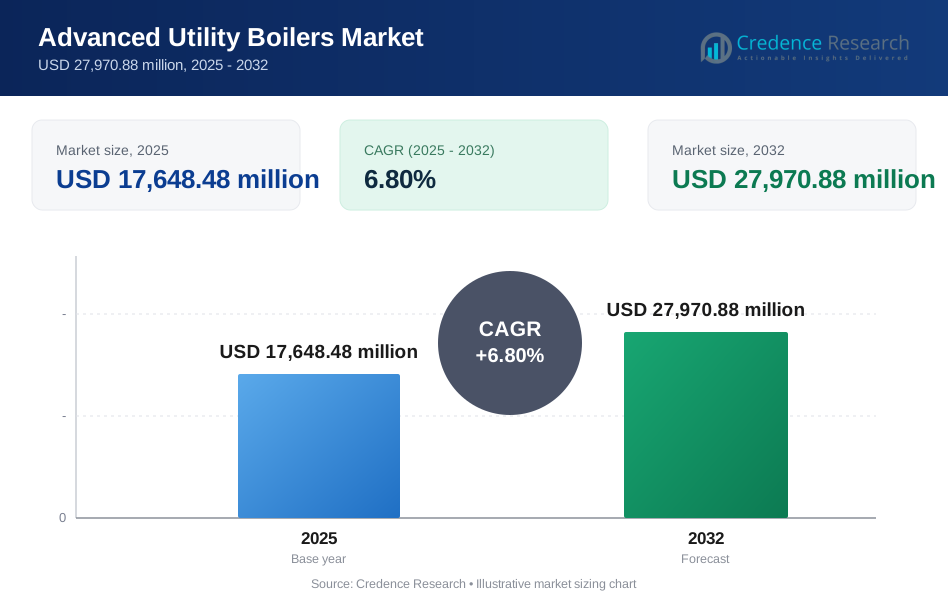
Se proyecta que el mercado de calderas de utilidad avanzada crecerá de USD 17,648.48 millones en 2025 a un estimado de USD 27,970.88 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 6.8% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Calderas de Utilidad Avanzada 2025 | USD 17,648.48 millones |
| Mercado de Calderas de Utilidad Avanzada, CAGR | 6.8% |
| Tamaño del Mercado de Calderas de Utilidad Avanzada 2032 | USD 27,970.88 millones |
Perspectivas del Mercado de Calderas de Utilidad Avanzada:
- Los fuertes impulsores del mercado incluyen normas de emisión más estrictas, modernización de plantas de energía antiguas y una mayor adopción de tecnologías de calderas supercríticas y de combustible flexible en las principales utilidades.
- Las principales restricciones incluyen altos requisitos de capital, largos ciclos de instalación, incertidumbre regulatoria y presiones competitivas de fuentes de energía renovable en rápida expansión.
- Asia-Pacífico lidera el mercado debido a grandes adiciones de capacidad térmica, mientras que Europa y América del Norte mantienen una demanda estable a través de la renovación y mejoras de control de emisiones.
- Las regiones emergentes en América Latina, Medio Oriente y África continúan expandiendo el despliegue a medida que fortalecen la confiabilidad de la red e invierten en tecnologías avanzadas de generación de carga base.
Impulsores del Mercado
Creciente Demanda de Tecnologías de Generación de Energía de Alta Eficiencia
La mejora de la eficiencia de las plantas de energía impulsa la adopción constante de calderas avanzadas en las principales estaciones de utilidad en todo el mundo. Los operadores buscan una mayor eficiencia térmica para reducir el consumo de carbón y disminuir las pérdidas operativas. El mercado de calderas de utilidad avanzada gana tracción porque los diseños avanzados apoyan el rendimiento supercrítico y ultra-supercrítico. Ayuda a las plantas a satisfacer las crecientes necesidades de electricidad global mientras reducen las emisiones. Muchas utilidades también buscan flexibilidad de combustible para estabilizar su estructura de costos a largo plazo. Los mandatos de eficiencia de los reguladores empujan a las empresas a reemplazar unidades subcríticas antiguas. Las industrias actualizan los activos de calderas para alinearse con los objetivos de rendimiento moderno. Estos cambios refuerzan la demanda a largo plazo de sistemas avanzados.
- Por ejemplo, Mitsubishi Heavy Industries logró una temperatura de vapor de 700°C en su planta de demostración de calderas ultra-supercríticas bajo el Programa USC700, mejorando la eficiencia térmica en casi un 10% en comparación con modelos USC anteriores.
Fortalecimiento del Cambio Global hacia Infraestructura de Energía con Menores Emisiones
Normas de emisión más estrictas impulsan a las empresas de servicios públicos a adoptar sistemas de combustión más limpios con un rendimiento ambiental más fuerte. Las nuevas tecnologías de calderas ayudan a las plantas a reducir los gases de efecto invernadero y las emisiones de partículas a gran escala. El mercado global se expande porque las empresas deben cumplir con estrictos límites de NOx, SOx y mercurio. El mercado de calderas avanzadas para servicios públicos se beneficia de diseños que integran sistemas avanzados de limpieza de gases de combustión para mantener el cumplimiento. Las empresas buscan modelos operativos que las protejan de sanciones regulatorias. Las calderas más limpias también ayudan a apoyar los objetivos de transición energética para muchas economías en desarrollo. Los gobiernos ofrecen incentivos para reemplazar unidades obsoletas con alternativas de alta eficiencia. La integración de tecnología más limpia se convierte en estándar en la planificación de nuevas plantas de servicios públicos.
Expansión creciente de grandes proyectos de energía térmica en regiones emergentes
El aumento de la demanda de electricidad en Asia y África impulsa la creciente inversión en grandes estaciones de energía. Muchos gobiernos continúan dependiendo de plantas térmicas para asegurar una producción confiable de carga base. El mercado de calderas avanzadas para servicios públicos apoya estos proyectos a través de una mayor producción y un mejor rendimiento de la tasa de calor. Las nuevas instalaciones a escala de servicios públicos requieren diseños que ofrezcan confiabilidad a largo plazo bajo carga pesada. Los desarrolladores de energía eligen calderas avanzadas para mantener una operación estable durante las temporadas de alta demanda. La creciente industrialización ejerce presión adicional sobre las redes nacionales para evitar brechas de suministro. Los grandes proyectos térmicos necesitan sistemas de calderas robustos para asegurar una generación ininterrumpida. Esta tendencia apoya la adquisición continua en economías de rápido crecimiento.
- Por ejemplo, Doosan Heavy Industries & Construction suministró calderas ultra-supercríticas de 1,000 MW para las plantas de energía Kudgi y Mundra, logrando niveles de eficiencia de planta superiores al 42% y apoyando la expansión a gran escala de la red de India.
Reemplazo creciente de activos de plantas de energía envejecidas en mercados maduros
Las plantas de carbón envejecidas en Europa y América del Norte enfrentan una eficiencia decreciente y un pobre rendimiento ambiental. Las empresas de servicios públicos en estas regiones invierten en calderas avanzadas para extender la vida útil de los activos y reducir el desperdicio de combustible. El mercado de calderas avanzadas para servicios públicos se beneficia de ciclos de renovación de activos enfocados en objetivos de sostenibilidad. Los operadores dependen de sistemas modernizados para reducir eventos de inactividad y mejorar las tasas de transferencia de calor. Muchas plantas se orientan hacia modelos de co-combustión que requieren actualizaciones de calderas compatibles. Los objetivos climáticos gubernamentales impulsan a las empresas de servicios públicos a adoptar tecnología que reduzca el impacto ambiental a largo plazo. La actividad de reemplazo compensa la reducción en la construcción de nuevas plantas. Estas actualizaciones ayudan a mantener la seguridad energética mientras se cumplen nuevos estándares de rendimiento.
Tendencias del mercado de calderas avanzadas para servicios públicos
Integración de monitoreo digital y mantenimiento predictivo en operaciones de calderas
Las empresas de servicios públicos despliegan plataformas digitales para rastrear el rendimiento de las calderas y reducir los riesgos operativos. Los sensores inteligentes ayudan a los operadores a detectar anomalías en tiempo real. El mercado de calderas avanzadas para servicios públicos se beneficia de análisis predictivos que apoyan un rendimiento térmico estable. Los gemelos digitales ahora ayudan a simular el comportamiento de la combustión para un mejor ajuste. Muchas instalaciones instalan sistemas de control conectados para optimizar la tasa de calor. La automatización reduce los requisitos de inspección manual y mejora la precisión de las tareas. Los diagnósticos remotos reducen los cierres no planificados en grandes flotas de servicios públicos. La optimización basada en datos se convierte en una tendencia definitoria dentro de las operaciones modernas de calderas.
Creciente adopción de capacidades de combustión de combustible flexible
Las empresas de servicios públicos demandan calderas capaces de soportar mezclas de combustibles variadas para estabilizar los costos de suministro de combustible. Los diseños que manejan carbón, biomasa y materias primas alternativas ganan interés. El mercado de calderas avanzadas para servicios públicos se adapta a estos cambios mediante cámaras de combustión mejoradas. Muchas plantas persiguen estrategias de co-combustión para cumplir con los objetivos de sostenibilidad. La combustión flexible mejora la resiliencia de la red y protege a las plantas de la volatilidad del suministro. Las configuraciones avanzadas de quemadores apoyan el rendimiento de bajas emisiones en una variedad de combustibles. Los operadores utilizan estas calderas para extender la relevancia de las plantas durante la transición energética. Los modelos flexibles en cuanto a combustible ahora guían las discusiones de adquisición en varias regiones de energía.
Auge de las Tecnologías de Ciclo de Vapor Ultra-Supercrítico y Avanzado
Parámetros de vapor más altos ayudan a las plantas a lograr importantes ganancias de eficiencia. Muchas nuevas construcciones en Asia y el Medio Oriente adoptan tecnología ultra-supercrítica. El mercado de calderas avanzadas para servicios públicos se expande debido a la creciente preferencia por diseños de alta temperatura y alta presión. Estos sistemas reducen el uso de combustible y fortalecen la estabilidad de la red. Los operadores los eligen para reducir los costos operativos a largo plazo. Los proyectos incorporan metalurgia avanzada para soportar condiciones de trabajo extremas. Los perfiles térmicos mejorados reducen la intensidad de emisiones a gran escala. Los ciclos de vapor avanzados desplazan la producción de energía hacia una generación de carga base más limpia.
- Por ejemplo, Mitsubishi Heavy Industries logró parámetros de vapor de 700°C/350 bar en su programa de demostración A-USC, permitiendo mejoras de eficiencia de aproximadamente un 10% sobre las unidades USC convencionales.
Aumento del Uso de Métodos de Construcción de Calderas Modulares
Los desarrolladores eligen la construcción modular para acortar los tiempos de instalación y reducir los requisitos de mano de obra en el campo. Los módulos preensamblados ayudan a estandarizar la ejecución de proyectos en diferentes regiones. El mercado de calderas avanzadas para servicios públicos gana tracción porque las unidades modulares reducen los retrasos en la puesta en marcha. Los componentes fabricados en fábrica mejoran la precisión de fabricación y el control de calidad. Muchas empresas de servicios públicos adoptan sistemas modulares para expandir plantas en ubicaciones restringidas. La modularización reduce la interrupción en las instalaciones existentes. Los diseños compactos ayudan a los desarrolladores a adaptar calderas modernas a infraestructuras más antiguas. El despliegue más rápido apoya la planificación de capacidad eléctrica sensible al tiempo.
- Por ejemplo, Babcock & Wilcox Enterprises demostró que sus paquetes de calderas industriales modulares redujeron el tiempo de instalación en el sitio en casi un 30% y disminuyeron los requisitos de mano de obra en el campo en más del 20% en múltiples implementaciones en América del Norte.
Análisis de Desafíos del Mercado de Calderas Avanzadas para Servicios Públicos
Altos Requisitos de Capital y Largos Ciclos de Desarrollo para Nuevas Instalaciones de Calderas
Los nuevos proyectos de calderas para servicios públicos demandan una fuerte inversión inicial. Muchos desarrolladores luchan por justificar largos períodos de recuperación en mercados energéticos volátiles. El mercado de calderas avanzadas para servicios públicos enfrenta presión porque los obstáculos financieros retrasan las expansiones de capacidad. Los permisos regulatorios extienden los plazos de desarrollo y complican la ejecución. Los altos costos de equipos reducen la adopción en empresas de servicios públicos más pequeñas. Los largos ciclos de adquisición también aumentan la exposición a las fluctuaciones de precios de materiales. Los retrasos en los proyectos restringen la capacidad de las grandes plantas para satisfacer la creciente demanda. Estas barreras limitan la adopción en mercados sensibles a los costos.
Políticas de Transición Energética Inciertas y Creciente Competencia de Fuentes Renovables
El rápido crecimiento de la energía eólica y solar reduce la confianza a largo plazo en las inversiones térmicas. Las empresas de servicios públicos dudan en comprometerse con calderas avanzadas sin claridad en las políticas. El mercado de calderas avanzadas para servicios públicos enfrenta desafíos de planificación relacionados con el cambio de prioridades energéticas nacionales. Algunos gobiernos reducen los programas de apoyo al carbón, creando riesgos de inversión. La competencia de las energías renovables reduce la participación de la carga base en ciertas regiones. Los operadores temen escenarios de activos varados debido a cronogramas de políticas inciertos. La oposición ambiental añade presión a la infraestructura energética tradicional. Estas fuerzas debilitan las nuevas líneas de proyectos en varios mercados desarrollados.
Oportunidades en el Mercado de Calderas Avanzadas para Servicios Públicos
Expansión de Tecnologías de Co-combustión de Carbón Más Limpio y Biomasa en Economías en Desarrollo
Muchas regiones emergentes continúan dependiendo de activos térmicos para estabilizar el suministro eléctrico. Las estrategias de co-combustión ayudan a las empresas de servicios públicos a reducir emisiones sin reemplazar sistemas completos. El mercado de calderas avanzadas para servicios públicos obtiene fuertes oportunidades donde la flexibilidad de combustible apoya los objetivos de transición energética. La integración de biomasa ayuda a las plantas a calificar para incentivos de bajo carbono. Las empresas de servicios públicos utilizan estas mejoras para extender la vida útil de las unidades existentes. La combustión más limpia reduce las críticas ambientales relacionadas con el uso del carbón. La co-combustión también diversifica las fuentes de combustible para la seguridad de costos y suministro. Estas mejoras ayudan a alinear las plantas térmicas con planes de sostenibilidad a largo plazo.
Creciente Demanda de Reacondicionamiento y Modernización en Flotas de Energía Envejecidas
Muchos mercados maduros se centran en modernizar las calderas instaladas en lugar de construir nuevas plantas. Las mejoras ayudan a mejorar la tasa de calor, extender la vida útil del equipo y reducir emisiones. El mercado de calderas avanzadas para servicios públicos se beneficia de programas de reacondicionamiento impulsados por estándares más estrictos. Las empresas de servicios públicos buscan materiales avanzados, controles digitales y quemadores mejorados para un rendimiento más fuerte. El reacondicionamiento reduce los gastos operativos durante el ciclo de vida restante de una planta. Los proyectos de modernización evitan los desafíos políticos relacionados con nuevas plantas de carbón. Muchos operadores priorizan estas mejoras para mantener un suministro confiable de carga base. La escala de activos envejecidos en todo el mundo crea una oportunidad constante para los proveedores de tecnología.
Análisis de Segmentación del Mercado de Calderas Avanzadas para Servicios Públicos:
Por Tipo
Las tecnologías de carbón pulverizado, CFB, supercrítico y combustión en lecho fluidizado moldean los patrones de demanda en el mercado de calderas avanzadas para servicios públicos. Las unidades de carbón pulverizado se mantienen relevantes donde la salida de carga base de alta carga sigue siendo esencial. Los sistemas CFB ganan tracción porque ayudan a las empresas de servicios públicos a manejar combustibles variados y reducir la intensidad de emisiones. Las unidades supercríticas apoyan objetivos de mayor eficiencia para regiones que invierten en flotas térmicas modernas. Los diseños de lecho fluidizado ayudan a las plantas a manejar combustibles de baja calidad y mantener una salida consistente. Cada tipo cumple con diferentes objetivos operativos relacionados con el costo, la eficiencia y el cumplimiento. La selección del tipo a menudo refleja la estrategia de red a largo plazo de una empresa de servicios públicos.
Por Fuente de Combustible
El carbón, el gas natural, la biomasa, el petróleo y los flujos de desechos guían las elecciones de adquisición dentro del Mercado de Calderas de Servicios Públicos Avanzados. Las unidades de carbón dominan en países que dependen de reservas nacionales para mantener la seguridad energética. Los sistemas de gas natural atraen a los desarrolladores que priorizan una combustión más limpia y una flexibilidad operativa más rápida. La adopción de biomasa se fortalece donde los programas de reducción de carbono apoyan estrategias de co-combustión. Las unidades de petróleo sirven a plantas que necesitan capacidad de combustible de respaldo o que operan en regiones remotas. Las calderas de conversión de residuos en energía apoyan los objetivos de economía circular para los municipios. La selección de combustible depende de la disponibilidad, la dirección política y el control de costos operativos.
- Por ejemplo, Andritz AG desplegó calderas de biomasa capaces de entregar salidas de vapor superiores a 220 toneladas por hora, permitiendo a las empresas de servicios públicos escalar operaciones de co-combustión sin comprometer la estabilidad de la combustión.
Por Industria de Usuario Final
La generación de energía lidera la demanda dentro del Mercado de Calderas de Servicios Públicos Avanzados porque las empresas de servicios públicos requieren unidades de alta capacidad para un suministro constante a la red. Los usuarios industriales adoptan calderas para satisfacer las necesidades de calor de proceso en químicos, metales y manufactura. Las instalaciones comerciales utilizan sistemas avanzados para calefacción distrital y soluciones energéticas centralizadas. Cada grupo de usuarios finales evalúa la tecnología en función de la eficiencia, el espacio y el rendimiento de emisiones. Las plantas de energía priorizan la producción de larga duración, mientras que los sitios industriales se enfocan en la confiabilidad operativa. Los compradores comerciales se centran en sistemas que reducen los costos operativos a largo plazo. Los perfiles de uso final moldean las configuraciones de calderas preferidas.
- Por ejemplo, General Electric Company mejoró la eficiencia de las calderas industriales integrando controles digitales que mejoraron la tasa de calor en casi un 3% en varias instalaciones de la industria de procesos, reduciendo las pérdidas de energía en entornos de alta demanda.
Por Capacidad
Unidades por debajo de 200 MW, de 200 a 500 MW, de 500 a 1000 MW y superiores a 1000 MW definen la escala de despliegue en el Mercado de Calderas de Servicios Públicos Avanzados. Las unidades más pequeñas apoyan a los clústeres industriales y aplicaciones de energía cautiva. Las unidades de rango medio abordan la demanda de la red regional donde se requiere una expansión de capacidad equilibrada. Los sistemas más grandes por encima de 500 MW dominan los proyectos de grado utilitario que priorizan una salida de carga base de alta eficiencia. Las unidades superiores a 1000 MW sirven a megaproyectos diseñados para la estabilidad del suministro nacional a largo plazo. La selección de capacidad depende del tamaño de la red, la planificación del combustible y el enfoque de inversión. Los desarrolladores ajustan la escala de la caldera con los perfiles de demanda de electricidad proyectados.
Segmentación:
Por Tipo
- Calderas de Carbón Pulverizado
- Calderas de Lecho Fluidizado Circulante (CFB)
- Calderas Supercríticas
- Calderas de Combustión en Lecho Fluidizado
Por Fuente de Combustible
- Carbón
- Gas Natural
- Biomasa
- Petróleo
- Residuos
Por Industria de Usuario Final
- Generación de Energía
- Industrial
- Comercial
Por Capacidad
- Menos de 200 MW
- 200–500 MW
- 500–1000 MW
- Más de 1000 MW
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica mantiene una participación estable en el Mercado de Calderas de Servicios Avanzados, representando casi el 18–20% de la demanda global. Los fuertes ciclos de renovación apoyan la actividad regional porque muchas plantas operan con activos envejecidos. Las empresas de servicios públicos invierten en unidades de alta eficiencia para cumplir con los objetivos federales de emisiones. La adopción se mantiene constante en EE.UU., mientras que Canadá mantiene un crecimiento modesto a través de la demanda industrial. La región se enfoca en la modernización sobre la construcción de nuevos proyectos. Se espera un interés a largo plazo en sistemas avanzados que apoyen estrategias de combustible flexibles.
Europa comanda el 16–18% de la participación global y fortalece la adopción a través de estrictas normas de emisiones. El Mercado de Calderas de Servicios Avanzados en esta región refleja la demanda vinculada a programas de descarbonización y el cambio hacia una producción térmica más limpia. Europa Occidental persigue estrategias de co-combustión de biomasa para apoyar los objetivos de transición energética. Europa Oriental continúa desplegando unidades de alta capacidad para la estabilidad de la red. La presión regulatoria impulsa actualizaciones persistentes en economías dependientes del carbón. Mantiene el interés en tecnologías que reducen las emisiones de partículas y azufre.
Asia-Pacífico domina la demanda global con casi el 45–50% de participación, apoyada por la expansión térmica a gran escala. El Mercado de Calderas de Servicios Avanzados crece rápidamente porque países como China, India e Indonesia dependen de flotas térmicas para la seguridad de la carga base. Las unidades supercríticas y ultra-supercríticas de alta capacidad siguen siendo centrales en las estrategias energéticas nacionales. El Sudeste Asiático invierte en sistemas de combustible flexible para gestionar la volatilidad del suministro. La expansión industrial fortalece el despliegue regional en varios mercados emergentes. Continúa atrayendo a fabricantes globales debido a fuertes carteras de proyectos.
Análisis de Jugadores Clave:
- General Electric Company (GE)
- Mitsubishi Heavy Industries (MHI)
- Doosan Heavy Industries & Construction
- Babcock & Wilcox Enterprises
- Larsen & Toubro Limited
- Andritz AG
- Dongturbo Electric Company Ltd
- Sumitomo Corporation
Análisis Competitivo:
El mercado de calderas avanzadas para servicios públicos presenta una fuerte competencia entre los fabricantes globales que suministran sistemas de alta capacidad para aplicaciones industriales y de servicios públicos. Las empresas se diferencian a través de diseños avanzados de combustión, durabilidad de materiales y plataformas de control digital. Los portafolios de productos enfatizan mejoras en eficiencia, control de emisiones y fiabilidad operativa. Los proveedores compiten por contratos de ciclo largo vinculados a la expansión de la red nacional y grandes centros industriales. Muchas empresas se enfocan en acuerdos de servicio a largo plazo para asegurar ingresos recurrentes y fortalecer la retención de clientes. El mercado favorece a los proveedores que ofrecen soluciones integradas que combinan calderas, sistemas de control de contaminación y herramientas de monitoreo predictivo. Continúa desplazándose hacia empresas con fuertes capacidades tecnológicas y ejecución probada de proyectos a gran escala.
Desarrollos Recientes:
- En marzo de 2025, The Environmental Group Limited (ASX: EGL) anunció que había firmado un acuerdo vinculante para adquirir Advanced Boilers & Combustion Pty Ltd por $5.5 millones.
- En abril de 2024, Mutares SE & Co. KGaA completó la adquisición de una participación mayoritaria en Sofinter Group, un proveedor global líder de calderas industriales y de servicios públicos especializado en Generación de Vapor por Recuperación de Calor (HRSG).
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Fuente de Combustible, Usuario Final, Capacidad y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- La demanda se fortalece a medida que las empresas de servicios públicos priorizan calderas modernas de alta eficiencia que cumplen con normas de emisión más estrictas.
- La inversión aumenta en sistemas supercríticos y ultra-supercríticos a medida que los países buscan estabilidad térmica a largo plazo.
- Las herramientas de monitoreo digital expanden la adopción al mejorar el mantenimiento predictivo y reducir las interrupciones operativas.
- Las tecnologías de co-combustión de biomasa y residuos ganan aceptación a medida que las plantas buscan vías de combustión más limpias.
- La actividad de modernización crece en mercados maduros donde las empresas de servicios públicos modernizan flotas envejecidas en lugar de construir nuevas unidades.
- Las calderas de combustible flexible atraen interés por apoyar la seguridad del suministro en regiones energéticas volátiles.
- Las técnicas de construcción modular acortan los plazos de los proyectos y apoyan las adiciones de capacidad en sitios restringidos.
- La demanda industrial aumenta a medida que los sectores intensivos en procesos actualizan sistemas térmicos para mayor eficiencia.
- Las economías emergentes aceleran los despliegues para satisfacer la creciente demanda de energía y expandir la capacidad de carga base.
- La competencia entre proveedores se intensifica con un mayor enfoque en soluciones integradas que abarcan eficiencia, emisiones y control digital.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de calderas de utilidad avanzadas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de calderas de utilidades avanzadas entre 2025 y 2032?
¿Qué segmento del mercado de calderas de utilidad avanzada tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de calderas de utilidad avanzadas?
¿Quiénes son las empresas líderes en el mercado de calderas de utilidad avanzadas?
¿Qué región comandó la mayor parte del mercado de calderas de utilidad avanzadas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Calderas de Utilidad Avanzada Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Calderas de Utilidad Avanzada Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 17,648.48 million → 2032: USD 27,970.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Calderas de Utilidad Avanzada Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Calderas de Utilidad Avanzada Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Calderas de Utilidad Avanzada Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Calderas de Utilidad Avanzada Market Drivers
- 3.3 Mercado de Calderas de Utilidad Avanzada Market Restraints & Challenges
- 3.4 Mercado de Calderas de Utilidad Avanzada Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Calderas de Utilidad Avanzada Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Calderas de Utilidad Avanzada Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Calderas de Utilidad Avanzada category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Calderas de Utilidad Avanzada Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Calderas de Utilidad Avanzada Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Calderas de Utilidad Avanzada market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Calderas de Utilidad Avanzada Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Calderas de Utilidad Avanzada Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Calderas de Utilidad Avanzada Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Calderas de Utilidad Avanzada (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Calderas de Utilidad Avanzada Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Calderas de Utilidad Avanzada Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Calderas de Utilidad Avanzada Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Calderas de Utilidad Avanzada Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Calderas de Utilidad Avanzada Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Calderas de Utilidad Avanzada Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Calderas de Utilidad Avanzada Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Calderas de Utilidad Avanzada Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Calderas de Utilidad Avanzada Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
