
Descripción General del Mercado de Compresores Centrífugos:
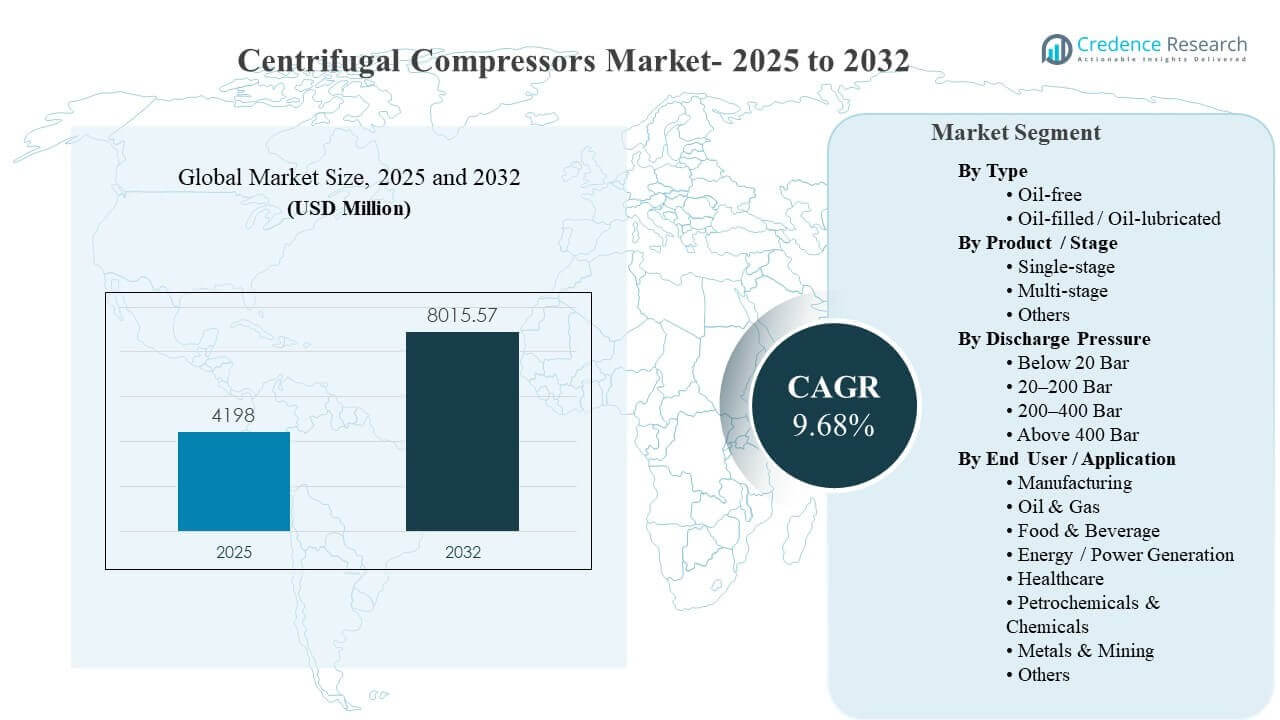
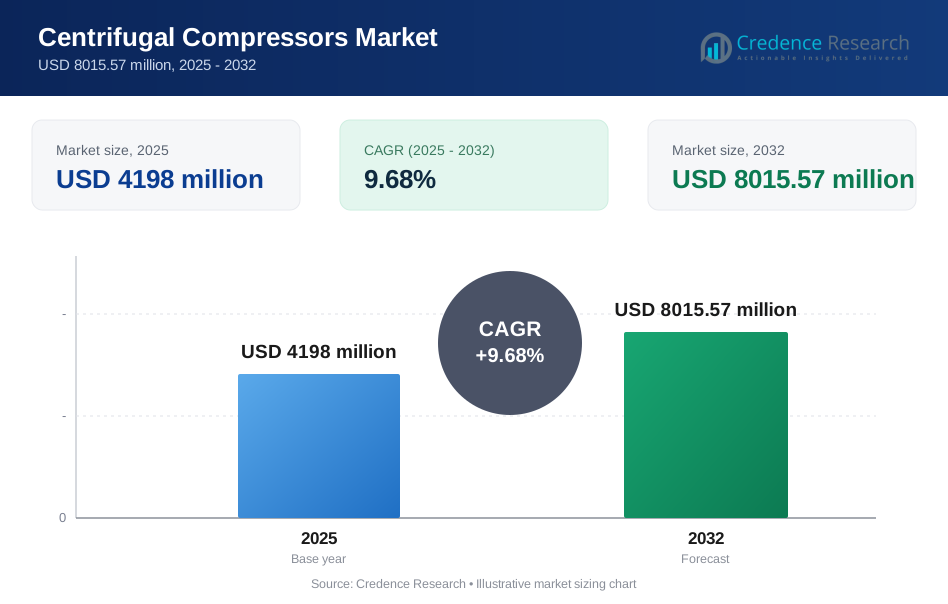
El tamaño del mercado global de compresores centrífugos se estimó en USD 4198 millones en 2025 y se espera que alcance los USD 8015.57 millones para 2032, creciendo a una CAGR del 9.68% de 2025 a 2032. El impulso de crecimiento se refuerza por la creciente demanda de compresión de servicio continuo en el procesamiento de gas, petroquímicos y operaciones de fabricación a gran escala, donde el tiempo de actividad y la eficiencia influyen en la selección de equipos. Asia Pacífico sigue siendo una región de alto consumo e instalación, ya que las adiciones de capacidad industrial y los programas de infraestructura energética aceleran el reemplazo de equipos y el despliegue de nuevos proyectos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Compresores Centrífugos 2025 | USD 4198 millones |
| Mercado de Compresores Centrífugos, CAGR | 9.68% |
| Tamaño del Mercado de Compresores Centrífugos 2032 | USD 8015.57 millones |
Tendencias y Perspectivas Clave del Mercado
- El mercado de compresores centrífugos se expande de USD 4198 millones (2025) a USD 8015.57 millones (2032), reflejando un CAGR del 9.68% (2025–2032).
- Asia Pacífico representó el 39.4% en 2025, respaldado por desarrollos industriales que requieren compresión de alto flujo y confiabilidad para aplicaciones de proceso.
- Europa tuvo una participación del 24.8% en 2025, impulsada por mejoras de eficiencia y programas de modernización en sitios de productos químicos, refinación y manufactura de procesos.
- La etapa única representó la mayor participación del 57.8% en 2025, respaldada por su amplia idoneidad en utilidades de planta y funciones de proceso principales.
- Petróleo y Gas representó la mayor participación del 33.9% en 2025, reflejando una demanda sostenida de compresión en procesamiento de gas, transmisión e infraestructura vinculada al GNL.
Análisis de Segmentos
El perfil de demanda del mercado de compresores centrífugos está anclado en aplicaciones que requieren flujo estable, alta confiabilidad y largos ciclos de operación en sitios industriales. Las decisiones de adquisición cada vez más consideran el rendimiento del ciclo de vida, la accesibilidad al mantenimiento y la capacidad de respuesta del servicio, particularmente para procesos críticos donde el tiempo de inactividad conlleva riesgos de producción y seguridad. Los ciclos de reemplazo impulsados por la eficiencia se están fortaleciendo, respaldados por enfoques de monitoreo digital y mantenimiento predictivo que ayudan a los operadores a gestionar las condiciones de operación y reducir paradas no planificadas. La demanda basada en proyectos de las industrias de energía y procesos sigue siendo un contribuyente clave a grandes tamaños de pedidos y personalización de paquetes diseñados.
La diversificación del uso final continúa a medida que la fabricación, la energía, los productos petroquímicos y el procesamiento de metales amplían su capacidad y optimizan los sistemas de aire comprimido y gas. El petróleo y gas sigue siendo central para la demanda debido a los requisitos de servicio continuo para el manejo, procesamiento y transporte de gas, junto con las expectativas de emisiones y fiabilidad en activos de midstream y downstream. Los usuarios de alimentos y bebidas y de atención médica priorizan el control de la contaminación y la consistencia operativa, influyendo en las elecciones de tecnología y configuración. En todos los sectores, los equipos de adquisiciones favorecen cada vez más a los proveedores con fuertes redes de posventa, disponibilidad de repuestos y capacidad de servicio en campo.
Por Perspectivas de Tipo
Las configuraciones sin aceite ganan atención en entornos sensibles a la contaminación donde la integridad del producto y la limpieza del proceso influyen en las prioridades de compra. Las líneas de producción de alimentos y bebidas y algunas operaciones relacionadas con la salud comúnmente prefieren la compresión sin aceite para reducir las necesidades de filtración posterior y minimizar el riesgo de contaminación. Los sistemas con aceite o lubricados con aceite siguen siendo prevalentes en servicios industriales pesados donde las rutinas de mantenimiento establecidas, las expectativas de rendimiento robusto y la optimización de costos influyen en la selección. La accesibilidad al servicio, los objetivos de fiabilidad y las mejoras en la eficiencia energética continúan influyendo en la selección de tipo a lo largo de los ciclos de proyecto y reemplazo.
Por Perspectivas de Producto / Etapa
La etapa única representó la mayor participación con un 57.8% en 2025. La adopción de la etapa única se beneficia de un diseño más simple y una amplia aplicabilidad en las utilidades de planta y muchas tareas de proceso convencionales. La planificación del mantenimiento suele ser más sencilla para los paquetes de etapa única, lo que apoya la adopción entre los usuarios enfocados en el tiempo de actividad y el servicio predecible. Las soluciones de múltiples etapas siguen siendo importantes donde las relaciones de presión más altas y la compresión por etapas apoyan las necesidades de proceso en petroquímicos, procesamiento de gas y aplicaciones industriales especializadas.
Por Perspectivas de Presión de Descarga
La demanda por debajo de 20 bar se asocia comúnmente con tareas industriales generales y de utilidad donde los niveles de presión moderados satisfacen los requisitos de la planta. El rango de 20–200 bar se alinea frecuentemente con las necesidades de compresión de procesos convencionales y muchos sistemas de tuberías y plantas que requieren capacidad de presión equilibrada y eficiencia. Los rangos de presión de descarga más altos, como 200–400 bar y por encima de 400 bar, tienden a concentrarse en tareas de proceso especializadas y despliegues de proyectos diseñados con especificaciones de seguridad y rendimiento más estrictas. La selección de la clase de presión también está determinada por los requisitos de seguridad del sitio, los objetivos de consumo de energía y las expectativas de fiabilidad para la operación de servicio continuo.
Por Perspectivas de Usuario Final / Aplicación
El petróleo y gas representó la mayor participación con un 33.9% en 2025. La demanda de petróleo y gas está respaldada por la compresión de servicio continuo en el procesamiento de gas, transmisión, almacenamiento y activos vinculados al GNL, donde la fiabilidad y el rendimiento son críticos. La capacidad de ejecución de proyectos y el soporte de servicio a largo plazo influyen en la selección de proveedores en la cadena de valor del petróleo y gas debido a la criticidad operativa. Los productos petroquímicos y químicos también contribuyen fuertemente a través de adiciones de capacidad y ciclos de renovación, mientras que la demanda de fabricación y generación de energía se ve reforzada por los objetivos de fiabilidad de la planta y las mejoras de eficiencia.
Impulsores del Mercado de Compresores Centrífugos
Expansión de la Infraestructura de Procesamiento de Gas y GNL
El procesamiento de gas, la transmisión y la infraestructura vinculada al GNL aumentan la demanda de compresores centrífugos debido a los requisitos de operación continua y la necesidad de compresión de alto flujo. Muchos proyectos requieren paquetes diseñados que integren rendimiento, seguridad y fiabilidad a lo largo de ciclos de operación prolongados. El desarrollo de proyectos también genera demanda de soporte de puesta en marcha y contratos de servicio de ciclo de vida. El mercado de compresores centrífugos se beneficia de los ciclos de reemplazo continuos donde los operadores mejoran la fiabilidad y reducen el tiempo de inactividad mediante sistemas de compresión actualizados.
Adiciones de Capacidad Industrial en la Manufactura de Procesos
Las industrias de procesos como la petroquímica, la química y el procesamiento de metales aumentan la demanda de compresores a través de proyectos de expansión de capacidad y renovación. Las plantas industriales a menudo requieren compresión estable y de alto rendimiento para apoyar los pasos centrales del proceso y las utilidades de la planta. Los equipos de adquisiciones valoran el rendimiento predecible, la capacidad de servicio y la cobertura postventa que reduce el riesgo operativo. El mercado de compresores centrífugos se beneficia de los programas de modernización donde se reemplaza el equipo antiguo para mejorar la eficiencia y apoyar objetivos de producción más altos.
- Por ejemplo, Atlas Copco afirma que sus compresores centrífugos de la serie T para aplicaciones químicas y petroquímicas pueden manejar presiones de descarga de hasta 45 bar y volúmenes de flujo de hasta 150,000 m3/h, cumpliendo con los estándares API 617 Capítulo 2 y API 614.
Enfoque en Eficiencia y Fiabilidad en Aplicaciones de Servicio Continuo
Los requisitos de eficiencia energética y fiabilidad cada vez más moldean la selección de compresores, especialmente en instalaciones que operan las 24 horas. Los operadores priorizan sistemas que reducen el desperdicio de energía mientras mantienen un rendimiento de descarga estable en condiciones de operación variables. Los enfoques de monitoreo digital y mantenimiento predictivo mejoran el control operativo y reducen el tiempo de inactividad no planificado. El mercado de compresores centrífugos avanza a medida que más usuarios finales adoptan modelos de adquisición basados en el ciclo de vida que enfatizan el tiempo de actividad y la optimización del mantenimiento.
- Por ejemplo, Baker Hughes dice que su cartera de monitoreo de condiciones Bently Nevada apoya a los compresores centrífugos, tiene más de 9 millones de sensores instalados en todo el mundo y puede proporcionar diagnósticos precisos de maquinaria en menos de 60 minutos.
Fuerte Postventa y Adquisición Liderada por el Servicio
La capacidad de servicio postventa influye en la selección de proveedores porque muchas implementaciones de compresores centrífugos sirven procesos críticos. Las redes de servicio, la disponibilidad de repuestos y la experiencia técnica en el campo reducen el riesgo de paradas prolongadas. Los acuerdos de servicio a largo plazo pueden apoyar costos operativos predecibles y ciclos de resolución de problemas más rápidos. El mercado de compresores centrífugos se beneficia cuando los proveedores se diferencian a través de la capacidad de respuesta del servicio y las ofertas de optimización del rendimiento que extienden la vida útil de los activos.
Desafíos del Mercado de Compresores Centrífugos
Las implementaciones de compresores centrífugos a menudo requieren una alta inversión inicial, personalización diseñada y una cuidadosa integración en los sistemas de la planta, lo que puede ralentizar las decisiones de compra. Los cronogramas de los proyectos pueden cambiar debido a permisos, financiamiento o restricciones más amplias de capex industrial, creando variabilidad en la demanda en los sectores de usuarios finales. Los requisitos especializados de instalación y puesta en marcha también aumentan la dependencia del soporte técnico calificado y el servicio de campo. El mercado de compresores centrífugos enfrenta presión cuando los compradores priorizan ciclos de recuperación más cortos y posponen grandes actualizaciones.
- Por ejemplo, Siemens Energy afirma que sus compresores de engranajes integrales estandarizados están pre-ingenierizados en un 80% y son personalizables en un 20%, cubren de 10,000 a 400,000 m3/h, y se encuentran junto a un diseño centrífugo de una sola etapa con capacidad de hasta 1,000,000 m3/h, mientras que la empresa también señala que las unidades grandes se entregan como componentes principales separados para la instalación en el sitio, destacando cómo la escala y la integración de la planta pueden aumentar la complejidad del proyecto.
Los entornos operativos pueden ser duros y las expectativas de rendimiento son altas, creando desafíos relacionados con la planificación del mantenimiento y la disponibilidad de técnicos calificados. Las interrupciones en la cadena de suministro de componentes críticos y los tiempos de entrega prolongados pueden retrasar la ejecución de proyectos y los ciclos de reemplazo de equipos. Las garantías de rendimiento y los requisitos de fiabilidad también pueden aumentar la complejidad de la ingeniería y las necesidades de prueba. El mercado de compresores centrífugos debe abordar estas limitaciones a través de la preparación del servicio, la planificación de inventarios y una capacidad robusta de gestión de proyectos.
Tendencias y Oportunidades del Mercado de Compresores Centrífugos
El monitoreo digital, el mantenimiento basado en condiciones y los modelos de servicio habilitados por análisis continúan expandiéndose en los activos de compresión industrial. Muchos compradores solicitan cada vez más controles integrados, diagnósticos y optimización del rendimiento para reducir el tiempo de inactividad y mejorar la economía del ciclo de vida. Las capacidades digitales también apoyan la resolución de problemas a distancia, una mejor planificación de repuestos y una mayor transparencia operativa para operadores de múltiples sitios. El mercado de compresores centrífugos gana oportunidades a medida que la diferenciación basada en servicios se vuelve más importante en la selección de proveedores.
- Por ejemplo, Atlas Copco afirma que su plataforma SMARTLINK Uptime carga datos del compresor cada 5 minutos, y los materiales de SMARTLINK de la empresa dicen que el monitoreo conectado puede ayudar a los usuarios a ahorrar hasta un 30% a través de diagnósticos enfocados en la energía y resolución de problemas proactiva.
Las iniciativas de transición energética crean oportunidades para necesidades de compresión especializadas en proyectos industriales de bajo carbono. Las aplicaciones vinculadas al hidrógeno, la captura de carbono y nuevas configuraciones de procesos pueden aumentar la demanda de soluciones de compresión centrífuga diseñadas con mayor eficiencia y fiabilidad robusta. Los esfuerzos de descarbonización industrial también fomentan ciclos de reemplazo donde las plantas mejoran el rendimiento energético y reducen las pérdidas operativas. El mercado de compresores centrífugos puede beneficiarse de tuberías de proyectos diseñados y demanda de servicios a largo plazo vinculada a nueva infraestructura.
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación del 21.3% en 2025, respaldada por la modernización industrial y la inversión continua en infraestructura energética y manufactura de procesos. Los requisitos de fiabilidad operativa en América del Norte fortalecen la demanda de diseños robustos y una sólida cobertura de posventa. Los compradores a menudo priorizan la capacidad de respuesta del servicio, la disponibilidad de repuestos y la planificación del mantenimiento del ciclo de vida para activos críticos. La demanda de reemplazo sigue siendo relevante en instalaciones maduras que buscan mejoras en eficiencia y tiempo de actividad.
Europa
Europa representó una participación del 24.8% en 2025, impulsada por programas de modernización y mejoras orientadas a la eficiencia en sitios de químicos, refinación y manufactura industrial. Los estándares de fiabilidad e ingeniería influyen en la selección de sistemas de compresión de alto rendimiento y soporte de servicio estructurado. Los regímenes de mantenimiento a menudo favorecen intervalos de servicio predecibles y optimización del rendimiento. El impulso de la demanda también se beneficia de renovaciones de plantas alineadas con prioridades de productividad y sostenibilidad.
Asia Pacífico
Asia Pacífico capturó una participación del 39.4% en 2025, respaldada por adiciones de capacidad industrial a gran escala y expansión de infraestructura en industrias de manufactura y procesos. Los nuevos despliegues de proyectos aumentan la demanda de paquetes diseñados para alto flujo y operación continua. La selección de proveedores en Asia Pacífico a menudo enfatiza la capacidad de entrega, el soporte de servicio localizado y la competitividad en costos del ciclo de vida. La expansión industrial y los programas de modernización continúan reforzando la demanda regional.
América Latina
América Latina representó una participación del 5.8% en 2025, moldeada por inversiones impulsadas por proyectos en petróleo y gas, minería y procesamiento industrial selectivo. Los patrones de demanda pueden ser episódicos debido a los ciclos de capex y las tendencias de gasto vinculadas a las materias primas. La fiabilidad y la cobertura de servicio siguen siendo importantes para operaciones remotas y entornos hostiles. La demanda de reemplazo también es respaldada por la modernización de instalaciones e infraestructuras heredadas.
Oriente Medio y África
Oriente Medio y África tuvieron una participación del 8.7% en 2025, sustentada por la capacidad de procesamiento de hidrocarburos, proyectos de diversificación industrial y expansión de infraestructura. Las operaciones de servicio continuo y las altas tasas de utilización aumentan la importancia de la fiabilidad, la ejecución de proyectos diseñados y el soporte de servicio a largo plazo. Las condiciones operativas adversas amplifican el valor del diseño robusto y la preparación para el mantenimiento. Los grandes proyectos en refinación y procesamiento de gas continúan sosteniendo la demanda.
Panorama Competitivo
La competencia en el mercado de compresores centrífugos se caracteriza por carteras de productos impulsadas por el rendimiento, ejecución de proyectos diseñados a medida y ofertas de servicio y mantenimiento a largo plazo. Los proveedores se diferencian mediante mejoras en la eficiencia energética, el rendimiento de fiabilidad, la capacidad de integración con sistemas de planta y la profundidad del ecosistema de servicio. Los contratos de servicio de posventa y la disponibilidad de repuestos influyen en la selección de los compradores, particularmente en operaciones de servicio continuo donde el costo del tiempo de inactividad es alto. La experiencia en ejecución de proyectos y la cobertura de soporte global/local siguen siendo factores clave de decisión.
Ingersoll Rand Inc. compite a través de su experiencia en compresión industrial, empaquetado específico para aplicaciones y ofertas de servicio diseñadas para entornos críticos en tiempo de actividad. El enfoque en el desarrollo de productos a menudo enfatiza la eficiencia, la fiabilidad y el mantenimiento para apoyar la economía del ciclo de vida para los operadores industriales. Las redes de servicio y la capacidad de soporte en campo ayudan a abordar las necesidades de puesta en marcha y la optimización continua del rendimiento. La profundidad del portafolio a través de aplicaciones industriales apoya la venta cruzada y las relaciones a largo plazo con los clientes.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Ingersoll Rand Inc.
- Atlas Copco AB
- Siemens Energy AG
- Baker Hughes Company
- Mitsubishi Heavy Industries, Ltd.
- MAN Energy Solutions
- Kawasaki Heavy Industries, Ltd.
- Flowserve Corporation
- Kaishan Group
- Kobe Steel, Ltd. (Kobelco)
- IHI Rotating Machinery Engineering Co., Ltd.
- FS-Elliott Co., LLC
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En mayo de 2025, IHI Rotating Machinery Engineering Co., Ltd. lanzó la nueva serie de compresores centrífugos de alta eficiencia TRZ, diseñada para el segmento de mercado más grande del mundo con salidas de motor de 500 kW a 1,120 kW y volúmenes de aire de descarga de 5,600 a 12,320 m³/h.
- En junio de 2025, Honeywell anunció que había completado la adquisición de Sundyne por $2.16 mil millones en efectivo, ampliando el portafolio de la industria de procesos de Honeywell con las bombas y compresores de gas altamente diseñados de Sundyne.
- En octubre de 2024, Baker Hughes anunció un acuerdo de suministro impulsado por asociaciones con Saipem para el proyecto Kaminho FPSO de TotalEnergies en Angola, bajo el cual Baker Hughes proporcionará compresores centrífugos BCL y tecnología de Línea de Compresores Integrados eléctricamente impulsados para ayudar a reducir las emisiones y eliminar la quema rutinaria.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 4198 millones |
| Pronóstico de ingresos en 2032 | USD 8015.57 millones para 2032 |
| Tasa de crecimiento (CAGR) | 9.68% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo: Libre de aceite, Lleno de aceite / Lubricado con aceite; Por Producto / Perspectiva de Etapa: Una sola etapa, Multietapa, Otros; Por Perspectiva de Presión de Descarga: Menos de 20 Bar, 20–200 Bar, 200–400 Bar, Más de 400 Bar; Por Perspectiva de Usuario Final / Aplicación: Manufactura, Petróleo y Gas, Alimentos y Bebidas, Energía / Generación de Energía, Salud, Petroquímicos y Químicos, Metales y Minería, Otros |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Ingersoll Rand Inc.; Atlas Copco AB; Siemens Energy AG; Baker Hughes Company; Mitsubishi Heavy Industries, Ltd.; MAN Energy Solutions; Kawasaki Heavy Industries, Ltd.; Flowserve Corporation; Kaishan Group; Kobe Steel, Ltd. (Kobelco); IHI Rotating Machinery Engineering Co., Ltd.; FS-Elliott Co., LLC |
| Número de páginas | 335 |
Segmentación
Por Tipo
- Libre de aceite
- Lleno de aceite / Lubricado con aceite
Por Producto / Etapa
- Una sola etapa
- Multietapa
- Otros
Por Presión de Descarga
- Por debajo de 20 Bar
- 20–200 Bar
- 200–400 Bar
- Por encima de 400 Bar
Por Usuario Final / Aplicación
- Manufactura
- Petróleo & Gas
- Alimentos & Bebidas
- Energía / Generación de Energía
- Salud
- Petroquímicos & Químicos
- Metales & Minería
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de compresores centrífugos en 2025 y 2032?
¿Cuál es la TACC para el mercado de compresores centrífugos durante 2025–2032?
¿Cuál segmento tiene la mayor participación en el mercado de compresores centrífugos?
¿Cuáles son los factores clave de crecimiento que apoyan el mercado de compresores centrífugos?
¿Qué empresas lideran el mercado de compresores centrífugos?
¿Qué región lidera el mercado de compresores centrífugos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Compresores Centrífugos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Compresores Centrífugos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4198 million → 2032: USD 8015.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Compresores Centrífugos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Compresores Centrífugos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Compresores Centrífugos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Compresores Centrífugos Market Drivers
- 3.3 Mercado de Compresores Centrífugos Market Restraints & Challenges
- 3.4 Mercado de Compresores Centrífugos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Compresores Centrífugos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Compresores Centrífugos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Compresores Centrífugos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Compresores Centrífugos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Compresores Centrífugos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Compresores Centrífugos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Compresores Centrífugos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Compresores Centrífugos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Compresores Centrífugos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Compresores Centrífugos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Compresores Centrífugos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Compresores Centrífugos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Compresores Centrífugos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Compresores Centrífugos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Compresores Centrífugos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Compresores Centrífugos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Compresores Centrífugos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Compresores Centrífugos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Compresores Centrífugos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
