
Visión General del Mercado:
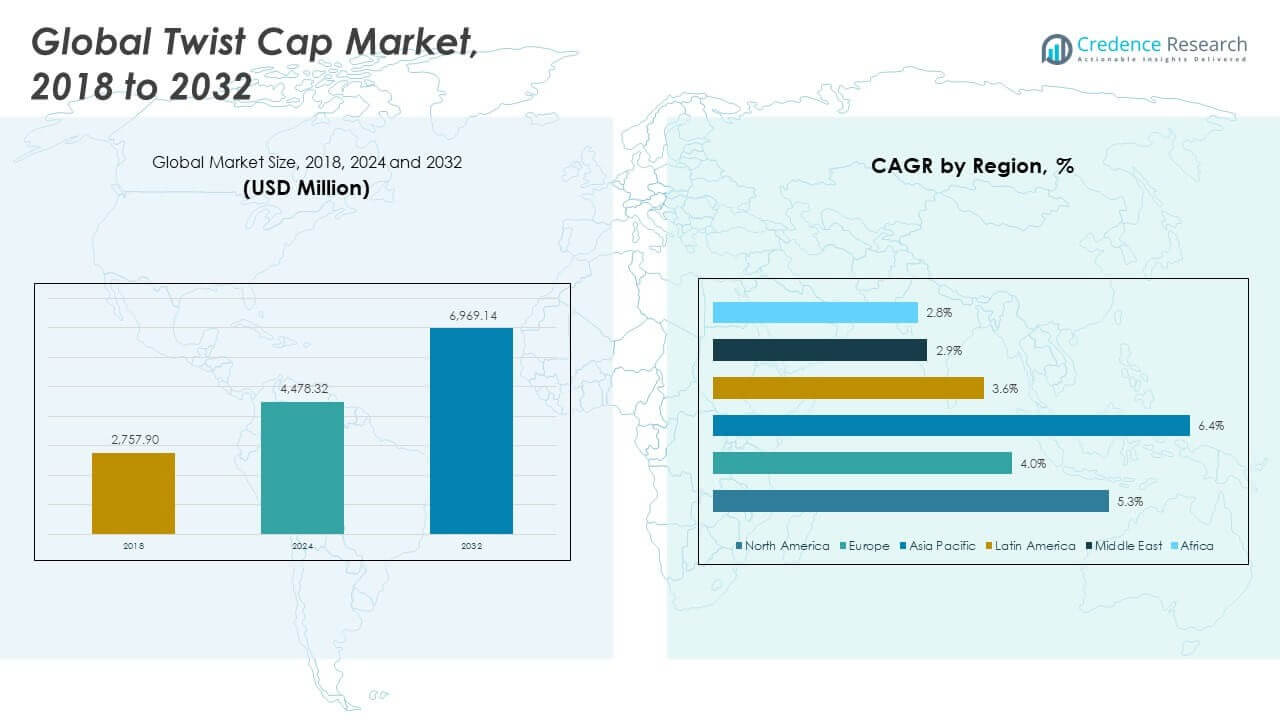
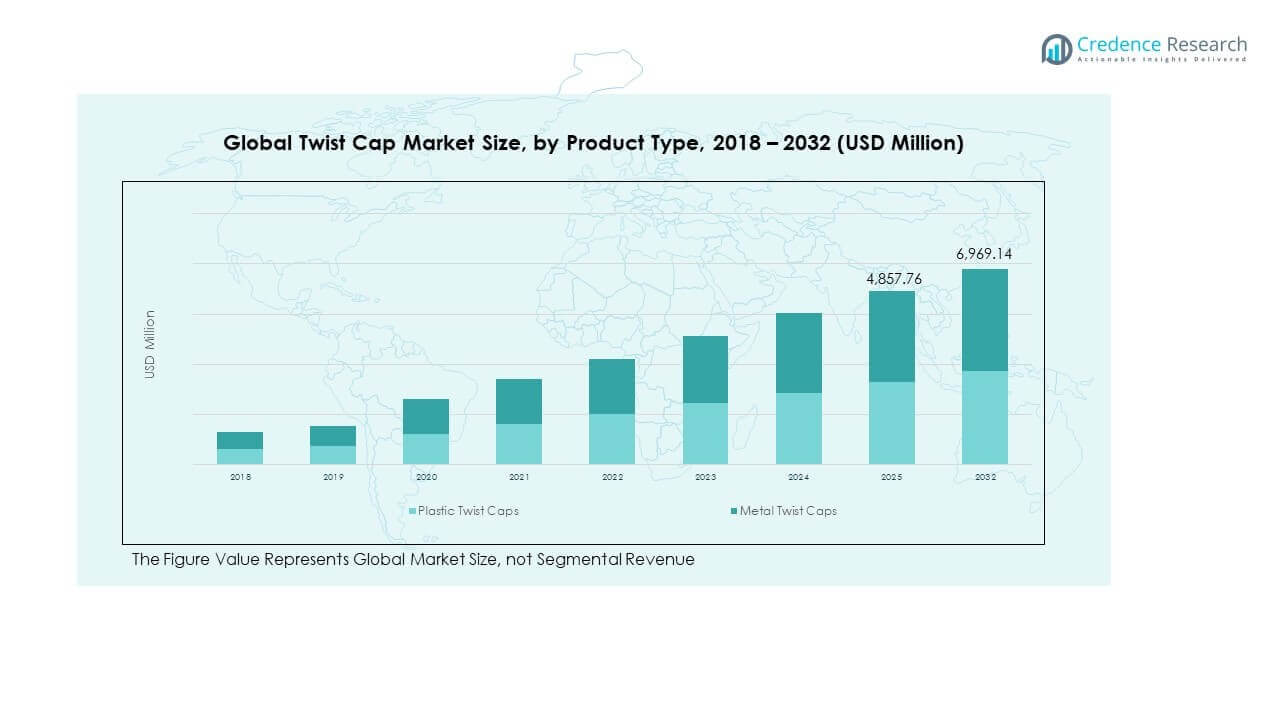
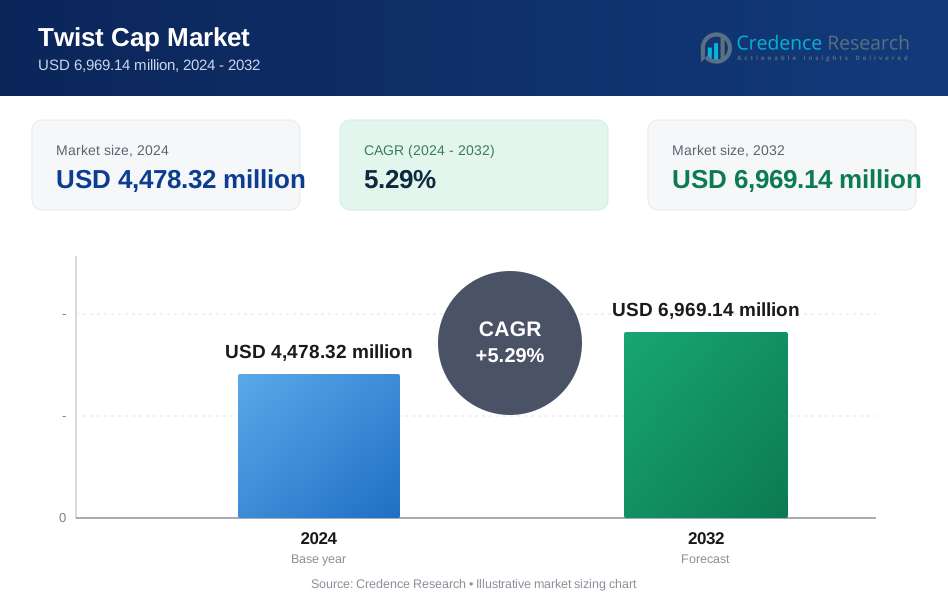
El tamaño del mercado global de tapas de rosca fue valorado en USD 2,757.90 millones en 2018 a USD 4,478.32 millones en 2024 y se anticipa que alcanzará USD 6,969.14 millones para 2032, con un CAGR del 5.29% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tapas de Rosca 2024 | USD 4,478.32 millones |
| Mercado de Tapas de Rosca, CAGR | 5.29% |
| Tamaño del Mercado de Tapas de Rosca 2032 | USD 6,969.14 millones |
El crecimiento en alimentos envasados, bebidas y productos farmacéuticos sigue apoyando la demanda de tapas de rosca. Los fabricantes prefieren las tapas de rosca por su sellado seguro, facilidad de apertura y funcionalidad de resellado. El creciente enfoque en la seguridad del producto aumenta la adopción de diseños a prueba de manipulaciones y resistentes a los niños. Los objetivos de sostenibilidad impulsan a las empresas hacia materiales de tapas ligeros y reciclables. La automatización en las líneas de llenado y taponado mejora la eficiencia y consistencia. Los propietarios de marcas también valoran las tapas de rosca por su personalización y diferenciación visual. La expansión de la producción de marcas privadas fortalece la demanda de volumen. Estos factores en conjunto refuerzan la expansión constante del mercado.
América del Norte y Europa lideran el mercado debido a sus sólidos estándares de embalaje y sectores maduros de alimentos y farmacéuticos. Estas regiones muestran una alta adopción de soluciones de cierre avanzadas y conformes. Asia Pacífico es la región de más rápido crecimiento, impulsada por la urbanización, el aumento del consumo de alimentos envasados y el acceso creciente a la atención médica. Países como China e India contribuyen con grandes volúmenes debido a la escala de fabricación. América Latina muestra un crecimiento constante apoyado por la expansión de bienes de consumo masivo. Medio Oriente y África siguen siendo regiones emergentes, beneficiándose de la demanda de agua embotellada y la mejora de la infraestructura minorista.
Perspectivas del Mercado:
- El mercado global de tapas de rosca se valoró en USD 2,757.90 millones en 2018, alcanzó USD 4,478.32 millones en 2024, y se proyecta que llegue a USD 6,969.14 millones para 2032, creciendo a una tasa compuesta anual del 5.29%.
- Las tres principales regiones por participación de mercado en 2024 son América del Norte (42.8%), Asia Pacífico (30.8%) y Europa (17.4%), impulsadas por una fuerte demanda en el envasado de alimentos, bebidas y productos farmacéuticos y un cambio hacia cierres seguros y reciclables.
- Asia Pacífico es la región de más rápido crecimiento con una tasa compuesta anual del 4%, apoyada por el aumento de la urbanización, el crecimiento de la penetración de FMCG y la rápida expansión en los sectores de salud y alimentos de conveniencia.
- Las tapas de rosca de plástico representan el segmento dominante, contribuyendo con más del 70% del valor total del mercado en 2024, con el polipropileno liderando debido a su costo y flexibilidad de aplicación.
- Las tapas de rosca de metal constituyen el restante sub-30% de participación, favorecidas en segmentos de envasado de alimentos premium y exportación que requieren una barrera más fuerte y atractivo visual.
Impulsores del Mercado
Aumento de la Demanda de Envases Seguros y a Prueba de Manipulación en el Sector de Alimentos y Bebidas
Las empresas de alimentos y bebidas continúan adoptando tapas de rosca para garantizar el cumplimiento de la higiene y la seguridad. La demanda crece por envases que proporcionen sellos fuertes y muestren evidencia clara de manipulación. Las tapas de rosca ofrecen una resellabilidad confiable, apoyando una vida útil más larga y la frescura del producto. El mercado global de tapas de rosca se beneficia de esta creciente demanda en salsas, untables y bebidas embotelladas. Los propietarios de marcas invierten en diseños a prueba de manipulación para cumplir con las normas regulatorias y las expectativas de los consumidores. Las preocupaciones sobre la integridad del producto en las exportaciones también impulsan la adopción de tapas de rosca. Los fabricantes mejoran el rendimiento con mejores materiales de sellado y precisión en las roscas. Tanto el envasado de servicios de alimentos como el minorista contribuyen al crecimiento del volumen.
- Por ejemplo, Amcor lanzó cierres a prueba de manipulación con bandas de ruptura integradas para aplicaciones de agua embotellada y bebidas para cumplir con los estándares de seguridad globales y reducir el riesgo de contaminación durante el tránsito.
Expansión de los Requisitos de Envasado Farmacéutico y de Salud
El envasado farmacéutico y de salud requiere características estrictas de sellado y resistencia a los niños. Las tapas de rosca abordan los estándares de seguridad para productos de venta libre y con receta. El mercado global de tapas de rosca ve una fuerte adopción en botellas de jarabe, frascos de ungüento y suplementos de salud. Estas tapas ayudan a las empresas a cumplir con las expectativas de precisión de dosificación e higiene. Los fabricantes personalizan las características de torque y rosca para facilitar la apertura y prevenir fugas. El aumento de medicamentos genéricos y productos de autocuidado impulsa aún más la demanda. Los esquemas gubernamentales de salud aumentan la disponibilidad de productos en los mercados. Apoya tanto los requisitos de envasado de medicamentos a gran escala como especializados.
- Por ejemplo, West Pharmaceutical Services introdujo los cierres Daikyo PLASCAP® RUV en 2025, un cierre de vial de polipropileno sin metal con tapón integrado disponible en formatos validados para cuellos de vial de 13 mm y 20 mm, agilizando el envasado farmacéutico estéril.
Cambio Hacia Formatos de Envasado Enfocados en la Conveniencia y para Llevar
El cambio en los estilos de vida de los consumidores aumenta la demanda de envases convenientes y resellables. Los tapones de rosca cumplen con las expectativas de apertura fácil, cierre seguro y uso portátil. El mercado global de tapones de rosca se beneficia de la alta aceptación en bebidas listas para beber, productos lácteos y envases de alimentos de porción individual. Las tiendas de conveniencia y los formatos de empaque de comercio electrónico impulsan la demanda a granel. Los desarrolladores de productos utilizan tapones de rosca para reducir derrames y mejorar el manejo por parte del cliente. Las marcas mejoran el atractivo visual con formas ergonómicas de tapones y grabados. El empaque portátil mejora el compromiso de la marca en mercados urbanos ocupados. Los formatos de tapones evolucionan para satisfacer patrones de dispensación y uso variados.
Preferencia de Marca por Soluciones de Cierre Personalizables y Estéticamente Atractivas
La diferenciación de marca impulsa la adopción de diseños de tapones de rosca personalizados. Los tapones de rosca admiten grabados, codificación por colores e impresión de logotipos. El mercado global de tapones de rosca apoya la construcción de marca en segmentos premium y de mercado masivo. El estilo de los tapones ayuda a reforzar el recuerdo de la marca y el valor percibido. Las marcas multinacionales y regionales invierten en herramientas para formatos exclusivos. Los cierres personalizados crean identidad visual en los estantes minoristas. Las líneas de productos se extienden con un diseño de tapón consistente en todos los SKU. Esto permite un mayor apalancamiento de precios y consistencia de empaque en categorías competitivas.
Tendencias del Mercado
Integración de Composiciones de Materiales Reciclables y Ligeros en la Producción de Tapones
Los objetivos de sostenibilidad moldean el uso de plásticos reciclables y resinas ligeras. Los fabricantes de tapones de rosca adoptan PP, HDPE y polímeros de base biológica para reducir el impacto ambiental. El mercado global de tapones de rosca ve la demanda de tapones que se alinean con los objetivos de economía circular. Los tapones ligeros reducen los costos de transporte y el uso de materiales. Las marcas buscan materiales que sean compatibles con la certificación y que cumplan con las pautas de reciclaje. Los mandatos regulatorios en Europa y América del Norte favorecen los cierres reciclables. Los actores de la cadena de suministro colaboran en sistemas de circuito cerrado y compatibilidad de clasificación. Esto apoya la responsabilidad del ciclo de vida y la credibilidad de la marca.
- Por ejemplo, Blue Ocean Closures se asoció con marcas de bienes de consumo para producir tapones a base de fibra que utilizan el 10% de la energía de producción de los plásticos moldeados por inyección, reduciendo las emisiones de CO₂ hasta en un 80% en comparación con los cierres plásticos tradicionales.
Adopción de Equipos de Taponado Automatizados de Alta Velocidad en Líneas de Llenado
La automatización transforma el rendimiento y la consistencia de la producción en las operaciones de llenado. Los tapones de rosca deben alinearse con máquinas de taponado rápidas y de alto volumen. El mercado global de tapones de rosca se alinea con el crecimiento de las líneas de empaque automatizadas en bebidas, farmacéuticos y FMCG. Los tapones compatibles con máquinas mejoran el control de torque y reducen las tasas de error. Los proveedores optimizan el perfil de rosca y el grosor de la pared para la compatibilidad con la automatización. Las empresas de empaque invierten en sistemas de taponado de múltiples cabezales para mayor velocidad. Esto reduce los costos laborales mientras aumenta la consistencia en la aplicación de cierres. La integración sin problemas reduce el tiempo de inactividad y el desperdicio de materiales.
- Por ejemplo, la prensa de moldeo por compresión CCM64MD de SACMI puede fabricar hasta 2,850 tapones por minuto con 64 moldes y procesar polietileno de alta densidad reciclado (rHDPE) en ferias de la industria como K 2025.
Crecimiento en Tecnologías de Empaque Inteligente y Cierres Integrados
La adopción de envases inteligentes impulsa la innovación en la funcionalidad de las tapas y la visualización de información. Las tapas de rosca integran etiquetas NFC, códigos QR y sensores de manipulación. El mercado global de tapas de rosca se beneficia de características de valor añadido para la trazabilidad del producto y la lucha contra la falsificación. Las marcas utilizan tapas interactivas para vincular a los consumidores con contenido digital. Los productos de salud utilizan tapas integradas para rastrear la dosificación y la caducidad. Los sensores integrados permiten alertas basadas en condiciones durante el tránsito. El compromiso del consumidor mejora a través de envases habilitados por tecnología. Crea diferenciación en categorías de productos saturadas.
Emergencia de Tapas de Rosca en Aplicaciones de Bebidas Alcohólicas y Cuidado Personal
Las tapas de rosca encuentran un uso creciente más allá de los alimentos y la farmacéutica en segmentos emergentes. Bebidas alcohólicas, cremas para la piel y productos de cuidado personal adoptan cierres de rosca. El mercado global de tapas de rosca se expande a medida que estos productos demandan resellabilidad y estética. Licores y aceites premium utilizan tapas decorativas con evidencia de manipulación. Los artículos de cuidado personal usan tapas de rosca para dispensación controlada e higiene. Los propietarios de marcas cambian de bombas a tapas para portabilidad. Los fabricantes de tapas desarrollan formatos que sellan fragancias y resisten aceites. Apoya la expansión de productos de nicho de alto margen.
Análisis de Desafíos del Mercado
Fluctuación en los Precios de Materias Primas de Polímeros y Restricciones de la Cadena de Suministro
La volatilidad de los costos de las materias primas impacta la economía de producción de tapas y los precios. Los precios de resinas a base de petróleo afectan la disponibilidad de PP y HDPE. El mercado global de tapas de rosca enfrenta presiones de margen cuando las cadenas de suministro experimentan choques o escasez. Las interrupciones logísticas globales retrasan las importaciones de plásticos vírgenes o reciclados. Los productores luchan por mantener costos estables de tapas durante picos de demanda. Los pequeños fabricantes enfrentan un mayor riesgo de adquisición. Los equipos de adquisiciones diversifican el abastecimiento para estabilizar los insumos. Las fluctuaciones de precios dificultan los contratos de suministro a largo plazo y afectan los modelos de precios para los clientes.
Presión de Estandarización y Aumento de Cumplimiento en las Leyes Globales de Empaque
Las normas globales de empaque exigen un cumplimiento más estricto con las reglas de seguridad y reciclabilidad. Las tapas de rosca deben cumplir con estándares de torque, barrera y reciclabilidad en todas las regiones. El mercado global de tapas de rosca responde a un cumplimiento más estricto de empaque en la UE y EE. UU. Los diseños de tapas deben alinearse con las leyes de contacto alimentario, sellado farmacéutico y recuperación de residuos. La variación en las reglas regionales aumenta los costos de pruebas y rediseño. Las marcas multinacionales requieren estándares unificados, lo que puede ralentizar la innovación. Los procesos de certificación retrasan los lanzamientos de productos. Afecta el tiempo de salida al mercado y añade carga regulatoria para los exportadores.
Oportunidades de Mercado
Expansión en Regiones Emergentes con Creciente Demanda de Alimentos y Farmacéuticos Empaquetados
Las regiones emergentes presentan un fuerte potencial de crecimiento para las tapas de rosca en los sectores minorista y de salud. El mercado global de tapas de rosca se beneficiará del aumento de la penetración de alimentos empaquetados y productos farmacéuticos en Asia, África y América Latina. La urbanización y el crecimiento de los ingresos apoyan la diversificación de productos. La expansión de la fabricación local permite cadenas de suministro regionales. Las tapas de rosca son adecuadas para envases de pequeño formato utilizados en mercados rurales y semiurbanos. Las multinacionales localizan diseños para adaptarse a las preferencias regionales. Apoya la penetración a largo plazo en el mercado y la diferenciación competitiva.
Desarrollo de Materiales para Tapas de Rosca Basados en Bio y Soluciones de Cierre Inteligentes
La sostenibilidad y la innovación impulsan la demanda de materiales alternativos y tapas habilitadas por tecnología. El Mercado Global de Tapas de Rosca ve nuevas oportunidades en formatos de tapas de biopolímero y cierres inteligentes integrados. Startups y empresas establecidas desarrollan diseños de tapas compostables y biodegradables. Las integraciones tecnológicas como sensores de temperatura y chips de autenticación ganan tracción. Las marcas buscan materiales de bajo impacto sin sacrificar el rendimiento. Esto crea oportunidades en segmentos premium y regulados.
Análisis de Segmentación del Mercado:
Por Tipo de Material: Rendimiento del Segmento de Plástico y Metal
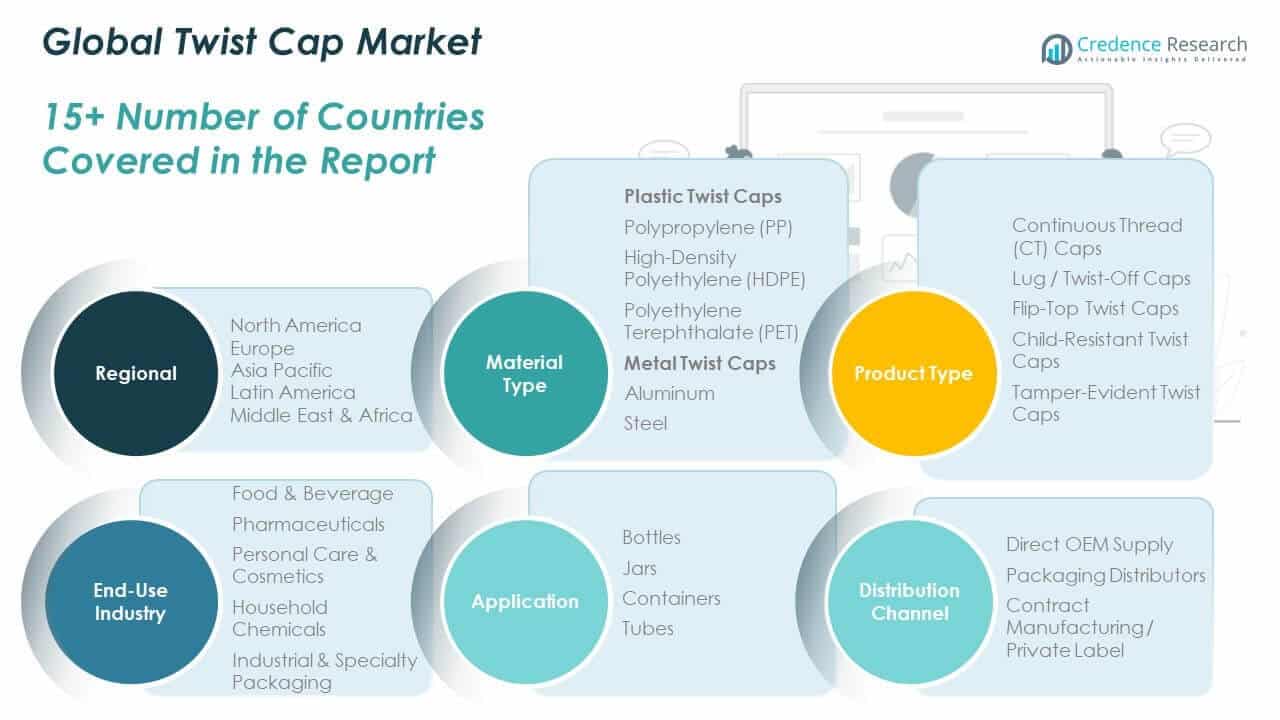
El Mercado Global de Tapas de Rosca se segmenta por material en categorías de plástico y metal. Las tapas de rosca de plástico lideran en volumen, impulsadas por el polipropileno (PP) debido a su durabilidad, flexibilidad y asequibilidad. El Polietileno de Alta Densidad (HDPE) apoya aplicaciones que requieren resistencia al impacto, mientras que el Tereftalato de Polietileno (PET) ofrece claridad para envases transparentes. Las tapas de metal, como el aluminio y el acero, sirven a segmentos de alimentos y bebidas premium y de exportación. Ofrecen mejor sellado y estética, pero a un costo de material más alto. Las tapas de plástico continúan dominando el embalaje de bienes de consumo diario. Las tapas de metal mantienen su fuerza en el embalaje minorista de alto margen. Refleja un equilibrio entre funcionalidad y valor de marca.
- Por ejemplo, Guala Closures acordó adquirir Metal Crowns Group, un fabricante líder en África Oriental de coronas y cierres plásticos, con el acuerdo confirmado en octubre de 2025, fortaleciendo su presencia regional y cartera de productos en cierres.
Por Tipo de Producto: Variedad Funcional para Necesidades de Aplicación
El Mercado Global de Tapas de Rosca incluye varios tipos de productos, cada uno alineado con necesidades específicas de embalaje. Las tapas de rosca continua (CT) se utilizan ampliamente debido a su compatibilidad con acabados de cuello estándar. Las tapas de rosca o Twist-Off sirven a frascos de alimentos procesados, ofreciendo facilidad de uso. Las tapas Flip-Top atienden al cuidado personal, permitiendo dispensación con una sola mano. Las tapas a prueba de niños cumplen con las normas de seguridad en farmacia, mientras que los formatos a prueba de manipulaciones aseguran la integridad del producto. El crecimiento en cierres enfocados en seguridad y resellables impulsa la innovación. Los tipos de tapas evolucionan con las necesidades de embalaje minorista y de comercio electrónico. Fomenta el diseño a medida para el rendimiento específico de la aplicación.
- Por ejemplo, Berry Global introdujo una gama de cierres y tapas de plástico especializados para aplicaciones de embalaje nutracéutico y de consumo en 2024, mejorando su cartera de productos en múltiples formatos de cierre de rosca y presión.
Por Usuario Final y Aplicación: Penetración Diversa en la Industria
El Mercado Global de Tapas de Rosca sirve a industrias clave, incluyendo alimentos y bebidas, farmacéutica, cuidado personal, productos químicos para el hogar y embalaje industrial. Alimentos y bebidas lideran en adopción, seguidos por categorías reguladas como farmacéutica. El cuidado personal y los cosméticos utilizan tapas Flip-Top y a prueba de manipulaciones para la diferenciación de marca. Las botellas dominan el uso en aplicaciones, mientras que los frascos apoyan productos viscosos como salsas y cremas. Los contenedores y tubos sirven a paquetes especiales o de tamaño de viaje. Permite flexibilidad de formato en contenidos de alta y baja viscosidad. Los formatos de tapas responden a la facilidad de manejo y requisitos de vida útil.
Por Canal de Distribución: Abastecimiento Estratégico y Alcance de Mercado
La distribución en el mercado global de tapas de rosca abarca el suministro directo de OEM, distribuidores de envases y fabricación por contrato/marca privada. El suministro de OEM sigue siendo dominante para las grandes marcas que buscan fiabilidad en volumen y control de precios. Los distribuidores de envases permiten el acceso a diversas SKU para PYMES y llenadores regionales. Los fabricantes por contrato apoyan la personalización y el rápido tiempo de respuesta para marcas de marca privada. Permite escalabilidad y agilidad de diseño en mercados regionales. La flexibilidad de distribución fortalece el alcance del proveedor en regiones desarrolladas y emergentes.
Segmentación:
Por Tipo de Material:
- Tapas de Rosca de Plástico
- Polipropileno (PP)
- Polietileno de Alta Densidad (HDPE)
- Tereftalato de Polietileno (PET)
- Tapas de Rosca de Metal
- Aluminio
- Acero
Por Tipo de Producto:
- Tapas de Rosca Continua (CT)
- Tapas de Rosca/Lug
- Tapas de Rosca Abatibles
- Tapas de Rosca a Prueba de Niños
- Tapas de Rosca a Prueba de Manipulación
Por Industria de Usuario Final:
- Alimentos y Bebidas
- Farmacéuticos
- Cuidado Personal y Cosméticos
- Productos Químicos para el Hogar
- Empaque Industrial y Especializado
Por Aplicación:
- Botellas
- Frascos
- Contenedores
- Tubos
Por Canal de Distribución:
- Suministro Directo de OEM
- Distribuidores de Envases
- Fabricación por Contrato / Marca Privada
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
América del Norte
El tamaño del mercado de tapas de rosca en América del Norte se valoró en USD 1,192.36 millones en 2018 a USD 1,915.87 millones en 2024 y se anticipa que alcanzará USD 2,989.83 millones para 2032, con un CAGR del 5.3% durante el período de pronóstico. América del Norte representó aproximadamente el 42.8% de la cuota del mercado global de tapas de rosca en 2024. La región lidera en la adopción de tapas de rosca a prueba de manipulaciones y resistentes a los niños, impulsada por sólidos marcos regulatorios. Las industrias de alimentos, bebidas y farmacéutica representan el mayor consumo de tapas. El crecimiento en suplementos de salud y medicamentos OTC apoya la demanda de cierres que cumplen con las normas de seguridad. Los fabricantes priorizan materiales reciclables y diseños ergonómicos. Las tapas de rosca se utilizan tanto en líneas de productos de mercado masivo como premium. EE.UU. domina con un alto consumo de envases per cápita. Se beneficia de maquinaria avanzada de taponado y cadenas de suministro integradas.
Europa
El tamaño del mercado de tapas de rosca en Europa se valoró en USD 508.83 millones en 2018 a USD 780.45 millones en 2024 y se anticipa que alcanzará USD 1,103.02 millones para 2032, con un CAGR del 4.0% durante el período de pronóstico. Europa contribuyó con el 17.4% al mercado global de tapas de rosca en 2024. La región enfatiza la sostenibilidad del embalaje, favoreciendo tapas de rosca ligeras y reciclables. La presión regulatoria impulsa la demanda de cierres de un solo material. Los frascos de alimentos, salsas y productos cosméticos son las principales áreas de aplicación. Alemania, Francia e Italia siguen siendo centros clave de demanda. Las tapas de rosca de metal ganan preferencia en las exportaciones de alimentos premium. Los productos de marca privada utilizan variantes de plástico rentables. Apoya la innovación constante de productos y el branding personalizado en cierres.
Asia Pacífico
El tamaño del mercado de tapas de rosca en Asia Pacífico se valoró en USD 806.24 millones en 2018 a USD 1,381.45 millones en 2024 y se anticipa que alcanzará USD 2,342.43 millones para 2032, con un CAGR del 6.4% durante el período de pronóstico. Asia Pacífico representó el 30.8% del mercado global de tapas de rosca en 2024. La rápida urbanización y el creciente consumo de la clase media impulsan la demanda de envases seguros y asequibles. China e India lideran en volumen de producción y uso. Los fabricantes locales ofrecen una alta capacidad de producción con eficiencia en costos. Las tapas de rosca se utilizan ampliamente en productos lácteos, condimentos y suplementos de salud. El crecimiento del comercio electrónico y el retail aumenta la demanda de envases a prueba de manipulaciones. Japón y Corea del Sur impulsan la adopción en cuidado personal y farmacéutica. Apoya los ecosistemas de embalaje regionales y enfocados en la exportación.
América Latina
El tamaño del mercado de tapas de rosca en América Latina se valoró en USD 127.51 millones en 2018 a USD 204.42 millones en 2024 y se anticipa que alcanzará USD 280.77 millones para 2032, con un CAGR del 3.6% durante el período de pronóstico. América Latina representó el 4.6% de la cuota del mercado global de tapas de rosca en 2024. La región experimenta un crecimiento gradual en el consumo de alimentos y bebidas envasados. Brasil y México dominan la demanda de tapas con grandes sectores de bienes de consumo masivo. Las importaciones complementan la producción local de tapas, especialmente en farmacéutica y cuidado personal. El uso de botellas rellenables en bebidas impulsa la demanda de tapas reutilizables. Las marcas más pequeñas adoptan tapas de rosca para satisfacer necesidades de seguridad y branding. La fabricación por contrato apoya la expansión de marcas privadas locales. Ofrece potencial de crecimiento a través de la personalización regional y formatos rentables.
Oriente Medio
El tamaño del mercado de tapas de rosca en el Medio Oriente se valoró en USD 72.66 millones en 2018, alcanzando USD 107.20 millones en 2024 y se anticipa que llegará a USD 138.95 millones para 2032, con un CAGR del 2.9% durante el período de pronóstico. El Medio Oriente contribuyó con un 2.4% al mercado global de tapas de rosca en 2024. El agua embotellada, los condimentos y los productos farmacéuticos impulsan el consumo regional de tapas. EAU y Arabia Saudita lideran la demanda de empaques. La demanda se centra en cierres a prueba de manipulaciones e higiénicos para exportación y uso doméstico. La dependencia de importaciones sigue siendo alta para tipos de tapas especializadas. La conciencia sobre la sostenibilidad comienza a influir en la selección de materiales para tapas. Las marcas exploran tapas de plástico liviano para productos de alto volumen. Apoya la marca premium en categorías de alimentos y cosméticos.
África
El tamaño del mercado de tapas de rosca en África se valoró en USD 50.29 millones en 2018, alcanzando USD 88.92 millones en 2024 y se anticipa que llegará a USD 114.13 millones para 2032, con un CAGR del 2.8% durante el período de pronóstico. África representó el 2.0% del mercado global de tapas de rosca en 2024. El crecimiento se mantiene estable en agua embotellada, salsas y productos de salud de venta libre. Sudáfrica, Nigeria y Kenia lideran el consumo en zonas urbanas de venta al por menor. La fabricación local de tapas es limitada, lo que lleva a importaciones de variantes básicas de plástico. La sensibilidad al costo impulsa la demanda de cierres estandarizados. Los canales de venta informales crean demanda de empaques resellables y seguros. Los propietarios de marcas adoptan tapas para estabilidad en estantería y control de fugas. Presenta un crecimiento a largo plazo a través de la expansión de infraestructura y la penetración de bienes de consumo de rápido movimiento (FMCG).
Análisis de Jugadores Clave:
- Berry Global Group
- Silgan Holdings
- AptarGroup
- Closure Systems International (CSI)
- Guala Closures
Análisis Competitivo:
El mercado global de tapas de rosca presenta una mezcla competitiva de gigantes del embalaje global y fabricantes regionales. Los principales actores incluyen Berry Global, Silgan Holdings, AptarGroup, Closure Systems International y Guala Closures. Estas empresas invierten en innovación de tapas, materiales sostenibles y sistemas de fabricación de alta velocidad. Sigue siendo altamente sensible al costo, lo que impulsa a los proveedores a optimizar la eficiencia de producción y la integración de la cadena de suministro. La diferenciación de productos se centra en la evidencia de manipulación, la resistencia infantil, el diseño ergonómico y la reciclabilidad. Las empresas regionales atienden a los sectores locales de FMCG y salud con soluciones personalizables y volúmenes flexibles. Las asociaciones estratégicas con marcas de alimentos, bebidas y farmacéuticas aseguran contratos recurrentes. El crecimiento de las marcas privadas impulsa la demanda de fabricación por contrato, favoreciendo a los actores con operaciones escalables. El mercado continúa desplazándose hacia la automatización, la circularidad de materiales y los formatos de cierre enfocados en la marca. Ofrece una intensidad competitiva constante tanto en regiones maduras como emergentes.
Desarrollos Recientes:
- En noviembre de 2024, Berry Global Group anunció un acuerdo para combinarse con Amcor en una transacción de acciones que crea un líder global en soluciones de empaques para el consumidor con capacidades mejoradas en contenedores y cierres, un segmento clave del mercado global de tapas de rosca; el acuerdo se completó el 30 de abril de 2025.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipo de Material, Tipo de Producto, Industria del Usuario Final, Aplicación y Canal de Distribución. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El creciente demanda de cierres a prueba de manipulaciones y resistentes a los niños fortalecerá el empaque conforme a las regulaciones en todos los sectores.
- La innovación en materiales reciclables y ligeros impulsará el desarrollo de productos alineados con los objetivos de la economía circular.
- El rápido crecimiento en el empaque de alimentos y bebidas de un solo uso y para llevar aumentará la demanda de formatos de tapas resellables.
- Las líneas de taponado automatizadas en los sectores farmacéutico y de bienes de consumo masivo favorecerán los diseños de tapas de rosca de precisión.
- La expansión del mercado en Asia-Pacífico y África será impulsada por el aumento del consumo y el crecimiento de la infraestructura minorista.
- Los productos premium de cuidado personal y suplementos de salud adoptarán tapas abatibles y de rosca personalizadas para diferenciación.
- La expansión de marcas de etiqueta privada apoyará la demanda de fabricación por contrato y proveedores de tapas con diseño flexible.
- La impresión digital, el grabado y la integración de marcas en las tapas crecerán con un mayor enfoque en la estética del empaque.
- Los mandatos gubernamentales sobre tapas de mono-material y reciclables remodelarán las cadenas de suministro y las carteras de productos.
- Las asociaciones estratégicas y adquisiciones entre fabricantes de tapas y líneas de llenado definirán el liderazgo competitivo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de tapas de rosca y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de tapas de torsión entre 2024 y 2032?
¿Qué segmento del mercado de tapones de giro global tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de tapas de rosca?
¿Quiénes son las empresas líderes en el mercado global de tapas de rosca?
¿Qué región comandó la mayor parte del mercado global de tapas de rosca en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado Twist Cap Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado Twist Cap Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,478.32 million → 2032: USD 6,969.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado Twist Cap Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado Twist Cap Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado Twist Cap Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado Twist Cap Market Drivers
- 3.3 Mercado Twist Cap Market Restraints & Challenges
- 3.4 Mercado Twist Cap Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado Twist Cap Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado Twist Cap Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado Twist Cap category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado Twist Cap Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado Twist Cap Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado Twist Cap market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado Twist Cap Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado Twist Cap Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado Twist Cap Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado Twist Cap (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado Twist Cap Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado Twist Cap Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado Twist Cap Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado Twist Cap Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado Twist Cap Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado Twist Cap Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado Twist Cap Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado Twist Cap Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado Twist Cap Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
