
Visión General del Mercado de Películas Microperforadas:
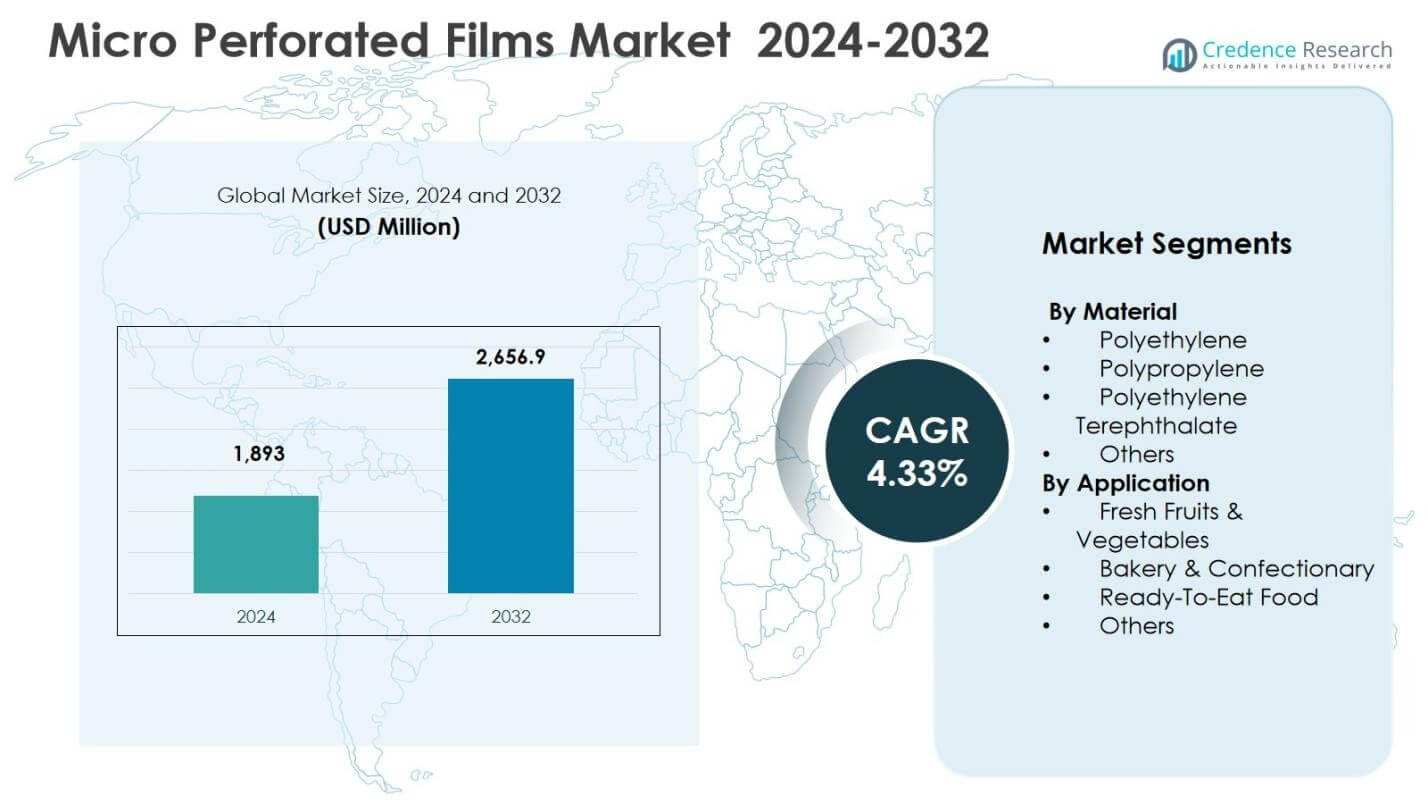
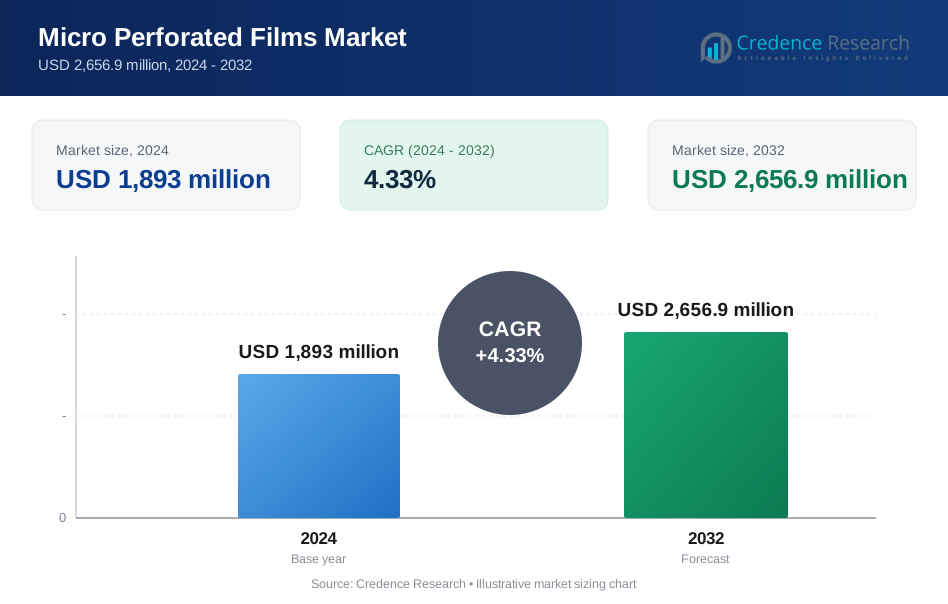
El tamaño del mercado de películas microperforadas se valoró en USD 1,893 millones en 2024 y se anticipa que alcanzará los USD 2,656.9 millones para 2032, registrando un CAGR del 4.33% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Películas Microperforadas 2024 | USD 1,893 millones |
| Mercado de Películas Microperforadas, CAGR | 4.33% |
| Tamaño del Mercado de Películas Microperforadas 2032 | USD 2,656.9 millones |
Perspectivas del Mercado de Películas Microperforadas
- El crecimiento del mercado está impulsado por la creciente demanda de envases para productos frescos y panadería, con Frutas y Verduras Frescas manteniendo un 52.4% de participación de segmento en 2024, apoyado por la extensión de la vida útil y los requisitos de reducción de desperdicio de alimentos.
- Las tendencias del mercado destacan el uso creciente de envases de atmósfera modificada y películas sostenibles, mientras que el Polietileno dominó el segmento de materiales con un 46.8% de participación en 2024 debido a su flexibilidad, eficiencia de costos y propiedades de control de humedad.
- La estructura del mercado muestra la presencia de actores principales que se centran en tecnologías avanzadas de perforación, materiales ligeros y soluciones de películas reciclables para fortalecer el suministro a procesadores de alimentos y minoristas.
- Regionalmente, Asia Pacífico lideró con un 34.2% de participación en 2024, seguido por América del Norte con un 28.6% y Europa con un 24.9%, impulsado por el consumo de alimentos envasados, la expansión de la cadena de frío y el crecimiento del comercio minorista organizado.
Análisis de Segmentación del Mercado de Películas Microperforadas:
Por Material:
El mercado de películas microperforadas por material está liderado por Polietileno, que representó un 46.8% de participación de mercado en 2024, impulsado por su excelente flexibilidad, eficiencia de costos, propiedades de control de humedad y aceptación generalizada en aplicaciones de envasado de alimentos. Las películas microperforadas basadas en polietileno apoyan el intercambio de gases controlado, extendiendo la vida útil de productos frescos y artículos de panadería mientras mantienen la frescura del producto. El polipropileno sigue debido a su mayor rigidez y claridad, mientras que el tereftalato de polietileno gana tracción en envases premium. La fuerte demanda de procesadores de alimentos de alto volumen y la creciente adopción en sistemas de envasado de atmósfera modificada continúan reforzando el dominio del polietileno.
- Por ejemplo, las películas basadas en polietileno P-Plus de Amcor utilizan microperforación láser a partir de 55 micrones para tasas de transmisión de oxígeno adaptadas en frutas y verduras frescas. Estas películas extienden la vida útil y la frescura en el comercio minorista a través del control preciso de la permeabilidad de gases.
Por Aplicación:
Por aplicación, Frutas y Verduras Frescas emergieron como el subsegmento dominante, manteniendo un 52.4% de participación de mercado en 2024, respaldado por la creciente demanda de una vida útil prolongada, retención de frescura y reducción del desperdicio de alimentos. Las películas microperforadas permiten tasas de respiración óptimas para frutas y verduras, haciéndolas esenciales para el envasado de productos frescos. El crecimiento en el comercio minorista organizado, la expansión de la cadena de frío y el aumento de las exportaciones de productos frescos aceleran aún más la adopción. Los segmentos de panadería y confitería y alimentos listos para comer también contribuyen de manera constante, respaldados por el consumo de alimentos convenientes y las tendencias de envasado centradas en la higiene.
- Por ejemplo, las bolsas microperforadas con láser de PerfoTec extendieron la vida útil de las espinacas de 7 a 21 días al regular el intercambio de aire y reducir la condensación.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Envasado Fresco y de Vida Útil Prolongada
El mercado de películas microperforadas está fuertemente impulsado por la creciente necesidad de soluciones de envasado que mantengan la frescura y extiendan la vida útil de los productos alimenticios perecederos. Las películas microperforadas permiten un intercambio controlado de oxígeno y humedad, ayudando a preservar la respiración natural de frutas, verduras y productos de panadería frescos. El crecimiento en el comercio minorista organizado, cadenas de supermercados y logística de cadena de frío ha aumentado la demanda de envases que reduzcan el deterioro durante el transporte y almacenamiento. Los fabricantes de alimentos están cada vez más enfocados en minimizar el desperdicio de alimentos mientras cumplen con estrictos estándares de seguridad y calidad alimentaria. A medida que la preferencia del consumidor se desplaza hacia alimentos frescos y mínimamente procesados, la adopción de películas microperforadas sigue expandiéndose a lo largo de las cadenas de suministro de alimentos a nivel mundial.
- Por ejemplo, Church Brothers Farms utiliza el Medidor de Respiración Rápida y el sistema de microperforación de PerfoTec para ajustar el envasado de verduras y ensaladas frescas cortadas, mejorando la calidad organoléptica y la vida postcosecha ante variaciones estacionales.
Expansión del Consumo de Alimentos Listos para Comer y Convenientes
El rápido crecimiento en el consumo de alimentos listos para comer y convenientes sigue siendo un impulsor importante para el mercado de películas microperforadas. La urbanización, los cambios en los estilos de vida y los mayores ingresos disponibles han incrementado significativamente la demanda de productos de panadería empaquetados, bocadillos y comidas preparadas. Las películas microperforadas ayudan a regular la humedad interna y los niveles de gas, preservando la textura, el aroma y el sabor durante toda la vida útil. Los procesadores de alimentos dependen de estas películas para mantener una calidad de producto consistente a lo largo de redes de distribución extendidas. El crecimiento de las plataformas de entrega de alimentos, los restaurantes de servicio rápido y las marcas de alimentos empaquetados apoyan aún más la demanda, posicionando a las películas microperforadas como un componente crítico de envasado para los mercados modernos de alimentos convenientes.
- Por ejemplo, Tesco utiliza películas microperforadas para productos de panadería preenvasados como pan y pasteles. Estas películas evitan la humedad excesiva al controlar la humedad, manteniendo la frescura y la textura durante la exhibición en tiendas y el transporte.
Avances en Tecnologías de Perforación y Empaque
Los avances tecnológicos en los procesos de perforación y empaque desempeñan un papel vital en el impulso del mercado de películas microperforadas. Las innovaciones en perforación láser y mecánica permiten un control preciso sobre el tamaño, el espaciamiento y la densidad de los agujeros, permitiendo soluciones personalizadas para diferentes productos alimenticios. Estas mejoras aumentan la compatibilidad con los sistemas de empaque en atmósfera modificada y mejoran el rendimiento de la vida útil. La automatización en la fabricación de películas mejora la eficiencia de producción, la consistencia y la escalabilidad. Además, los avances en ingeniería de polímeros mejoran la resistencia y claridad de las películas. La inversión continua en tecnologías de empaque de alto rendimiento apoya una adopción más amplia en aplicaciones de productos frescos, panadería y alimentos listos para comer.
Tendencias y Oportunidades Clave
Cambio Hacia Soluciones de Empaque Sostenibles y Ligeras
El cambio hacia soluciones de empaque sostenibles y ligeras representa una tendencia y oportunidad significativa en el mercado de películas microperforadas. Los fabricantes de envases se centran cada vez más en reducir el uso de materiales mientras mantienen el rendimiento funcional. Las películas microperforadas apoyan las estrategias de reducción de calibre al ofrecer un control efectivo de gases con estructuras de película más delgadas. La presión regulatoria sobre la reducción de residuos plásticos y la creciente conciencia del consumidor sobre el empaque responsable con el medio ambiente aceleran esta transición. El desarrollo de películas microperforadas reciclables y de un solo material se alinea con las iniciativas de economía circular. Las marcas de alimentos que buscan mejorar sus perfiles de sostenibilidad están impulsando la demanda de alternativas de empaque ecológicas, creando oportunidades de crecimiento a largo plazo para soluciones avanzadas de películas microperforadas.
- Por ejemplo, Amcor lanzó una película microperforada reciclable a base de PE a mediados de 2023 para los mercados europeos de panadería y snacks, apoyando calibres más delgados con una respirabilidad efectiva. Esto se alinea con su compromiso de 2025 de que todos los envases sean reciclables o reutilizables.
Creciente Adopción en Aplicaciones de Empaque en Atmósfera Modificada
El aumento en la adopción de empaques en atmósfera modificada crea fuertes oportunidades para el mercado de películas microperforadas. Estas películas juegan un papel crucial en la regulación de los niveles de oxígeno y dióxido de carbono dentro de los paquetes, asegurando condiciones óptimas de almacenamiento para alimentos perecederos. La demanda está aumentando en frutas frescas, verduras, productos de panadería y alimentos listos para comer, ya que los fabricantes buscan extender la vida útil sin conservantes químicos. La expansión de la infraestructura de la cadena de frío y el comercio de alimentos transfronterizo apoyan aún más la adopción. Los patrones de perforación personalizados diseñados específicamente para productos específicos mejoran la funcionalidad, posicionando a las películas microperforadas como componentes esenciales en los sistemas avanzados de empaque de alimentos.
- Por ejemplo, Apio Inc. utiliza su tecnología de membrana BreatheWay, una solución de embalaje microperforado, para productos frescos como las manzanas. Esto mantiene niveles de 2% de oxígeno y 9% de dióxido de carbono, logrando una vida útil constante de 17 días mientras reduce la deshidratación.
Desafíos Clave
Volatilidad de Precios de Materias Primas
La volatilidad en los precios de las materias primas poliméricas presenta un desafío significativo para el Mercado de Películas Microperforadas. Materiales clave como el polietileno, polipropileno y tereftalato de polietileno se derivan de materias primas petroquímicas, lo que hace que los precios sean sensibles a las fluctuaciones en los mercados de petróleo crudo. El aumento de los costos de materias primas impacta directamente en los gastos de fabricación, márgenes de beneficio y estrategias de precios. Los fabricantes a menudo enfrentan dificultades para trasladar los aumentos de costos a los usuarios finales en mercados de embalaje de alimentos sensibles al precio. Los actores más pequeños se ven particularmente afectados por los costos inestables de insumos. Gestionar la eficiencia de adquisición y mantener la competitividad de costos mientras se asegura una calidad de producto consistente sigue siendo un desafío crítico.
Limitaciones de Reciclaje y Gestión de Residuos
Las limitaciones de reciclaje y gestión de residuos continúan obstaculizando el crecimiento en el Mercado de Películas Microperforadas. Las películas plásticas delgadas y perforadas son difíciles de recolectar, clasificar y reciclar utilizando la infraestructura existente, especialmente cuando están contaminadas con residuos de alimentos. Muchas regiones carecen de sistemas de reciclaje eficientes para embalajes flexibles, aumentando las presiones regulatorias y ambientales sobre los fabricantes. Cumplir con las regulaciones en evolución sobre residuos plásticos requiere innovación continua en materiales e inversión. Equilibrar la reciclabilidad con el rendimiento, la eficiencia de costos y los requisitos de vida útil sigue siendo complejo. Abordar los desafíos al final de la vida útil es esencial para mejorar la sostenibilidad a largo plazo y la aceptación en el mercado.
Análisis Regional
América del Norte
América del Norte tuvo una cuota de mercado del 28.6% en 2024 en el Mercado de Películas Microperforadas, respaldada por una fuerte demanda de los sectores de embalaje de productos frescos, panadería y alimentos listos para comer. La región se beneficia de industrias avanzadas de procesamiento de alimentos, infraestructura de cadena de frío bien establecida y alta penetración del comercio minorista organizado. Las estrictas regulaciones de seguridad alimentaria fomentan la adopción de soluciones de embalaje que extienden la vida útil y reducen el desperdicio de alimentos. La presencia de importantes fabricantes de embalajes y la continua innovación en embalajes de atmósfera modificada fortalecen aún más el crecimiento del mercado. La creciente preferencia del consumidor por alimentos frescos y mínimamente procesados continúa apoyando la demanda sostenida en toda la región.
Europa
Europa representó una cuota de mercado del 24.9% en 2024, impulsada por un fuerte enfoque en la preservación de la calidad de los alimentos, la sostenibilidad y el cumplimiento normativo. El alto consumo de frutas frescas, verduras y productos de panadería envasados apoya la adopción de películas microperforadas. El énfasis de la región en reducir el desperdicio de alimentos y extender la vida útil se alinea bien con las soluciones de embalaje de atmósfera controlada. Las iniciativas avanzadas de reciclaje y la demanda de embalajes ligeros también fomentan la innovación en el diseño de películas. Los países con fuertes exportaciones de alimentos y redes minoristas desarrolladas continúan impulsando un crecimiento constante en Europa Occidental y Central.
Asia Pacífico
Asia Pacífico dominó el mercado de películas microperforadas con una cuota de mercado del 34.2% en 2024, respaldado por la rápida urbanización, el crecimiento de la población y el aumento del consumo de alimentos envasados. La expansión del comercio minorista moderno, las plataformas de entrega de alimentos y la logística de cadena de frío impulsan significativamente la demanda. El aumento de las exportaciones de frutas y verduras frescas acelera aún más la adopción de envases que prolongan la vida útil. Los países con bases de fabricación sólidas se benefician de la producción rentable y la creciente demanda interna. La creciente conciencia sobre la seguridad alimentaria y los estándares de calidad entre los consumidores continúa posicionando a Asia Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina capturó una cuota de mercado del 7.1% en 2024, impulsada por la creciente adopción de productos frescos envasados y productos de panadería. El crecimiento del comercio minorista organizado y la mejora de la infraestructura de cadena de frío apoyan la demanda de películas microperforadas. La fuerte producción agrícola de la región, particularmente de frutas y verduras, aumenta la necesidad de soluciones de envasado que mantengan la frescura durante el transporte. Los procesadores de alimentos adoptan cada vez más envases avanzados para reducir el deterioro y cumplir con los estándares de calidad de exportación. La modernización gradual de las cadenas de suministro de alimentos continúa apoyando la expansión constante del mercado en los países clave.
Medio Oriente y África
La región de Medio Oriente y África representó una cuota de mercado del 5.2% en 2024, respaldada por el creciente volumen de importaciones de alimentos y la expansión de la infraestructura minorista. Las condiciones climáticas adversas aumentan la dependencia de soluciones de envasado que extienden la vida útil y preservan la calidad de los alimentos. El aumento de las poblaciones urbanas y la demanda de productos frescos envasados y artículos de panadería impulsan la adopción. La inversión en instalaciones de almacenamiento en frío y logística alimentaria mejora la accesibilidad del mercado. Aunque la adopción sigue siendo moderada, el creciente enfoque en la seguridad alimentaria y la reducción de desperdicios continúa creando oportunidades de crecimiento en toda la región.
Segmentaciones del mercado de películas microperforadas:
Por Material
- Polietileno
- Polipropileno
- Tereftalato de polietileno
- Otros
Por Aplicación
- Frutas y Verduras Frescas
- Panadería y Confitería
- Comida Lista para Comer
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Películas Microperforadas incluye actores clave como Amcor plc, Bemis Company, Inc., Mondi plc, Constantia Flexibles Group GmbH, Innovia Films, DuPont de Nemours, Inc., Exxon Mobil Corporation, Futamura Chemical Co., Ltd., Polyplex Corporation Limited y Coveris Holdings S.A. El mercado está moderadamente consolidado, con empresas líderes enfocándose en la innovación de productos, la optimización de materiales y tecnologías avanzadas de perforación para fortalecer sus posiciones en el mercado. Los principales actores invierten en capacidades de perforación láser y soluciones de películas personalizadas para abordar diversos requisitos de embalaje de alimentos, particularmente para productos frescos y aplicaciones de panadería. Iniciativas estratégicas como la expansión de capacidad, el desarrollo de embalajes sostenibles y las colaboraciones con procesadores de alimentos apoyan la diferenciación competitiva. Las empresas también enfatizan estructuras de películas reciclables y ligeras para alinearse con las regulaciones ambientales en evolución. Fuertes redes de distribución globales y acuerdos de suministro a largo plazo con fabricantes de alimentos permiten a los líderes mantener una demanda estable y reforzar su presencia en mercados desarrollados y emergentes.
Análisis de Jugadores Clave
- Innovia Films
- Polyplex Corporation Limited
- DuPont de Nemours, Inc.
- Coveris Holdings S.A.
- Futamura Chemical Co., Ltd.
- Amcor plc
- Mondi plc
- Exxon Mobil Corporation
- Constantia Flexibles Group GmbH
- Bemis Company, Inc.
Desarrollos Recientes
- En marzo de 2025, Associated Lidding Film Technologies introdujo soluciones de película de tapa microperforada adaptadas para aplicaciones de envasado de productos frescos respirables, mejorando la vida útil de los productos a través del intercambio de gases regulado.
- En abril de 2025, Amcor completó su combinación de acciones con Berry Global, formando una importante entidad de envasado centrada en innovaciones microperforadas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de películas microperforadas aumentará constantemente con el creciente consumo de productos alimenticios frescos y mínimamente procesados.
- La expansión del comercio minorista organizado y la infraestructura de cadena de frío apoyará una adopción más amplia en aplicaciones de envasado de alimentos.
- Los avances tecnológicos en perforación láser y mecánica permitirán soluciones de película más precisas y personalizadas.
- El crecimiento de los alimentos listos para comer y de conveniencia continuará impulsando una demanda constante de envases.
- El desarrollo de envases sostenibles y ligeros ganará un enfoque más fuerte entre los fabricantes.
- La adopción de estructuras de película reciclables y mono-materiales se acelerará debido a la presión regulatoria.
- El uso incrementado de envases de atmósfera modificada fortalecerá la demanda funcional de películas microperforadas.
- Los mercados emergentes presenciarán una mayor adopción debido a la urbanización y la mejora de las cadenas de suministro de alimentos.
- Las colaboraciones estratégicas entre productores de envases y procesadores de alimentos mejorarán la innovación de productos.
- La mejora continua en el rendimiento de las películas y la eficiencia de la vida útil apoyará la expansión del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de películas microperforadas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de películas microperforadas entre 2024 y 2032?
¿Qué segmento del mercado de películas microperforadas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de películas microperforadas?
¿Quiénes son las empresas líderes en el mercado de películas microperforadas?
¿Qué región comandó la mayor parte del mercado de películas microperforadas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Películas Microperforadas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Películas Microperforadas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,893 million → 2032: USD 2,656.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Películas Microperforadas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Películas Microperforadas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Películas Microperforadas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Películas Microperforadas Market Drivers
- 3.3 Mercado de Películas Microperforadas Market Restraints & Challenges
- 3.4 Mercado de Películas Microperforadas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Películas Microperforadas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Películas Microperforadas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Películas Microperforadas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Películas Microperforadas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Películas Microperforadas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Películas Microperforadas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Películas Microperforadas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Películas Microperforadas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Películas Microperforadas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Películas Microperforadas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Películas Microperforadas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Películas Microperforadas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Películas Microperforadas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Películas Microperforadas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Películas Microperforadas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Películas Microperforadas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Películas Microperforadas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Películas Microperforadas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Películas Microperforadas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
