
Descripción General del Mercado de Removedores de Bebidas de Plástico:
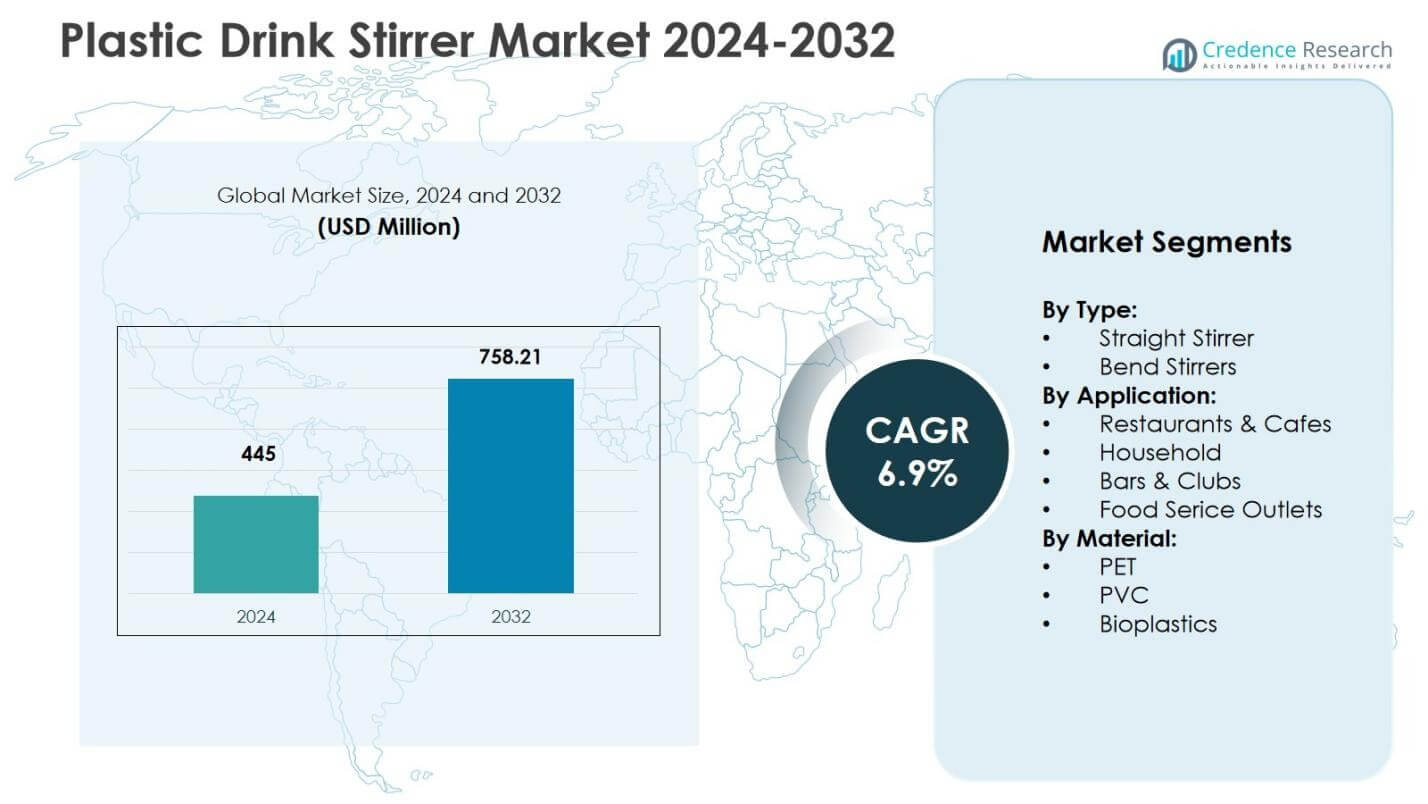
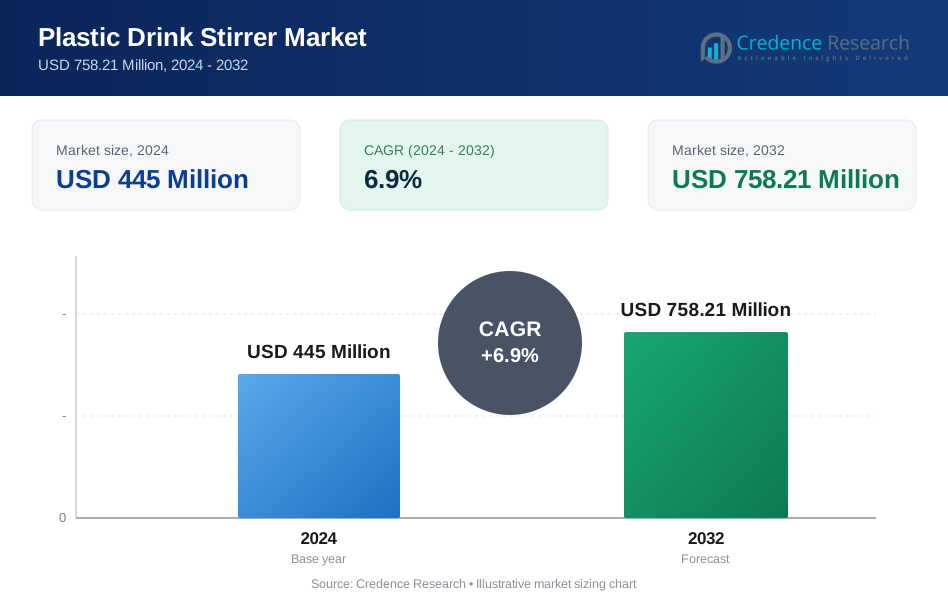
El tamaño del mercado de removedores de bebidas de plástico se valoró en USD 445 millones en 2024 y se anticipa que alcanzará los USD 758.21 millones para 2032, con un CAGR del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Removedores de Bebidas de Plástico 2024 | USD 445 millones |
| Mercado de Removedores de Bebidas de Plástico, CAGR | 6.9% |
| Tamaño del Mercado de Removedores de Bebidas de Plástico 2032 | USD 758.21 millones |
Perspectivas del Mercado
- El crecimiento del mercado está impulsado por el aumento del consumo de bebidas en cafés, restaurantes y establecimientos de comida para llevar, con el segmento de removedores rectos liderando el mercado con una participación del 64.2% en 2024 debido al alto uso en formatos de servicio rápido y cafés.
- Las tendencias del mercado incluyen una creciente demanda de removedores reciclables de PET y de base biológica, junto con una mayor adopción de diseños de marca y personalizados en bares, salones y cafés especializados para mejorar la presentación de las bebidas.
- Los actores clave se centran en la capacidad de suministro a gran escala, la diversificación de materiales entre PET, PVC y bioplásticos, y la producción en masa rentable para fortalecer las asociaciones de adquisición con cadenas de servicios de alimentos y operadores de hospitalidad.
- El análisis regional muestra que América del Norte posee una participación del 32.8% en 2024 respaldada por una fuerte penetración de cafés, Europa representa un 27.6% de participación bajo la adopción liderada por la sostenibilidad, y Asia-Pacífico captura un 28.4% de participación impulsada por el rápido crecimiento de las redes de servicios de alimentos urbanos.
Análisis de Segmentación del Mercado de Removedores de Bebidas de Plástico:
Por Tipo
El mercado de removedores de bebidas de plástico por tipo está liderado por Removedores Rectos, que representaron un 64.2% de participación en 2024, impulsados por su uso generalizado en bebidas de servicio rápido, bajo costo por unidad y mayor compatibilidad con vasos de bebida estándar utilizados en cafés y establecimientos de comida para llevar. Los removedores rectos también se benefician de una fuerte preferencia de adquisición entre las cadenas de servicios de alimentos debido a las ventajas de empaque simplificado y distribución a granel. Los Removedores Curvos tuvieron un 35.8% de participación en 2024, ganando tracción en bares premium y cafés especializados donde la presentación estética y la experiencia del consumidor siguen siendo factores clave de compra que apoyan un crecimiento constante de la demanda.
- Por ejemplo, Huhtamaki y Dart Container suministran removedores rectos a granel a cafés franquiciados, beneficiándose de la paletización simplificada y el manejo de materiales ligeros en logística.
Por Aplicación
Por aplicación, los Restaurantes y Cafés emergieron como el subsegmento dominante con un 42.6% de participación en 2024, respaldado por el aumento del consumo de bebidas en el lugar, la expansión de cadenas de cafés y la fuerte adquisición de agitadores desechables para bebidas calientes y frías. Los Bares y Clubes representaron un 24.3% de participación, impulsados por la cultura del cóctel y formatos de servicio enfocados en la presentación, mientras que los Establecimientos de Servicio de Alimentos tuvieron un 19.8% de participación debido a los servicios de catering y bebidas institucionales. El segmento de Hogares capturó un 13.3% de participación, influenciado principalmente por el aumento de la preparación de café y mocktails en casa, respaldado por la creciente disponibilidad en línea y la distribución minorista de paquetes pequeños.
- Por ejemplo, The Conservatory for Coffee, Tea & Cocoa en Culver City, CA reemplazó los agitadores desechables por reutilizables y promovió un incentivo de "Trae Tu Propio Vaso", logrando $6,899 en ahorros netos anuales sin costos laborales adicionales.
Por Material
En términos de material, el PET dominó el Mercado de Agitadores de Bebidas de Plástico con un 55.1% de participación en 2024, impulsado por su durabilidad, claridad, compatibilidad con el reciclaje y fuerte aceptación entre las marcas comerciales de bebidas. El PVC tuvo un 27.3% de participación, respaldado por su flexibilidad, resistencia al calor y preferencia en bares y entornos de bebidas especiales. Los Bioplásticos representaron un 17.6% de participación, presenciando una creciente adopción debido a los mandatos de sostenibilidad, iniciativas de etiquetado ecológico y creciente adquisición por parte de cafés y restaurantes de servicio rápido conscientes del medio ambiente. El creciente énfasis regulatorio en productos de un solo uso más ecológicos continúa acelerando las inversiones en la fabricación de agitadores bio-basados dentro del mercado.
Principales Impulsores del Crecimiento
Creciente Expansión de Cadenas de Servicios de Alimentos y Cafés
El Mercado de Agitadores de Bebidas de Plástico experimenta un fuerte crecimiento a medida que las franquicias de cafés globales, los restaurantes de servicio rápido y los establecimientos de bebidas especiales se expanden en ciudades urbanas y de nivel II. El aumento del consumo de café, mocktails, tés especiales y bebidas para llevar impulsa la adquisición masiva de agitadores desechables para la eficiencia operativa y el cumplimiento de la higiene. El auge de la cultura de bebidas para llevar, junto con el aumento del gasto del consumidor en bebidas premium, fortalece la demanda de cafés, bares y servicios de catering. Los grandes operadores de servicios de alimentos prefieren los agitadores de plástico estandarizados debido a la eficiencia de costos, la compatibilidad con sistemas de dispensación automatizados y la calidad consistente del producto, apoyando el crecimiento sostenido del volumen en entornos comerciales de bebidas.
- Por ejemplo, Dart Container suministra productos plásticos duraderos a restaurantes de servicio rápido y operaciones de catering, permitiendo estaciones de bebidas eficientes con agitadores desechables empaquetados a granel. Sus opciones de grado alimenticio aseguran fiabilidad para bebidas calientes y frías en entornos concurridos.
Eficiencia de Costos, Durabilidad y Conveniencia Operativa
Los agitadores de plástico para bebidas siguen siendo ampliamente adoptados debido a su resistencia, resistencia al calor y conveniencia en entornos de servicio de bebidas de alto volumen como cafeterías, aerolíneas, catering institucional y cadenas de comida rápida. Su estructura ligera, bajo costo de fabricación y compatibilidad con el empaquetado automatizado y la logística a granel los convierten en una opción preferida sobre alternativas de madera o metal en aplicaciones de servicio masivo. El rendimiento consistente con bebidas calientes y frías mejora aún más la fiabilidad operativa. La capacidad de apoyar la personalización de marca, la diferenciación de productos y la adquisición estandarizada en redes globales de servicios de alimentos fortalece la utilización a largo plazo y refuerza el crecimiento del mercado entre los usuarios comerciales finales.
- Por ejemplo, Starbucks empleó agitadores de plástico, como sus palitos verdes, a nivel nacional para minimizar derrames de los orificios para sorber en las tapas de café durante el servicio de alto volumen. El diseño reutilizable apoyó la personalización de marca y el rendimiento consistente en los locales tanto para bebidas calientes como frías.
Innovación de Productos y Personalización en la Presentación de Bebidas Premium
El creciente énfasis en la estética de las bebidas, la identidad de marca y la experiencia del cliente anima a los fabricantes a introducir agitadores de plástico personalizados en diversas formas, diseños y formatos de color adaptados para bares, cafés especializados y restaurantes temáticos. Los agitadores de marca apoyan la presentación premium en cócteles, cócteles sin alcohol y bebidas especiales, contribuyendo a un mayor compromiso del consumidor. La demanda de agitadores grabados, impresos con logotipos y moldeados de manera única sigue aumentando entre las marcas de hospitalidad que buscan diferenciación visual. La tendencia hacia el catering basado en eventos, la gastronomía de lujo y el consumo de bebidas orientado al estilo de vida impulsa una mayor preferencia por agitadores visualmente atractivos, reforzando la innovación de productos como un impulsor clave del crecimiento de la demanda en el mercado.
Tendencias y Oportunidades Clave
Cambio hacia Alternativas Sostenibles y de Plástico de Base Biológica para Agitadores
El mercado de agitadores de plástico para bebidas está presenciando una creciente transición hacia materiales reciclables de PET y de base biológica a medida que las regulaciones ambientales y los programas de sostenibilidad corporativa ganan fuerza en todo el mundo. Los operadores de servicios de alimentos adoptan cada vez más agitadores con etiqueta ecológica para alinearse con los objetivos de reducción de residuos y las expectativas de los consumidores de productos responsables con el medio ambiente. Los fabricantes invierten en variantes biodegradables y compostables diseñadas para equilibrar la sostenibilidad con la durabilidad y la estabilidad térmica. Este cambio abre oportunidades significativas para la diversificación de productos, la fabricación conforme a las regulaciones y el posicionamiento premium. La colaboración con marcas de bebidas y cadenas de cafés para agitadores con certificación verde crea nuevas vías de ingresos mientras apoya iniciativas de economía circular en todo el ecosistema global de accesorios desechables para bebidas.
- Por ejemplo, BioPak ofrece agitadores de bioplástico PLA de 5 pulgadas hechos de almidón de origen vegetal, certificados como compostables industrialmente según las normas AS4736 y EN13432 para su uso en bebidas calientes y frías. Cada agitador pesa 1.468g y viene en paquetes de 100 unidades por caja de 3,000.
Crecimiento de la Distribución en Línea y Demanda de Venta Minorista Personalizada en Pequeños Paquetes
La expansión de los canales de comercio electrónico, portales de adquisición de empresa a empresa y plataformas directas al consumidor crean nuevas oportunidades de crecimiento para los fabricantes de agitadores de bebidas de plástico. Las pequeñas empresas de hostelería, los cafés en casa y los organizadores de eventos compran cada vez más agitadores personalizados y en pequeños paquetes en línea, apoyando un alcance de mercado más amplio más allá de los compradores institucionales a granel. El comercio minorista digital permite precios escalonados, personalización de diseño y un cumplimiento de pedidos más rápido. El creciente interés por la cultura del café en casa, las bebidas en paquetes de regalo y las tendencias de cócteles sin alcohol DIY amplían aún más la demanda del lado del consumidor. Las herramientas de personalización en línea, las opciones de marca bajo demanda y la integración en el mercado fortalecen la accesibilidad del producto y permiten a los fabricantes capturar segmentos de nicho emergentes dentro de las aplicaciones de bebidas para el hogar y microempresas.
- Por ejemplo, Hotpack vende agitadores de cóctel de plástico transparente en paquetes de 2500 piezas directamente a través de su tienda en línea, dirigidos a fiestas, bodas y lugares de hostelería con diseños elegantes y translúcidos para bebidas calientes o frías.
Desafíos Clave
Regulaciones Ambientales Estrictas y Restricciones sobre Plásticos de Un Solo Uso
El mercado de agitadores de bebidas de plástico enfrenta presión regulatoria a medida que los gobiernos implementan prohibiciones, políticas de impuestos y marcos de responsabilidad extendida del productor dirigidos a los plásticos de un solo uso. El aumento en la aplicación de normas de gestión de residuos, especialmente en Europa, América del Norte y algunos mercados de Asia-Pacífico, obliga a los fabricantes a rediseñar sus carteras de productos y a cambiar hacia alternativas reciclables o de base biológica. Las mejoras en la producción impulsadas por el cumplimiento aumentan los costos de moldeo, adquisición de materiales y procesos de certificación. Los operadores de servicios de alimentos también reducen la dependencia de los agitadores desechables mediante materiales alternativos o formatos reutilizables, lo que lleva a un posible desplazamiento de la demanda. Navegar por los mandatos ambientales en evolución sigue siendo un desafío estructural que influye en las estrategias de inversión y el posicionamiento del mercado a largo plazo.
Aumento de la Sustitución por Alternativas de Agitadores de Madera, Papel y Reutilizables
La creciente conciencia del consumidor sobre la sostenibilidad y la disponibilidad cada vez mayor de agitadores de madera, papel y reutilizables de metal o bambú presentan un desafío competitivo para las variantes de plástico. Las cadenas de hostelería evalúan cada vez más materiales alternativos para mejorar las credenciales de sostenibilidad de la marca y cumplir con las pautas de adquisición ecológica. Aunque los agitadores de plástico mantienen ventajas en durabilidad y eficiencia de costos, la sustitución impulsada por la percepción impacta gradualmente el comportamiento de compra institucional en mercados ambientalmente sensibles. Los fabricantes deben equilibrar precios, rendimiento e innovación en sostenibilidad para mitigar los riesgos de sustitución. El cambio hacia soluciones de agitación alternativas intensifica la competencia y requiere diversificación de productos para mantener la relevancia en los ecosistemas de servicio de bebidas en evolución.
Análisis Regional
América del Norte
América del Norte ocupó una posición de liderazgo en el Mercado de Removedores de Bebidas de Plástico con una participación del 32.8% en 2024, respaldada por la fuerte presencia de cadenas de café, establecimientos de café especializado, restaurantes de servicio rápido y bares premium en los Estados Unidos y Canadá. El alto consumo de bebidas para llevar y cócteles, junto con prácticas de adquisición estandarizadas en grandes redes de servicios de alimentos, impulsa una demanda constante de productos. El crecimiento en catering para eventos, catering de aerolíneas y servicios de alimentos institucionales fortalece aún más la adopción del mercado. El creciente escrutinio regulatorio sobre plásticos de un solo uso fomenta cambios graduales hacia removedores de PET reciclables, lo que lleva a los fabricantes a mejorar las líneas de productos sostenibles mientras mantienen la eficiencia operativa en aplicaciones comerciales.
Europa
Europa representó una participación del 27.6% en 2024, impulsada por un ecosistema de hospitalidad maduro, una fuerte cultura de café y un alto consumo de bebidas en países como Alemania, Francia, Italia, España y el Reino Unido. La demanda está respaldada por los requisitos de presentación de bebidas premium en restaurantes, hoteles y bares de cócteles, particularmente en ciudades centradas en el turismo. Sin embargo, las estrictas directivas de sostenibilidad de la UE influyen en las elecciones de productos, acelerando la transición hacia removedores de plástico reciclables y de base biológica. Los operadores de servicios de alimentos adoptan cada vez más variantes con etiquetas ecológicas para cumplir con los estándares regulatorios mientras mantienen la confiabilidad del rendimiento, apoyando un crecimiento del mercado constante pero impulsado por el cumplimiento en entornos de servicio de bebidas institucionales y comerciales en la región.
Asia-Pacífico
Asia-Pacífico capturó una participación del 28.4% en 2024, emergiendo como un mercado regional en rápida expansión debido a la proliferación de cadenas de café urbanas, restaurantes de servicio rápido y establecimientos de bebidas orientados al estilo de vida en China, India, Japón, Corea del Sur y el Sudeste Asiático. El aumento de los ingresos disponibles, la evolución de la cultura gastronómica y el fuerte crecimiento en el consumo de bebidas para llevar contribuyen a una demanda de alto volumen de entornos comerciales de servicios de alimentos. La región se beneficia de capacidades de fabricación a gran escala y redes de producción rentables, apoyando precios competitivos y suministro de exportación. El creciente interés en removedores de bebidas de marca y personalizados para cafés premium y bares modernos estimula aún más la innovación de productos y mejora el impulso del mercado regional.
América Latina
América Latina representó una participación del 6.1% en 2024, respaldada por la expansión de redes de restaurantes y bares, el consumo de bebidas impulsado por el turismo y la creciente popularidad de la cultura del café especializado y los cócteles en Brasil, México, Argentina y Chile. El crecimiento en formatos de café urbano y la modernización del sector de la hospitalidad aumentan la adquisición de removedores de bebidas de plástico desechables, particularmente dentro de entornos de servicio rápido y restaurantes de escala media. Los fabricantes regionales se benefician de la producción y distribución rentables, aunque la conciencia sobre la sostenibilidad continúa dando forma a las preferencias de materiales. La adopción gradual de variantes de removedores reciclables y de marca fortalece las oportunidades de demanda mientras apoya el paisaje evolutivo del servicio de bebidas en los principales centros de consumo metropolitanos de la región.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 5.1% en 2024, impulsada por la expansión del sector hotelero, el crecimiento de la gastronomía premium y el aumento del consumo de bebidas en centros turísticos como los EAU, Arabia Saudita y Sudáfrica. La demanda está influenciada por cafés de lujo, cadenas hoteleras y bares lounge que priorizan la presentación de bebidas y la estandarización del servicio. Las crecientes inversiones en infraestructura de servicios de alimentos y la expansión de franquicias internacionales apoyan una penetración de mercado constante. Aunque las regulaciones de sostenibilidad están en una etapa evolutiva, las preferencias emergentes de adquisición de PET reciclable y agitadores de marca crean oportunidades para la diversificación de productos, reforzando un crecimiento gradual pero orientado a oportunidades en entornos comerciales de servicio de bebidas.
Segmentaciones del Mercado de Agitadores de Bebidas de Plástico:
Por Tipo:
- Agitador Recto
- Agitadores Curvos
Por Aplicación:
- Restaurantes y Cafés
- Hogar
- Bares y Clubes
- Establecimientos de Servicio de Alimentos
Por Material:
- PET
- PVC
- Bioplásticos
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo en el mercado de removedores de bebidas de plástico destaca a actores clave como Eco-Products, PrimeWare by AmerCareRoyal, Royal Paper Products, Soodhalter Plastics Inc., Perfect Stix LLC, BarConic, Plastirun Corporation, Blue Orchards, Great Credentials y Da Vinci’s Taste. El mercado sigue siendo moderadamente fragmentado, con una fuerte participación de fabricantes regionales y proveedores de marcas privadas que atienden a cafeterías, bares, restaurantes de servicio rápido, redes de catering y operadores de servicios de alimentos institucionales. Las empresas líderes se centran en la producción rentable, la capacidad de distribución a granel y la consistencia del producto para fortalecer las relaciones de adquisición de grandes volúmenes. Las prioridades estratégicas incluyen la diversificación del portafolio en variantes de PET, PVC y emergentes a base de bio, junto con diseños de removedores personalizados y de marca para una presentación de bebidas premium. La innovación alineada con la sostenibilidad y la integración de materiales reciclables están ganando protagonismo debido a las expectativas regulatorias cambiantes y las tendencias de eco-procurement en el sector de la hospitalidad. Los participantes del mercado también enfatizan la optimización del embalaje, la eficiencia del moldeo automatizado y la distribución de comercio electrónico B2B para mejorar el alcance en entornos de servicios de alimentos internacionales y de mediana escala, manteniendo precios competitivos y fiabilidad en el rendimiento.
Análisis de Jugadores Clave
- Royal Paper Products
- BarConic
- Soodhalter Plastics Inc.
- Great Credentials
- Eco-Products
- PrimeWare by AmerCareRoyal
- Perfect Stix LLC
- Blue Orchards
- Plastirun Corporation
- Da Vinci’s Taste
Desarrollos Recientes
- En enero de 2024, PrimeWare by AmerCareRoyal lanzó un producto de pajillas compostables de celulosa, ampliando su portafolio de accesorios para bebidas sostenibles y reforzando alternativas ecológicas a los productos plásticos tradicionales en aplicaciones de servicios de alimentos.
- En octubre de 2024, Southwest Airlines lanzó un agitador de bebidas sin plástico hecho de madera de abedul 100% certificada por FSC al mismo tiempo que introdujo nuevos vasos hechos con una mezcla de pulpa de bambú y papel, señalando un cambio respecto a los agitadores plásticos tradicionales en el servicio de bebidas a bordo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Material y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante de la demanda a medida que las cadenas de café, restaurantes de servicio rápido y establecimientos de bebidas especializadas continúen expandiéndose en los mercados urbanos globales.
- Los fabricantes priorizarán cada vez más materiales reciclables de PET y de base biológica para alinearse con las regulaciones de sostenibilidad y políticas de eco-procurement.
- Los agitadores diseñados a medida y con marca ganarán tracción en cafés premium, bares de cócteles y entornos de hospitalidad basados en eventos.
- Las plataformas de comercio electrónico B2B y los canales de adquisición digital fortalecerán la eficiencia de distribución y apoyarán una mayor accesibilidad al mercado.
- La innovación de productos se centrará en la durabilidad, resistencia al calor y estética del diseño para mejorar la presentación de bebidas y la experiencia del usuario.
- El creciente interés por el café en casa y la demanda minorista de pequeños paquetes crearán oportunidades de crecimiento en el segmento doméstico.
- La automatización en operaciones de moldeo, empaquetado y logística mejorará la eficiencia de fabricación y la competitividad de costos.
- Las asociaciones con cadenas de servicios de alimentos desempeñarán un papel clave en acuerdos de suministro a largo plazo y estrategias de crecimiento basadas en volumen.
- Los mandatos regionales de sostenibilidad fomentarán cambios graduales en el portafolio hacia alternativas de materiales compostables y de bajo impacto.
- Los participantes del mercado fortalecerán las capacidades de exportación y las redes de suministro interregionales para capturar los mercados emergentes de crecimiento en hospitalidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los agitadores de plástico para bebidas y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de agitadores de bebidas de plástico entre 2024 y 2032?
¿Qué segmento del mercado de agitadores de plástico para bebidas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de los agitadores de plástico para bebidas?
¿Quiénes son las empresas líderes en el mercado de los agitadores de plástico para bebidas?
¿Qué región comandó la mayor parte del mercado de agitadores de plástico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Removedores de Bebidas de Plástico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Removedores de Bebidas de Plástico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 445 Million → 2032: USD 758.21 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Removedores de Bebidas de Plástico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Removedores de Bebidas de Plástico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Removedores de Bebidas de Plástico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Removedores de Bebidas de Plástico Market Drivers
- 3.3 Mercado de Removedores de Bebidas de Plástico Market Restraints & Challenges
- 3.4 Mercado de Removedores de Bebidas de Plástico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Removedores de Bebidas de Plástico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Removedores de Bebidas de Plástico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Removedores de Bebidas de Plástico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Removedores de Bebidas de Plástico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Removedores de Bebidas de Plástico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Removedores de Bebidas de Plástico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Removedores de Bebidas de Plástico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Removedores de Bebidas de Plástico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Removedores de Bebidas de Plástico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Removedores de Bebidas de Plástico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Removedores de Bebidas de Plástico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Removedores de Bebidas de Plástico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Removedores de Bebidas de Plástico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Removedores de Bebidas de Plástico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Removedores de Bebidas de Plástico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Removedores de Bebidas de Plástico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Removedores de Bebidas de Plástico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Removedores de Bebidas de Plástico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Removedores de Bebidas de Plástico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
