
Visión General del Mercado de Envases de PET Metalizado:
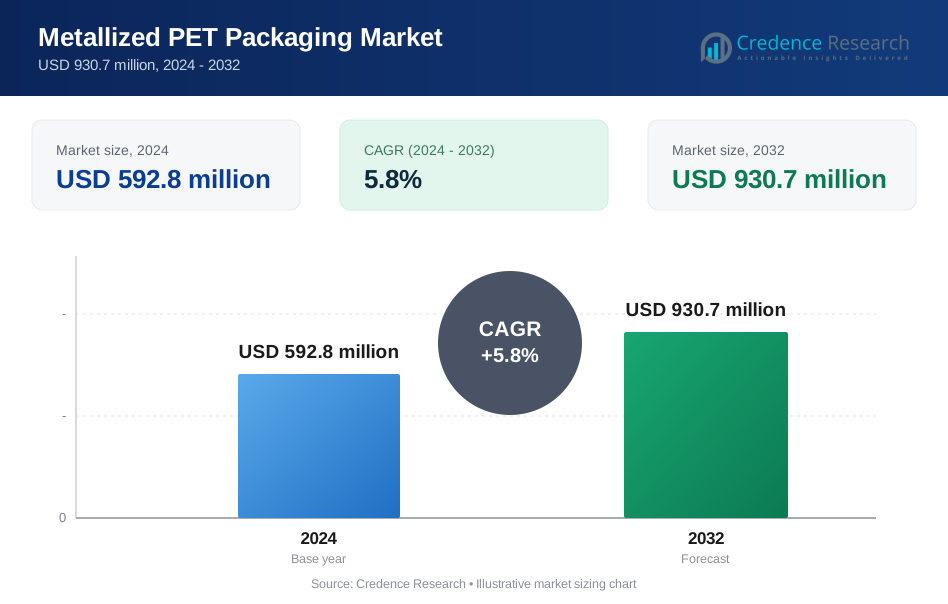
El tamaño del mercado de envases de PET metalizado se valoró en 592.8 millones de USD en 2024 y se anticipa que alcanzará los 930.7 millones de USD para 2032, creciendo a una tasa compuesta anual del 5.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envases de PET Metalizado 2024 | 592.8 millones de USD |
| Mercado de Envases de PET Metalizado, CAGR | 5.8% |
| Tamaño del Mercado de Envases de PET Metalizado 2032 | 930.7 millones de USD |
Perspectivas del Mercado de Envases de PET Metalizado
- El crecimiento en el mercado de envases de PET metalizado está impulsado por la creciente demanda de envases flexibles de alta barrera, con películas de PET metalizado que poseen el 62.4% de la cuota de segmento en 2024 debido a su superior resistencia a la humedad y al oxígeno.
- Las tendencias clave incluyen la creciente adopción de PET metalizado reciclable y formatos de envases premium, mientras que el empaque flexible dominó con una cuota del 3% en 2024, respaldado por la eficiencia de costos y los beneficios de extensión de vida útil.
- La dinámica del mercado refleja una fuerte participación de fabricantes globales de películas que se centran en la expansión de capacidad, metalización de capa delgada y sostenibilidad, mientras que la volatilidad de los precios de las materias primas y la complejidad del reciclaje siguen siendo las principales restricciones.
- Regionalmente, Asia Pacífico lideró con un 34.9% de cuota de mercado en 2024, seguido por América del Norte con un 28.6% y Europa con un 24.3%, impulsado por la demanda de alimentos envasados, infraestructura avanzada de empaque y creciente consumo de bienes de consumo.

Análisis de Segmentación del Mercado de Envases de PET Metalizado:
Por Tipo de Producto:
El mercado de envases de PET metalizado, por tipo de producto, está liderado por películas de PET metalizado, que representaron un 62.4% de cuota de mercado en 2024, impulsadas por sus superiores propiedades de barrera, estructura ligera y excelente capacidad de impresión. Estas películas se utilizan ampliamente para mejorar la vida útil y el atractivo visual en aplicaciones de embalaje de alto volumen. Las láminas de PET metalizado tuvieron un 22.1% de cuota, respaldadas por la demanda en formatos termoformados y rígidos especiales. Los laminados de PET metalizado capturaron un 15.5% de cuota, beneficiándose de su uso en estructuras de embalaje multicapa donde se requiere una protección mejorada contra la humedad, el oxígeno y la luz para productos premium.
- Por ejemplo, Amcor utiliza películas de PET metalizado en su línea de embalaje AmLite para proporcionar alta protección de barrera para snacks y café, reemplazando capas tradicionales de aluminio mientras preserva el aroma y la frescura.
Por Tipo de Embalaje:
Basado en el tipo de empaque, el empaque flexible dominó el mercado de empaques de PET metalizado con un 71.3% de participación en 2024, respaldado por la creciente adopción en alimentos, cuidado personal y bienes de consumo debido a la eficiencia de costos, reducción de materiales y mejor rendimiento de sostenibilidad. Los formatos flexibles como bolsas y envolturas se benefician de las propiedades de alta barrera y estéticas del PET metalizado. El empaque rígido representó un 28.7% de participación, impulsado por la demanda en bandejas y contenedores donde se requiere integridad estructural y apariencia premium. El crecimiento en ambos segmentos está respaldado por el enfoque de las marcas en la diferenciación en el estante y la frescura prolongada del producto.
- Por ejemplo, las películas de PET metalizado de Taghleef Industries apoyan bolsas flexibles de pie para alimentos para mascotas, manteniendo la frescura a través de propiedades de alta barrera y marcas personalizadas.
Por industria de uso final:
El segmento de alimentos y bebidas tuvo la participación dominante del 48.9% en 2024, impulsado por una fuerte demanda de soluciones de empaque de alta barrera que preservan la frescura, el sabor y la vida útil en snacks, confitería y productos listos para comer. Los productos farmacéuticos representaron un 17.6% de participación, respaldados por estrictas regulaciones de empaque y requisitos de resistencia a la humedad. El cuidado personal y cosméticos capturó un 14.2% de participación, beneficiándose de la estética premium y la protección contra la exposición a la luz. Los bienes de consumo y el empaque industrial juntos representaron un 19.3% de participación, impulsados por la demanda de materiales de empaque duraderos, visualmente atractivos y orientados al rendimiento.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Empaque Flexible de Alta Barrera
El mercado de empaques de PET metalizado está fuertemente impulsado por el aumento de la demanda de empaque flexible de alta barrera en aplicaciones de alimentos, bebidas y cuidado personal. El PET metalizado ofrece excelente resistencia a la humedad, oxígeno y luz, ayudando a los fabricantes a extender la vida útil y mantener la calidad del producto. El creciente consumo de alimentos envasados y procesados, particularmente snacks y productos listos para comer, está acelerando la adopción. Además, los propietarios de marcas prefieren cada vez más el PET metalizado debido a su naturaleza liviana, eficiencia de costos en comparación con el papel de aluminio y superior capacidad de impresión, lo que mejora el atractivo en el estante y apoya las estrategias de marca premium.
- Por ejemplo, Steba aplica metalización al vacío a botellas de PET para bebidas sensibles y cosméticos, optimizando capas para bloqueo UV, barreras de oxígeno y resistencia a arañazos durante el manejo y transporte.
Expansión de la Industria de Alimentos y Bebidas Envasados
La rápida expansión de la industria global de alimentos y bebidas envasados es un importante impulsor de crecimiento para el mercado de empaques de PET metalizado. La urbanización, los cambios en los estilos de vida y el aumento de los ingresos disponibles están incrementando la demanda de productos alimenticios convenientes y de larga vida útil. El empaque de PET metalizado apoya estas necesidades al ofrecer durabilidad, mejor rendimiento de barrera y compatibilidad con líneas de empaque de alta velocidad. La capacidad del material para mantener el aroma, el sabor y la frescura lo hace altamente adecuado para productos de panadería, confitería, alternativas lácteas y bebidas, impulsando así una demanda constante tanto en mercados desarrollados como emergentes.
- Por ejemplo, la película BOPET metalizada Twist de Cosmo Films permite el envoltorio de caramelos, ofreciendo propiedades de barrera mejoradas y características de plegado muerto para mantener la integridad del producto.
Creciente Enfoque en Materiales Ligeros y Rentables
Los fabricantes están cambiando cada vez más hacia materiales de embalaje ligeros y rentables, lo que está apoyando el crecimiento en el Mercado de Embalaje de PET Metalizado. El PET metalizado proporciona propiedades de barrera similares a las del papel de aluminio mientras utiliza significativamente menos material, lo que permite reducir los costos de transporte y el peso total del embalaje. Esta ventaja es particularmente atractiva para los productores de bienes de consumo a gran escala que buscan optimizar las cadenas de suministro. Además, el uso reducido de materiales se alinea con los objetivos de sostenibilidad corporativa y las presiones regulatorias para minimizar los desechos de embalaje, reforzando aún más la adopción en múltiples industrias de uso final.
Tendencias y Oportunidades Clave
Adopción de Soluciones de Embalaje Sostenibles y Reciclables
La sostenibilidad está emergiendo como una tendencia clave y una oportunidad en el Mercado de Embalaje de PET Metalizado, ya que los propietarios de marcas y los reguladores impulsan el embalaje responsable con el medio ambiente. Los avances en metalización de capa delgada y estructuras de mono-material están mejorando la reciclabilidad mientras mantienen un alto rendimiento de barrera. Los fabricantes están invirtiendo en películas de PET metalizado reciclables que cumplen con los requisitos de la economía circular sin comprometer la funcionalidad. Este cambio crea oportunidades para la innovación, la diferenciación de productos y asociaciones a largo plazo con marcas enfocadas en la sostenibilidad, particularmente en aplicaciones de embalaje de alimentos, cuidado personal y farmacéuticas.
- Por ejemplo, Ester Industries produce películas BOPET metalizadas que incorporan más del 30% de contenido reciclado post-consumo (PCR), mejorando la sostenibilidad en el embalaje. Estas películas cumplen con las demandas regulatorias de materiales reciclados mientras ofrecen un alto rendimiento en etiquetas y tapas.
Crecimiento del Embalaje Premium y Estético
El creciente énfasis en la estética del embalaje premium está creando fuertes oportunidades en el Mercado de Embalaje de PET Metalizado. El PET metalizado mejora el atractivo visual a través del brillo, el resplandor y superficies de impresión de alta calidad, haciéndolo ideal para bienes de consumo premium y productos de cuidado personal. Las marcas están aprovechando los acabados metalizados para mejorar la visibilidad en los estantes y el reconocimiento de marca en entornos minoristas competitivos. Esta tendencia es especialmente prominente en los segmentos de cosméticos, confitería y alimentos especializados, donde el embalaje juega un papel crítico en influir en las decisiones de compra y apoyar márgenes de producto más altos.
- Por ejemplo, Cosmo Films suministra película de torsión metalizada BOPET (CF-TGF-MO) para el envoltorio de caramelos y piruletas, ofreciendo excelente maquinabilidad, altas propiedades mecánicas y superior retención de torsión en condiciones tanto de calor como de frío, al tiempo que proporciona una apariencia metálica brillante.
Desafíos Clave
Complejidad del Reciclaje y Preocupaciones Ambientales
A pesar de las mejoras en sostenibilidad, la complejidad del reciclaje sigue siendo un desafío significativo en el Mercado de Envases de PET Metalizado. Las capas metalizadas pueden interferir con los flujos de reciclaje convencionales de PET, creando preocupaciones entre los recicladores y organismos reguladores. Aunque los avances tecnológicos están abordando estos problemas, la infraestructura de reciclaje inconsistente en las regiones limita la adopción generalizada de soluciones de PET metalizado reciclable. El escrutinio ambiental y las regulaciones de embalaje más estrictas pueden aumentar los costos de cumplimiento para los fabricantes, requiriendo una inversión continua en innovación de materiales y diseños amigables con el reciclaje para mantener el crecimiento del mercado.
Volatilidad en los Precios de las Materias Primas
La fluctuación de los precios de las materias primas plantea un desafío continuo para el Mercado de Envases de PET Metalizado. Los precios de la resina PET están influenciados por la volatilidad del petróleo crudo, los desequilibrios de oferta y demanda, y factores geopolíticos, que pueden afectar los costos de producción y los márgenes de ganancia. Los aumentos repentinos de precios pueden limitar la flexibilidad de precios para los fabricantes, especialmente en segmentos de uso final altamente competitivos como el embalaje de alimentos. Este desafío se ve agravado por el aumento de los costos de energía y logística, obligando a las empresas a centrarse en la eficiencia operativa, contratos a largo plazo con proveedores y estrategias de optimización de costos para mantener la rentabilidad.
Análisis Regional
América del Norte
América del Norte tuvo 28.6% de participación de mercado en 2024 en el Mercado de Envases de PET Metalizado, impulsada por una fuerte demanda de las industrias de alimentos, bebidas y cuidado personal. El alto consumo de alimentos envasados y de conveniencia sigue apoyando el uso de materiales de embalaje de alta barrera. Los fabricantes en la región enfatizan la extensión de la vida útil, la estética premium y el cumplimiento de estrictas regulaciones de seguridad alimentaria, lo que favorece las soluciones de PET metalizado. Además, la presencia de una infraestructura de embalaje avanzada y las crecientes inversiones en formatos de embalaje reciclables y ligeros están reforzando el crecimiento constante del mercado en los Estados Unidos y Canadá.
Europa
Europa representó 24.3% de participación de mercado en 2024, respaldada por estrictas regulaciones de sostenibilidad y una fuerte adopción de materiales de embalaje de alto rendimiento. La región muestra una demanda significativa de aplicaciones de embalaje de confitería, panadería y farmacéuticas, donde la protección de barrera y la integridad del producto son críticas. Los fabricantes europeos se están enfocando activamente en estructuras de PET metalizado reciclables para alinearse con los objetivos de la economía circular. La creciente preferencia por la estética de embalaje premium en bienes de consumo y productos de cuidado personal apoya aún más el crecimiento, mientras que la innovación en metalización delgada y embalaje de mono-material continúa fortaleciendo la competitividad regional.
Asia Pacífico
Asia Pacífico dominó el mercado de envases de PET metalizado con un 34.9% de participación de mercado en 2024, impulsado por la rápida urbanización, la expansión de las poblaciones de clase media y el aumento del consumo de alimentos envasados. Países como China, India y las economías del sudeste asiático están experimentando un fuerte crecimiento en la demanda de envases flexibles debido a la eficiencia de costos y la producción a gran escala. La región se beneficia de una base de fabricación sólida, disponibilidad de materias primas e inversiones crecientes en los sectores de procesamiento de alimentos y bienes de consumo. La creciente demanda de envases visualmente atractivos y una vida útil prolongada acelera aún más la adopción en toda la región.
América Latina
América Latina capturó un 7.1% de participación de mercado en 2024, respaldada por un crecimiento gradual en las industrias de alimentos envasados, bebidas y cuidado personal. El aumento de las poblaciones urbanas y el cambio en los estilos de vida de los consumidores están impulsando la demanda de soluciones de envases flexibles que ofrecen durabilidad y mejor preservación del producto. Los envases de PET metalizado están ganando terreno debido a sus ventajas de costo y atractivo visual mejorado en comparación con los materiales tradicionales. Brasil y México lideran la demanda regional, apoyados por la expansión de los sectores minoristas y la creciente conciencia sobre la calidad del empaque, mientras que las inversiones continuas en instalaciones de fabricación local están fortaleciendo la penetración en el mercado.
Oriente Medio y África
La región de Oriente Medio y África representó un 5.1% de participación de mercado en 2024, impulsada por la creciente demanda de alimentos envasados, productos farmacéuticos y bienes de consumo. El crecimiento está respaldado por el aumento de la población, la expansión de la infraestructura minorista y la mejora de los estándares de seguridad alimentaria en los países del Golfo y partes de África. Los envases de PET metalizado son preferidos por sus propiedades de barrera en climas cálidos y húmedos, lo que ayuda a mantener la calidad del producto. Además, las crecientes inversiones en procesamiento de alimentos y el consumo de bienes envasados impulsados por importaciones están apoyando la adopción constante de soluciones de envases de PET metalizado en toda la región.
Segmentaciones del Mercado de Envases de PET Metalizado:
Por Tipo de Producto
- Películas de PET Metalizado
- Láminas de PET Metalizado
- Laminados de PET Metalizado
Por Tipo de Embalaje
- Embalaje Flexible
- Embalaje Rígido
Por Industria de Uso Final
- Alimentos y Bebidas
- Productos Farmacéuticos
- Cuidado Personal y Cosméticos
- Bienes de Consumo
- Embalaje Industrial
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Envases de PET Metalizado destaca la presencia de actores clave como SRF Limited, Polyplex Corporation, Flex Films, Toray Plastics, Jindal Group, Ester Industries, Dunmore (Steel Partners), Impak Films, DAE HA Industrial y Sumilon Industries. El mercado permanece moderadamente consolidado, con las principales empresas compitiendo en calidad de producto, rendimiento de barrera, eficiencia de costos y capacidades de suministro global. Los principales actores se centran en expandir las capacidades de películas metalizadas, mejorar las tecnologías de metalización de capas delgadas y desarrollar soluciones reciclables y de mono-material para cumplir con los requisitos de sostenibilidad en evolución. Las inversiones estratégicas en equipos de recubrimiento avanzados, contratos a largo plazo con fabricantes de alimentos y bienes de consumo, y expansiones de capacidad regional están fortaleciendo el posicionamiento competitivo. Además, las empresas están aprovechando fuertes redes de distribución y capacidades de personalización para atender a diversas industrias de uso final. La innovación continua en soluciones de embalaje ligeras, de alto brillo y alta barrera sigue siendo un factor crítico que moldea la competencia y la diferenciación del mercado a largo plazo.
Análisis de Jugadores Clave
- Polyplex Corporation
- Toray Plastics
- SRF Limited
- Sumilon Industries
- Flex Films
- DAE HA Industrial
- Ester Industries
- Impak Films
- Jindal Group
- Dunmore (Steel Partners)
Desarrollos Recientes
- En abril de 2025, Mondi completó la adquisición de los activos de Europa Occidental de Schumacher Packaging, mejorando su capacidad para soluciones de embalaje sostenible que incluyen opciones metalizadas.
- En julio de 2024, TPL lanzó PET para Metalización de Transferencia, una solución diseñada para proporcionar a los embalajes de cartón o papel un aspecto brillante y metálico utilizando película PET metalizada.
- En 2023, CamVac Ltd lanzó Camfoil, un producto laminado metalizado multicapa utilizado en aplicaciones de embalaje, mostrando innovación de producto en películas metalizadas relevantes para aplicaciones de embalaje PET.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Embalaje, Industria de Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de embalajes PET metalizados aumentará de manera constante debido al creciente consumo de alimentos envasados y convenientes.
- Los fabricantes se centrarán en mejorar el rendimiento de barrera mientras reducen el grosor del material para mejorar la eficiencia.
- La adopción de estructuras PET metalizadas reciclables y mono-materiales se acelerará para cumplir con los objetivos de sostenibilidad.
- El crecimiento en el embalaje de cuidado personal y cosméticos apoyará la demanda de formatos premium y visualmente atractivos.
- La expansión de aplicaciones de embalaje flexible continuará superando el crecimiento del embalaje rígido.
- Asia Pacífico seguirá siendo la región de más rápido crecimiento debido a la urbanización y la expansión de las industrias de procesamiento de alimentos.
- Los avances tecnológicos en la metalización al vacío mejorarán la consistencia y calidad del producto.
- Los propietarios de marcas utilizarán cada vez más PET metalizado para mejorar la diferenciación en el estante y el atractivo para el consumidor.
- Las expansiones estratégicas de capacidad y asociaciones fortalecerán las cadenas de suministro y la presencia regional.
- El enfoque regulatorio en embalajes ligeros y eficientes en recursos apoyará aún más el crecimiento a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de envases de PET metalizado y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de envases de PET metalizado entre 2024 y 2032?
¿Qué segmento del mercado de envases de PET metalizado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de envases de PET metalizado?
¿Quiénes son las empresas líderes en el mercado de envases de PET metalizado?
¿Qué región comandó la mayor parte del mercado de envases de PET metalizado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envases de PET Metalizado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envases de PET Metalizado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 592.8 million → 2032: USD 930.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envases de PET Metalizado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envases de PET Metalizado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envases de PET Metalizado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envases de PET Metalizado Market Drivers
- 3.3 Mercado de Envases de PET Metalizado Market Restraints & Challenges
- 3.4 Mercado de Envases de PET Metalizado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envases de PET Metalizado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envases de PET Metalizado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envases de PET Metalizado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envases de PET Metalizado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envases de PET Metalizado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envases de PET Metalizado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envases de PET Metalizado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envases de PET Metalizado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envases de PET Metalizado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envases de PET Metalizado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envases de PET Metalizado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envases de PET Metalizado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envases de PET Metalizado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envases de PET Metalizado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envases de PET Metalizado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envases de PET Metalizado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envases de PET Metalizado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envases de PET Metalizado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envases de PET Metalizado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
