
Descripción General del Mercado de Relleno de Papel:
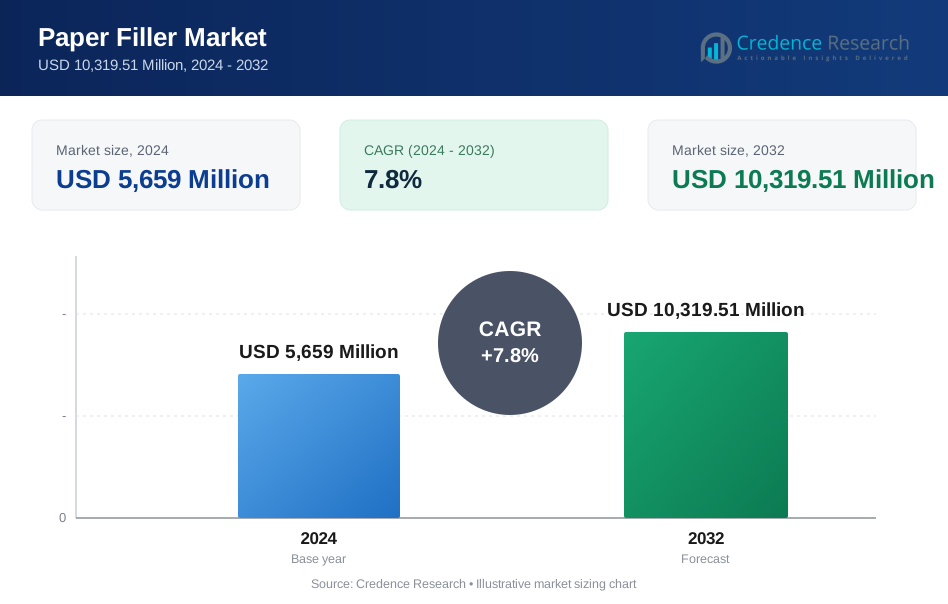
El tamaño del mercado de relleno de papel fue valorado en USD 5,659 millones en 2024 y se anticipa que alcanzará los USD 10,319.51 millones para 2032, con un CAGR del 7.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Relleno de Papel 2024 | USD 5,659 millones |
| Mercado de Relleno de Papel, CAGR | 7.8% |
| Tamaño del Mercado de Relleno de Papel 2032 | USD 10,319.51 millones |
Perspectivas del Mercado de Relleno de Papel
- El resumen del mercado destaca una fuerte demanda de aplicaciones de impresión, embalaje y papel especial, con el Carbonato de Calcio (GCC y PCC) liderando el segmento de tipo con una participación del 58.6% en 2024 debido a su rentabilidad y ventajas de rendimiento en el aumento de brillo y opacidad.
- El impulsor del mercado está respaldado por el aumento del embalaje de comercio electrónico, iniciativas de optimización de fibra y el uso creciente de rellenos para mejorar el volumen de la hoja, la suavidad de la superficie y la eficiencia de producción en molinos integrados de pulpa y papel.
- Las tendencias y análisis del mercado muestran que los principales actores se centran en la producción in situ de PCC, asociaciones tecnológicas e innovaciones de productos, mientras que las empresas fortalecen sus carteras para apoyar grados de cartón ligero y segmentos de papel recubierto premium.
- El análisis regional indica que Asia-Pacífico tuvo una participación del 36.8% en 2024 como la región líder, seguida por América del Norte con un 28.6% y Europa con un 24.9%, mientras que América Latina y Medio Oriente y África juntas representaron la presencia restante en el mercado impulsada por la expansión gradual en la producción de embalajes y tejidos.

Análisis de Segmentación del Mercado de Relleno de Papel:
Por Tipo
El mercado de relleno de papel por tipo está liderado por Carbonato de Calcio (GCC y PCC), que representó un 58.6% de participación en 2024, convirtiéndose en el subsegmento dominante debido a su capacidad superior para mejorar el brillo, reducir costos y mejorar la opacidad y calidad de impresión en papeles recubiertos y no recubiertos. La arcilla de caolín, talco y dióxido de titanio, y otros rellenos minerales apoyan colectivamente aplicaciones de nicho, particularmente en papeles de grado especial y premium. El crecimiento en este segmento está impulsado por la creciente demanda de formulaciones de relleno de alto rendimiento, la expansión de grados de embalaje y la adopción creciente de tecnología PCC en la fabricación de papel.
- Por ejemplo, los productos Hydrocarb GCC de Omya proporcionan carbonatos de calcio molidos de alta luminosidad para el llenado y recubrimiento en casi todos los grados de papel y cartón, optimizando las propiedades ópticas y el drenaje.
Por Aplicación
Dentro del mercado por aplicación, Papel de Impresión y Escritura emergió como el subsegmento dominante con un 34.2% de participación en 2024, respaldado por el fuerte uso de cargas para mejorar la suavidad, la capacidad de impresión y el volumen para papeles de oficina, libros de texto y materiales de publicación. Papel y Cartón de Embalaje, Papel Especial y Papel de Tejido e Higiene están experimentando una creciente demanda a medida que las iniciativas de sostenibilidad aceleran la optimización de fibras y la producción de embalajes ligeros. El crecimiento del mercado en todas las aplicaciones está impulsado por el cambio hacia grados recubiertos de alta luminosidad, la expansión del embalaje de comercio electrónico y aplicaciones de etiquetado y papel térmico mejoradas en rendimiento en los sectores industriales y de consumo.
- Por ejemplo, Stora Enso lanzó el papel Optima RF en 2024, combinando fibras frescas y recicladas con cargas optimizadas para bolsas de compras sostenibles y envíos de comercio electrónico que cumplen con los estándares de contacto con alimentos.
Por Industria de Uso Final Por industria de uso final, Fabricantes de Pulpa y Papel dominaron el mercado con un 49.7% de participación en 2024, ya que las fábricas integradas adoptan cada vez más cargas para reducir el consumo de fibra, mejorar la eficiencia de producción y mejorar las propiedades de las hojas en grados de impresión, embalaje y especialidad. Las Empresas de Embalaje y Conversión, la Industria de Impresión y Publicación, y Otros (Textil, Aditivos para Construcción) representan segmentos de usuarios en crecimiento a medida que las cargas ganan tracción en aplicaciones de materiales diversificados. El crecimiento en este segmento está impulsado por expansiones de capacidad en fábricas de papel, modernización de procesos de recubrimiento y optimización de cargas, y la transición global hacia materiales basados en papel sostenibles y de alto rendimiento.
Principales Impulsores del Crecimiento
Creciente Demanda de Papeles y Grados de Embalaje de Alto Rendimiento
El crecimiento en el Mercado de Cargas para Papel está fuertemente impulsado por la creciente necesidad de materiales de papel y embalaje de alto rendimiento que ofrezcan mayor brillo, opacidad y calidad de impresión mientras mantienen la eficiencia de costos. Las cargas de carbonato de calcio y caolín permiten a los fabricantes de papel reducir el consumo de fibra y mejorar el volumen, la resistencia y la suavidad del recubrimiento de las hojas, apoyando aplicaciones de impresión de alta gama, publicación y embalaje premium. La rápida expansión del embalaje de comercio electrónico, materiales de etiquetado y grados de cartón recubierto acelera aún más el consumo de cargas, ya que los convertidores y las fábricas de papel priorizan estructuras ligeras, cumplimiento de sostenibilidad y eficiencia de producción en los ecosistemas de embalaje industrial y de consumo.
- Por ejemplo, Gulshan Polyols Ltd suministra Carbonato de Calcio Precipitado (PCC) a través de plantas in situ al molino Hoogly de ITC Ltd en Kolkata, permitiendo la fabricación de papel alcalino con mayor brillo y menor uso de fibra.
Optimización de Costos y Eficiencia de Producción en la Fabricación de Papel
Los rellenos de papel juegan un papel crítico en la reducción de costos de producción y en la mejora de la eficiencia operativa en molinos de papel integrados y líneas de recubrimiento. Al reemplazar una parte del contenido de fibra costosa, los rellenos como GCC y PCC ayudan a los fabricantes a optimizar los costos de materias primas, mejorar la operatividad de las máquinas y mejorar la consistencia en la formación de hojas. Este beneficio es especialmente significativo en regiones que enfrentan el aumento de los precios de la pulpa y los costos de energía. La adopción de sistemas avanzados de retención de rellenos, instalaciones de producción de PCC in situ y tecnologías de optimización de relleno-fibra está fortaleciendo aún más el crecimiento del mercado a medida que los productores buscan lograr un mayor rendimiento, mejor calidad de superficie y márgenes competitivos en la producción de papel.
- Por ejemplo, Specialty Minerals Inc. (SMI) opera seis plantas de PCC in situ en India con una capacidad cercana a 300,000 MTPA, produciendo PCC para más de 1.5 millones de MTPA de papel. Estas instalaciones utilizan CO2 del molino y cal local para reducir los costos de transporte hasta en un 50% en comparación con el PCC en polvo, mientras permiten rellenos personalizados para diversas mezclas como pulpa de madera dura y desentintada.
Cambio Hacia Soluciones de Papel Sostenibles y Ligeras
Las iniciativas de sostenibilidad en aplicaciones de embalaje, impresión y papel industrial están impulsando el uso creciente de rellenos para apoyar la reducción de peso y la producción eficiente en recursos. Los rellenos reducen la masa total del papel mientras mantienen o mejoran parámetros de rendimiento como opacidad, brillo y absorción de impresión, apoyando así huellas de carbono más bajas y un menor consumo de materiales. Las regulaciones gubernamentales que promueven grados de papel reciclables y eficientes en fibra, junto con los compromisos de los propietarios de marcas con el embalaje ecológico, refuerzan esta tendencia. La integración de rellenos minerales en papeles recubiertos de nueva generación, grados de tejido y papeles especiales se alinea con los estándares de sostenibilidad en evolución y fortalece las perspectivas de demanda a largo plazo para el Mercado de Rellenos de Papel.
Tendencias Clave y Oportunidades
Avances Tecnológicos en PCC, Formulaciones de Recubrimiento y Funcionalización de Rellenos
Una tendencia importante que está moldeando el Mercado de Rellenos de Papel es el avance de las tecnologías de producción de carbonato de calcio precipitado (PCC) y las formulaciones de rellenos funcionalizados diseñadas para mejorar las características de la superficie del papel y el rendimiento de las máquinas. Las plantas de PCC in situ, los rellenos nanoestructurados y las mezclas minerales compuestas están permitiendo a los molinos lograr mayor brillo, mejor absorción de tinta y mejor adhesión de recubrimiento en grados de impresión y embalaje premium. Esta tendencia crea fuertes oportunidades para asociaciones tecnológicas entre productores de rellenos y fabricantes de papel, particularmente en regiones de alto crecimiento con proyectos de expansión de capacidad. El enfoque creciente en la química de rellenos a medida para apoyar papeles especiales, recubrimientos de barrera y materiales de etiquetas expande aún más el potencial del mercado impulsado por la innovación.
- Por ejemplo, Omya se asoció con la planta de Nekoosa de Domtar para lanzar una planta de PCC en el lugar en septiembre de 2024, operativa desde la finalización de la construcción en julio de 2024. La instalación utiliza CO2 de la planta para la producción, reduciendo emisiones y mejorando la flexibilidad de producción para grados de papel.
Expansión de Aplicaciones de Embalaje, Papel Higiénico y Papel Especializado
El cambio acelerado de materiales basados en plástico a alternativas basadas en papel en bienes de consumo, empaques de alimentos, envíos de comercio electrónico y productos de higiene está creando oportunidades significativas para la adopción de rellenos. El cartón de embalaje, los papeles higiénicos, los papeles térmicos y los grados especiales recubiertos están experimentando un fuerte crecimiento en la demanda, y los rellenos se están integrando cada vez más para mejorar la suavidad, el volumen, la optimización de la resistencia y la estética visual. Los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente también están expandiendo las capacidades de producción de papel, generando oportunidades adicionales para los proveedores de rellenos. La evolución del embalaje premium sostenible, el etiquetado de valor agregado y los sustratos de impresión avanzados continúan abriendo nuevas vías de aplicación en los sectores industrial y de consumo.
- Por ejemplo, Nestlé lanzó paquetes de recarga de papel de alta barrera para Nescafé en el Reino Unido, reduciendo el peso del empaque en un 97% y permitiendo la reciclabilidad total en corrientes de papel. Los rellenos como el PCC mejoran la opacidad y la suavidad, preservando la frescura del café contra el oxígeno y la humedad.
Desafíos Clave
Volatilidad en la Disponibilidad de Materias Primas y Presiones de Cumplimiento Ambiental
El mercado de rellenos de papel enfrenta desafíos derivados de las fluctuaciones en la disponibilidad y precios de materias primas clave como el carbonato de calcio, el caolín y el talco, particularmente en regiones dependientes de recursos minerales importados. Las regulaciones ambientales en torno a las actividades mineras, las emisiones de carbono y la eliminación de residuos añaden costos de cumplimiento y restricciones operativas para los productores de rellenos. Además, el creciente escrutinio sobre la extracción y el transporte de minerales industriales intensifica las obligaciones de sostenibilidad a lo largo de la cadena de valor. Las empresas que operan en este mercado deben invertir continuamente en abastecimiento responsable con el medio ambiente, tecnologías de procesamiento eficientes en energía e iniciativas de economía circular para mantener la competitividad de costos mientras cumplen con las expectativas regulatorias en evolución.
Cambios en los Patrones de Demanda Debido a la Digitalización y la Disminución del Consumo de Papel de Impresión
Un desafío significativo para el mercado de rellenos de papel es la continua disminución de la demanda de papel de impresión y escritura tradicional debido a la rápida digitalización, la documentación electrónica y el consumo de medios en línea. Este cambio estructural afecta directamente el consumo de rellenos en papeles de oficina, materiales de publicación y segmentos de impresión comercial. Aunque el crecimiento en empaques y papeles especiales compensa parte de esta disminución, las plantas que operan en mercados maduros enfrentan presiones de racionalización de capacidad y optimización de procesos. La industria debe adaptarse diversificándose hacia aplicaciones de embalaje, etiquetado, papel higiénico y papel industrial mientras desarrolla tecnologías de relleno alineadas con tableros recubiertos de próxima generación y sustratos especiales orientados al rendimiento.
Análisis Regional
América del Norte
América del Norte mantuvo una posición fuerte en el mercado de rellenos de papel con una participación del 28.6% en 2024, impulsada por la presencia de fabricantes de papel y empaques a gran escala en los Estados Unidos y Canadá, junto con la demanda continua de grados de impresión recubiertos, papeles especiales y sustratos de empaque premium. La región se beneficia de instalaciones avanzadas de producción de PCC, una fuerte integración entre las fábricas de papel y los proveedores de relleno, y sostenidas inversiones en tecnologías de recubrimiento que mejoran el rendimiento. El crecimiento se ve aún más respaldado por la expansión del empaque de comercio electrónico, iniciativas de optimización de fibras lideradas por la sostenibilidad y la creciente adopción de grados de cartón liviano en aplicaciones de bienes de consumo, etiquetado y empaque industrial.
Europa
Europa representó una participación del 24.9% en 2024, respaldada por su industria de pulpa y papel bien establecida, fuertes estándares de cumplimiento ambiental y alta penetración de rellenos a base de carbonato de calcio en grados de impresión, empaque y papeles especiales. Países como Alemania, Finlandia, Suecia e Italia siguen siendo centros de producción clave, donde los fabricantes de papel enfatizan la eficiencia de costos, la conservación de fibras y el rendimiento de recubrimiento de alta luminosidad. La región se beneficia de sistemas avanzados de retención de rellenos, colaboración de I+D entre proveedores de minerales y fábricas de papel, y la creciente demanda de materiales de empaque reciclables, lo que continúa fortaleciendo el uso de rellenos en cartón, papel para etiquetas, papeles gráficos y sustratos recubiertos sosteniblemente diseñados.
Asia-Pacífico
Asia-Pacífico dominó el mercado de rellenos de papel con una participación del 36.8% en 2024, convirtiéndose en el segmento regional líder debido a la rápida expansión de la fabricación de papel y empaques en China, India, Indonesia y el sudeste asiático. El fuerte crecimiento en papeles tisú, cartón recubierto, sustratos de impresión y empaques corrugados impulsa el consumo a gran escala de rellenos, respaldado por adiciones de capacidad en fábricas de papel integradas e instalaciones de producción de PCC en el sitio. La expansión industrial, la urbanización y la demanda de logística de comercio electrónico aceleran la adopción de empaques livianos, mientras que los productores regionales se centran cada vez más en la eficiencia de producción, la optimización de la luminosidad y la utilización rentable de rellenos en aplicaciones diversificadas de papel y conversión.
América Latina
América Latina capturó una participación del 6.7% en 2024, impulsada por la expansión gradual de la fabricación de papel de empaque, grados de tisú y cartón industrial en Brasil, México, Chile y Colombia. Los rellenos de papel se adoptan cada vez más para mejorar la suavidad de la hoja, la opacidad y la economía de producción en fábricas enfocadas en aplicaciones de empaque orientadas a la exportación y bienes de consumo doméstico. La inversión en máquinas de papel modernas, líneas de recubrimiento y tecnologías de incorporación de rellenos está fortaleciendo el crecimiento del mercado de la región. La creciente demanda de empaque minorista, el desarrollo de infraestructura y el empaque de exportación agrícola apoyan aún más la adopción de rellenos de GCC y PCC en segmentos de cartón, sustratos de impresión y papeles especiales.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 3.0% en 2024, representando un mercado de crecimiento emergente respaldado por el desarrollo industrial en curso, la expansión del consumo de envases y la creciente adopción de materiales a base de papel en los sectores de logística, envasado de alimentos y venta al por menor. La región depende significativamente de papel importado y materiales de relleno, mientras que nuevas inversiones en operaciones de conversión y producción de cartón para envases están aumentando gradualmente la demanda local. Se espera que las transiciones de materiales impulsadas por la sostenibilidad, el crecimiento en el consumo de papel tisú e higiénico, y el aumento de la capacidad en algunas economías africanas mejoren la utilización de rellenos en aplicaciones de embalaje, impresión y papel especializado durante el período de pronóstico.
Segmentaciones del Mercado de Rellenos de Papel:
Por Tipo
- Carbonato de Calcio (GCC & PCC)
- Arcilla de Caolín
- Talco & Dióxido de Titanio
- Otros Rellenos Minerales
Por Aplicación
- Papel de Impresión y Escritura
- Papel y Cartón de Embalaje
- Papel Especializado (Revestido, Etiqueta, Térmico)
- Papel Tisú e Higiénico
Por Industria de Uso Final
- Fabricantes de Pulpa y Papel
- Empresas de Embalaje y Conversión
- Industria de Impresión y Publicación
- Otros (Textil, Aditivos para Construcción)
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de rellenos de papel se caracteriza por la presencia de actores líderes como Imerys S.A., Omya International AG, Minerals Technologies Inc., BASF SE, Huber Engineered Materials, J.M. Huber Corporation, Ashapura Group y Nippon Paper Industries. Estas empresas se centran en la expansión de capacidad, la integración tecnológica y las formulaciones de relleno de valor añadido para fortalecer sus posiciones en el mercado en aplicaciones de impresión, embalaje, papel tisú y papel especializado. Los participantes del mercado invierten activamente en instalaciones de producción de PCC in situ, en la obtención de minerales alineados con la sostenibilidad y en soluciones de mejora del rendimiento que mejoran el brillo, la opacidad y la eficiencia de producción para los fabricantes de papel. Las asociaciones estratégicas con molinos integrados, la colaboración en I+D para el desarrollo de rellenos funcionalizados y la innovación de productos dirigidos a grados de papel ligeros y ecoeficientes siguen siendo factores clave de diferenciación. El mercado también observa un énfasis creciente en la optimización de la cadena de suministro regional, en las químicas de relleno adaptadas para sustratos especializados y en la diversificación de la cartera para abordar los patrones de demanda en evolución en regiones productoras de papel tanto maduras como de alto crecimiento.
Análisis de Jugadores Clave
- Imerys S.A.
- Omya International AG
- Minerals Technologies Inc. (MTI)
- Precipitated Calcium Carbonate Industries Co. (PCCIC)
- Huber Engineered Materials
- BASF SE
- Ashapura Group
- I-Minerals Inc.
- J.M. Huber Corporation
- Nippon Paper Industries Co., Ltd.
Desarrollos Recientes
- En noviembre de 2025, Omya lanzó una Unidad de Negocios de Materiales Especiales global para mejorar las ventas y distribución de productos minerales especiales, incluidas soluciones relevantes para rellenos de papel.
- En julio de 2025, SIG entró en una asociación estratégica con PulPac para desarrollar cierres a base de papel utilizando tecnología de Fibra Moldeada en Seco, avanzando en alternativas de embalaje sostenible en el sector más amplio del papel.
- En 2024, EcoEnclose LLC introdujo ReShred Pack, un relleno triturado personalizable hecho de papel 100% reciclado dirigido a marcas de comercio electrónico premium que priorizan la sostenibilidad.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Aplicación, Industria de Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que aumente la demanda de papel de alto rendimiento y materiales de embalaje en los sectores industriales y de consumo.
- Los fabricantes continuarán adoptando rellenos minerales para mejorar el brillo, la opacidad y la calidad de impresión mientras mejoran la eficiencia de producción.
- La expansión del comercio electrónico, el etiquetado y las aplicaciones de cartón revestido fortalecerán el consumo de rellenos en las industrias de embalaje y conversión.
- Las iniciativas de sostenibilidad impulsarán una integración más amplia de rellenos para apoyar la reducción de peso, la optimización de fibras y la fabricación de papel eficiente en recursos.
- Los avances tecnológicos en la producción de PCC y las formulaciones de rellenos funcionalizados permitirán mejorar las propiedades de la superficie y la operatividad de las máquinas.
- Las economías emergentes en Asia-Pacífico, América Latina y África crearán nuevas oportunidades de crecimiento a través de la expansión de la capacidad en la fabricación de papel y tisú.
- Las asociaciones estratégicas entre proveedores de rellenos y fábricas de papel aumentarán para apoyar soluciones de relleno personalizadas y la optimización de procesos.
- El papel especial, el tisú y las calidades premium revestidas ganarán tracción como áreas de aplicación de valor añadido para la mejora del rendimiento basado en rellenos.
- Los actores del mercado se centrarán en el abastecimiento alineado con la sostenibilidad, el procesamiento eficiente en energía y las iniciativas de economía circular a lo largo de la cadena de valor.
- La consolidación continua de la industria y la expansión del portafolio remodelarán el posicionamiento competitivo y fortalecerán las capacidades de suministro global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de rellenos de papel y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de rellenos de papel entre 2024 y 2032?
¿Qué segmento del mercado de relleno de papel tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de rellenos de papel?
¿Quiénes son las empresas líderes en el mercado de rellenos de papel?
¿Qué región tuvo la mayor participación en el mercado de rellenos de papel en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Relleno de Papel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Relleno de Papel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,659 Million → 2032: USD 10,319.51 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Relleno de Papel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Relleno de Papel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Relleno de Papel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Relleno de Papel Market Drivers
- 3.3 Mercado de Relleno de Papel Market Restraints & Challenges
- 3.4 Mercado de Relleno de Papel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Relleno de Papel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Relleno de Papel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Relleno de Papel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Relleno de Papel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Relleno de Papel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Relleno de Papel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Relleno de Papel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Relleno de Papel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Relleno de Papel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Relleno de Papel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Relleno de Papel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Relleno de Papel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Relleno de Papel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Relleno de Papel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Relleno de Papel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Relleno de Papel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Relleno de Papel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Relleno de Papel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Relleno de Papel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
