
Visión General del Mercado del Níquel:
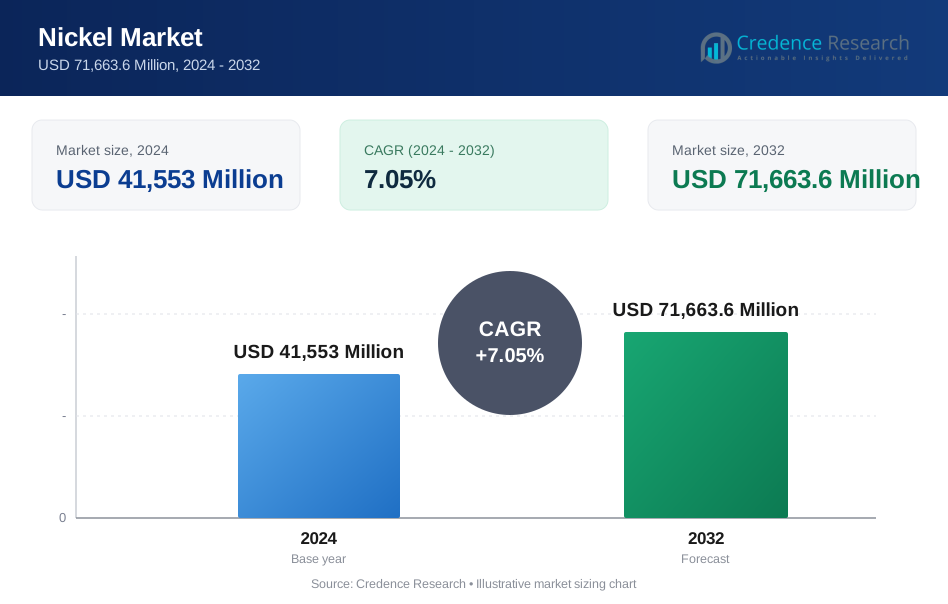
El tamaño del mercado del níquel fue valorado en USD 41,553 millones en 2024 y se anticipa que alcanzará USD 71,663.6 millones para 2032, con un CAGR del 7.05% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado del Níquel 2024 | USD 41,553 millones |
| Mercado del Níquel, CAGR | 7.05% |
| Tamaño del Mercado del Níquel 2032 | USD 71,663.6 millones |
Perspectivas del Mercado del Níquel
- La visión general del mercado destaca una fuerte demanda de acero inoxidable, baterías y fabricación de aleaciones, con el segmento de Acero Inoxidable manteniendo un 56.2% de participación en 2024 y el níquel Clase 1 (99.8%) representando un 71.6% de participación debido a su papel crítico en aplicaciones de baterías y alta pureza.
- Los impulsores del mercado incluyen el rápido crecimiento en la producción de baterías para vehículos eléctricos, el aumento de la infraestructura y el desarrollo industrial, y la mayor adopción de aleaciones de níquel de alto rendimiento en los sectores aeroespacial y energético.
- Las tendencias del mercado muestran un aumento de inversiones en tecnologías de refinación, iniciativas de sostenibilidad e integración de la cadena de valor por parte de los principales productores, mientras que las restricciones del mercado incluyen la volatilidad de precios, regulaciones ambientales y altos costos operativos y de desarrollo de proyectos.
- El análisis regional indica que Asia-Pacífico lidera el mercado del níquel con un 64.3% de participación en 2024, seguido por Europa con un 14.8% y América del Norte con un 11.2%, respaldado por la expansión minera, la fabricación de baterías para vehículos eléctricos y el crecimiento de la producción de acero inoxidable.

Análisis de Segmentación del Mercado del Níquel:
Por Tipo de Clase
El mercado del níquel por tipo de clase sigue siendo fuertemente liderado por Clase 1 (99.8%), que representó un 71.6% de participación en 2024, impulsado por su uso crítico en productos químicos de grado de batería, aleaciones de alta pureza y formulaciones avanzadas de acero inoxidable. Los productores invierten cada vez más en tecnologías de refinación hidrometalúrgica y HPAL para apoyar las cadenas de suministro de vehículos eléctricos y almacenamiento de energía, reforzando la demanda de níquel de calidad premium. Clase 2 (<99.8%) capturó un 28.4% de participación, respaldado por su idoneidad rentable para la producción masiva de acero inoxidable; sin embargo, su crecimiento sigue siendo comparativamente moderado debido a la compatibilidad limitada con aplicaciones de baterías de alto rendimiento.
- Por ejemplo, la Refinería de Níquel Kwinana de BHP refina mate de níquel en polvo y briquetas puras al 99.8%, con una adición de planta de sulfato de níquel en 2021 que apoya las baterías de iones de litio para vehículos eléctricos.
Por Aplicación
Por aplicación, el acero inoxidable emergió como el subsegmento dominante con un 56.2% de participación en 2024, respaldado por el aumento del consumo en construcción, electrodomésticos, componentes de transporte y equipos industriales, donde el níquel mejora la resistencia a la corrosión y la durabilidad estructural. Las baterías representaron un 21.4% de participación, expandiéndose rápidamente debido a la fuerte penetración de químicas de cátodos ricos en níquel en vehículos eléctricos. Las aleaciones tuvieron un 9.6% de participación, seguidas por el galvanoplastia con un 6.8%, aceros especiales con un 4.1%, y otros con un 1.9%, con crecimiento en estos segmentos impulsado por aplicaciones en aeroespacial, miniaturización de electrónica e ingeniería de precisión.
- Por ejemplo, los vagones del metro indio incorporan alrededor de 8 toneladas de acero inoxidable tipo 301LN con contenido de níquel por carcasa para una construcción ligera y de alta resistencia en entornos propensos a la corrosión.
Principales Impulsores del Crecimiento
Aumento en la Producción de Acero Inoxidable y Aplicaciones Industriales
El mercado del níquel experimenta un fuerte crecimiento debido a la creciente demanda de acero inoxidable en construcción, infraestructura, automotriz, procesamiento de alimentos y fabricación de equipos industriales. El níquel mejora la resistencia a la corrosión, la durabilidad y la resistencia estructural, haciéndolo esencial para grados de acero inoxidable de alto rendimiento utilizados en tuberías, tanques, sistemas ferroviarios y electrodomésticos. La rápida urbanización, la creciente industrialización en Asia-Pacífico y la renovación de infraestructuras en economías desarrolladas continúan impulsando el consumo a gran escala. Además, las inversiones estratégicas en capacidad de fabricación, instalaciones de procesamiento de energía y plantas químicas refuerzan el uso sostenido del níquel, fortaleciendo su papel como un elemento de aleación crítico en las cadenas de valor de la ingeniería pesada e industrial.
- Por ejemplo, JSW Steel Ltd. fabrica tuberías de acero inoxidable SS304 con un contenido de níquel del 8-10%, utilizadas en sistemas de combustible e hidráulicos automotrices para una resistencia superior a la presión y protección contra la corrosión en entornos de alto estrés.
Rápida Expansión de Vehículos Eléctricos y Fabricación de Baterías
La acelerada adopción de vehículos eléctricos impulsa significativamente la demanda de níquel, particularmente para químicas de baterías de iones de litio ricas en níquel como NMC y NCA. Los fabricantes de baterías favorecen cada vez más los cátodos de alto contenido de níquel debido a su superior densidad energética, mayor autonomía de conducción y eficiencia de rendimiento. Los incentivos gubernamentales para la producción de vehículos eléctricos, las inversiones avanzadas en gigafactorías de baterías y los fuertes compromisos de los fabricantes de automóviles hacia la electrificación amplifican el consumo de níquel en la cadena de suministro global de baterías. Además, la aparición de sistemas de almacenamiento de energía, proyectos de integración de energías renovables y aplicaciones de almacenamiento a nivel de red fortalecen las perspectivas del mercado a largo plazo, ya que el níquel se convierte en una materia prima estratégica para las tecnologías de energía limpia.
- Por ejemplo, POSCO Future M desarrolló materiales de cátodo de ultra alto contenido de níquel con más del 95% de contenido de níquel para vehículos eléctricos premium, maximizando la densidad de energía y la idoneidad para la movilidad aérea urbana. Estos cátodos de cristal único mejoran el rango de conducción mientras mejoran la seguridad y la vida útil en comparación con las variantes de menor contenido de níquel.
Aumento del Uso de Aleaciones de Alto Rendimiento y Componentes Aeroespaciales
El mercado del níquel se beneficia de la creciente adopción de aleaciones de níquel de alto rendimiento en la industria aeroespacial, generación de energía, sistemas marinos y entornos industriales de alta temperatura. Estas aleaciones ofrecen una resistencia superior al calor, fuerza y tolerancia a la oxidación, lo que las hace ideales para palas de turbinas, motores de aviones, componentes de reactores y estructuras de ingeniería críticas. El crecimiento en el transporte aéreo, la actualización de flotas de turbinas de gas y la expansión de capacidad en infraestructura energética continúan estimulando la demanda. Además, los avances en la fabricación de superaleaciones, tecnologías de fundición de precisión y aplicaciones de grado militar mejoran aún más el consumo de níquel, reforzando su valor en materiales avanzados y segmentos de ingeniería de alta fiabilidad.
Tendencias y Oportunidades Clave
Transición Hacia un Abastecimiento de Níquel Sostenible y Basado en el Reciclaje
Una tendencia importante que está moldeando el mercado del níquel es el creciente énfasis en la extracción sostenible, el refinado bajo en carbono y los modelos de abastecimiento de economía circular. Las empresas mineras están invirtiendo cada vez más en operaciones responsables, tecnologías de minimización de residuos e instalaciones de fundición alimentadas por energías renovables para reducir las huellas ambientales. Paralelamente, el reciclaje de acero inoxidable y baterías gastadas abre oportunidades significativas para el suministro secundario de níquel, apoyando la eficiencia de recursos y la resiliencia de la cadena de suministro. El desarrollo de sistemas avanzados de recuperación de chatarra, procesos de reciclaje hidrometalúrgico y mandatos de sostenibilidad liderados por el gobierno fortalece aún más este cambio, permitiendo la seguridad del suministro a largo plazo mientras se alinea la industria con los objetivos globales de descarbonización.
- Por ejemplo, la refinería Long Harbour de Vale en Terranova y Labrador utiliza hidrometalurgia para producir níquel con una huella de carbono de 4.4 toneladas de CO2 equivalente por tonelada, significativamente por debajo del promedio de la industria de 13 toneladas.
Avances Tecnológicos en el Procesamiento HPAL y Refinado de Grado para Baterías
El progreso tecnológico en el procesamiento de lixiviación ácida a alta presión (HPAL) y el refinado hidrometalúrgico presenta fuertes oportunidades para producir níquel de grado para baterías de Clase 1 a partir de minerales lateríticos. Estas innovaciones apoyan el suministro de sulfato de níquel de alta pureza requerido para la fabricación de cátodos de vehículos eléctricos, reduciendo la dependencia de los recursos tradicionales de sulfuros. Las inversiones en centros de refinado integrados, tecnologías de automatización y optimización digital de procesos mejoran la eficiencia de producción y la fiabilidad operativa. La colaboración entre mineros, fabricantes de baterías y procesadores químicos acelera la conversión de recursos en materiales de valor añadido aguas abajo, fortaleciendo la integración vertical en todo el ecosistema de materiales para baterías y mejorando la competitividad del mercado a largo plazo.
- Por ejemplo, GEM se asoció con PT Vale Indonesia en una instalación HPAL de $1.4 mil millones en el centro de Sulawesi, Indonesia, diseñada para producir al menos 60,000 toneladas anuales de níquel contenido en precipitado de hidróxido mixto para baterías de vehículos eléctricos.
Desafíos Clave
Volatilidad de Precios y Desequilibrios de Oferta y Demanda en los Mercados Globales
El mercado del níquel enfrenta desafíos asociados con las fluctuaciones de precios impulsadas por cambios en la producción minera, incertidumbres geopolíticas, comercio especulativo y demanda industrial cíclica. La dependencia excesiva de regiones mineras limitadas, las interrupciones en la producción y las políticas de control de exportaciones variables contribuyen a la inestabilidad del suministro, afectando a los fabricantes y productores de baterías aguas abajo. Las expansiones repentinas de capacidad o las fases de sobreoferta también pueden presionar la rentabilidad a lo largo de la cadena de valor. Estos riesgos inducidos por la volatilidad obligan a los fabricantes a adoptar estrategias de cobertura, diversificar redes de abastecimiento y optimizar la gestión de inventarios, aunque la incertidumbre sostenida sigue planteando desafíos estratégicos para los productores y las industrias de uso final.
Regulaciones Ambientales y Altos Costos Operativos en Minería y Refinación
Los estrictos requisitos de cumplimiento ambiental, las normas de control de emisiones y las obligaciones de rehabilitación de tierras aumentan la complejidad operativa para las empresas de minería y refinación de níquel. La alta intensidad de capital, los costos de gestión de residuos y los retrasos en la aprobación regulatoria a menudo limitan los plazos de desarrollo de proyectos, particularmente en regiones ecológicamente sensibles. Las comunidades y las partes interesadas exigen cada vez más prácticas mineras responsables, elevando aún más las expectativas de sostenibilidad y las presiones de cumplimiento. Además, los métodos de procesamiento intensivos en energía, el aumento de los gastos laborales y las limitaciones relacionadas con la infraestructura impactan la competitividad de costos, obligando a los operadores a invertir en tecnologías más limpias, mejoras en la eficiencia de los procesos y marcos de producción ambientalmente responsables para mantener la viabilidad a largo plazo.
Análisis Regional
Asia-Pacífico
Asia-Pacífico dominó el mercado del níquel en 2024 con una cuota de mercado del 64.3%, respaldada por una fuerte producción de acero inoxidable, la expansión de la fabricación de baterías para vehículos eléctricos y el desarrollo industrial a gran escala en China, Indonesia, Japón y Corea del Sur. La capacidad de minería y refinación de laterita en rápida expansión de Indonesia, junto con las inversiones en níquel de grado batería de Clase 1, continúa fortaleciendo el liderazgo regional en el suministro. El aumento del gasto en infraestructura, la construcción urbana y la expansión manufacturera estimulan aún más el consumo en aleaciones y aplicaciones industriales. Las políticas mineras respaldadas por el gobierno, los programas de localización de vehículos eléctricos y la integración de la cadena de valor aguas abajo refuerzan a Asia-Pacífico como el principal motor de crecimiento para la demanda global de níquel durante el período de pronóstico.
Europa
Europa representó el 14.8% de la cuota de mercado en 2024, impulsada por la creciente demanda de la fabricación de vehículos eléctricos, aleaciones aeroespaciales e industrias de ingeniería avanzada. La región se centra fuertemente en la obtención sostenible, iniciativas de reciclaje y producción de níquel de bajo carbono, respaldada por marcos regulatorios que promueven prácticas de economía circular y asociaciones de minería responsable. La expansión de las giga-fábricas en Alemania, Francia y la región nórdica fortalece el consumo de níquel de alta pureza de Clase 1 para materiales de cátodos. Además, la presencia de productores de acero especializado y fabricantes de componentes de turbinas sostiene la demanda industrial, mientras que las estrategias de diversificación de la cadena de suministro y las capacidades de refinación impulsadas por la tecnología continúan mejorando la posición estratégica de Europa en el mercado global.
América del Norte
América del Norte tuvo el 11.2% de la cuota de mercado en 2024, respaldada por el aumento de inversiones en cadenas de suministro de baterías domésticas, fabricación aeroespacial y producción de aleaciones de alto rendimiento. Estados Unidos y Canadá avanzan en la exploración minera regional, proyectos de refinación e integración de materiales para baterías para reducir la dependencia de importaciones y fortalecer la seguridad de minerales estratégicos. El crecimiento en la fabricación de vehículos eléctricos, el despliegue de almacenamiento de energía y los componentes de ingeniería de grado de defensa impulsa el consumo sostenido de níquel. Los marcos de políticas de apoyo, incluidos los incentivos de energía limpia y los programas de desarrollo de minerales críticos, fomentan la expansión de la capacidad. Además, los avances continuos en la infraestructura de reciclaje y la recuperación de níquel de chatarra de acero inoxidable mejoran la resiliencia del suministro en aplicaciones industriales y sectores de fabricación impulsados por la tecnología.
América Latina
América Latina representó el 5.6% de la cuota de mercado en 2024, impulsada por la expansión de actividades mineras de níquel, proyectos de desarrollo de recursos y la creciente participación en cadenas de suministro globales de acero inoxidable y materiales para baterías. Brasil y Cuba siguen siendo contribuyentes clave, respaldados por flujos de inversión, programas de exploración y modernización de infraestructura en el sector minero. La región se beneficia de crecientes oportunidades de exportación a Asia y Europa, particularmente para el níquel de Clase 2 utilizado en la producción de acero. El aumento de la colaboración con partes interesadas internacionales de refinación y la industria de baterías mejora el potencial de integración aguas abajo, mientras que las iniciativas gubernamentales que apoyan el crecimiento industrial basado en recursos fortalecen el papel emergente de América Latina en el panorama global del mercado de níquel.
Medio Oriente y África
Medio Oriente y África representaron el 4.1% de la cuota de mercado en 2024, respaldados por la continua exploración minera, el fortalecimiento de las inversiones metalúrgicas y el creciente desarrollo industrial en el sur y el África subsahariana. Países como Sudáfrica y Madagascar contribuyen a la producción regional, particularmente a través de la minería de níquel-cobalto vinculada a cadenas de suministro globales de materiales para baterías. La expansión de infraestructura, el consumo de acero inoxidable en los sectores de construcción y energía, y la producción orientada a la exportación apoyan una demanda constante. Las asociaciones estratégicas con inversores internacionales y proveedores de tecnología fomentan mejoras en la capacidad y la eficiencia operativa, mientras que los programas económicos impulsados por recursos posicionan a la región como un contribuyente que se fortalece gradualmente al suministro global de níquel a largo plazo.
Segmentaciones del Mercado de Níquel:
Por Tipo de Clase
- Clase 1 (99.8%)
- Clase 2 (<99.8%)
Por Aplicación
- Acero Inoxidable
- Aceros Especiales
- Baterías
- Galvanoplastia
- Aleaciones
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado del níquel está moldeado por la presencia de líderes como Vale SA, BHP, Glencore, Norilsk Nickel, Jinchuan Group International Resources Co. Ltd., Sumitomo Metal Mining Co., Ltd., Eramet SA, Sherritt International Corporation, Western Areas Ltd., e Independence Group NL. Estas empresas se centran en fortalecer las capacidades mineras, avanzar en tecnologías de refinación y expandir las capacidades de la cadena de valor integrada en acero inoxidable, materiales para baterías y aleaciones de alto rendimiento. Las prioridades estratégicas incluyen la inversión en la producción de níquel de grado batería Clase 1, acuerdos de suministro a largo plazo con fabricantes de vehículos eléctricos y cátodos, y operaciones impulsadas por la sostenibilidad para cumplir con los estándares ambientales cada vez más estrictos. Los participantes del mercado enfatizan cada vez más la optimización de costos, la expansión de reservas y la colaboración aguas abajo para mejorar la competitividad. Además, las fusiones, los programas de exploración y las asociaciones en Indonesia, Australia, Canadá y África apoyan la seguridad de los recursos y la diversificación de la producción, mientras que el procesamiento habilitado por tecnología, las iniciativas de reciclaje y la integración vertical refuerzan la dinámica competitiva en evolución de la industria global del níquel.
Análisis de Jugadores Clave
- Independence Group NL
- Glencore
- Sumitomo Metal Mining Co., Ltd.
- Western Areas Ltd.
- Eramet SA
- Sherritt International Corporation
- Norilsk Nickel
- Vale SA
- Jinchuan Group International Resources Co. Ltd.
- BHP
Desarrollos Recientes
- En diciembre de 2025, Lundin Mining firmó un acuerdo definitivo para vender su mina Eagle y Humboldt Mill a Talon Metals, creando una empresa estadounidense dedicada exclusivamente al níquel-cobre en un acuerdo de adquisición estratégica.
- En diciembre de 2024, Abaxx anunció el lanzamiento de contratos de futuros de sulfato de níquel el 10 de enero de 2025, con el objetivo de mejorar el descubrimiento de precios para metales de baterías en el mercado del níquel.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Clase, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado del níquel experimentará un crecimiento sostenido a medida que aumente la demanda de acero inoxidable, vehículos eléctricos y fabricación de aleaciones avanzadas.
- El níquel de grado batería Clase 1 ganará mayor prominencia a medida que los fabricantes de automóviles se orienten hacia químicas con alto contenido de níquel para vehículos eléctricos de mayor alcance.
- Las empresas de minería y refinación invertirán cada vez más en producción sostenible, tecnologías bajas en carbono y prácticas de abastecimiento responsable.
- El reciclaje de acero inoxidable y baterías gastadas se expandirá, fortaleciendo el suministro secundario de níquel y mejorando la resiliencia de la cadena de suministro.
- La integración vertical en la minería, refinación y procesamiento de materiales para baterías se intensificará a medida que las empresas aseguren el acceso a recursos a largo plazo.
- Indonesia y Asia-Pacífico continuarán fortaleciendo su liderazgo en la producción global de níquel y ecosistemas de procesamiento descendente.
- Las innovaciones tecnológicas en HPAL y refinación hidrometalúrgica mejorarán la eficiencia de producción y apoyarán la salida de alta pureza.
- Las asociaciones estratégicas entre mineros, fabricantes de vehículos eléctricos y procesadores químicos remodelarán los modelos de colaboración en la cadena de valor.
- Los participantes del mercado se centrarán en la optimización de costos y la expansión de capacidad para gestionar la volatilidad de precios y las fluctuaciones de la demanda global.
- Los marcos regulatorios y los estándares de cumplimiento ambiental influirán cada vez más en las decisiones de inversión y el desarrollo de proyectos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado del níquel y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado del níquel entre 2024 y 2032?
¿Qué segmento del mercado del níquel tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado del níquel?
¿Quiénes son las empresas líderes en el mercado del níquel?
¿Qué región comandó la mayor parte del mercado del níquel en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado del Níquel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado del Níquel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41,553 Million → 2032: USD 71,663.6 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado del Níquel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado del Níquel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado del Níquel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado del Níquel Market Drivers
- 3.3 Mercado del Níquel Market Restraints & Challenges
- 3.4 Mercado del Níquel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado del Níquel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado del Níquel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado del Níquel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado del Níquel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado del Níquel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado del Níquel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado del Níquel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado del Níquel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado del Níquel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado del Níquel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado del Níquel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado del Níquel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado del Níquel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado del Níquel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado del Níquel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado del Níquel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado del Níquel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado del Níquel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado del Níquel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
