
Descripción General del Mercado de Productos de Acero Largo:
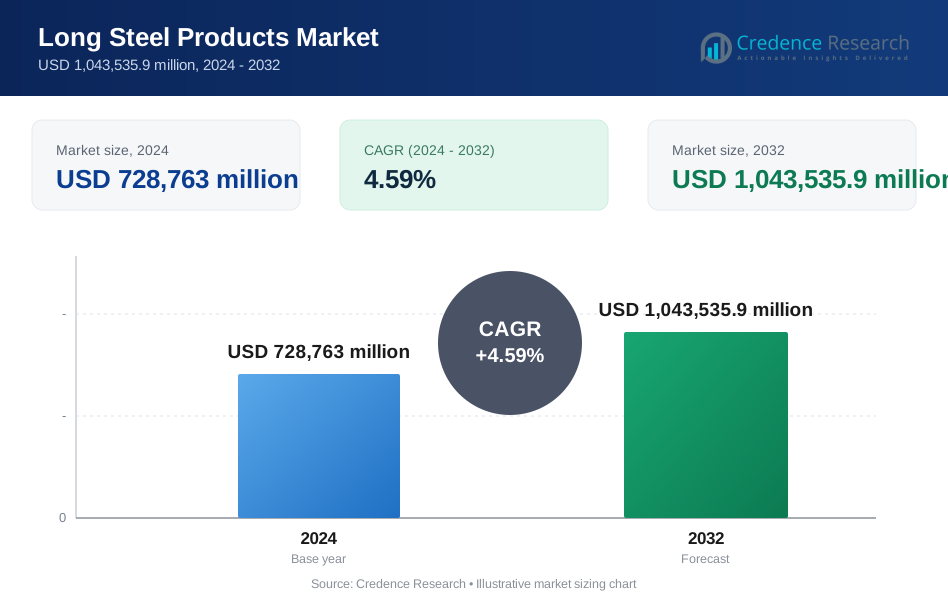
El tamaño del Mercado de Productos de Acero Largo se valoró en USD 728,763 millones en 2024 y se anticipa que alcance los USD 1,043,535.9 millones para 2032, creciendo a una CAGR del 4.59% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos de Acero Largo 2024 | USD 728,763 millones |
| Mercado de Productos de Acero Largo, CAGR | 4.59% |
| Tamaño del Mercado de Productos de Acero Largo 2032 | USD 1,043,535.9 millones |
Perspectivas del Mercado de Productos de Acero Largo
- El crecimiento está impulsado por el desarrollo de infraestructura a gran escala, proyectos de vivienda urbana, expansión ferroviaria y el aumento de la demanda de construcción industrial en economías emergentes y desarrolladas.
- Las barras de refuerzo dominaron el segmento de productos con un 8% de participación en 2024, mientras que Edificación & Construcción lideró la demanda de uso final con un 61.3% de participación, apoyada por estructuras de concreto reforzado e inversiones en infraestructura pública.
- Las tendencias del mercado destacan la creciente adopción de grados de acero de alta resistencia, la expansión de la producción basada en reciclaje y las inversiones en fabricación de bajo carbono para cumplir con los requisitos de sostenibilidad y regulación.
- Asia Pacífico lideró la demanda regional con un 6% de participación de mercado en 2024, seguida por América del Norte con un 17.4% y Europa con un 15.8%, apoyada por la modernización de infraestructura, mejoras en transporte y actividad industrial.

Análisis de Segmentación del Mercado de Productos de Acero Largo:
Por Producto:
El Mercado de Productos de Acero Largo, por producto, está liderado por Barras de Refuerzo, que representaron un 44.8% de participación de mercado en 2024, impulsadas por su uso extensivo en la construcción residencial, comercial e infraestructura para estructuras de concreto reforzado. Las barras de refuerzo dominan debido al aumento de la urbanización, las inversiones en infraestructura pública a gran escala y las estrictas regulaciones de seguridad en la construcción en economías emergentes y desarrolladas. Varillas de Alambre siguen, apoyadas por la demanda de aplicaciones de sujetadores y soldadura, mientras que Secciones se benefician del uso de acero estructural en puentes y edificios industriales. Tubos mantienen una demanda constante de aplicaciones mecánicas y estructurales, apoyada por la expansión industrial.
- Por ejemplo, POSCO, JSW Steel y NMDC operan importantes operaciones de minería o abastecimiento de mineral de hierro para impulsar la fabricación de acero, con cifras de producción verificadas que demuestran sus contribuciones.
Por Uso Final:
Por uso final, el segmento de Edificación & Construcción dominó con un 61.3% de participación de mercado en 2024, respaldado por una fuerte demanda de barras de refuerzo y secciones en viviendas, complejos comerciales y grandes proyectos de infraestructura. El desarrollo de infraestructura respaldado por el gobierno, las iniciativas de ciudades inteligentes y el aumento de las inversiones privadas en construcción son impulsores clave del crecimiento. Las aplicaciones en Ferrocarriles & Carreteras continúan expandiéndose debido a la modernización de vías y la expansión de la red vial, mientras que la demanda en Automotriz & Aeroespacial está impulsada por chasis y componentes estructurales. Otros usos finales, incluyendo la manufactura industrial, contribuyen de manera constante a través de la demanda de maquinaria y fabricación.
- Por ejemplo, Aldar adoptó las barras de refuerzo de acero basadas en hidrógeno de EMSTEEL para la primera mezquita de carbono neto cero de Abu Dhabi en Sustainable City Yas Island, marcando un primer hito regional en MENA en materiales de construcción de bajas emisiones.
Impulsores Clave del Crecimiento
Expansión de Infraestructura e Inversiones en Construcción
El Mercado de Productos de Acero Largo sigue beneficiándose de inversiones sostenidas en infraestructura y construcción tanto en economías desarrolladas como emergentes. Proyectos a gran escala como autopistas, puentes, corredores ferroviarios, metros y programas de vivienda urbana están impulsando una fuerte demanda de barras de refuerzo, secciones y alambres. Las iniciativas lideradas por el gobierno enfocadas en ciudades inteligentes, vivienda asequible y corredores industriales están acelerando el consumo de acero. Además, la rápida urbanización y el crecimiento poblacional están aumentando la necesidad de materiales de construcción duraderos, reforzando el papel crítico del acero largo en el refuerzo estructural y aplicaciones de soporte de carga.
- Por ejemplo, ArcelorMittal Europe suministró más de 20,000 toneladas de barras de refuerzo B500SP EPSTAL (diámetro de 10-32 mm) para las 10 nuevas estaciones de la línea M2 del Metro de Varsovia, asegurando el cumplimiento de los estándares de seguridad en esta importante expansión del tránsito urbano.
Industrialización y Expansión de la Manufactura
La industrialización acelerada y el crecimiento en las actividades de manufactura son contribuyentes clave al Mercado de Productos de Acero Largo. La expansión de industrias pesadas, la fabricación de maquinaria, la construcción naval y las unidades de fabricación están aumentando la demanda de secciones, varillas y tubos con alta resistencia a la tracción y durabilidad. Las economías en desarrollo están presenciando un aumento de inversiones en parques industriales e instalaciones de producción, impulsando el uso de acero estructural. Además, la modernización de la infraestructura de manufactura existente y el mayor enfoque en las capacidades de producción doméstica están apoyando el consumo constante de productos de acero largo en los segmentos de uso final industrial.
- Por ejemplo, Sambhv Steel Tubes aprobó una expansión de ₹50 crore en 2025 para duplicar su capacidad de bobinas laminadas en frío y galvanizadas de 58,000 MT a 116,000 MT anualmente en su instalación de Raipur, apuntando a tubos ERW y tubos estructurales.
Desarrollo de Redes de Transporte y Ferrocarriles
La expansión y modernización continua de la infraestructura de transporte impulsan significativamente la demanda en el Mercado de Productos de Acero Largo. Los ferrocarriles, carreteras, puertos y desarrollos aeroportuarios requieren grandes volúmenes de rieles, secciones y barras de refuerzo para vías, puentes y estructuras de soporte. Los gobiernos están priorizando la electrificación ferroviaria, los corredores ferroviarios de alta velocidad y la construcción de autopistas para mejorar la eficiencia logística. Estos proyectos demandan productos de acero largo con mayor resistencia y resistencia a la fatiga, apoyando un crecimiento estable a largo plazo del mercado en aplicaciones de transporte y movilidad.
Tendencias Clave y Oportunidades
Cambio Hacia Productos de Acero Largo de Alta Resistencia y Especialidad
El mercado está presenciando un cambio creciente hacia productos de acero largo de alta resistencia, baja aleación y especialidad diseñados para mejorar la eficiencia estructural y reducir el uso de materiales. Los desarrolladores de construcción e infraestructura prefieren cada vez más grados avanzados que ofrecen una capacidad de carga superior, resistencia a la corrosión y una vida útil prolongada. Esta tendencia crea oportunidades para que los fabricantes inviertan en productos de valor añadido, barras de refuerzo premium y secciones personalizadas. La adopción de tecnologías avanzadas de metalurgia y laminado está permitiendo a los productores diferenciar sus ofertas y mejorar los márgenes en mercados competitivos.
- Por ejemplo, el acero estructural de alta resistencia Aeos ASTM A913 de Nucor ofrece una relación resistencia-peso superior en comparación con los grados tradicionales A992, permitiendo menos toneladas para la misma carga en edificios altos urbanos y centros de distribución.
Iniciativas de Sostenibilidad y Producción de Acero Bajo en Carbono
El creciente énfasis en la sostenibilidad y la reducción de carbono está configurando nuevas oportunidades en el Mercado de Productos de Acero Largo. Los productores de acero están adoptando cada vez más hornos de arco eléctrico, producción basada en reciclaje y procesos de fabricación energéticamente eficientes para reducir las emisiones. La demanda de materiales de construcción ambientalmente responsables está creciendo, especialmente en regiones desarrolladas con estrictas regulaciones ambientales. Esta tendencia fomenta la innovación en la producción de acero verde y fortalece las asociaciones entre los fabricantes de acero y los desarrolladores de infraestructura enfocados en lograr objetivos de sostenibilidad.
- Por ejemplo, Tata Steel Nederland lanzó Zeremis Carbon Lite, un producto de acero verde que ofrece una reducción del 30% en la intensidad de CO2 en comparación con el promedio europeo a través de optimizaciones de procesos como el despliegue de biometano y sistemas de oxidación térmica regenerativa.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas
Los precios fluctuantes de materias primas clave como el mineral de hierro, el carbón coquizable y el acero reciclado siguen siendo un desafío importante para el Mercado de Productos de Acero Largo. Las variaciones de costos repentinas impactan directamente en la economía de producción y los márgenes de beneficio, haciendo que las estrategias de precios sean difíciles para los fabricantes. Las interrupciones en el suministro, las tensiones geopolíticas y los cambios en la producción minera intensifican aún más la inestabilidad de precios. Los productores más pequeños son particularmente vulnerables, ya que las capacidades limitadas de cobertura restringen su capacidad para absorber choques de costos mientras permanecen competitivos.
Exceso de Capacidad y Competencia Intensa en el Mercado
El exceso de capacidad global y la intensa competencia plantean desafíos persistentes para el Mercado de Productos de Acero Largo. Varias regiones continúan experimentando un exceso de capacidad de producción, lo que lleva a una presión sobre los precios y una rentabilidad reducida. Las exportaciones agresivas, especialmente de países de fabricación de bajo costo, intensifican la competencia en los mercados domésticos. Además, las restricciones comerciales y los aranceles crean incertidumbre en los flujos de acero transfronterizos. Los fabricantes deben centrarse en la eficiencia operativa, la diferenciación de productos y la alineación de la demanda regional para mantener la competitividad a largo plazo.
Análisis Regional
Asia Pacífico
Asia Pacífico dominó el mercado de productos de acero largo con una cuota de mercado del 52.6% en 2024, respaldado por la rápida urbanización, el desarrollo de infraestructuras a gran escala y una fuerte actividad de construcción en China, India, Japón y el sudeste asiático. La alta demanda de barras de refuerzo y secciones para viviendas residenciales, ferrocarriles, carreteras y proyectos industriales sigue impulsando el crecimiento regional. Las inversiones gubernamentales en ciudades inteligentes, redes de metro e infraestructuras renovables fortalecen aún más el consumo. La presencia de grandes productores de acero nacionales, la expansión de bases manufactureras y políticas gubernamentales favorables sostienen el liderazgo de Asia Pacífico tanto en la producción como en el consumo de productos de acero largo.
Norteamérica
Norteamérica representó una cuota de mercado del 17.4% en 2024, impulsada por la modernización de infraestructuras, la construcción comercial y las mejoras en el transporte en Estados Unidos y Canadá. Las inversiones aumentadas en carreteras, puentes y programas de rehabilitación ferroviaria están incrementando la demanda de barras de refuerzo, secciones y alambres. La región se beneficia de una actividad industrial estable, una fuerte manufactura automotriz y la creciente adopción de productos de acero de alta resistencia. Además, la financiación gubernamental para la renovación de infraestructuras y el retorno de actividades manufactureras respaldan un consumo constante de acero largo en los sectores de uso final de la construcción e industrial.
Europa
Europa capturó una cuota de mercado del 15.8% en 2024, respaldada por la renovación de infraestructuras envejecidas, prácticas de construcción sostenibles y una demanda constante de los sectores industrial y de transporte. Países como Alemania, Francia, Italia y España contribuyen significativamente a través de la renovación residencial, la expansión de redes ferroviarias y la construcción comercial. Las estrictas regulaciones ambientales están impulsando la demanda de productos de acero largo de alta calidad y bajo carbono. Las inversiones en proyectos de energía renovable, incluyendo infraestructura eólica y de redes, apoyan aún más la demanda regional, mientras que las capacidades establecidas de manufactura de acero mantienen un suministro estable en el mercado.
América Latina
América Latina mantuvo una cuota de mercado del 7.1% en 2024, impulsada por el desarrollo de infraestructuras y el crecimiento de la construcción en Brasil, México y Argentina. Los programas de vivienda respaldados por el gobierno, los proyectos de expansión de carreteras y las iniciativas de desarrollo industrial están aumentando la demanda de barras de refuerzo y secciones. La región se beneficia del aumento de la población urbana y la recuperación gradual de las actividades industriales. La capacidad de producción de acero local y el aumento de las inversiones en infraestructura de transporte apoyan un crecimiento constante del mercado, mientras que la mejora de la estabilidad económica fomenta inversiones a largo plazo en construcción y manufactura.
Oriente Medio y África
Oriente Medio y África representaron una cuota de mercado del 7.1% en 2024, respaldada por proyectos de infraestructura a gran escala, desarrollo urbano y esfuerzos de diversificación industrial. Los países del Golfo impulsan la demanda a través de mega proyectos de construcción, ciudades inteligentes y redes de transporte, mientras que los mercados africanos se benefician del creciente desarrollo de la construcción residencial e infraestructura básica. La alta demanda de barras de refuerzo y secciones estructurales sigue siendo central para el crecimiento regional. Los programas de inversión liderados por el gobierno y la creciente participación del sector privado continúan fortaleciendo el consumo de acero largo en aplicaciones de construcción e industriales.
Segmentaciones del Mercado de Productos de Acero Largo:
Por Producto
- Barras de refuerzo
- Alambres
- Secciones
- Tubos
Por uso final
- Edificación y Construcción
- Automotriz y Aeroespacial
- Ferrocarriles y Carreteras
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Productos de Acero Largo está conformado por actores importantes como ArcelorMittal, Nippon Steel Corporation, Tata Steel, POSCO, BHP Group, Steel Authority of India Limited, JFE Steel Corporation, Celsa Group, Gerdau S.A., y Emirates Steel. El mercado se caracteriza por una mezcla de fabricantes de acero integrados globalmente y fuertes productores regionales que compiten en calidad de producto, escala y eficiencia de costos. Las empresas se enfocan en expandir capacidades de barras de refuerzo y acero estructural para abordar la creciente demanda de construcción e infraestructura. Las inversiones estratégicas en hornos de arco eléctrico, producción basada en reciclaje e iniciativas de acero bajo en carbono fortalecen el posicionamiento en medio de regulaciones ambientales cada vez más estrictas. Las expansiones de capacidad, la optimización de la producción regional y los contratos de suministro a largo plazo con desarrolladores de construcción e infraestructura siguen siendo estrategias clave, mientras que las mejoras tecnológicas y los grados de acero largo de valor añadido apoyan la diferenciación y la estabilidad de márgenes.
Análisis de Jugadores Clave
- Gerdau S.A.
- Nippon Steel Corporation
- Emirates Steel
- BHP Group
- Celsa Group
- Steel Authority of India Limited
- POSCO
- Tata Steel
- JFE Steel Corporation
- ArcelorMittal
Desarrollos Recientes
- En diciembre de 2025, JFE Steel Corporation y JSW Steel Limited anunciaron una empresa conjunta al 50:50 para adquirir y operar la instalación de acero integrado de Bhushan Power & Steel Limited en Odisha, India, centrándose en expandir la capacidad de producción de acero crudo a 10 millones de toneladas para 2030, incluyendo productos largos como barras y alambrón.
- En diciembre de 2025, Tata Steel y Lloyds Metals & Energy Ltd firmaron un Memorando de Entendimiento para explorar oportunidades conjuntas en la minería de mineral de hierro, un desarrollo de capacidad de acero de 6 millones de toneladas en un nuevo emplazamiento, y cooperación en proyectos de productos largos en Maharashtra.
- En julio de 2025, la subsidiaria indirecta de Tata Steel adquirió el 40% restante de participación en TSN Wires Company, consolidando la propiedad y fortaleciendo su oferta de productos de alambre y acero largo.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Producto, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de productos largos de acero seguirá expandiéndose debido a la actividad sostenida de infraestructura y construcción en economías emergentes y desarrolladas.
- Las inversiones gubernamentales en autopistas, ferrocarriles, metros y viviendas urbanas fortalecerán la demanda a largo plazo de barras de refuerzo y secciones estructurales.
- La adopción de productos largos de acero de alta resistencia y de grado avanzado aumentará para mejorar la eficiencia estructural y la durabilidad.
- Las iniciativas de sostenibilidad acelerarán el cambio hacia la producción en hornos de arco eléctrico y la fabricación de acero basada en el reciclaje.
- La demanda de proyectos ferroviarios y de transporte seguirá siendo un contribuyente estable al crecimiento durante el período de pronóstico.
- Los fabricantes se centrarán en la optimización de la capacidad y el equilibrio de la producción regional para abordar las fluctuaciones de la demanda.
- Las mejoras tecnológicas en los procesos de laminación y metalurgia mejorarán la calidad del producto y la eficiencia de costos.
- El aumento de la urbanización en Asia Pacífico y África apoyará un consumo constante de acero largo.
- Las asociaciones estratégicas con desarrolladores de construcción e infraestructura mejorarán el alcance del mercado y la estabilidad de los pedidos.
- El énfasis regulatorio en los estándares de seguridad y el cumplimiento ambiental dará forma a la innovación de productos y las prioridades de inversión.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos de acero largo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos de acero largo entre 2024 y 2032?
¿Qué segmento del mercado de productos de acero largo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos de acero largo?
¿Quiénes son las empresas líderes en el mercado de productos de acero largo?
¿Qué región tuvo la mayor participación en el mercado de productos de acero largo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos Largos de Acero Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos Largos de Acero Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 728,763 million → 2032: USD 1,043,535.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos Largos de Acero Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos Largos de Acero Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos Largos de Acero Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos Largos de Acero Market Drivers
- 3.3 Mercado de Productos Largos de Acero Market Restraints & Challenges
- 3.4 Mercado de Productos Largos de Acero Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos Largos de Acero Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos Largos de Acero Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos Largos de Acero category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos Largos de Acero Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos Largos de Acero Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos Largos de Acero market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos Largos de Acero Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos Largos de Acero Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos Largos de Acero Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos Largos de Acero (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos Largos de Acero Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos Largos de Acero Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos Largos de Acero Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos Largos de Acero Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos Largos de Acero Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos Largos de Acero Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos Largos de Acero Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos Largos de Acero Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos Largos de Acero Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
