
Visión General del Mercado de Forja de Metales:
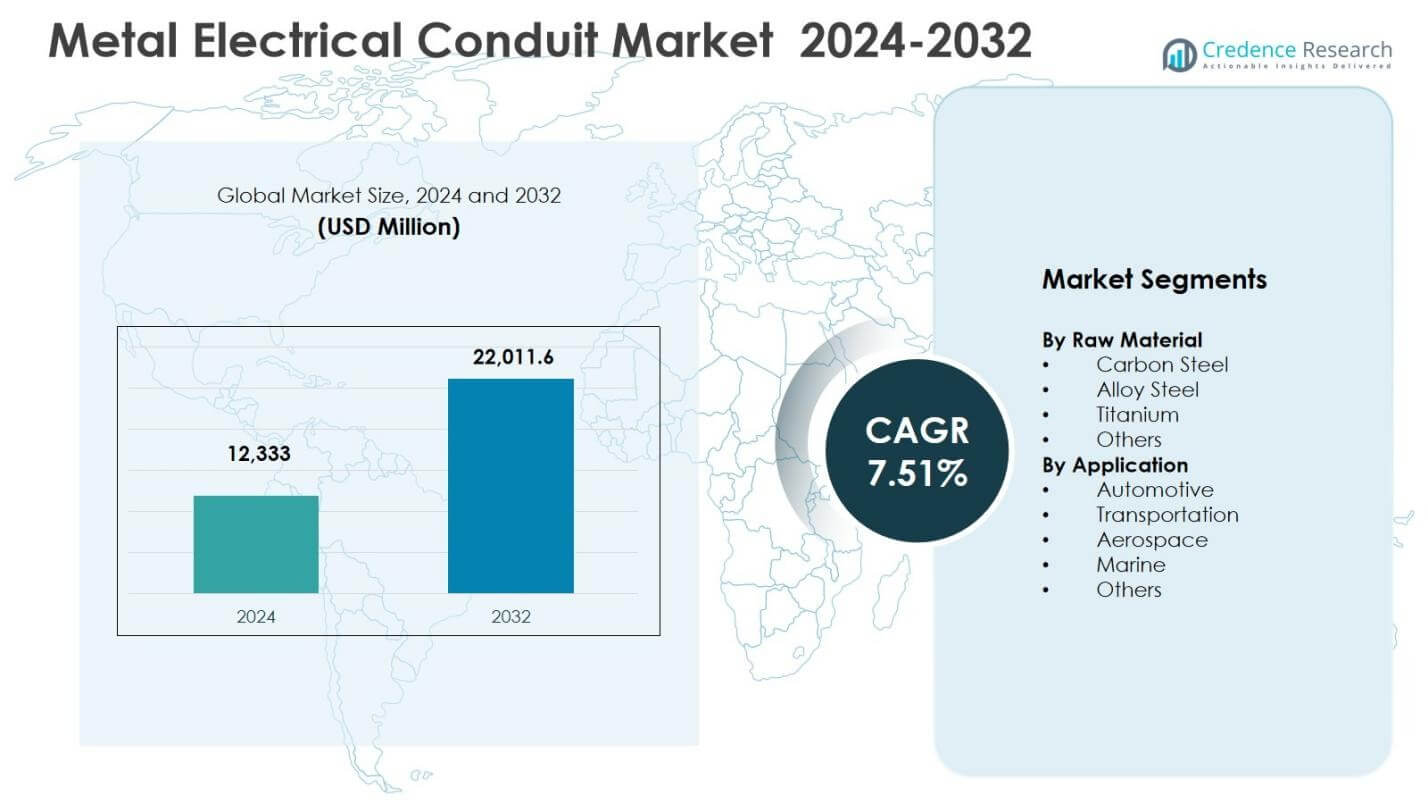
El tamaño del mercado de forja de metales fue valorado en USD 12,333 millones en 2024 y se anticipa que alcance USD 22,011.6 millones para 2032, creciendo a una CAGR del 7.51% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Forja de Metales 2024 | USD 12,333 millones |
| Mercado de Forja de Metales, CAGR | 7.51% |
| Tamaño del Mercado de Forja de Metales 2032 | USD 22,011.6 millones |
Perspectivas del Mercado de Forja de Metales
- El crecimiento del mercado está respaldado por el aumento de la producción automotriz y de transporte, donde los componentes forjados aseguran alta resistencia y seguridad, con el segmento automotriz manteniendo una participación del 41.8% en 2024, reforzando el consumo a gran escala.
- Las principales tendencias del mercado incluyen la creciente adopción de materiales ligeros como el aluminio y el titanio y la integración de tecnologías de automatización y forja avanzada para mejorar la eficiencia, precisión y optimización de costos en todas las aplicaciones.
- La estructura del mercado refleja una fuerte participación de fabricantes globales y regionales enfocados en la expansión de capacidad, procesamiento avanzado de materiales y asociaciones a largo plazo con OEM, mientras que la alta intensidad de capital y la volatilidad de los precios de las materias primas actúan como restricciones.
- Regionalmente, Asia Pacífico dominó con una participación del 38.6% en 2024, seguida por América del Norte con un 26.4% y Europa con un 22.8%, respaldada por la industrialización, la producción automotriz, la fabricación aeroespacial y las inversiones en infraestructura.
Análisis de Segmentación del Mercado de Forja de Metales:
Por Materia Prima:
El mercado de forja de metales por materia prima está liderado por el acero al carbono, que representó un 46.2% de participación de mercado en 2024, impulsado por su alta resistencia, eficiencia de costos y amplia aplicabilidad en automoción, construcción y maquinaria industrial. Las forjas de acero al carbono se benefician de una excelente resistencia a la fatiga y facilidad de tratamiento térmico, apoyando la producción a gran escala. El acero aleado sigue con una fuerte adopción debido a sus propiedades mecánicas superiores y resistencia al desgaste en aplicaciones de alto estrés. La forja de titanio sigue siendo nicho pero estratégicamente importante para la industria aeroespacial debido a su alta relación resistencia-peso y resistencia a la corrosión, mientras que otros materiales apoyan usos industriales especializados.
- Por ejemplo, ArcelorMittal suministra grados de acero al carbono para forjar componentes automotrices como cigüeñales y bielas, que proporcionan un equilibrio de ductilidad y resistencia a través del tratamiento térmico.
Por Aplicación:
Por aplicación, el segmento automotriz dominó el mercado de forja de metales con una participación del 41.8% en 2024, respaldado por el aumento en la producción de vehículos, iniciativas de aligeramiento y demanda de componentes forjados de alta resistencia como cigüeñales, engranajes y ejes. Las piezas forjadas ofrecen una durabilidad y seguridad superiores en comparación con las alternativas fundidas, lo que las hace esenciales para los sistemas de tren motriz y chasis. Las aplicaciones en transporte y aeroespacial continúan expandiéndose, impulsadas por mejoras en la infraestructura ferroviaria y el crecimiento de la fabricación de aeronaves. Las aplicaciones marinas y otras industriales contribuyen de manera constante, respaldadas por la demanda de energía en alta mar y equipos pesados.
- Por ejemplo, ThyssenKrupp Forged Technologies produce cigüeñales de alto rendimiento y componentes de engranajes para aplicaciones automotrices utilizando métodos de forja innovadores y materiales reciclables.
Principales Impulsores del Crecimiento
Aumento de la Producción Automotriz y de Transporte
El mercado de forja de metales está fuertemente impulsado por el aumento de la producción automotriz y de transporte, respaldado por la recuperación de la fabricación de vehículos a nivel mundial y la demanda de movilidad a largo plazo. Los componentes forjados como cigüeñales, bielas, engranajes y ejes ofrecen una resistencia superior, resistencia a la fatiga y precisión dimensional, lo que los hace esenciales para aplicaciones críticas de seguridad. Los fabricantes de automóviles continúan prefiriendo la forja sobre la fundición para cumplir con requisitos de rendimiento y durabilidad más estrictos. Además, la expansión de redes ferroviarias, vehículos comerciales y camiones pesados impulsa aún más la demanda de piezas grandes y forjadas con precisión, reforzando el crecimiento sostenido tanto en economías desarrolladas como emergentes.
- Por ejemplo, Viking Forge fabrica forjas cerradas sin rebaba para camiones ligeros, pesados, de Clase 7 y 8, y componentes de motores de locomotoras pesadas para ferrocarriles y transporte masivo en todo el mundo. Sus piezas casi netas reducen las necesidades de mecanizado para hardware de camiones y remolques.
Crecimiento en la Fabricación Aeroespacial y de Defensa
La expansión de la fabricación aeroespacial y de defensa acelera significativamente el mercado de forja de metales, ya que las estructuras y motores de aeronaves requieren componentes de alta resistencia, livianos y sin defectos. Las piezas forjadas de titanio, aluminio y acero aleado se utilizan ampliamente en trenes de aterrizaje, discos de turbina y componentes estructurales debido a su integridad mecánica superior. El aumento del tráfico aéreo de pasajeros, el incremento en el tamaño de las flotas de aeronaves y el crecimiento de los presupuestos de defensa están impulsando la adquisición constante de piezas forjadas. Además, los programas de modernización de defensa y la creciente demanda de aeronaves militares y buques navales fortalecen aún más la necesidad a largo plazo de soluciones avanzadas de forja de metales.
- Por ejemplo, Precision Castparts Corp. suministra forjas en matriz cerrada de aleaciones de titanio y níquel para motores de aviones, incluidos discos de turbina, ejes y cubos de ventilador que manejan aplicaciones críticas de rotación en programas comerciales como el Boeing 787 y el A350.
Industrialización y Desarrollo de Infraestructura
La rápida industrialización y los proyectos de desarrollo de infraestructura a gran escala continúan impulsando la demanda en el Mercado de Forja de Metales. Los componentes forjados se utilizan ampliamente en equipos de construcción, sistemas de generación de energía, maquinaria de petróleo y gas, y aplicaciones mineras donde la alta capacidad de carga es esencial. Las inversiones lideradas por el gobierno en infraestructura energética, proyectos de energía renovable y centros de manufactura industrial aumentan el consumo de forjas pesadas y en matriz abierta. Además, la demanda de reemplazo para equipos industriales envejecidos respalda un crecimiento constante del mercado de posventa, asegurando una utilización consistente de las capacidades de forja en las regiones manufactureras globales.
Tendencias y Oportunidades Clave
Cambio hacia Materiales Ligeros y de Alto Rendimiento
Una tendencia importante en el Mercado de Forja de Metales es el cambio hacia materiales ligeros y de alto rendimiento como las aleaciones de aluminio y titanio. Los fabricantes de automóviles y aeronaves adoptan cada vez más estos materiales para mejorar la eficiencia del combustible, reducir las emisiones y mejorar el rendimiento general. Las técnicas avanzadas de forja permiten el modelado preciso de componentes complejos mientras se mantienen las ventajas de relación resistencia-peso. Esta tendencia crea fuertes oportunidades para que las empresas de forja inviertan en capacidades especializadas de materiales, expandan servicios de valor agregado y colaboren con OEMs en plataformas de vehículos y aeronaves de próxima generación.
- Por ejemplo, Chalco Aluminum produce componentes forjados 6A10 T6 ampliamente utilizados en brazos de control de vehículos de pasajeros, aprovechando las propiedades de alta resistencia y ligereza de la aleación para aplicaciones de chasis.
Adopción de Tecnologías Avanzadas de Forja
La creciente adopción de tecnologías avanzadas de forja presenta oportunidades significativas en el Mercado de Forja de Metales. La automatización, la simulación digital y los procesos de forja controlados con precisión mejoran la consistencia del producto, reducen el desperdicio de material y aumentan la productividad. Tecnologías como la forja isotérmica y la forja de forma casi neta apoyan geometrías complejas y aplicaciones de alto rendimiento. Estos avances permiten a los fabricantes cumplir con estrictos estándares de calidad mientras optimizan los costos de producción. A medida que los usuarios finales demandan tolerancias más estrictas y tiempos de entrega más rápidos, las instalaciones de forja impulsadas por tecnología ganan una ventaja competitiva y desbloquean nuevas fuentes de ingresos.
- Por ejemplo, Bharat Forge emplea líneas de prensa de forja totalmente automatizadas que van desde 1600T hasta 16000T, impulsadas por energía renovable, que ofrecen servicios llave en mano, incluyendo prensado de matriz abierta y laminado de anillos para componentes de alta resistencia en los sectores aeroespacial y de petróleo y gas.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas
Las fluctuaciones en los precios de materias primas como el acero, el aluminio y el titanio representan un desafío importante para el Mercado de Forja de Metales. Las variaciones de costos repentinas impactan directamente en los gastos de producción y los márgenes de beneficio, especialmente en contratos de suministro a largo plazo con estructuras de precios fijos. La dependencia de los mercados globales de materias primas y las interrupciones en la cadena de suministro intensifican aún más la incertidumbre de precios. Los fabricantes a menudo enfrentan dificultades para trasladar los costos aumentados a los usuarios finales, lo que lleva a una presión sobre los márgenes. Gestionar eficientemente el abastecimiento de materias primas y el inventario sigue siendo crítico para mantener la estabilidad operativa.
Alta Intensidad de Capital y Energía
El Mercado de Forja de Metales enfrenta desafíos debido a la alta inversión de capital y las operaciones intensivas en energía. Las prensas de forja, las instalaciones de tratamiento térmico y las herramientas de precisión requieren un gasto inicial considerable y mantenimiento continuo. El aumento de los costos de energía incrementa los gastos operativos, particularmente para procesos de forja a gran escala y alta temperatura. Las pequeñas y medianas empresas a menudo tienen dificultades para adoptar tecnologías avanzadas debido a restricciones financieras. Además, el aumento de las regulaciones ambientales relacionadas con las emisiones y el consumo de energía añade costos de cumplimiento, impactando aún más la rentabilidad general.
Análisis Regional
Norteamérica
Norteamérica tuvo una participación del 26.4% del Mercado de Forja de Metales en 2024, impulsada por la fuerte demanda de los sectores automotriz, aeroespacial, de defensa y maquinaria industrial. Estados Unidos domina el consumo regional debido a la alta producción de componentes de motor forjados, partes estructurales de aeronaves y equipos energéticos. Las inversiones continuas en la modernización de la defensa, la creciente adopción de materiales forjados ligeros y el retorno de actividades manufactureras apoyan la expansión del mercado. Las tecnologías de forja avanzadas y los estrictos estándares de calidad mejoran aún más la competitividad regional. Canadá y México contribuyen a través de cadenas de suministro automotrices y la integración manufacturera transfronteriza, fortaleciendo la demanda regional en general.
Europa
Europa representó el 22.8% de la participación del Mercado de Forja de Metales en 2024, respaldada por una base de fabricación automotriz e industrial bien establecida. Alemania, Francia e Italia lideran la demanda debido a la alta producción de componentes forjados para vehículos, sistemas aeroespaciales y equipos industriales. Un fuerte énfasis en la ingeniería de precisión, la sostenibilidad y la fabricación eficiente en energía impulsa la adopción de soluciones de forja avanzadas. El crecimiento en vehículos eléctricos y la infraestructura de energía renovable aumentan aún más la demanda de piezas forjadas especializadas. Los países de Europa del Este también contribuyen a través de la fabricación competitiva en costos y el aumento de inversiones en industrias de ingeniería pesada.
Asia Pacífico
Asia Pacífico dominó el mercado de forjado de metales con una participación del 38.6% en 2024, impulsado por la rápida industrialización, la producción automotriz a gran escala y el desarrollo de infraestructura en expansión. China e India representan motores de crecimiento importantes debido a la alta demanda de componentes automotrices forjados, piezas de maquinaria de construcción y equipos de energía. Las crecientes inversiones en ferrocarriles, fabricación de defensa y proyectos de energía renovable aceleran aún más el crecimiento del mercado. Japón y Corea del Sur apoyan la demanda regional a través de capacidades avanzadas de forjado automotriz y aeroespacial. La mano de obra rentable, la expansión de la capacidad de fabricación y el fuerte consumo interno sostienen el liderazgo del mercado de Asia Pacífico.
América Latina
América Latina capturó el 6.1% de la participación del mercado de forjado de metales en 2024, respaldada por la expansión de la fabricación automotriz y las iniciativas de desarrollo de infraestructura. Brasil y México son contribuyentes clave debido a las fuertes operaciones de ensamblaje automotriz y la creciente demanda de componentes forjados de motor y transmisión. El crecimiento en minería, petróleo y gas, y maquinaria agrícola apoya aún más la demanda de forjado. Los gobiernos regionales continúan invirtiendo en infraestructura de transporte, impulsando el consumo de forjados pesados. Aunque la adopción tecnológica sigue siendo moderada, el aumento de las inversiones extranjeras y la integración en cadenas de suministro globales fortalecen las perspectivas del mercado a largo plazo.
Medio Oriente y África
Medio Oriente y África mantuvieron una participación del 6.1% del mercado de forjado de metales en 2024, impulsada por la demanda de aplicaciones energéticas, de construcción e industriales pesadas. Los proyectos de petróleo y gas, las instalaciones de generación de energía y los desarrollos de infraestructura a gran escala generan una demanda constante de componentes forjados. Países como Arabia Saudita y los EAU se centran en la diversificación industrial, apoyando la fabricación local y la expansión de la capacidad de forjado. En África, los proyectos de minería e infraestructura contribuyen al crecimiento del mercado. La industrialización gradual y las iniciativas de fabricación respaldadas por el gobierno apoyan la demanda regional sostenida.
Segmentaciones del mercado de forjado de metales:
Por materia prima
- Acero al carbono
- Acero aleado
- Titanio
- Otros
Por aplicación
- Automotriz
- Transporte
- Aeroespacial
- Marina
- Otros
Por geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Forja de Metales destaca la presencia de importantes actores como Bharat Forge Ltd., Precision Castparts Corp., Nippon Steel Corp., Larsen & Toubro Ltd., ATI, ELLWOOD Group, Inc., China First Heavy Machinery Co., Ltd., Bruck GmbH, y Jiangyin Hengrun Heavy Industries Co., Ltd. El mercado se caracteriza por una mezcla de conglomerados globales y fabricantes regionalmente fuertes que compiten en capacidad de forja, experiencia en materiales y soluciones específicas para aplicaciones. Las empresas líderes se enfocan en expandir capacidades avanzadas de forja, especialmente para aplicaciones automotrices, aeroespaciales, de defensa y energía. Las inversiones en automatización, forja de precisión y procesamiento de materiales ligeros fortalecen la posición competitiva. Las asociaciones estratégicas con OEMs, contratos de suministro a largo plazo y la expansión geográfica siguen siendo estrategias clave. Además, los actores enfatizan las certificaciones de calidad y la integración vertical para asegurar el control de costos y la fiabilidad del suministro. La competencia sigue siendo intensa, con la diferenciación tecnológica, las ventajas de escala y las soluciones de ingeniería específicas para el cliente actuando como factores críticos de éxito.
Análisis de Jugadores Clave
- Precision Castparts Corp.
- Bharat Forge Ltd.
- Nippon Steel Corp.
- ELLWOOD Group, Inc.
- Larsen & Toubro Ltd.
- China First Heavy Machinery Co., Ltd.
- Bruck GmbH
- ATI
- Jiangyin Hengrun Heavy Industries Co., Ltd.
- Ironic
Desarrollos Recientes
- En febrero de 2025, Trive Capital (firma de capital privado con sede en Dallas) se asoció y adquirió una participación mayoritaria en Independent Forgings & Alloys (IFA), un fabricante integrado del Reino Unido de forjados complejos para aplicaciones aeroespaciales, de defensa e industriales, marcando una inversión significativa en capacidades y potencial de expansión de la industria de forja.
- En julio de 2025, Bharat Forge Limited completó con éxito la adquisición del negocio de vehículos comerciales de AAM India Manufacturing Private Limited por un valor de capital de ₹7,464.6 millones, mejorando sus capacidades de forja automotriz para OEMs en sectores de movilidad tradicional y nueva.
- En noviembre de 2025, GMH Gruppe completó la adquisición de las unidades de negocio de Buderus Edelstahl GmbH, ampliando sus capacidades de laminado y forja dentro de los segmentos de productos de acero y forjados asociados (parte de una consolidación más amplia de la fabricación de metales).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Materia Prima, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de forja de metales continuará expandiéndose debido a la demanda sostenida de las industrias automotriz, aeroespacial y de transporte.
- La adopción creciente de componentes forjados ligeros y de alta resistencia apoyará el crecimiento a largo plazo del mercado.
- Las tecnologías avanzadas de forja y la automatización mejorarán la productividad y la consistencia del producto entre los fabricantes.
- El aumento de las inversiones en infraestructura y desarrollo industrial incrementará la demanda de forjas pesadas y de matriz abierta.
- La expansión de la fabricación aeroespacial y de defensa impulsará la demanda de componentes de aleación y titanio forjados con precisión.
- La producción de vehículos eléctricos creará nuevas oportunidades para piezas especializadas de tren motriz y chasis forjados.
- Los fabricantes se centrarán en procesos de forja energéticamente eficientes y ambientalmente compatibles para cumplir con las regulaciones.
- Las asociaciones estratégicas con OEMs fortalecerán las relaciones de suministro a largo plazo y el posicionamiento en el mercado.
- Las expansiones de capacidad en economías emergentes mejorarán las capacidades de producción globales y la competitividad.
- La innovación en el procesamiento de materiales y la forja de forma cercana a la neta mejorará la eficiencia de costos y la flexibilidad de diseño.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de forjado de metales y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de forja de metales entre 2024 y 2032?
¿Qué segmento del mercado de forjado de metales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de forja de metales?
¿Quiénes son las empresas líderes en el mercado de forja de metales?
¿Qué región tuvo la mayor participación en el mercado de forjado de metales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Forja de Metales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Forja de Metales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,333 million → 2032: USD 22,011.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Forja de Metales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Forja de Metales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Forja de Metales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Forja de Metales Market Drivers
- 3.3 Mercado de Forja de Metales Market Restraints & Challenges
- 3.4 Mercado de Forja de Metales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Forja de Metales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Forja de Metales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Forja de Metales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Forja de Metales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Forja de Metales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Forja de Metales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Forja de Metales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Forja de Metales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Forja de Metales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Forja de Metales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Forja de Metales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Forja de Metales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Forja de Metales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Forja de Metales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Forja de Metales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Forja de Metales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Forja de Metales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Forja de Metales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Forja de Metales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
