
Visión General del Mercado de Metales Mineros:
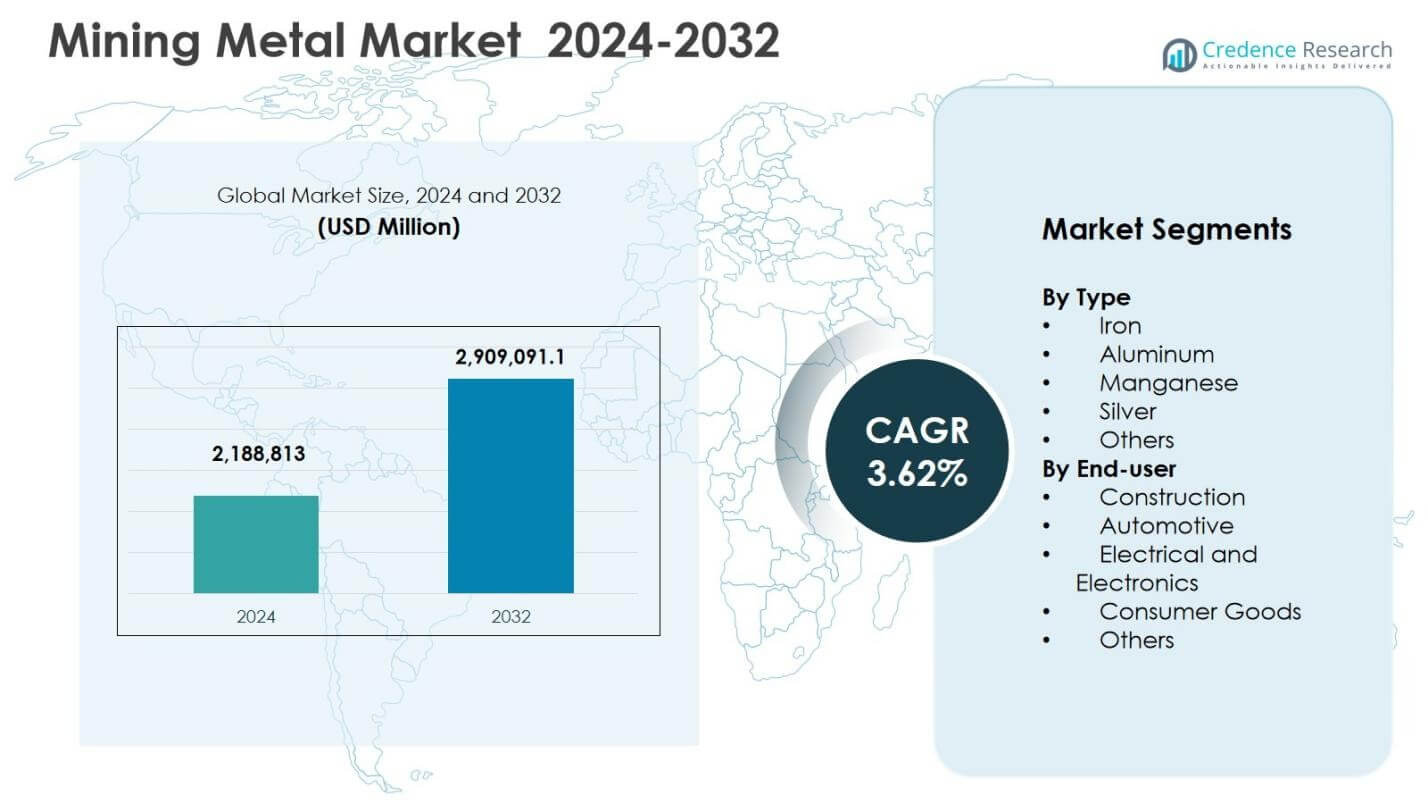
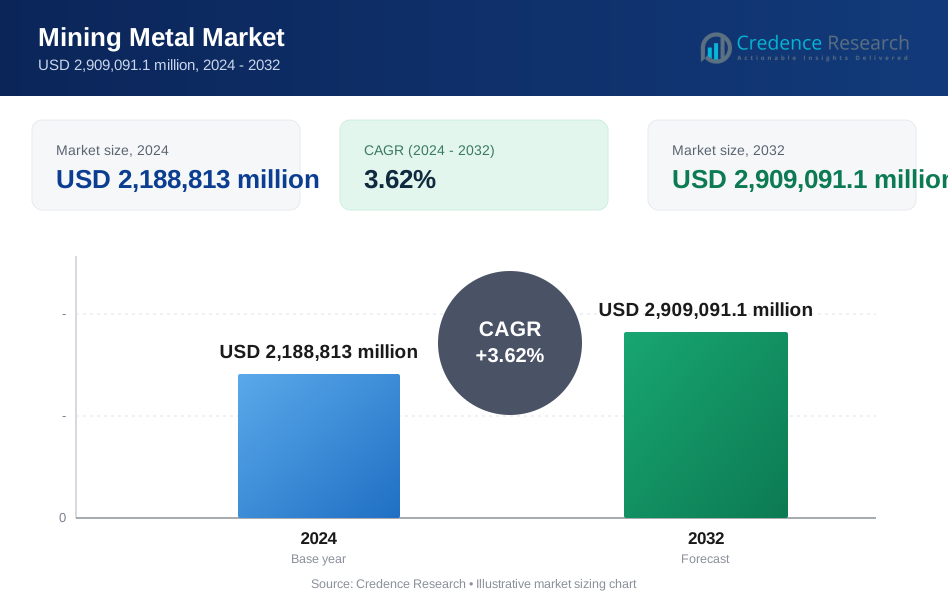
El tamaño del Mercado de Metales Mineros fue valorado en USD 2,188,813 millones en 2024 y se anticipa que alcance USD 2,909,091.1 millones para 2032, registrando un CAGR de 3.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Metales Mineros 2024 | USD 2,188,813 millones |
| Mercado de Metales Mineros, CAGR | 3.62% |
| Tamaño del Mercado de Metales Mineros 2032 | USD 2,909,091.1 millones |
Perspectivas del Mercado de Metales Mineros
- El desarrollo de infraestructuras y la expansión urbana siguen siendo los principales impulsores del crecimiento, con el hierro liderando el mercado al tener una participación del 41.6% del segmento en 2024, seguido por el aluminio con un 23.8%, apoyado por el alto consumo en la fabricación de acero, transporte y manufactura industrial.
- Las tendencias del mercado destacan la creciente adopción de prácticas mineras sostenibles, automatización y tecnologías digitales, mientras que la demanda de aluminio y manganeso está aumentando debido a los vehículos eléctricos y los sistemas de energía renovable, con el manganeso representando un 14.2% del segmento en 2024.
- La dinámica del mercado muestra una intensidad moderada entre los principales actores, mientras que las restricciones incluyen la volatilidad de los precios, regulaciones ambientales y las interrupciones en la cadena de suministro que influyen en la planificación de inversiones y la eficiencia operativa en las operaciones mineras.
- Regionalmente, Asia-Pacífico dominó con un 46.8% de participación en 2024, seguido por América del Norte con un 21.4% y Europa con un 16.2%, impulsado por la demanda industrial, proyectos de infraestructura y capacidades avanzadas de procesamiento de metales.
Análisis de Segmentación del Mercado de Metales Mineros:
Por Tipo:
El Mercado de Metales Mineros por tipo está liderado por hierro, que representó un 41.6% de participación de mercado en 2024, impulsado por su uso extensivo en la producción de acero para infraestructura, construcción y aplicaciones industriales pesadas. El dominio del hierro está respaldado por la demanda sostenida de proyectos de urbanización, redes de transporte e infraestructura energética en todo el mundo. Aluminio siguió con un 23.8% de participación, beneficiándose de propiedades ligeras y resistentes a la corrosión que apoyan aplicaciones automotrices y de embalaje. Manganeso tuvo un 14.2%, principalmente para aplicaciones de aleación y baterías, mientras que plata contribuyó con un 9.4%, apoyado por la demanda de electrónica y energía renovable. Otros metales representaron colectivamente un 11.0% del mercado.
- Por ejemplo, Vale produjo alrededor de 328 millones de toneladas métricas de mineral de hierro en 2024, superando su rango objetivo de 310–320 millones de toneladas y reforzando su papel como un proveedor importante para los productores de acero globales en proyectos de construcción e infraestructura.
Por usuario final:
Por usuario final, el sector de la construcción dominó con una cuota de mercado del 38.9% en 2024, respaldado por el aumento de inversiones en el desarrollo residencial, comercial e infraestructura en economías emergentes y desarrolladas. Los metales de minería son esenciales para estructuras, materiales de refuerzo y proyectos civiles a gran escala, manteniendo un fuerte consumo de volumen. El sector automotriz siguió con una participación del 22.6%, impulsado por la demanda de aluminio y metales especiales para mejorar la eficiencia del combustible y el rendimiento del vehículo. Eléctrico y electrónica representaron el 18.1%, respaldados por la expansión de la red y la fabricación de electrónica de consumo, mientras que bienes de consumo mantuvieron el 12.7%, con otros usuarios finales contribuyendo con el 7.7% de la demanda total.
- Por ejemplo, Alcoa lanzó la aleación de aluminio C611 EZCast en 2022, certificada por NIO para componentes de megafundición del chasis del vehículo como los marcos del piso trasero, reduciendo el peso en un 20% en comparación con diseños anteriores.
Principales Impulsores del Crecimiento
Expansión de Infraestructura y Desarrollo Urbano
El desarrollo de infraestructura a gran escala sigue siendo un motor de crecimiento principal para el Mercado de Metales de Minería, respaldado por inversiones sostenidas en redes de transporte, instalaciones energéticas, parques industriales y viviendas urbanas. Los gobiernos de economías emergentes y desarrolladas continúan priorizando carreteras, ferrocarriles, puertos, plantas de energía y ciudades inteligentes, impulsando una alta demanda de hierro, aluminio y otros metales estructurales. El rápido crecimiento de la población urbana acelera aún más la actividad de construcción, aumentando el consumo de materiales intensivos en acero. Las asociaciones público-privadas y los programas de financiamiento de infraestructura a largo plazo también están mejorando los tiempos de ejecución de proyectos, asegurando una demanda constante de metales y un crecimiento estable en las cadenas de valor de la minería.
- Por ejemplo, el Grupo Adani recibió aprobación para un proyecto de valor agregado de mineral de hierro de 30 MMTPA en Odisha, que incluye una planta de beneficio, un oleoducto de lodo y una planta de pellets para producir concentrado de mineral de hierro y pellets.
Aumento de la Demanda de las Industrias Automotriz y Manufacturera
Los sectores automotriz y de manufactura industrial están contribuyendo significativamente a la expansión del mercado a través de la adopción creciente de metales ligeros y de alto rendimiento. El aluminio y las aleaciones especiales se utilizan cada vez más para mejorar la eficiencia del combustible, reducir las emisiones y mejorar la durabilidad en vehículos y maquinaria. El crecimiento en la producción de vehículos eléctricos está intensificando aún más la demanda de aluminio, manganeso y metales conductores. Además, la expansión de la automatización industrial, la fabricación de equipos pesados y los ciclos de reemplazo de maquinaria continúan apoyando el consumo constante de metales, reforzando las perspectivas de crecimiento a largo plazo para los operadores mineros.
- Por ejemplo, Audi se asocia con Constellium para suministrar láminas de aluminio avanzadas para la carrocería y componentes extruidos para los sistemas de gestión de choques y el alojamiento de la batería del e-tron GT, optimizando el alcance, la seguridad y la absorción de energía.
Transición Energética y Expansión de la Infraestructura Eléctrica
El cambio global hacia la energía renovable y la electrificación está fortaleciendo la demanda de metales de minería en aplicaciones de generación, transmisión y almacenamiento de energía. Los proyectos solares y eólicos a gran escala requieren volúmenes sustanciales de acero, aluminio y metales especiales, mientras que la expansión y modernización de la red están aumentando la necesidad de materiales conductores y resistentes a la corrosión. La fabricación de baterías para sistemas de almacenamiento de energía también está impulsando la demanda de manganeso y otros metales estratégicos. Este consumo impulsado por la transición energética está creando una demanda estructuralmente más alta de metales extraídos en todo el mundo.
Tendencias y Oportunidades Clave
Mayor Enfoque en la Minería Sostenible y Responsable
La sostenibilidad ha surgido como una tendencia crítica que da forma a las estrategias de inversión y operación en el Mercado de Metales de Minería. Las empresas mineras están adoptando cada vez más tecnologías de bajas emisiones, sistemas de reciclaje de agua y métodos de extracción energéticamente eficientes para cumplir con los requisitos regulatorios y las expectativas de los inversores. La obtención responsable, la trazabilidad y el cumplimiento ambiental se están convirtiendo en diferenciadores competitivos, particularmente para los metales utilizados en energía renovable y movilidad eléctrica. Estos desarrollos están creando oportunidades para las empresas que invierten en prácticas de minería verde, monitoreo digital y operaciones alineadas con ESG para asegurar contratos a largo plazo y una posición de mercado premium.
- Por ejemplo, Barrick Gold encargó una planta solar de 200 MW en Nevada Gold Mines en los EE. UU., contribuyendo a 687 MW de fuentes de energía renovable y más limpias instaladas desde 2019, lo que apoya la reducción de la dependencia de la energía intensiva en carbono.
Avances Tecnológicos en Minería y Procesamiento
Los avances en automatización, digitalización y análisis de datos están transformando la eficiencia y productividad de la minería. La integración de perforación autónoma, exploración impulsada por IA y sistemas de monitoreo en tiempo real está mejorando las tasas de recuperación de recursos y reduciendo el tiempo de inactividad operativo. Las tecnologías mejoradas de procesamiento de minerales también están permitiendo la extracción económica de depósitos de menor ley, ampliando las reservas disponibles. Estas innovaciones presentan oportunidades significativas para que las empresas mineras optimicen costos, extiendan la vida útil de las minas y mejoren la seguridad, mientras apoyan un suministro constante de metales en medio de la creciente demanda global.
- Por ejemplo, BHP ha implementado algoritmos de aprendizaje automático y análisis de datos basados en sensores en su mina de mineral de hierro Newman para predecir fallos en el equipo, reduciendo los costos de mantenimiento y el tiempo de inactividad no planificado.
Desafíos Clave
Regulaciones Ambientales y Presiones de Cumplimiento
Las estrictas regulaciones ambientales representan un desafío significativo para el Mercado de Metales Mineros, aumentando los costos de cumplimiento y la complejidad operativa. Los gobiernos están imponiendo estándares más rigurosos relacionados con las emisiones, la rehabilitación de tierras, la gestión de residuos y el uso del agua, especialmente para las minas a cielo abierto y subterráneas a gran escala. Los retrasos en las aprobaciones ambientales y la oposición de la comunidad pueden interrumpir los cronogramas de los proyectos y restringir la expansión de la capacidad. Las empresas deben invertir fuertemente en prácticas sostenibles y en el cumplimiento normativo, lo que puede presionar los márgenes, especialmente para los operadores mineros pequeños y medianos.
Volatilidad de Precios e Incertidumbre en la Cadena de Suministro
La fluctuación de los precios de los metales sigue siendo un desafío persistente, impulsada por condiciones macroeconómicas, tensiones geopolíticas y desequilibrios entre la oferta y la demanda. La volatilidad en los precios del hierro, aluminio y metales especiales afecta la previsibilidad de los ingresos y la planificación de inversiones para las empresas mineras. Además, las interrupciones en la cadena de suministro, las restricciones logísticas y las fluctuaciones en los costos de energía pueden afectar la eficiencia de la producción y los cronogramas de entrega. Gestionar estos riesgos requiere estrategias de cobertura robustas, operaciones diversificadas y contratos a largo plazo con clientes, lo que añade complejidad operativa y financiera a lo largo de la cadena de valor minera.
Análisis Regional
Asia-Pacífico
Asia-Pacífico dominó el Mercado de Metales Mineros con una cuota de mercado del 46.8% en 2024, respaldada por operaciones mineras a gran escala, rápida industrialización y fuerte demanda aguas abajo de los sectores de construcción, automotriz y manufactura. China, India y Australia siguen siendo contribuyentes clave debido a sus extensas reservas de mineral de hierro, aluminio y manganeso, combinadas con un alto consumo doméstico. La expansión de infraestructura liderada por el gobierno, los proyectos de vivienda urbana y el desarrollo de redes eléctricas continúan impulsando la demanda de metales. La región también se beneficia de operaciones mineras rentables y una capacidad de refinación en expansión, posicionando a Asia-Pacífico como el principal centro global de suministro y consumo.
América del Norte
América del Norte representó una cuota de mercado del 21.4% en 2024, impulsada por una demanda constante de proyectos de construcción, manufactura automotriz e infraestructura energética. Estados Unidos y Canadá mantienen posiciones fuertes debido a tecnologías mineras avanzadas, marcos regulatorios bien establecidos e inversiones significativas en prácticas mineras sostenibles. La creciente demanda de aluminio y metales especiales de vehículos eléctricos e instalaciones de energía renovable está fortaleciendo el consumo regional. Además, la modernización continua de infraestructuras envejecidas y el aumento de la obtención doméstica de metales críticos están apoyando la estabilidad del mercado a largo plazo en la región.
Europa
Europa capturó 16.2% de la cuota de mercado en 2024, respaldada por la demanda constante de la manufactura industrial, la producción automotriz y las aplicaciones eléctricas. Países como Alemania, Francia y Suecia desempeñan roles clave a través de capacidades avanzadas de procesamiento y el uso de metales de alto valor en lugar de la extracción a gran escala. El fuerte enfoque de la región en la sostenibilidad, el reciclaje y las prácticas de economía circular está moldeando los patrones de consumo de metales. Las mejoras en infraestructura, la expansión de energías renovables y las iniciativas de movilidad eléctrica están manteniendo la demanda de aluminio y metales especiales, mientras que el cumplimiento normativo continúa influyendo en las estrategias de minería y abastecimiento.
América Latina
América Latina representó 9.8% de la cuota de mercado en 2024, impulsada por abundantes reservas de hierro, metales relacionados con el cobre, plata y otros minerales estratégicos. Países como Chile, Perú, Brasil y México sirven como principales exportadores mineros, abasteciendo a los mercados globales. Las inversiones mineras están respaldadas por la creciente demanda de Asia-Pacífico y América del Norte, particularmente para aplicaciones de construcción y energía. Las iniciativas gubernamentales para atraer inversión extranjera y expandir la infraestructura minera están fortaleciendo la producción regional, aunque el rendimiento operativo sigue estrechamente vinculado a los movimientos de precios de las materias primas y la estabilidad regulatoria.
Oriente Medio y África
Oriente Medio y África mantuvieron 5.8% de la cuota de mercado en 2024, apoyados por la expansión de la actividad minera y el desarrollo de infraestructura en economías selectas. África se beneficia de ricas reservas minerales, incluyendo hierro, manganeso y metales preciosos, mientras que los países del Medio Oriente están invirtiendo en el procesamiento de metales para apoyar la diversificación industrial. La creciente actividad de construcción, los proyectos energéticos y las operaciones mineras orientadas a la exportación están impulsando la demanda regional. La mejora de la infraestructura logística y el aumento de la inversión extranjera directa están mejorando gradualmente la capacidad de producción, posicionando a la región para un crecimiento constante dentro del panorama global de metales mineros.
Segmentaciones del Mercado de Metales Mineros:
Por Tipo
- Hierro
- Aluminio
- Manganeso
- Plata
- Otros
Por Usuario Final
- Construcción
- Automotriz
- Eléctrico y Electrónicos
- Bienes de Consumo
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Metales Mineros presenta a los principales actores, incluidos BHP, Rio Tinto, Anglo American, Barrick Gold Corporation, Freeport-McMoRan, Alcoa Corporation, Teck Resources Limited, Antofagasta plc, Hudbay Minerals Inc y Capstone Copper. El mercado sigue estando moderadamente consolidado, con los principales actores aprovechando carteras de metales diversificadas, grandes reservas y operaciones integradas de minería a procesamiento para mantener su fortaleza competitiva. Estas empresas se centran en la eficiencia operativa, la optimización de costos y el desarrollo de activos de larga vida para mantener los márgenes en medio de la volatilidad de los precios. Las inversiones estratégicas en minería sostenible, automatización y tecnologías de bajo carbono están moldeando cada vez más la diferenciación competitiva. La expansión a través de proyectos en terrenos ya explotados, mejoras de capacidad y adquisiciones selectivas sigue siendo una estrategia clave de crecimiento, mientras que una fuerte presencia geográfica en Asia-Pacífico, las Américas y África permite a los actores atender eficazmente la demanda global de los sectores de la construcción, automotriz y energético.
Análisis de Jugadores Clave
- Freeport-McMoRan
- Antofagasta plc
- Teck Resources Limited
- BHP
- Capstone Copper
- Barrick Gold Corporation
- Rio Tinto
- Hudbay Minerals Inc
- Alcoa Corporation
- Anglo American
Desarrollos Recientes
- En diciembre de 2025, Lundin Mining anunció la venta de su subsidiaria Eagle Mine y Humboldt Mill a Talon Metals, creando una empresa estadounidense dedicada exclusivamente al níquel y cobre, con un valor de transacción de aproximadamente US$83.7 millones en acciones de Talon.
- En diciembre de 2025, IAMGOLD Corporation completó la adquisición de Mines D’Or Orbec Inc., finalizando la transacción previamente anunciada para expandir su presencia en la minería de oro.
- En diciembre de 2025, Champion Iron Ltd firmó un acuerdo para adquirir la empresa noruega de mineral de hierro Rana Gruber, ampliando su base de activos de mineral de hierro en Europa.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de metales mineros se mantendrá estable, respaldada por el desarrollo de infraestructura a largo plazo y la expansión urbana en economías emergentes y desarrolladas.
- El crecimiento continuo en proyectos de construcción y transporte sostendrá un alto consumo de hierro y aluminio a nivel mundial.
- La expansión de vehículos eléctricos y sistemas de energía renovable aumentará la demanda de aluminio, manganeso y metales conductores.
- Los avances tecnológicos mejorarán la eficiencia, seguridad y tasas de recuperación en operaciones a gran escala.
- La automatización y el monitoreo digital reducirán los costos operativos y mejorarán la productividad en los sitios mineros.
- Las iniciativas de sostenibilidad impulsarán una adopción más amplia de prácticas mineras de baja emisión y eficiencia energética.
- Las inversiones estratégicas en exploración ampliarán las reservas y respaldarán la seguridad del suministro a largo plazo.
- La diversificación regional ayudará a las empresas mineras a mitigar riesgos geopolíticos y de la cadena de suministro.
- Las prácticas de reciclaje y economía circular complementarán cada vez más la producción primaria de metales.
- La intensidad competitiva se mantendrá moderada, con los principales actores enfocándose en la escala, eficiencia y prácticas mineras responsables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de metales de minería y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de metales de minería entre 2024 y 2032?
¿Qué segmento del mercado de metales de minería tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de metales de minería?
¿Quiénes son las empresas líderes en el mercado de metales de minería?
¿Qué región comandó la mayor parte del mercado de metales de minería en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Minería de Metales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Minería de Metales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,188,813 million → 2032: USD 2,909,091.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Minería de Metales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Minería de Metales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Minería de Metales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Minería de Metales Market Drivers
- 3.3 Mercado de Minería de Metales Market Restraints & Challenges
- 3.4 Mercado de Minería de Metales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Minería de Metales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Minería de Metales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Minería de Metales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Minería de Metales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Minería de Metales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Minería de Metales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Minería de Metales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Minería de Metales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Minería de Metales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Minería de Metales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Minería de Metales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Minería de Metales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Minería de Metales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Minería de Metales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Minería de Metales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Minería de Metales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Minería de Metales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Minería de Metales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Minería de Metales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
