
Visión General del Mercado de Conformado de Metales:
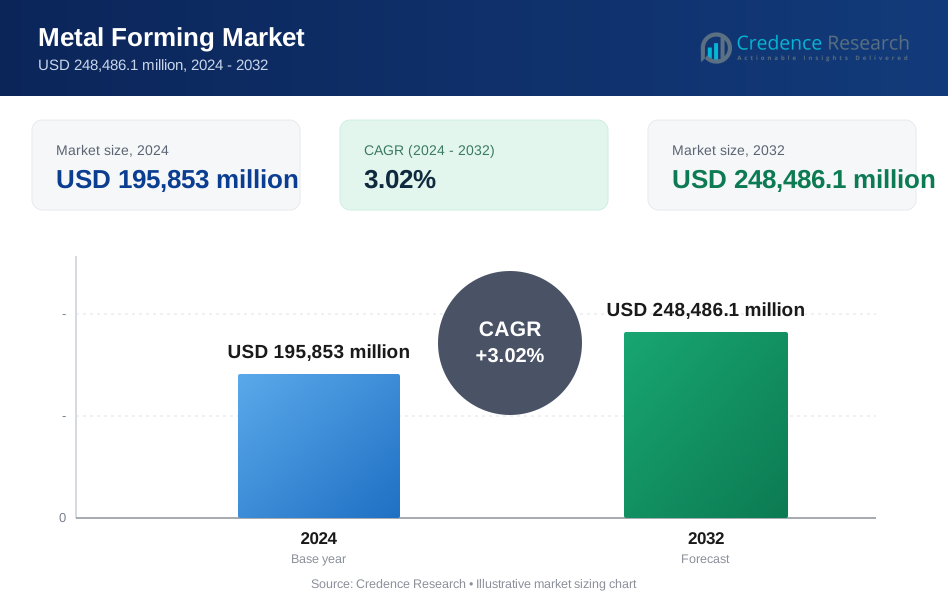
El tamaño del mercado de conformado de metales se valoró en USD 195,853 millones en 2024 y se anticipa que alcanzará los USD 248,486.1 millones para 2032, con un CAGR del 3.02% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Conformado de Metales 2024 | USD 195,853 millones |
| Mercado de Conformado de Metales, CAGR | 3.02% |
| Tamaño del Mercado de Conformado de Metales 2032 | USD 248,486.1 millones |
Perspectivas del Mercado de Conformado de Metales
- El crecimiento del mercado está impulsado por el aumento de la producción de automóviles y vehículos eléctricos, el uso creciente de acero avanzado de alta resistencia y aluminio, y un fuerte desarrollo de infraestructura, con el segmento de uso final automotriz manteniendo una participación del 46.8% en 2024.
- Las principales tendencias del mercado incluyen una adopción más amplia de sistemas de conformado automatizados, tecnologías de simulación digital y materiales ligeros, mientras que el segmento de técnica de laminado lidera con una participación de mercado del 41.6% en 2024 debido a la eficiencia de costos y aplicabilidad a gran escala.
- La estructura del mercado presenta a los principales actores globales enfocándose en la expansión de escala, automatización y asociaciones a largo plazo con OEM, mientras que los fabricantes regionales compiten a través de la producción localizada y estrategias de optimización de costos.
- Regionalmente, Asia Pacífico domina con una participación de mercado del 39.8% en 2024, seguida por Europa con un 24.6% y América del Norte con un 21.4%, mientras que la volatilidad de los precios de las materias primas y la alta inversión de capital siguen siendo restricciones clave del mercado.

Análisis de Segmentación del Mercado de Conformado de Metales:
Por Técnica:
El mercado de conformado de metales por técnica está liderado por el segmento de laminado, que representó un 41.6% de participación de mercado en 2024, impulsado por su uso extensivo en la producción de productos metálicos planos y largos para aplicaciones automotrices, de construcción y maquinaria industrial. El laminado se beneficia de una alta utilización de materiales, un acabado superficial superior y es adecuado para la producción continua a gran escala. La fuerte demanda de láminas de acero, placas y secciones estructurales apoya el crecimiento del segmento. Mientras tanto, el forjado y la extrusión continúan ganando terreno en componentes de alta resistencia y precisión, pero el laminado sigue siendo dominante debido a la eficiencia de costos, escalabilidad y compatibilidad con líneas de fabricación automatizadas.
- Por ejemplo, JSW Steel opera el laminador en frío más ancho de la India con hasta 1870 mm de ancho, entregando productos laminados en frío para paneles de carrocería y componentes de vehículos. ArcelorMittal proporciona aceros automotrices laminados planos diseñados para propiedades mecánicas específicas a través de procesos de laminado optimizados.
Por Tipo:
Por tipo, el segmento de formado de metal en caliente dominó el Mercado de Formado de Metal con un 58.9% de participación de mercado en 2024, respaldado por su capacidad para procesar grandes volúmenes de metal con una fuerza de conformado reducida y una ductilidad mejorada. El formado en caliente se adopta ampliamente en marcos automotrices, vigas de construcción y componentes industriales pesados donde se requieren formas complejas y alta resistencia. Su ventaja en minimizar tensiones internas y permitir el formado de secciones más gruesas impulsa su adopción. El formado en frío, aunque crece de manera constante debido a los beneficios de precisión, sigue siendo secundario debido a un mayor estrés en las herramientas y limitaciones de materiales.
- Por ejemplo, SKS Ispat fabrica vigas en H mediante el laminado en caliente de palanquillas de acero en molinos avanzados con camas de enfriamiento automatizadas, asegurando precisión dimensional para los principales proyectos de infraestructura de la India.
Por uso final:
El segmento automotriz emergió como el uso final dominante, capturando un 46.8% de participación de mercado en 2024, impulsado por la producción sostenida de vehículos, iniciativas de aligeramiento y la creciente adopción de componentes avanzados de acero de alta resistencia. Los procesos de formado de metal son críticos para la fabricación de paneles de carrocería, chasis, partes de transmisión y componentes estructurales a gran escala. El creciente enfoque en la eficiencia del combustible y las plataformas de vehículos eléctricos acelera aún más la demanda de piezas de metal formadas con precisión. Los segmentos de construcción y equipos industriales también contribuyen significativamente, pero el automotriz mantiene el liderazgo debido a las continuas actualizaciones de modelos, regulaciones de seguridad y requisitos de producción en masa.
Principales Impulsores de Crecimiento
Expansión de la Fabricación Automotriz y de Vehículos Eléctricos
El Mercado de Formado de Metal está fuertemente impulsado por la expansión sostenida de la producción automotriz, particularmente el rápido crecimiento de los vehículos eléctricos. Los fabricantes de automóviles dependen cada vez más de procesos avanzados de formado de metal para fabricar estructuras de carrocería ligeras, sistemas de chasis y componentes críticos de seguridad utilizando acero de alta resistencia y aluminio. Los crecientes estándares de seguridad vehicular y las regulaciones de eficiencia de combustible aumentan aún más la demanda de piezas formadas con precisión. Además, la localización de la fabricación de vehículos en economías emergentes apoya un mayor consumo de componentes laminados, forjados y extruidos. Los ciclos continuos de renovación de modelos y la diversificación de plataformas sostienen la demanda a largo plazo de tecnologías de formado de metal escalables y rentables.
- Por ejemplo, General Motors utiliza aceros avanzados de alta resistencia (AHSS) en el Chevrolet Blazer EV, donde el 35% de la estructura de la carrocería emplea aceros con una resistencia a la tracción de al menos 590 MPa, junto con un 15% de aceros de ultra alta resistencia que superan los 980 MPa para mejorar el rendimiento en choques.
Crecimiento en Construcción y Desarrollo de Infraestructura
Las crecientes inversiones en infraestructura y construcción comercial impulsan significativamente el Mercado de Formado de Metal. Los procesos de formado de metal son esenciales para producir vigas, columnas, paneles y secciones estructurales utilizadas en proyectos de infraestructura residencial, industrial y pública. La urbanización, la expansión industrial y los programas de infraestructura respaldados por el gobierno impulsan una demanda constante de productos de acero y aluminio formados. La preferencia por soluciones de construcción prefabricadas y modulares acelera aún más la adopción de componentes de metal laminado y formado en caliente. Además, la durabilidad, reciclabilidad y el rendimiento de carga de los metales formados apoyan su uso continuo en puentes, redes de transporte e instalaciones industriales.
- Por ejemplo, en el condado de Clark, Kentucky, el Gabinete de Transporte de Kentucky reemplazó una plataforma de concreto corroída en KY 974 sobre Howard Creek con paneles prefabricados de aluminio 6063-T6, cada uno de 2 metros de ancho, ensamblados in situ usando abrazaderas
Avances en Maquinaria Industrial y Producción Manufacturera
El aumento de la industrialización y la automatización manufacturera en las economías globales actúa como un importante impulsor de crecimiento para el Mercado de Conformado de Metales. Los fabricantes de equipos industriales dependen del conformado de metales para producir engranajes, carcasas, estructuras y piezas mecánicas de precisión. La creciente demanda de sectores como energía, minería, agricultura y manejo de materiales impulsa el consumo de componentes forjados y extruidos. Los avances tecnológicos en prensas de conformado, diseño de matrices y control de procesos mejoran la productividad y reducen el desperdicio de materiales. Estas mejoras hacen que el conformado de metales sea más atractivo para aplicaciones de fabricación a gran volumen y personalizadas.
Tendencias Clave y Oportunidades
Adopción de Materiales Ligeros y de Alta Resistencia
Una tendencia clave que está moldeando el Mercado de Conformado de Metales es la creciente adopción de materiales ligeros y de alta resistencia como las aleaciones de aluminio y los aceros avanzados de alta resistencia. Los fabricantes están optimizando las técnicas de conformado para manejar calibres más delgados y geometrías complejas sin comprometer la integridad estructural. Este cambio apoya las iniciativas de aligeramiento automotriz, los requisitos de eficiencia aeroespacial y el equipo industrial energéticamente eficiente. La creciente capacidad para conformar componentes de múltiples materiales crea oportunidades para que los proveedores ofrezcan soluciones de valor añadido. Las inversiones en conformado impulsado por simulación y herramientas avanzadas mejoran aún más la utilización de materiales y la flexibilidad de diseño.
- Por ejemplo, SAG Fueltech Sweden aplicó el proceso RheoMetal rheo-HPDC utilizando aleación de aluminio TX630 para fabricar soportes de CAB y soportes de silenciador para Volvo Trucks, seguido de un tratamiento térmico T5 para mejorar el rendimiento ante la fatiga.
Integración de Automatización y Fabricación Digital
La integración de tecnologías de automatización y digitales presenta una oportunidad significativa en el Mercado de Conformado de Metales. Los equipos de conformado inteligente, la robótica y los sistemas de monitoreo en tiempo real mejoran la precisión, la repetibilidad y el rendimiento. Los gemelos digitales y la simulación de procesos permiten a los fabricantes optimizar el diseño de matrices, reducir defectos y acortar los ciclos de desarrollo. Estos avances apoyan los modelos de personalización masiva y producción justo a tiempo en los sectores automotriz e industrial. A medida que aumentan los costos laborales y los requisitos de calidad se vuelven más estrictos, las soluciones automatizadas de conformado de metales ganan una aceptación más amplia, fortaleciendo la competitividad del mercado a largo plazo.
- Por ejemplo, TRUMPF integra robótica habilitada con IA que reconoce piezas de metal de diferentes tamaños y posiciones, generando trayectorias libres de colisiones para operaciones automatizadas de recogida y colocación sin programación manual.
Desafíos Clave
Alta Inversión de Capital y Costos de Herramientas
Los altos requisitos de capital inicial siguen siendo un desafío clave para el Mercado de Formado de Metales. Las prensas de formado avanzadas, los sistemas de automatización y las herramientas de precisión requieren una inversión inicial sustancial, lo que puede limitar la adopción entre los fabricantes pequeños y medianos. Los costos de diseño y mantenimiento de herramientas aumentan aún más los gastos operativos, especialmente para producciones personalizadas o de bajo volumen. Los cambios frecuentes de diseño en las industrias de uso final también incrementan los costos de reemplazo de herramientas. Estos factores pueden restringir la entrada al mercado y ralentizar las actualizaciones tecnológicas, particularmente en regiones sensibles al precio.
Volatilidad en los Precios de Materias Primas y Cadenas de Suministro
Las fluctuaciones en los precios de las materias primas representan un desafío significativo para el Mercado de Formado de Metales. La volatilidad en los precios del acero y el aluminio impacta directamente en los costos de producción y los márgenes de beneficio para los fabricantes. Las interrupciones en la cadena de suministro, las restricciones comerciales y la inestabilidad de los precios de la energía intensifican aún más las presiones de costos. Gestionar el inventario y mantener una calidad de material consistente se vuelve cada vez más complejo bajo condiciones de mercado volátiles. Los fabricantes deben equilibrar el control de costos con los requisitos de rendimiento, haciendo que las estrategias de precios y los contratos a largo plazo sean críticos pero difíciles de mantener en un entorno económico global incierto.
Análisis Regional
América del Norte
América del Norte representó el 21.4% de la cuota de mercado en 2024 en el Mercado de Formado de Metales, respaldada por una fuerte demanda de la fabricación automotriz, aeroespacial y de maquinaria industrial. La región se beneficia de una infraestructura de fabricación avanzada, alta adopción de automatización e inversiones continuas en el procesamiento de materiales ligeros. Los OEM automotrices y los proveedores de nivel impulsan la demanda de componentes formados con precisión, particularmente en plataformas de vehículos eléctricos. La fabricación aeroespacial fortalece aún más el crecimiento regional a través del uso de piezas forjadas y extruidas de alta resistencia. La modernización continua de las instalaciones industriales y la demanda estable de los fabricantes de equipos de construcción sostienen la expansión del mercado a largo plazo.
Europa
Europa capturó el 24.6% de la cuota de mercado en 2024 en el Mercado de Formado de Metales, impulsada por una fuerte base automotriz, estrictas regulaciones de emisiones y capacidades avanzadas de procesamiento de metales. Países como Alemania, Francia e Italia lideran en el formado de metales de alto valor para estructuras de carrocería automotriz, componentes de tren motriz y maquinaria industrial. La región enfatiza las técnicas de formado en frío y precisión para apoyar los objetivos de reducción de peso y eficiencia energética. El crecimiento en infraestructura de energía renovable y transporte ferroviario aumenta aún más la demanda de componentes metálicos formados. Un fuerte enfoque en la sostenibilidad y el reciclaje mejora la adopción a largo plazo en todas las industrias.
Asia Pacífico
Asia Pacífico dominó el mercado de conformado de metales con una cuota de mercado del 39.8% en 2024, respaldado por actividades de manufactura a gran escala en China, India, Japón y Corea del Sur. La rápida industrialización, la expansión de la producción automotriz y el desarrollo de infraestructura impulsan el alto consumo de metales laminados, forjados y extruidos. La región se beneficia de mano de obra rentable, una demanda interna en expansión y un fuerte apoyo gubernamental para el crecimiento manufacturero. Las crecientes inversiones en vehículos eléctricos, construcción y maquinaria pesada continúan acelerando la demanda. La creciente adopción de tecnologías de conformado automatizadas fortalece aún más la posición de liderazgo de Asia Pacífico.
América Latina
América Latina representó una cuota de mercado del 8.1% en 2024 en el mercado de conformado de metales, impulsada por un crecimiento gradual en la manufactura automotriz, la construcción y la producción de equipos industriales. Países como Brasil y México sirven como centros clave de manufactura debido a acuerdos comerciales favorables y a industrias orientadas a la exportación en expansión. El desarrollo de infraestructura y el aumento de inversiones en proyectos de transporte y energía apoyan la demanda de componentes metálicos conformados. Aunque la adopción tecnológica sigue siendo moderada, el aumento de la inversión extranjera directa y las iniciativas de modernización industrial contribuyen a un crecimiento constante del mercado en toda la región.
Medio Oriente y África
La región de Medio Oriente y África tuvo una cuota de mercado del 6.1% en 2024 en el mercado de conformado de metales, respaldada por la expansión de infraestructura, proyectos energéticos y esfuerzos de diversificación industrial. La demanda es impulsada por actividades de construcción, la fabricación de equipos de petróleo y gas, y el creciente interés en instalaciones de procesamiento industrial. Los países del Golfo se centran en el desarrollo de infraestructura e industrial a gran escala, aumentando el consumo de productos metálicos laminados y formados en caliente. En África, el crecimiento industrial gradual y los proyectos de infraestructura de transporte apoyan la expansión del mercado. Las estrategias de diversificación lideradas por el gobierno continúan mejorando las perspectivas de crecimiento a largo plazo.
Segmentaciones del mercado de conformado de metales:
Por técnica
- Laminado
- Embutición profunda
- Estirado
- Extrusión
- Forjado
Por tipo
- Caliente
- Frío
Por uso final
- Automotriz
- Ingeniería Aeroespacial
- Construcción
- Equipos Industriales y Maquinaria
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Formado de Metales incluye actores clave como ArcelorMittal, Nippon Steel Corporation, POSCO, Baosteel Group, Tata Steel, Voestalpine AG, Thyssenkrupp AG y Nucor Corporation. El mercado permanece moderadamente consolidado, con los principales actores centrados en la expansión de escala, la optimización de procesos y tecnologías avanzadas de formado para fortalecer sus posiciones. Las empresas invierten fuertemente en automatización, procesamiento de materiales de alta resistencia y soluciones de formado energéticamente eficientes para mejorar la productividad y la competitividad de costos. Las asociaciones estratégicas con OEMs automotrices e industriales apoyan acuerdos de suministro a largo plazo y una demanda estable. Los actores regionales compiten a través de la eficiencia de costos y capacidades de fabricación localizadas, particularmente en Asia Pacífico. Las actualizaciones continuas en laminadores, prensas de forja y controles de procesos digitales siguen siendo centrales para la diferenciación competitiva, mientras que las iniciativas de sostenibilidad y el uso de materiales reciclados influyen cada vez más en el posicionamiento estratégico en todo el mercado.
Análisis de Jugadores Clave
- Hirotec
- Magna International
- Kirchhoff
- Tower International
- VNT Automotive
- CIE Automotive
- Toyota Boshoku
- Mills Products
- Benteler
- Aisin Seiki
Desarrollos Recientes
- En abril de 2025, FUCHS SE adquirió IRMCO®, un fabricante estadounidense de lubricantes para conformado de metales, ampliando su cartera de lubricantes industriales para servir mejor a los procesos de conformado y fabricación de metales en todo el mundo.
- En junio de 2025, The Partner Companies (TPC) adquirió Precision Eforming, mejorando sus capacidades en la fabricación de metales electroformados para sectores como el aeroespacial, médico y de defensa.
- En julio de 2025, Nidec Drive Technology Corporation presentó en MF-TOKYO 2025 la prensa de enlace más rápida del mundo con una capacidad líder en la industria de 3,000 spm, mostrando velocidad y precisión mejoradas para aplicaciones de conformado de metales de alto volumen.
- En octubre de 2025, MetalX y Commonwealth Rolled Products anunciaron una asociación estratégica para ofrecer soluciones de aluminio diferenciadas, combinando experiencia en reciclaje y productos laminados para una cadena de suministro de metales más integrada.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Técnica, Tipo, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El Mercado de Conformado de Metales continuará beneficiándose del crecimiento constante en la producción de automóviles y vehículos eléctricos en todo el mundo.
- La adopción de materiales ligeros y de alta resistencia aumentará la demanda de técnicas de conformado avanzadas.
- La automatización y el control digital de procesos mejorarán la productividad, la consistencia de calidad y la eficiencia de costos.
- El desarrollo de infraestructuras y la expansión industrial en economías emergentes sostendrán la demanda a largo plazo.
- Las regulaciones de aligeramiento automotriz impulsarán un mayor uso de componentes conformados con precisión.
- La fabricación de maquinaria y equipos industriales seguirá siendo una fuente estable de demanda del mercado.
- Los avances en simulación de conformado y diseño de herramientas reducirán el desperdicio de material y los ciclos de producción.
- Las iniciativas de sostenibilidad fomentarán un mayor uso de metales reciclados en los procesos de conformado.
- Asia Pacífico mantendrá su posición de liderazgo debido a su capacidad de fabricación a gran escala.
- Las colaboraciones estratégicas entre fabricantes y OEM fortalecerán la integración de la cadena de suministro.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la conformación de metales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de formación de metales entre 2024 y 2032?
¿Qué segmento del mercado de formación de metales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de conformado de metales?
¿Quiénes son las empresas líderes en el mercado de la conformación de metales?
¿Qué región tuvo la mayor participación en el mercado de conformado de metales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Conformado de Metales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Conformado de Metales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 195,853 million → 2032: USD 248,486.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Conformado de Metales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Conformado de Metales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Conformado de Metales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Conformado de Metales Market Drivers
- 3.3 Mercado de Conformado de Metales Market Restraints & Challenges
- 3.4 Mercado de Conformado de Metales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Conformado de Metales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Conformado de Metales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Conformado de Metales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Conformado de Metales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Conformado de Metales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Conformado de Metales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Conformado de Metales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Conformado de Metales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Conformado de Metales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Conformado de Metales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Conformado de Metales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Conformado de Metales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Conformado de Metales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Conformado de Metales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Conformado de Metales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Conformado de Metales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Conformado de Metales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Conformado de Metales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Conformado de Metales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
