
Visión General del Mercado
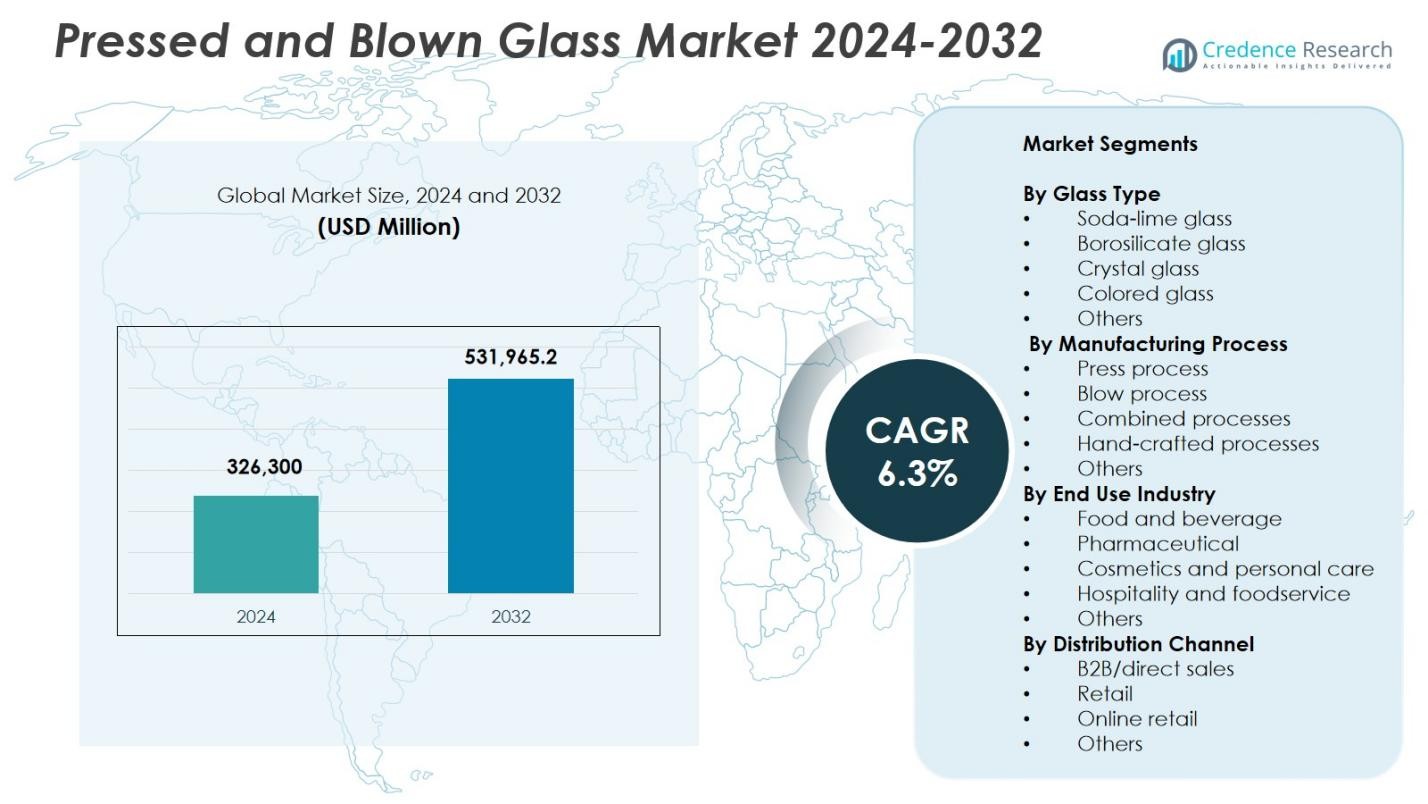
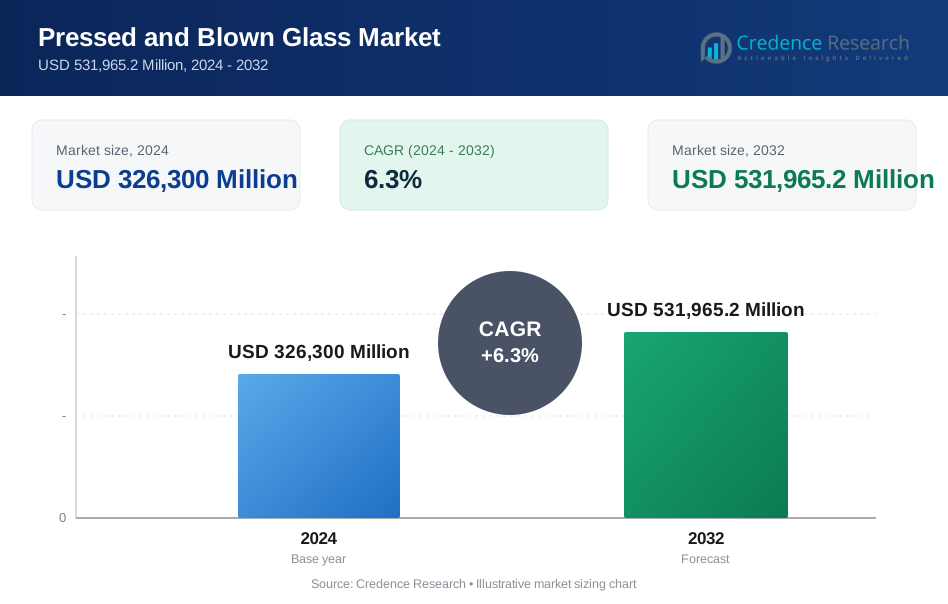
El tamaño del mercado de vidrio prensado y soplado se valoró en USD 326,300 millones en 2024 y se anticipa que alcanzará USD 531,965.2 millones para 2032, con un CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Vidrio Prensado y Soplado 2024 | USD 326,300 millones |
| Mercado de Vidrio Prensado y Soplado, CAGR | 6.3% |
| Tamaño del Mercado de Vidrio Prensado y Soplado 2032 | USD 531,965.2 millones |
El mercado de vidrio prensado y soplado está conformado por líderes como Owens-Illinois Inc., Ardagh Group S.A., Verallia S.A., Gerresheimer AG, BA Glass International, Vetropack Holding, Bormioli Rocco S.p.A., Libbey Inc., Krosno Glass S.A., y Corning Incorporated, cada uno fortaleciendo su presencia a través de tecnologías de formación avanzadas, innovación de productos y capacidades de producción ampliadas. Estas empresas atienden la creciente demanda en aplicaciones de embalaje, vajilla, decoración y especialidades. Europa emergió como la región líder con una participación del 32.7% en 2024, impulsada por una sólida infraestructura de fabricación, alto consumo de cristalería premium y sistemas de reciclaje establecidos que refuerzan el crecimiento sostenido del mercado.
Perspectivas del Mercado
- El mercado de vidrio prensado y soplado alcanzó USD 326,300 millones en 2024 y crecerá a un CAGR del 6.3% hasta 2032, respaldado por la creciente demanda en los segmentos de embalaje y productos premium.
- El crecimiento del mercado está impulsado por un fuerte consumo en aplicaciones de alimentos y bebidas, donde el segmento tuvo una participación del 51.6%, respaldado por la reciclabilidad, protección del producto y atractivo premium.
- Las tendencias clave incluyen la creciente adopción de métodos de producción de vidrio sostenibles y circulares, el aumento de la demanda de cristalería premium personalizada y el uso más amplio de composiciones de vidrio especial en farmacéuticos y cosméticos.
- Los principales actores como Owens-Illinois, Ardagh Group, Verallia y Gerresheimer expanden capacidad y carteras de productos, enfocándose en hornos energéticamente eficientes, tecnologías de aligeramiento y procesos de formación avanzados.
- Europa lideró con una participación del 32.7% en 2024, seguida por América del Norte con un 28.4% y Asia-Pacífico con un 26.9%, reflejando una fuerte diversificación de la demanda regional, con América Latina y Medio Oriente & África contribuyendo a un crecimiento constante.
 Análisis de Segmentación del Mercado:
Por Tipo de Vidrio
El segmento por tipo de vidrio está dominado por el vidrio de cal sodada, que tuvo un 42.8% de participación en 2024, impulsado por su uso generalizado en contenedores, vajillas, ventanas y embalajes debido a su rentabilidad, estabilidad química y facilidad de formación. El creciente consumo de alimentos y bebidas envasados sigue fortaleciendo la demanda de productos de cal sodada. El vidrio de borosilicato gana tracción en utensilios de laboratorio y cocina, mientras que el vidrio cristal y coloreado se expande en aplicaciones de decoración premium. La categoría Otros se beneficia de la creciente adopción de composiciones especiales para usos industriales y estéticos de nicho.
- Por ejemplo, Hwa Hsia Glass produce decantadores, frascos de especias y recipientes de almacenamiento de vidrio de cal sodada bajo en hierro, valorados por su claridad excepcional y propiedades seguras para alimentos.
Por Proceso de Fabricación
El segmento por proceso de fabricación está liderado por el proceso de soplado, que representa un 46.3% de participación en 2024, respaldado por su uso extensivo en la producción de botellas, frascos, viales y artículos decorativos que requieren formas precisas y estructuras ligeras. La alta adopción en las industrias de embalaje de bebidas, farmacéutica y cosmética impulsa la prominencia del proceso de soplado. El proceso de prensado mantiene relevancia en vajillas y aplicaciones de alta resistencia, mientras que los procesos combinados y artesanales atienden productos de vidrio premium, personalizados y artesanales. La categoría Otros crece con los avances en tecnologías de formación híbridas y líneas de producción automatizadas.
- Por ejemplo, SGD Pharma emplea el proceso de soplado y soplado para formar viales farmacéuticos en dos pasos, comenzando con una preforma o molde inicial formado por aire comprimido, seguido de un soplado final para contenedores de cuello estrecho.
Por Industria de Uso Final
El segmento por industria de uso final está dominado por alimentos y bebidas, que comandó un 51.6% de participación en 2024, impulsado por la fuerte demanda global de botellas de vidrio, frascos y embalajes especiales que ofrecen superior protección del producto, reciclabilidad y atractivo premium en estanterías. La expansión del consumo de bebidas alcohólicas, alimentos gourmet y productos listos para beber refuerza el liderazgo del segmento. Las aplicaciones farmacéuticas crecen debido al aumento en la producción de viales y ampollas, mientras que los cosméticos y el cuidado personal adoptan cada vez más embalajes de vidrio premium. El segmento de hospitalidad y servicios de alimentos se beneficia de la demanda de vajillas duraderas, con Otros contribuyendo con requisitos de nicho adicionales.
Principales Impulsores de Crecimiento
Aumento de la Demanda de las Industrias de Alimentos, Bebidas y Embalajes Premium
El mercado de vidrio prensado y soplado experimenta un fuerte crecimiento debido a la aceleración de la demanda de los sectores de alimentos, bebidas y embalajes de productos premium. El embalaje de vidrio sigue siendo preferido por su reciclabilidad, inercia química y atractivo estético premium, apoyando su uso en bebidas alcohólicas, alimentos gourmet y cosméticos de lujo. La creciente preferencia del consumidor por materiales de embalaje sostenibles impulsa aún más la adopción, ya que las marcas se orientan hacia soluciones ambientalmente responsables. El aumento de la producción de bebidas listas para beber y productos artesanales de nicho sigue expandiendo los volúmenes del mercado, reforzando la trayectoria de crecimiento a largo plazo del embalaje de vidrio.
- Por ejemplo, Visy incorpora un promedio de 70% de contenido de vidrio reciclado en sus botellas y frascos producidos para empresas de alimentos y bebidas de Nueva Zelanda, permitiendo un embalaje sostenible que reduce las emisiones de gases de efecto invernadero hasta en un 30% en comparación con el vidrio no reciclado.
Avances en Tecnologías de Manufactura y Automatización
Los avances tecnológicos como las máquinas de formación de alta velocidad, los sistemas de moldeo de precisión, las tecnologías de inspección automatizada y el control de procesos digital permiten a los fabricantes mejorar la productividad, reducir defectos y optimizar el consumo de energía. La integración de robótica y sensores inteligentes mejora la consistencia en los procesos de formación, mientras que los diseños mejorados de hornos reducen las emisiones y los costos operativos. Estas innovaciones apoyan la producción a gran escala, ayudan a los fabricantes a satisfacer la creciente demanda global y expanden su capacidad para ofrecer formas complejas y estructuras ligeras. A medida que la automatización se vuelve más común, la eficiencia operativa mejora, impulsando una adopción más amplia de soluciones de vidrio prensado y soplado.
- Por ejemplo, las máquinas HiPERFORM IS de Heye International incorporan tecnología servo y soluciones de circuito cerrado para el proceso NNPB, ofreciendo altas velocidades con calidad consistente y tiempos cortos de cambio de trabajo.
Creciente Uso de Vidrio Especializado y de Alto Rendimiento
La creciente dependencia de vidrios especializados como el borosilicato, el cristal y las variantes coloreadas impulsa la expansión del mercado en aplicaciones de alto valor. La demanda aumenta en equipos de laboratorio, productos farmacéuticos, decoración del hogar de lujo, cristalería de lujo y utensilios de cocina de alta temperatura, donde las características de rendimiento como la durabilidad, la claridad y la resistencia térmica son esenciales. La preferencia del consumidor por productos de vidrio estéticos y personalizables acelera aún más el crecimiento del segmento. Los fabricantes invierten cada vez más en formulaciones innovadoras y tecnologías avanzadas de fusión, permitiendo líneas de productos diferenciadas adaptadas a necesidades industriales específicas y mercados de consumo premium.
Tendencias Clave y Oportunidades
Cambio Hacia una Producción de Vidrio Sostenible y Circular
Las iniciativas impulsadas por la sostenibilidad presentan una gran oportunidad a medida que los fabricantes adoptan casco reciclado, hornos energéticamente eficientes y métodos de producción de bajo carbono. Los gobiernos y las marcas globales enfatizan los modelos de economía circular, lo que impulsa un rápido crecimiento en los programas de reciclaje de circuito cerrado para envases de vidrio. Este cambio no solo reduce el impacto ambiental, sino que también disminuye los costos de producción y mejora el posicionamiento de la marca. Surgen oportunidades para empresas que ofrecen composiciones de vidrio ecológicas, envases ligeros y sistemas de embalaje rellenables, alineándose con la creciente preferencia del consumidor por productos éticamente producidos y ambientalmente sostenibles.
- Por ejemplo, el programa Glass4Good de O-I opera sitios de recolección en comunidades como Danville, VA, y Greeley, CO, procesando vidrio en casco de alta calidad para su reintroducción directa en su flujo de fabricación.
Premiumización y Crecimiento de Productos de Vidrio Diseñados a Medida
El creciente interés del consumidor en productos premium, personalizados y estéticamente distintivos genera fuertes oportunidades para soluciones de vidrio prensado y soplado personalizadas. Las marcas de bebidas de lujo, las empresas de fragancias de alta gama y los fabricantes de decoración del hogar invierten cada vez más en formas a medida, acabados texturizados y diseños artísticos para diferenciar sus ofertas. Los avances en modelado 3D, moldes de precisión y técnicas artesanales apoyan esta tendencia de premiumización. A medida que el comercio minorista experiencial y la narración de marcas ganan prominencia, los envases de vidrio y las piezas de decoración diseñadas a medida se convierten en creadores de valor clave, fortaleciendo la demanda en los mercados de lujo y estilo de vida.
- Por ejemplo, el tequila Clase Azul Reposado utiliza botellas de 750 ml pintadas a mano con salpicaduras azul y blanco sobre esmaltes de cobre en loza blanca, haciendo de cada una una pieza de arte única.
Desafíos Clave
Alto Consumo de Energía y Presiones de Costos
La producción de vidrio prensado y soplado requiere importantes insumos de energía para fundir y formar, haciendo que la industria sea vulnerable a las fluctuaciones de los costos de combustible y electricidad. El aumento de los precios globales de la energía y las regulaciones ambientales más estrictas intensifican las presiones operativas, especialmente para los fabricantes que operan sistemas de hornos más antiguos. Los procesos intensivos en energía también aumentan las emisiones de carbono, lo que impulsa inversiones en costosas mejoras como hornos eléctricos, sistemas de recuperación de calor residual y aislamiento avanzado. Estas cargas financieras y regulatorias desafían la rentabilidad y exigen una optimización cuidadosa a lo largo del ciclo de producción.
Competencia de Materiales de Embalaje Alternativos
El embalaje de vidrio sigue enfrentando una fuerte competencia de alternativas ligeras y rentables como plásticos, aluminio y materiales compuestos. Estos sustitutos ofrecen ventajas como menores costos de transporte, flexibilidad y alta durabilidad, lo que lleva a algunas industrias a alejarse del vidrio. La fragilidad del vidrio limita aún más su adopción en ciertas aplicaciones, especialmente donde los riesgos logísticos o de manejo son altos. Para seguir siendo competitivos, los fabricantes de vidrio deben centrarse en la innovación en aligeramiento, mejora de la resistencia al impacto y diseños de valor añadido que refuercen los atributos únicos de sostenibilidad y calidad premium del vidrio.
Análisis Regional
América del Norte
América del Norte mantuvo un 28.4% de participación en 2024, respaldada por un fuerte consumo de envases de vidrio en las industrias alimentaria, de bebidas y farmacéutica. El creciente cambio hacia materiales reciclables y sostenibles acelera la adopción del vidrio, especialmente entre las marcas de bebidas premium y cosméticos. Los avances tecnológicos en sistemas automatizados de formación e inspección fortalecen la eficiencia de fabricación en EE. UU. y Canadá. La creciente demanda de productos de vajilla de alta calidad y decoración del hogar contribuye aún más al crecimiento regional. La expansión de los mercados de bebidas artesanales, incluidos vino, licores y bebidas especiales, refuerza las oportunidades a largo plazo para los productores de vidrio prensado y soplado.
Europa
Europa comandó un 32.7% de participación en 2024, impulsada por clusters maduros de fabricación de vidrio, tecnologías de producción avanzadas y un fuerte apoyo regulatorio para sistemas de embalaje circular. Países como Alemania, Francia e Italia mantienen un alto consumo de cristalería premium, botellas de licores de lujo y productos de cristal. Los estrictos mandatos de sostenibilidad y los programas de reciclaje bien establecidos aumentan la dependencia del vidrio como sustrato de embalaje preferido. La región también se beneficia de una fuerte demanda en farmacéuticos y cosméticos, donde el vidrio garantiza la pureza del producto y una larga vida útil. Las inversiones continuas en hornos energéticamente eficientes y tecnologías de fusión de bajas emisiones refuerzan el liderazgo de Europa en el mercado global.
Asia-Pacífico
Asia-Pacífico representó un 26.9% de participación en 2024, respaldado por la rápida industrialización, la creciente demanda de embalaje y el fuerte crecimiento en los sectores de alimentos, bebidas y cosméticos. China e India impulsan la producción a gran escala debido a sus extensas bases de fabricación y al creciente consumo interno. La creciente demanda de soluciones de embalaje premium, especialmente en bebidas alcohólicas y productos de belleza, acelera la expansión del mercado. La región también se beneficia de la fabricación rentable y de las crecientes inversiones en tecnologías de formación automatizadas. La creciente urbanización y los cambios en los patrones de estilo de vida contribuyen a un mayor uso de vajillas de vidrio y productos de decoración para el hogar, fortaleciendo la perspectiva a largo plazo para el vidrio prensado y soplado.
América Latina
América Latina capturó un 7.4% de participación en 2024, impulsada por el aumento del consumo de bebidas, el crecimiento de las marcas regionales de licores y la expansión de los requisitos de embalaje de alimentos. Países como Brasil, México y Argentina impulsan la demanda de botellas de vidrio, frascos y cristalería artesanal. La creciente adopción de soluciones de embalaje sostenible apoya la penetración del mercado a medida que las marcas se orientan hacia materiales reciclables. La región también se beneficia de los crecientes sectores de turismo y hospitalidad, que elevan la demanda de cristalería premium y productos de vidrio decorativo. Sin embargo, la capacidad de fabricación sigue siendo concentrada, lo que impulsa una mayor inversión en modernización y mejoras de eficiencia para satisfacer los requisitos domésticos y de exportación en evolución.
Medio Oriente y África
La región de Medio Oriente y África mantuvo un 4.6% de participación en 2024, respaldada por las crecientes inversiones en la fabricación de alimentos y bebidas, el aumento de las necesidades de embalaje farmacéutico y la expansión de la infraestructura de hospitalidad. Los países del Golfo experimentan una creciente demanda de botellas de fragancias de lujo y artículos de decoración de vidrio premium, alineándose con las preferencias del consumidor regional por productos de alta gama. Sudáfrica y Nigeria impulsan la demanda en bebidas, particularmente en cerveza, vino y refrescos. A pesar de las capacidades de producción local relativamente limitadas, la región ve crecientes inversiones en hornos energéticamente eficientes y tecnologías de formación modernas para reducir la dependencia de las importaciones y apoyar el desarrollo del mercado a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Vidrio
- Vidrio de sosa-cal
- Vidrio de borosilicato
- Vidrio de cristal
- Vidrio coloreado
- Otros
Por Proceso de Fabricación
- Proceso de prensado
- Proceso de soplado
- Procesos combinados
- Procesos artesanales
- Otros
Por Industria de Uso Final
- Alimentos y bebidas
- Farmacéutica
- Cosméticos y cuidado personal
- Hospitalidad y servicios de alimentos
- Otros
Por Canal de Distribución
- B2B/ventas directas
- Venta al por menor
- Venta al por menor en línea
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo en el mercado de vidrio prensado y soplado está conformado por los principales actores, incluyendo Owens-Illinois Inc., Ardagh Group S.A., Verallia S.A., Gerresheimer AG, BA Glass International, Vetropack Holding, Bormioli Rocco S.p.A., Libbey Inc., Krosno Glass S.A., y Corning Incorporated. Estas empresas fortalecen sus posiciones mediante inversiones en tecnologías de formación avanzadas, soluciones de vidrio ligero y hornos de alta eficiencia que reducen el consumo de energía y mejoran la calidad del producto. El mercado presenta una mezcla equilibrada de fabricantes globales a gran escala y productores regionales especializados, lo que permite una amplia disponibilidad de productos en aplicaciones de embalaje, vajilla, decoración e industriales. Las iniciativas estratégicas como expansiones de capacidad, fusiones y asociaciones de suministro a largo plazo con marcas de bebidas, farmacéuticas y cosméticas impulsan la ventaja competitiva. Los compromisos de sostenibilidad también influyen en la diferenciación del mercado, con las principales empresas adoptando casco reciclado, tecnologías de fusión de bajas emisiones y modelos de embalaje circular. La innovación continua en personalización, diseño de vidrio premium y composiciones especiales refuerza la competencia y eleva el rendimiento del mercado.
Análisis de Jugadores Clave
- Owens-Illinois, Inc. (O-I Glass)
- Ardagh Group S.A.
- Verallia S.A.
- Vetropack Holding Ltd.
- BA Glass International
- Gerresheimer AG
- Bormioli Rocco S.p.A.
- Krosno Glass S.A.
- Libbey Inc.
- Corning Incorporated
Desarrollos Recientes
- En abril de 2025, Ardagh Glass Packaging-North America inició una asociación a largo plazo con CAP Glass para establecer servicios de reciclaje de vidrio en todo EE. UU., permitiendo la recolección, clasificación y reciclaje de botellas usadas en calcín para nuevos envases de vidrio.
- En noviembre de 2025, Verallia se asoció con la Universidad Estatal de Pensilvania para desarrollar y probar un nuevo vidrio de bajo carbono llamado "LionGlass", que se funde a temperaturas significativamente más bajas y reduce las emisiones de CO₂ y el consumo de energía en la fabricación de vidrio.
- En agosto de 2025, SGD Pharma anunció un acuerdo para adquirir Alphial, un fabricante italiano de viales tubulares, ampollas y productos de vidrio listos para usar, para expandir su capacidad de vidrio tubular en Europa para el embalaje farmacéutico.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Vidrio, Proceso de Fabricación, Industria de Uso Final, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá de manera constante a medida que la demanda de materiales de embalaje sostenibles y reciclables continúe aumentando en las principales industrias.
- La adopción de tecnologías de vidrio liviano aumentará a medida que los fabricantes busquen reducir los costos de transporte y las emisiones.
- Los productos de vidrio premium y personalizados ganarán impulso debido al fuerte crecimiento en bebidas de lujo, cosméticos y decoración del hogar.
- Las tecnologías de fabricación automatizada y digital mejorarán la eficiencia de producción y fortalecerán las capacidades de suministro global.
- La demanda de vidrio farmacéutico y de laboratorio crecerá con el aumento de inversiones en salud y biotecnología.
- Las economías emergentes contribuirán significativamente a la expansión del mercado a medida que evolucionen los patrones de industrialización y consumo.
- Las regulaciones de sostenibilidad acelerarán la transición hacia la producción circular de vidrio y un mayor uso de contenido reciclado.
- La expansión de los segmentos de vidrio artesanal y hecho a mano creará oportunidades de crecimiento en nichos de decoración y hospitalidad.
- Las innovaciones tecnológicas en los procesos de fusión y formación reducirán el consumo de energía y los costos operativos.
- Las colaboraciones estratégicas entre fabricantes de vidrio y grandes marcas de consumo apoyarán la innovación de productos a largo plazo y la estabilidad del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de vidrio prensado y soplado, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de vidrio prensado y soplado entre 2024 y 2032?
¿Qué segmento del mercado de vidrio prensado y soplado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de vidrio prensado y soplado?
¿Quiénes son las empresas líderes en el mercado de vidrio prensado y soplado?
¿Qué región comandó la mayor parte del mercado de vidrio prensado y soplado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vidrio Prensado y Soplado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vidrio Prensado y Soplado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 326,300 Million → 2032: USD 531,965.2 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vidrio Prensado y Soplado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vidrio Prensado y Soplado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vidrio Prensado y Soplado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vidrio Prensado y Soplado Market Drivers
- 3.3 Mercado de Vidrio Prensado y Soplado Market Restraints & Challenges
- 3.4 Mercado de Vidrio Prensado y Soplado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vidrio Prensado y Soplado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vidrio Prensado y Soplado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vidrio Prensado y Soplado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vidrio Prensado y Soplado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vidrio Prensado y Soplado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vidrio Prensado y Soplado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vidrio Prensado y Soplado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vidrio Prensado y Soplado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vidrio Prensado y Soplado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vidrio Prensado y Soplado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vidrio Prensado y Soplado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vidrio Prensado y Soplado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vidrio Prensado y Soplado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vidrio Prensado y Soplado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vidrio Prensado y Soplado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vidrio Prensado y Soplado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vidrio Prensado y Soplado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vidrio Prensado y Soplado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vidrio Prensado y Soplado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
