
Visión General del Mercado de Materiales para Celdas de Combustible PEM:
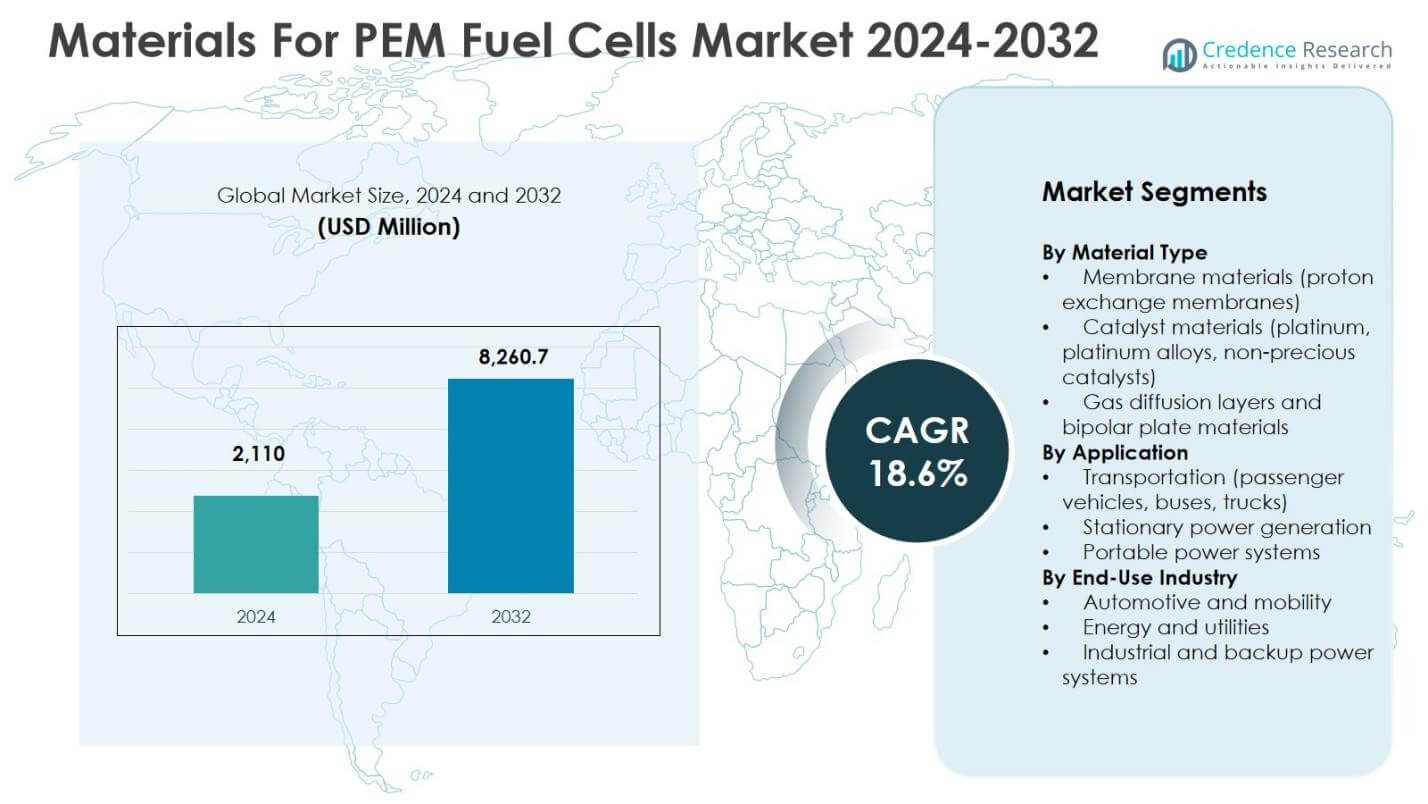
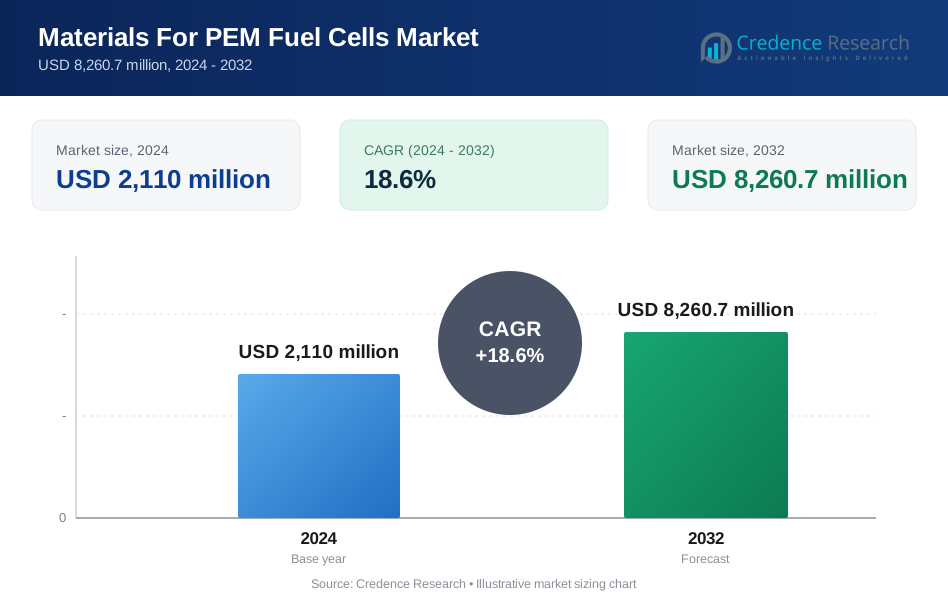
El tamaño del mercado de Materiales para Celdas de Combustible PEM se valoró en USD 2,110 millones en 2024 y se anticipa que alcance USD 8,260.7 millones para 2032, con un CAGR del 18.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales para Celdas de Combustible PEM 2024 | USD 2,110 millones |
| Materiales para Celdas de Combustible PEM, CAGR | 18.6% |
| Tamaño del Mercado de Materiales para Celdas de Combustible PEM 2032 | USD 8,260.7 millones |
Perspectivas del Mercado de Materiales para Celdas de Combustible PEM
- El crecimiento del mercado está impulsado por la creciente adopción de vehículos de celdas de combustible de hidrógeno, fuertes políticas gubernamentales de descarbonización e inversiones crecientes en infraestructura de hidrógeno, con los materiales de membrana liderando el mercado con una participación del segmento del 42.6% en 2024.
- Las principales tendencias del mercado incluyen la reducción de la carga de catalizadores de platino, el desarrollo de membranas de intercambio de protones de alta durabilidad y la creciente demanda de aplicaciones de energía estacionaria y de respaldo junto con el transporte que tiene una participación de aplicación del 51.3%.
- Las restricciones del mercado incluyen altos costos de materiales, dependencia de metales preciosos, desafíos de durabilidad bajo condiciones operativas del mundo real e infraestructura limitada en economías emergentes.
- A nivel regional, América del Norte lideró el mercado con una participación del 34.2% en 2024, seguida por Asia Pacífico con un 29.5% y Europa con un 28.7%, respaldada por fuertes políticas de hidrógeno, capacidad de fabricación y despliegues crecientes de celdas de combustible.
Análisis de Segmentación del Mercado de Materiales para Celdas de Combustible PEM:
Por Tipo de Material:
En el Mercado de Materiales para Celdas de Combustible PEM, los materiales de membrana (membranas de intercambio de protones) representaron el subsegmento dominante con una participación de mercado del 42.6% en 2024, impulsado por su papel crítico en la conductividad de protones, durabilidad y eficiencia general de la celda de combustible. La creciente adopción de membranas de alto rendimiento, como las basadas en PFSA y las membranas compuestas reforzadas, continúa fortaleciendo este segmento. Los materiales de catalizador representaron el 34.8%, respaldados por avances en aleaciones de platino y catalizadores de baja carga para mejorar la eficiencia de costos. Las capas de difusión de gas y los materiales de placas bipolares representaron el 22.6%, beneficiándose de los crecientes requisitos de durabilidad de las pilas y la escalabilidad de los sistemas PEM comerciales.
- Por ejemplo, TANAKA Precious Metals suministra electrocatalizadores de aleación de platino de alta actividad diseñados para celdas de combustible PEM, enfocándose en una mayor durabilidad y rendimiento en los esfuerzos de comercialización global.
Por Aplicación:
Por aplicación, el transporte emergió como el segmento líder, con una cuota de mercado del 51.3% en 2024, impulsado principalmente por el creciente despliegue de celdas de combustible PEM en vehículos de pasajeros, autobuses y camiones pesados. Las estrictas regulaciones de emisiones y los programas de movilidad con hidrógeno respaldados por el gobierno apoyan significativamente este dominio. La generación de energía estacionaria siguió con una cuota del 31.2%, impulsada por la demanda de soluciones de energía limpia de respaldo y distribuida en centros de datos y microrredes. Los sistemas de energía portátil representaron el 17.5%, respaldados por el uso creciente en defensa, operaciones remotas y aplicaciones de energía portátil fuera de la red.
- Por ejemplo, el vehículo de pasajeros Mirai de Toyota emplea un conjunto de celdas de combustible PEM con una densidad de potencia de 3.1 kW/L y una salida máxima de 114 kW, lo que permite un alcance de 502 km con un tanque lleno de hidrógeno.
Por Industria de Uso Final:
El segmento automotriz y de movilidad dominó el Mercado de Materiales para Celdas de Combustible PEM con una cuota de mercado del 49.8% en 2024, impulsado por fuertes inversiones de OEM en vehículos eléctricos de celdas de combustible de hidrógeno y la expansión de la infraestructura de reabastecimiento. Energía y servicios capturaron el 30.7%, respaldados por iniciativas de descarbonización de la red e integración de celdas de combustible en sistemas de energía estacionarios e híbridos. Los sistemas de energía industrial y de respaldo representaron el 19.5%, beneficiándose de la creciente demanda de soluciones de energía confiables y de bajas emisiones en instalaciones industriales, torres de telecomunicaciones e infraestructura crítica que requiere suministro de energía ininterrumpido.
Principales Impulsores del Crecimiento
Aumento de la Adopción de Movilidad con Hidrógeno y Vehículos de Celdas de Combustible
El Mercado de Materiales para Celdas de Combustible PEM está fuertemente impulsado por la acelerada adopción de soluciones de movilidad impulsadas por hidrógeno en vehículos de pasajeros, autobuses y camiones pesados. Los gobiernos de todo el mundo están implementando estrictas regulaciones de emisiones y ofreciendo incentivos financieros para promover el transporte de cero emisiones, lo que impulsa directamente la demanda de conjuntos de celdas de combustible PEM y sus materiales básicos. Los fabricantes de automóviles y vehículos comerciales están aumentando las inversiones en vehículos eléctricos de celdas de combustible, lo que incrementa significativamente el consumo de membranas, catalizadores, capas de difusión de gas y placas bipolares. La expansión de la infraestructura de reabastecimiento de hidrógeno apoya aún más la demanda de materiales a largo plazo y refuerza el crecimiento del mercado.
- Por ejemplo, Hyundai Motor Company, en colaboración con Kia y Gore, desarrolla membranas avanzadas de electrolito de polímero (PEM) para vehículos eléctricos de celdas de combustible de próxima generación, enfocándose en mejorar la conducción de protones y la durabilidad en automóviles de pasajeros y camiones.
Políticas Gubernamentales e Iniciativas de Transición a Energía Limpia
Las políticas gubernamentales de apoyo centradas en la descarbonización y la transición a energía limpia representan un importante impulsor de crecimiento para el Mercado de Materiales para Celdas de Combustible PEM. Las estrategias nacionales de hidrógeno, los programas de financiación público-privada y los objetivos de emisiones netas cero están acelerando el despliegue de sistemas de celdas de combustible en aplicaciones de transporte, energía estacionaria y energía de respaldo. Estas iniciativas fomentan la producción a gran escala de celdas de combustible PEM, aumentando la demanda de materiales avanzados con mayor durabilidad, eficiencia y rendimiento de costos. El respaldo regulatorio también reduce el riesgo de inversión, permitiendo a los fabricantes escalar las capacidades de producción de materiales e invertir en tecnologías de materiales PEM de próxima generación.
- Por ejemplo, Cummins desplegó una planta de pilas de combustible PEM estacionaria de 1 MW en Corea del Sur, convirtiendo el hidrógeno sobrante en energía primaria limpia utilizando pilas PEM en bastidor en dos contenedores de 40 pies, apoyada por incentivos gubernamentales locales de energía limpia.
Avances Tecnológicos en Materiales PEM y Rendimiento de Pilas
La continua innovación tecnológica en materiales de pilas de combustible PEM está impulsando significativamente la expansión del mercado. Las mejoras en las membranas de intercambio de protones, como las membranas reforzadas y de alta temperatura, aumentan la durabilidad y la eficiencia operativa. Los avances en tecnologías de catalizadores, incluidos los aleaciones de platino y la reducción de la carga de metales preciosos, mejoran el rendimiento mientras reducen los costos del sistema. Las capas de difusión de gas mejoradas y las placas bipolares resistentes a la corrosión aumentan la vida útil y la fiabilidad de las pilas. Estas innovaciones hacen que las pilas de combustible PEM sean más viables comercialmente en diversas aplicaciones, apoyando directamente tasas de adopción más altas y un crecimiento sostenido del mercado de materiales.
Tendencias y Oportunidades Clave
Cambio Hacia la Reducción de Costos y Eficiencia de Materiales
Una tendencia importante en el mercado de materiales para pilas de combustible PEM es el fuerte enfoque en reducir los costos del sistema a través de la optimización de materiales. Los fabricantes están invirtiendo en catalizadores de bajo contenido de platino y metales no preciosos, membranas más delgadas pero duraderas y materiales ligeros para placas bipolares. Este cambio mejora la competitividad de costos frente a las tecnologías de baterías y combustión interna, particularmente en los segmentos de transporte y energía estacionaria. La tendencia crea oportunidades significativas para los proveedores de materiales que desarrollan alternativas de alto rendimiento y rentables. A medida que las economías de escala mejoran y las innovaciones en materiales maduran, se espera que la adopción de pilas de combustible PEM se acelere tanto en mercados desarrollados como emergentes.
- Por ejemplo, Umicore pilotó catalizadores con un 20% menos de contenido de platino que mantuvieron la eficiencia durante 5,000 horas de operación. El Instituto Coreano de Ingeniería y Tecnología Cerámica desarrolló catalizadores de Pt en soportes de nano-SiC con grafeno epitaxial a partir de posos de café, logrando solo un 26.89% de pérdida de ECSA después de 5,000 ciclos frente al 36.88% para el Pt/C comercial.
Expansión de Aplicaciones de Energía Estacionaria y Distribuida
El creciente despliegue de pilas de combustible PEM en la generación de energía estacionaria y distribuida presenta una oportunidad clave para el mercado de materiales. La creciente demanda de energía de respaldo limpia en centros de datos, hospitales, infraestructura de telecomunicaciones y microrredes está impulsando la adopción de sistemas PEM. Estas aplicaciones requieren membranas y catalizadores altamente duraderos capaces de largas horas de operación y condiciones de carga variables. La integración de pilas de combustible con sistemas de energía renovable y almacenamiento de hidrógeno mejora aún más el potencial de oportunidades, expandiendo la demanda de materiales más allá del transporte hacia aplicaciones centradas en energía y servicios públicos.
- Por ejemplo, Honda instaló una unidad de celda de combustible PEM estacionaria de 500 kW para suministrar energía de respaldo limpia específicamente para operaciones de centros de datos.
Desafíos Clave
Altos Costos de Materiales y Dependencia de Metales Preciosos
Uno de los principales desafíos en el mercado de materiales para celdas de combustible PEM es el alto costo asociado con materiales críticos, particularmente los catalizadores basados en platino. La dependencia de metales preciosos expone a los fabricantes a la volatilidad de precios y restricciones de suministro, aumentando los costos del sistema en general. A pesar de los avances en la reducción de la carga de platino, el costo sigue siendo una barrera para la comercialización a gran escala. Los proveedores de materiales deben equilibrar rendimiento, durabilidad y asequibilidad, lo que limita la adopción rápida en mercados sensibles al costo y ralentiza la penetración en regiones con apoyo político limitado.
Limitaciones de Durabilidad y Rendimiento Bajo Condiciones Reales
Asegurar la durabilidad a largo plazo y el rendimiento estable de los materiales de celdas de combustible PEM bajo condiciones operativas reales sigue siendo un desafío significativo. La degradación de membranas, el envenenamiento de catalizadores y la corrosión de placas bipolares pueden reducir la vida útil y la fiabilidad del sistema. Estos problemas son particularmente críticos en aplicaciones de transporte pesado y estacionarias que requieren horas de operación extendidas. Abordar los desafíos de durabilidad requiere innovación continua en materiales, pruebas rigurosas y mayores inversiones en I+D, lo que puede aumentar los tiempos de desarrollo y los costos de producción para los fabricantes a lo largo de la cadena de valor de materiales de celdas de combustible PEM.
Análisis Regional
América del Norte
América del Norte tuvo una cuota de mercado del 34.2% en 2024 en el mercado de materiales para celdas de combustible PEM, impulsada por un fuerte apoyo gubernamental a las tecnologías de hidrógeno y la comercialización avanzada de celdas de combustible. Estados Unidos lidera la demanda regional debido a las inversiones a gran escala en movilidad de hidrógeno, proyectos de celdas de combustible estacionarias y aplicaciones de defensa. Los programas de financiamiento federal y los incentivos fiscales aceleran el despliegue de sistemas de celdas de combustible PEM, impulsando directamente la demanda de membranas, catalizadores y capas de difusión de gas. La presencia de fabricantes de celdas de combustible establecidos y proveedores de materiales fortalece aún más el ecosistema regional, apoyando la innovación continua y la escalabilidad de la producción de materiales PEM.
Europa
Europa representó una cuota de mercado del 28.7% en 2024, respaldada por objetivos agresivos de descarbonización y estrategias de hidrógeno bien definidas en las principales economías. Países como Alemania, Francia y los Países Bajos están invirtiendo fuertemente en vehículos de celdas de combustible, corredores de hidrógeno y proyectos de energía estacionaria. Los sólidos marcos regulatorios que promueven el transporte de cero emisiones y la integración de energías renovables impulsan una demanda constante de materiales PEM de alto rendimiento. El enfoque europeo en reducir el uso de platino y mejorar la sostenibilidad de los materiales también apoya el desarrollo avanzado de materiales. La colaboración entre fabricantes de equipos originales automotrices, empresas energéticas y proveedores de materiales refuerza la fuerte posición de Europa en la cadena de valor de materiales para celdas de combustible PEM.
Asia Pacífico
Asia Pacífico capturó un 29.5% de la cuota de mercado en 2024, impulsado por la rápida adopción de tecnologías de celdas de combustible en el transporte y aplicaciones industriales. Japón, Corea del Sur y China dominan la demanda regional debido a las hojas de ruta nacionales de hidrógeno y el despliegue a gran escala de vehículos y autobuses con celdas de combustible. Inversiones significativas en la producción nacional de membranas, catalizadores y placas bipolares apoyan la localización de la cadena de suministro. La alta capacidad de fabricación, los avances tecnológicos y la producción competitiva en costos fortalecen aún más el crecimiento de la región. Asia Pacífico sigue beneficiándose del fuerte respaldo gubernamental y la expansión de la infraestructura de hidrógeno, manteniendo una sólida demanda de materiales para celdas de combustible PEM.
América Latina
América Latina mantuvo un 4.2% de la cuota de mercado en 2024, reflejando la adopción en etapa inicial de tecnologías de celdas de combustible PEM. El crecimiento regional está respaldado por el creciente interés en la producción de hidrógeno verde y la diversificación de energía limpia, particularmente en Brasil y Chile. Proyectos piloto en energía estacionaria y movilidad de hidrógeno están impulsando gradualmente la demanda de materiales para celdas de combustible PEM. Las iniciativas gubernamentales enfocadas en la integración de energías renovables crean un potencial de crecimiento a largo plazo. Sin embargo, la infraestructura limitada y los costos tecnológicos más altos actualmente restringen una adopción más rápida, manteniendo la cuota de mercado de la región relativamente moderada en comparación con los mercados de hidrógeno desarrollados.
Oriente Medio y África
Oriente Medio y África representaron un 3.4% de la cuota de mercado en 2024, impulsados por iniciativas emergentes de economía de hidrógeno y estrategias de diversificación energética. Países como Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en proyectos de hidrógeno verde y soluciones de energía basadas en celdas de combustible. La demanda de materiales para celdas de combustible PEM está principalmente vinculada a aplicaciones industriales y de energía estacionaria a escala piloto. Los abundantes recursos de energía renovable apoyan la futura producción de hidrógeno, creando un potencial de demanda de materiales a largo plazo. Sin embargo, la comercialización limitada y el desarrollo de infraestructura actualmente restringen la expansión del mercado en toda la región.
Segmentaciones del Mercado de Materiales para Celdas de Combustible PEM:
Por Tipo de Material
- Materiales de membrana (membranas de intercambio de protones)
- Materiales de catalizador (platino, aleaciones de platino, catalizadores no preciosos)
- Capas de difusión de gas y materiales de placas bipolares
Por Aplicación
- Transporte (vehículos de pasajeros, autobuses, camiones)
- Generación de energía estacionaria
- Sistemas de energía portátil
Por Industria de Uso Final
- Automotriz y movilidad
- Energía y servicios públicos
- Sistemas de energía industrial y de respaldo
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de Materiales para Celdas de Combustible PEM presenta a actores clave como Ballard Power Systems, Plug Power Inc., Cummins Inc., Johnson Matthey, Robert Bosch GmbH, Panasonic Corporation, Air Liquide y SFC Energy AG. El panorama competitivo se caracteriza por un fuerte énfasis en la innovación de materiales, la reducción de costos y la mejora del rendimiento en membranas, catalizadores y placas bipolares. Los líderes del sector se centran en reducir las cargas de platino, mejorar la durabilidad de las membranas y desarrollar componentes resistentes a la corrosión para mejorar la eficiencia y la vida útil de las celdas de combustible. Las colaboraciones estratégicas con OEMs automotrices, empresas de servicios energéticos y desarrolladores de infraestructura de hidrógeno son fundamentales para el posicionamiento en el mercado. Las empresas también están ampliando las capacidades de fabricación e invirtiendo en cadenas de suministro localizadas para apoyar la comercialización a gran escala. La I+D continua, el desarrollo de patentes y la alineación con estrategias nacionales de hidrógeno siguen siendo factores competitivos clave que moldean el liderazgo a largo plazo en el mercado de materiales para celdas de combustible PEM.
Análisis de Jugadores Clave
- Ballard Power Systems
- Plug Power Inc.
- Cummins Inc.
- Nuvera Fuel Cells
- Nedstack Fuel Cell Technology
- Panasonic Corporation
- Robert Bosch GmbH
- SFC Energy AG
- Air Liquide
- Johnson Matthey
Desarrollos Recientes
- En abril de 2025, Heraeus Precious Metals y Freudenberg e-Power Systems anunciaron una asociación tecnológica para desarrollar membranas avanzadas recubiertas de catalizador (CCM) y soluciones de componentes relacionados para celdas de combustible PEM.
- En mayo de 2025, se lanzó el Proyecto ECOPEM para desarrollar membranas y componentes de próxima generación no fluorados para celdas de combustible PEM y electrolizadores, con el objetivo de reducir la dependencia de materiales basados en PFSA.
- En octubre de 2025, Hyundai Motor inició la construcción de una planta de producción de celdas de combustible de hidrógeno a gran escala en Ulsan, Corea del Sur, con capacidad para 30,000 unidades anuales, impulsando la demanda de materiales para celdas de combustible PEM.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Material, Aplicación, Industria de Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de materiales para celdas de combustible PEM se beneficiará del desarrollo acelerado de la economía global del hidrógeno y de los compromisos de descarbonización a largo plazo.
- El aumento en la adopción de vehículos eléctricos con celdas de combustible continuará impulsando la demanda de membranas avanzadas, catalizadores y capas de difusión de gas.
- Los esfuerzos continuos para reducir el contenido de platino mejorarán la competitividad de costos y apoyarán una adopción comercial más amplia.
- Los avances tecnológicos mejorarán la durabilidad del material, la eficiencia y la vida útil operativa de los sistemas de celdas de combustible PEM.
- La expansión de aplicaciones de energía estacionaria y de respaldo creará una demanda sostenida más allá del transporte.
- La integración de celdas de combustible PEM con sistemas de energía renovable y almacenamiento de hidrógeno fortalecerá la demanda de materiales.
- Asia Pacífico seguirá siendo un centro clave de fabricación y consumo debido al fuerte apoyo político y las ventajas de escala.
- Las colaboraciones estratégicas entre proveedores de materiales y OEMs acelerarán la innovación y la comercialización.
- La localización de las cadenas de suministro de materiales reducirá la dependencia de las importaciones y mejorará la resiliencia de la producción.
- La inversión continua en I&D apoyará la transición hacia materiales de celdas de combustible PEM de alto rendimiento, bajo costo y sostenibles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Materiales para Celdas de Combustible PEM y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales para pilas de combustible PEM entre 2024 y 2032?
¿Qué segmento de materiales para celdas de combustible PEM tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales para pilas de combustible PEM?
¿Quiénes son las empresas líderes en el mercado de materiales para pilas de combustible PEM?
¿Qué región tuvo la mayor participación en el mercado de materiales para pilas de combustible PEM en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Materiales para el mercado de pilas de combustible PEM Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Materiales para el mercado de pilas de combustible PEM Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,110 million → 2032: USD 8,260.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Materiales para el mercado de pilas de combustible PEM Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Materiales para el mercado de pilas de combustible PEM Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Materiales para el mercado de pilas de combustible PEM Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Materiales para el mercado de pilas de combustible PEM Market Drivers
- 3.3 Materiales para el mercado de pilas de combustible PEM Market Restraints & Challenges
- 3.4 Materiales para el mercado de pilas de combustible PEM Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Materiales para el mercado de pilas de combustible PEM Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Materiales para el mercado de pilas de combustible PEM Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Materiales para el mercado de pilas de combustible PEM category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Materiales para el mercado de pilas de combustible PEM Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Materiales para el mercado de pilas de combustible PEM Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Materiales para el mercado de pilas de combustible PEM market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Materiales para el mercado de pilas de combustible PEM Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Materiales para el mercado de pilas de combustible PEM Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Materiales para el mercado de pilas de combustible PEM Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Materiales para el mercado de pilas de combustible PEM (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Materiales para el mercado de pilas de combustible PEM Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Materiales para el mercado de pilas de combustible PEM Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Materiales para el mercado de pilas de combustible PEM Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Materiales para el mercado de pilas de combustible PEM Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Materiales para el mercado de pilas de combustible PEM Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Materiales para el mercado de pilas de combustible PEM Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Materiales para el mercado de pilas de combustible PEM Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Materiales para el mercado de pilas de combustible PEM Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Materiales para el mercado de pilas de combustible PEM Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
