
Descripción General del Tamaño del Mercado de Monómero de Metacrilato de Metilo:
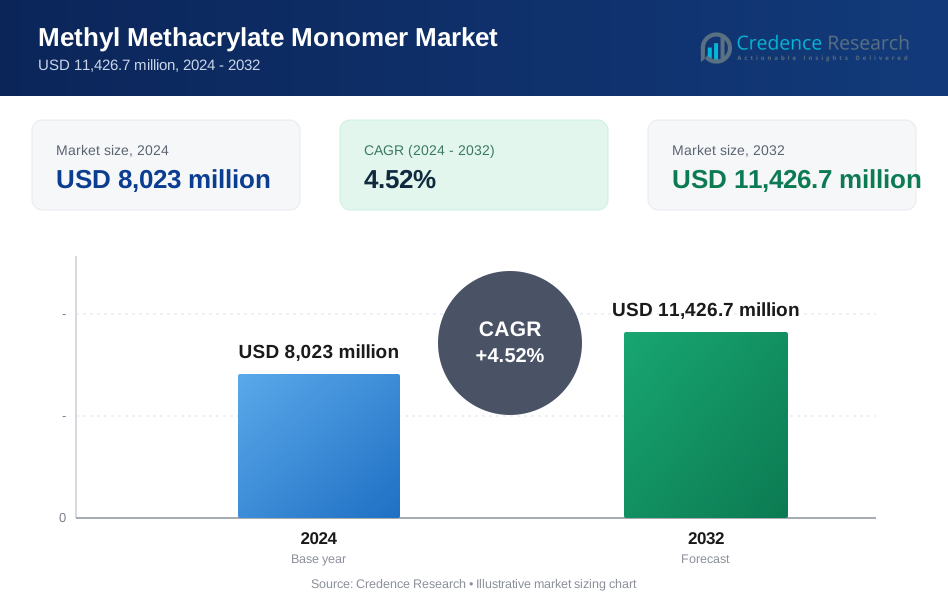
El tamaño del mercado de Monómero de Metacrilato de Metilo se valoró en USD 8,023 millones en 2024 y se anticipa que alcanzará USD 11,426.7 millones para 2032, registrando un CAGR del 4.52% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Monómero de Metacrilato de Metilo 2024 | USD 8,023 millones |
| Mercado de Monómero de Metacrilato de Metilo, CAGR | 4.52% |
| Tamaño del Mercado de Monómero de Metacrilato de Metilo 2032 | USD 11,426.7 millones |
Perspectivas del Mercado
- El crecimiento del mercado está impulsado por la creciente demanda de materiales ligeros, transparentes y duraderos en las industrias de la construcción, automotriz y electrónica, con PMMA manteniendo una participación dominante del 58.4% en 2024 debido a su uso extensivo en acristalamiento, paneles y señalización.
- Las tendencias actuales incluyen la creciente adopción de MMA en recubrimientos de alto rendimiento, iluminación automotriz y componentes electrónicos, junto con crecientes inversiones en tecnologías de producción de MMA sostenibles y de bajas emisiones.
- La expansión del mercado enfrenta restricciones debido a la volatilidad en los precios de las materias primas y regulaciones ambientales estrictas, que aumentan los costos de producción y requieren inversiones continuas en procesos de fabricación más limpios.
- Asia Pacífico lideró el mercado con una participación regional del 8% en 2024, seguida por América del Norte con un 22.4% y Europa con un 20.1%, respaldada por una fuerte actividad manufacturera, desarrollo de infraestructura y demanda constante de materiales avanzados.
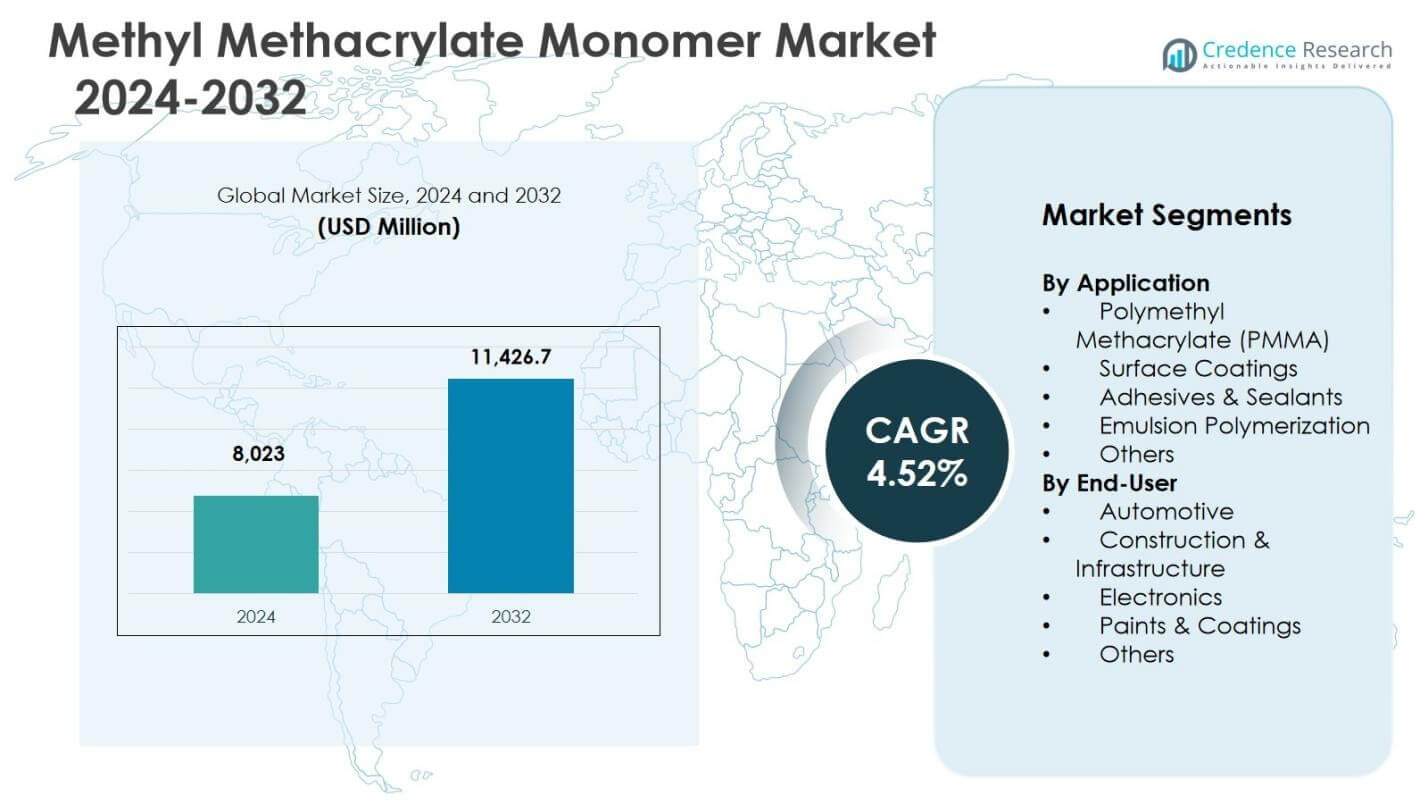
Análisis de Segmentación del Tamaño del Mercado de Monómero de Metacrilato de Metilo:
Por Aplicación:
El mercado de Monómero de Metacrilato de Metilo por aplicación está liderado por Polimetilmetacrilato (PMMA), que representó un 58.4% de participación de mercado en 2024, impulsado por su uso extensivo en acristalamiento automotriz, paneles de construcción, señalización y dispositivos médicos debido a su alta transparencia, resistencia al impacto y durabilidad climática. La demanda de PMMA sigue aumentando con la creciente adopción de materiales ligeros y el reemplazo del vidrio en las industrias de uso final. Los recubrimientos superficiales tienen una participación significativa respaldada por el desarrollo de infraestructura, mientras que los adhesivos y selladores y la polimerización en emulsión se benefician de la expansión de aplicaciones industriales y de embalaje en economías emergentes.
- Por ejemplo, Evonik Industries desarrolló PLEXIGLAS® para el primer parabrisas de automóvil hecho completamente de PMMA, debutando en carreras con un ahorro de peso del 40-50% en comparación con el vidrio, mientras ofrece una rigidez superior, transparencia, resistencia a los rayos UV y menor transmisión de infrarrojos para mantener los interiores más frescos.
Por Usuario Final:
Por usuario final, el segmento de construcción e infraestructura dominó con una cuota de mercado del 36.7% en 2024, respaldado por el aumento de inversiones en edificios comerciales, viviendas residenciales e infraestructura urbana utilizando láminas, paneles y recubrimientos a base de PMMA. El crecimiento se debe a la durabilidad, resistencia a los rayos UV y ventajas estéticas de los materiales derivados del MMA. El segmento automotriz sigue debido a los componentes ligeros de los vehículos y las regulaciones de eficiencia de combustible, mientras que la electrónica se beneficia de las propiedades ópticas y de aislamiento. Las pinturas y recubrimientos mantienen una demanda constante, respaldada por actividades de renovación y requisitos de protección de superficies industriales.
- Por ejemplo, los compuestos de moldeo PLEXIGLAS® de Röhm GmbH se utilizan en paneles de fachada duraderos y elementos estructurales, proporcionando resistencia a la intemperie y alta claridad óptica para uso a largo plazo en infraestructuras.
Principales Impulsores del Crecimiento
Expansión de la Demanda de Materiales Ligeros y Transparentes
El mercado de Monómero de Metacrilato de Metilo se beneficia en gran medida de la creciente demanda de materiales ligeros, transparentes y duraderos en las industrias automotriz, de construcción y electrónica. El PMMA basado en MMA ofrece una claridad óptica superior, alta resistencia al impacto y durabilidad ante el clima, convirtiéndolo en una alternativa preferida al vidrio y plásticos más pesados. Los fabricantes de automóviles adoptan cada vez más componentes de PMMA para apoyar la reducción de peso de los vehículos y los objetivos de eficiencia de combustible, mientras que las aplicaciones en construcción se benefician de la flexibilidad estética y larga vida útil. Estas ventajas colectivamente aceleran el consumo de MMA tanto en mercados desarrollados como emergentes.
- Por ejemplo, LG Display Co., Ltd. adoptó el PMMA reciclado químicamente de Sumitomo Chemical como materia prima para placas guía de luz en unidades de retroiluminación para pantallas de cristal líquido, apoyando aplicaciones electrónicas de alto rendimiento.
Crecimiento en el Desarrollo de Construcción e Infraestructura
La rápida urbanización y las inversiones a gran escala en infraestructura continúan impulsando la demanda de MMA, particularmente en paneles arquitectónicos, láminas para techos, acristalamientos y recubrimientos de superficies. Los materiales derivados del MMA proporcionan resistencia a los rayos UV, protección contra la corrosión y flexibilidad de diseño, lo que se alinea bien con los requisitos de construcción modernos. La expansión del sector inmobiliario comercial, los proyectos de viviendas residenciales y el desarrollo de infraestructura pública en Asia Pacífico y Medio Oriente refuerzan aún más el crecimiento del mercado. La renovación y remodelación de edificios antiguos también respalda la demanda sostenida de recubrimientos y materiales de construcción a base de MMA.
- Por ejemplo, Saudi Methacrylates Company (SAMAC) de Mitsubishi Chemical puso en marcha una planta de monómero de MMA de 250,000 toneladas/año en Jubail, Arabia Saudita, proporcionando materiales para PMMA utilizados en techos y paneles arquitectónicos regionales.
Aumento de la Fabricación Automotriz y Electrónica
El aumento de la producción de automóviles y dispositivos electrónicos apoya significativamente el mercado de monómero de metacrilato de metilo. En aplicaciones automotrices, el MMA se utiliza en sistemas de iluminación, componentes interiores y paneles exteriores debido a sus ventajas de relación resistencia-peso. En electrónica, los materiales basados en MMA permiten el moldeo de precisión, el aislamiento y el rendimiento óptico para pantallas y componentes. El cambio continuo hacia vehículos eléctricos, sistemas de infoentretenimiento avanzados y electrónica inteligente mejora el consumo de MMA, particularmente en aplicaciones de alto rendimiento y grado especial.
Tendencias y Oportunidades Clave
Cambio Hacia la Producción de MMA Sostenible y de Base Biológica
La sostenibilidad ha surgido como una tendencia clave, creando oportunidades para tecnologías de producción de MMA de base biológica y bajo en carbono. Los fabricantes invierten cada vez más en materias primas alternativas y procesos catalíticos avanzados para reducir la dependencia de los combustibles fósiles y disminuir las emisiones de carbono. El MMA de base biológica se alinea con regulaciones ambientales más estrictas y compromisos de sostenibilidad en las industrias de uso final. La adopción de prácticas de economía circular, incluido el reciclaje de productos de PMMA, fortalece aún más las oportunidades de crecimiento, especialmente entre los clientes automotrices y de construcción enfocados en el cumplimiento ambiental.
- Por ejemplo, Mitsubishi Chemical Methacrylates (Lucite International) avanzó en el ácido metacrílico de base biológica a partir de bio-isobutanol a través de asociaciones con Genomatica y Novomer, escalando la producción piloto de 2016 a 2019 para su integración en su tecnología Alpha MMA.
Aumento del Uso de MMA en Recubrimientos de Alto Rendimiento
La creciente demanda de recubrimientos de alto rendimiento presenta oportunidades significativas para el mercado de monómero de metacrilato de metilo. El MMA mejora la dureza del recubrimiento, la resistencia química, la retención de brillo y la resistencia a la intemperie, lo que lo hace adecuado para recubrimientos industriales, automotrices y de protección. Las crecientes actividades de mantenimiento de infraestructuras, la expansión industrial y las aplicaciones marinas y aeroespaciales impulsan la demanda de recubrimientos duraderos. Los avances tecnológicos que permiten una mejor adhesión y un curado más rápido expanden aún más la adopción de MMA en formulaciones avanzadas de recubrimientos en todo el mundo.
- Por ejemplo, Evonik incorpora VISIOMER® Terra IBOMA, un monómero de metacrilato de alto contenido biológico, en recubrimientos automotrices OEM y de repintado para lograr formulaciones de alto contenido de sólidos, bajo VOC con durabilidad superior y acabado de alto brillo duradero.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas
El mercado de monómero de metacrilato de metilo enfrenta desafíos debido a la fluctuación de los precios de las materias primas, particularmente derivados de acetona y metanol utilizados en la producción de MMA. La volatilidad de los precios afecta directamente los costos de producción, los márgenes de beneficio y las estrategias de precios para los fabricantes. Las interrupciones en la cadena de suministro, las tensiones geopolíticas y los cambios en los precios de la energía intensifican este desafío. Los productores más pequeños son especialmente vulnerables, ya que tienen una capacidad limitada para absorber las fluctuaciones de costos, lo que podría afectar la estabilidad general del mercado y las decisiones de inversión.
Restricciones Ambientales y Regulatorias
Las estrictas regulaciones ambientales relacionadas con las emisiones, productos químicos peligrosos y gestión de residuos representan un gran desafío para los productores de MMA. El cumplimiento requiere inversiones continuas en tecnologías de producción más limpias, sistemas de control de emisiones y certificaciones regulatorias. El creciente escrutinio sobre los compuestos orgánicos volátiles en recubrimientos y plásticos presiona aún más a los fabricantes para reformular productos. Aunque estas regulaciones fomentan la innovación, también aumentan los costos operativos y la complejidad, especialmente para los fabricantes que operan en múltiples jurisdicciones regulatorias.
Análisis Regional
Asia Pacífico
Asia Pacífico dominó el Mercado de Monómero de Metacrilato de Metilo con una cuota de mercado del 46.8% en 2024, respaldada por una fuerte actividad manufacturera, rápida urbanización y sectores automotriz y de construcción en expansión. China, Japón, Corea del Sur e India impulsan la demanda regional a través de la producción y consumo a gran escala de PMMA en acristalamiento, electrónica y recubrimientos superficiales. El crecimiento se refuerza por el aumento de inversiones en infraestructura, el incremento de la producción de vehículos y la expansión de las bases de fabricación de electrónica. Políticas industriales favorables, disponibilidad de materias primas y producción rentable fortalecen aún más la posición de Asia Pacífico como la región líder en producción y consumo de MMA a nivel mundial.
América del Norte
América del Norte representó una cuota de mercado del 22.4% en 2024, impulsada por una demanda constante de aplicaciones automotrices, de construcción y recubrimientos de alto rendimiento. Estados Unidos sigue siendo el principal contribuyente, respaldado por la fuerte adopción de materiales ligeros, renovación de infraestructura comercial y fabricación automotriz avanzada. El uso creciente de MMA en recubrimientos especiales, señalización y aplicaciones médicas apoya la estabilidad del mercado. Los avances tecnológicos y el creciente enfoque en la producción sostenible y de bajas emisiones de MMA mejoran aún más la demanda regional, mientras que las redes de distribución establecidas aseguran un suministro constante en las industrias de uso final.
Europa
Europa capturó una cuota de mercado del 20.1% en 2024, respaldada por una fuerte demanda de los sectores de construcción, automotriz y recubrimientos industriales. Alemania, Francia e Italia lideran el consumo regional, impulsados por capacidades avanzadas de fabricación y énfasis en materiales de alta calidad. Las estrictas regulaciones ambientales fomentan la adopción de productos duraderos y de larga vida basados en MMA en aplicaciones de construcción y automotrices. La región también se beneficia de crecientes inversiones en proyectos de construcción y renovación sostenibles. El crecimiento se ve además apoyado por la creciente demanda de PMMA en aplicaciones de electrónica, iluminación y diseño arquitectónico en toda Europa Occidental y Central.
América Latina
América Latina representó una cuota de mercado del 6.3% en 2024, impulsada por un crecimiento gradual en la construcción, ensamblaje automotriz y fabricación de bienes de consumo. Brasil y México siguen siendo contribuyentes clave debido a la expansión del desarrollo de infraestructura y el aumento de la demanda de recubrimientos y componentes plásticos. El consumo de MMA se beneficia de los crecientes proyectos de vivienda urbana y la mejora de la actividad industrial. Aunque el crecimiento del mercado sigue siendo moderado en comparación con las regiones desarrolladas, el aumento de inversiones extranjeras e iniciativas de modernización industrial están apoyando una adopción más amplia de materiales basados en MMA en aplicaciones de construcción, automotrices y de embalaje en la región.
Oriente Medio y África
El Medio Oriente y África tuvieron una cuota de mercado del 4.4% en 2024, respaldada por la expansión de infraestructura, la construcción comercial y la demanda de recubrimientos industriales. Los países del Golfo impulsan el crecimiento regional a través de proyectos inmobiliarios a gran escala, infraestructura de transporte y desarrollos relacionados con la energía. Los materiales basados en MMA se utilizan cada vez más para paneles arquitectónicos, recubrimientos protectores y aplicaciones industriales debido a su durabilidad y resistencia a la intemperie. África muestra una demanda emergente, respaldada por la urbanización y el desarrollo de infraestructura. Las iniciativas de construcción respaldadas por el gobierno y la diversificación de los sectores industriales continúan apoyando la expansión gradual del mercado en toda la región.
Segmentaciones del Tamaño del Mercado de Monómero de Metacrilato de Metilo:
Por Aplicación
- Polimetilmetacrilato (PMMA)
- Recubrimientos Superficiales
- Adhesivos y Selladores
- Polimerización en Emulsión
- Otros
Por Uso Finalr
- Automotriz
- Construcción e Infraestructura
- Electrónica
- Pinturas y Recubrimientos
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
Arkema, Mitsubishi Chemical Corporation, Evonik Industries, Sumitomo Chemical Company, Asahi Kasei Corporation, Dow Chemical Company, Huntsman Corporation, Kuraray Group, Saudi Methacrylates Company y Dhalop Chemicals lideran el Mercado de Monómero de Metacrilato de Metilo. El mercado permanece moderadamente consolidado, con los principales productores aprovechando capacidades de producción integradas, tecnologías patentadas y acuerdos de suministro a largo plazo para fortalecer sus posiciones. Las empresas se centran en expansiones de capacidad, mejoras en la eficiencia de procesos y optimización del portafolio de productos para abordar la creciente demanda de los sectores de construcción, automotriz y electrónica. Las inversiones estratégicas en tecnologías de MMA de bajo carbono y base biológica están moldeando cada vez más la competencia, ya que el cumplimiento normativo y la sostenibilidad se convierten en diferenciadores críticos. Asia Pacífico sigue siendo el principal campo de batalla para la expansión debido al alto crecimiento del consumo, mientras que Norteamérica y Europa enfatizan grados de valor añadido y aplicaciones especializadas. Las asociaciones con fabricantes de PMMA y formuladores de recubrimientos mejoran aún más la posición competitiva.
Análisis de Jugadores Clave
- Arkema
- Sumitomo Chemical Company
- Grupo Kuraray
- Dhalop Chemicals
- Saudi Methacrylates Company (SAMAC)
- Asahi Kasei Corporation
- Huntsman Corporation
- Dow Chemical Company
- Mitsubishi Chemical Corporation
- Evonik Industries
Desarrollos Recientes
- En marzo de 2025, Sumitomo Chemical comenzó a vender resina acrílica reciclada químicamente (PMMA) derivada del monómero de metacrilato de metilo (MMA) a grandes empresas de electrónica y automotriz, incluidas LG Display y Nissan Motor.
- En marzo de 2025, Röhm anunció el exitoso inicio de producción en su nueva planta de monómero de metacrilato de metilo (MMA) en Bay City (Texas, EE. UU.) utilizando su tecnología patentada LiMA ("Leading in Methacrylates") C2, capaz de producir 250,000 toneladas métricas por año, mejorando la seguridad del suministro y la sostenibilidad.
- En julio de 2025, Röhm America LLC abrió su nueva planta de materia prima de MMA en Bay City, Texas, mientras cerraba su instalación en Westwego, Louisiana, consolidando así la producción en el sitio más grande y eficiente de Texas utilizando tecnología avanzada.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará de manera constante, respaldada por la expansión de aplicaciones en construcción, automotriz y electrónica.
- El PMMA seguirá siendo el principal canal de consumo, impulsado por los requisitos de materiales ligeros, transparentes y duraderos.
- Asia Pacífico continuará liderando el crecimiento debido a la fuerte actividad manufacturera y las inversiones en infraestructura.
- La adopción en el sector automotriz aumentará aún más con el creciente enfoque en vehículos ligeros y movilidad eléctrica.
- Los recubrimientos de alto rendimiento ganarán tracción en los sectores industrial, marino e infraestructura.
- Las iniciativas de sostenibilidad acelerarán el desarrollo de tecnologías de producción de MMA a base de bio y de bajas emisiones.
- Los avances tecnológicos mejorarán la eficiencia de producción y reducirán el impacto ambiental.
- Las expansiones estratégicas de capacidad se centrarán en regiones con alto crecimiento de demanda de uso final.
- Las asociaciones a lo largo de la cadena de valor fortalecerán la seguridad del suministro y la innovación de productos.
- El cumplimiento normativo y los estándares ambientales influirán cada vez más en las estrategias de desarrollo de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de monómero de metacrilato de metilo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de monómero de metacrilato de metilo entre 2024 y 2032?
¿Qué segmento del mercado de monómeros de metacrilato de metilo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de monómero de metacrilato de metilo?
¿Quiénes son las empresas líderes en el mercado de monómero de metacrilato de metilo?
¿Qué región comandó la mayor parte del mercado de monómero de metacrilato de metilo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Monómero de Metacrilato de Metilo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Monómero de Metacrilato de Metilo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,023 million → 2032: USD 11,426.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Monómero de Metacrilato de Metilo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Monómero de Metacrilato de Metilo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Monómero de Metacrilato de Metilo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Monómero de Metacrilato de Metilo Market Drivers
- 3.3 Mercado de Monómero de Metacrilato de Metilo Market Restraints & Challenges
- 3.4 Mercado de Monómero de Metacrilato de Metilo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Monómero de Metacrilato de Metilo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Monómero de Metacrilato de Metilo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Monómero de Metacrilato de Metilo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Monómero de Metacrilato de Metilo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Monómero de Metacrilato de Metilo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Monómero de Metacrilato de Metilo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Monómero de Metacrilato de Metilo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Monómero de Metacrilato de Metilo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Monómero de Metacrilato de Metilo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Monómero de Metacrilato de Metilo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Monómero de Metacrilato de Metilo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Monómero de Metacrilato de Metilo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Monómero de Metacrilato de Metilo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Monómero de Metacrilato de Metilo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Monómero de Metacrilato de Metilo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Monómero de Metacrilato de Metilo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Monómero de Metacrilato de Metilo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Monómero de Metacrilato de Metilo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Monómero de Metacrilato de Metilo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
