
Visión General del Mercado de Nitinol:
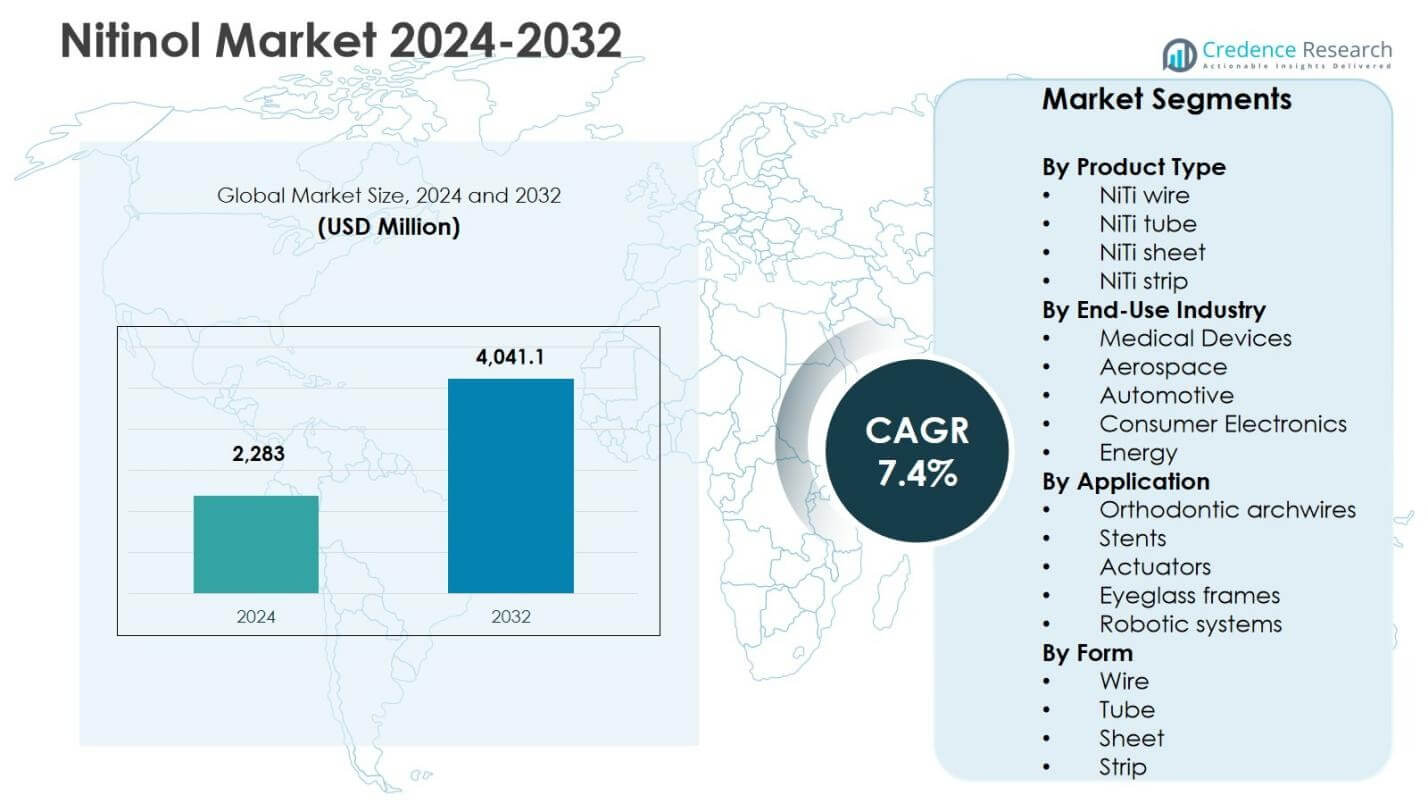
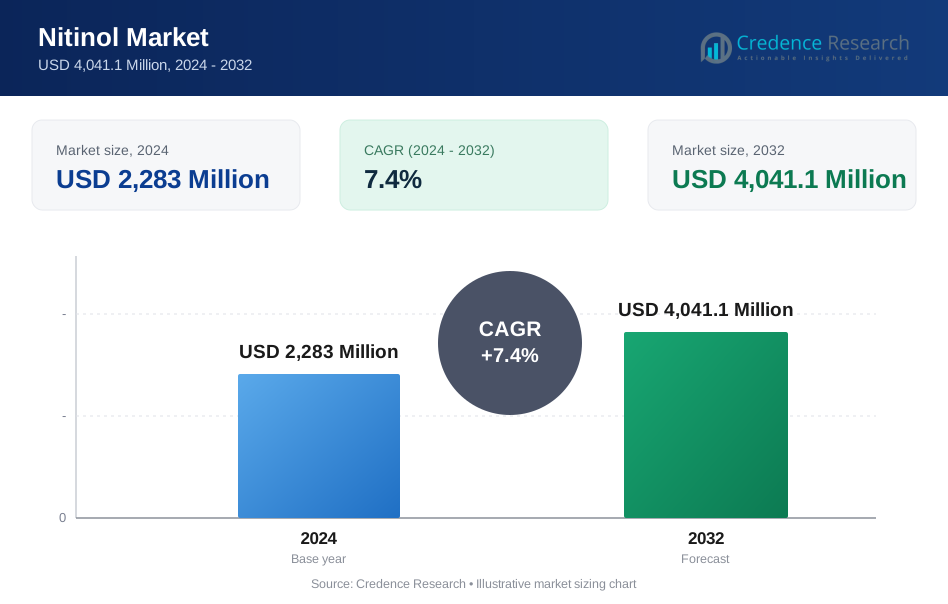
El tamaño del mercado de Nitinol fue valorado en USD 2,283 millones en 2024 y se anticipa que alcanzará los USD 4,041.1 millones para 2032, con un CAGR del 7.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nitinol 2024 | USD 2,283 millones |
| Mercado de Nitinol, CAGR | 7.4% |
| Tamaño del Mercado de Nitinol 2032 | USD 4,041.1 millones |
Perspectivas del Mercado de Nitinol
- El mercado está impulsado por el creciente uso de Nitinol en implantes cardiovasculares y ortopédicos mínimamente invasivos, con el segmento de Dispositivos Médicos manteniendo un 58.7% de participación en 2024 a medida que la demanda de stents, guías y sistemas de ortodoncia continúa expandiéndose en aplicaciones clínicas.
- Las tendencias del mercado reflejan una creciente adopción de aleaciones con memoria de forma en robótica, sistemas de actuación aeroespacial e ingeniería de precisión, mientras que el aumento de las inversiones en I+D apoya el desarrollo de productos avanzados de alambre y tubo de NiTi que representaron un 46.2% de participación dentro de las categorías de productos.
- La dinámica de la industria está influenciada por estrategias centradas en la innovación entre los principales fabricantes que enfatizan la calidad del producto, la fiabilidad de la aleación y la integración tecnológica en los ecosistemas de fabricación para fortalecer el crecimiento de aplicaciones en los sectores de salud e industrial.
- El crecimiento regional está liderado por América del Norte con un 37.6% de participación en 2024, seguido por Europa con un 28.4% y Asia-Pacífico con un 24.1%, impulsado por una sólida infraestructura sanitaria, una creciente capacidad de producción y un aumento en la adopción tecnológica en las principales industrias de uso final.
Análisis de Segmentación del Mercado de Nitinol:
Por Tipo de Producto
En el Mercado de Nitinol, el alambre de NiTi emergió como el tipo de producto dominante en 2024, representando un 46.2% de participación de mercado, impulsado por su uso generalizado en dispositivos médicos mínimamente invasivos, sistemas de ortodoncia y actuadores de precisión. Su superior superelasticidad, resistencia a la fatiga y biocompatibilidad apoyan la creciente adopción en stents, guías y mecanismos robóticos. El tubo de NiTi le siguió debido a la demanda en sistemas de catéteres e implantes endovasculares, mientras que la lámina y tira de NiTi ganaron tracción en la automatización industrial y la electrónica de consumo a medida que los fabricantes aprovechan las capacidades de memoria de forma para componentes funcionales ligeros en ensamblajes diseñados.
- Por ejemplo, Vascotube suministra tubos de Nitinol para refuerzo de catéteres y aplicaciones endovasculares como stents neurovasculares, logrando diámetros exteriores de hasta 16 mm a través de una fabricación de precisión para una durabilidad consistente.
Por Industria de Uso Final
El segmento de Dispositivos Médicos dominó el mercado de Nitinol en 2024 con un 58.7% de participación de mercado, respaldado por el uso creciente en implantes cardiovasculares, sistemas de fijación ortopédica, alambres de ortodoncia e instrumentos quirúrgicos mínimamente invasivos. El aumento en el volumen de procedimientos, el envejecimiento demográfico y la preferencia por las aleaciones con memoria de forma en dispositivos flexibles y seguros para el paciente aceleraron la demanda. Los segmentos de Aeroespacial y Automotriz demostraron una adopción constante para componentes de actuación ligera y control de vibraciones, mientras que las aplicaciones en Electrónica de Consumo y Energía avanzaron a medida que los fabricantes integraron Nitinol en mecanismos inteligentes, micro-actuadores y ensamblajes sensibles a la temperatura para mejorar el rendimiento, la durabilidad y la eficiencia del diseño.
- Por ejemplo, en el sector Aeroespacial, los actuadores de Nitinol de proveedores como Memry Corporation permiten estructuras de alas que cambian de forma y amortiguación de vibraciones en aeronaves para una aerodinámica optimizada.
Por Aplicación
Dentro del panorama de aplicaciones, los Stents representaron el segmento líder en 2024 con un 41.5% de participación de mercado, impulsados por la creciente adopción de stents vasculares y periféricos autoexpandibles que aprovechan la superelasticidad, resistencia a la corrosión y comportamiento de recuperación de forma del Nitinol para un despliegue confiable del dispositivo. Los arcos de ortodoncia contribuyeron significativamente debido a la preferencia clínica constante por el rendimiento flexible de los alambres, mientras que los Actuadores y sistemas robóticos ganaron tracción en la ingeniería de precisión y automatización. Las monturas de gafas mantuvieron una presencia de nicho, respaldadas por la demanda del consumidor de características de durabilidad y retención de forma en diseños de gafas premium y ligeras.
Principales Impulsores del Crecimiento
Aumento de la Adopción de Dispositivos Médicos Implantables y Mínimamente Invasivos
El mercado de Nitinol está experimentando un fuerte crecimiento debido a su uso creciente en dispositivos médicos implantables y mínimamente invasivos, particularmente en aplicaciones cardiovasculares, ortopédicas y ortodónticas. Los proveedores de atención médica prefieren cada vez más stents, guías, dispositivos de fijación y arcos basados en Nitinol debido a la superelasticidad, biocompatibilidad, resistencia a la fatiga y capacidad del material para recuperar su forma bajo estrés fisiológico. La creciente carga de trastornos cardiovasculares, el crecimiento de las poblaciones envejecidas y el aumento del volumen de intervenciones quirúrgicas fortalecen aún más la demanda. Además, las mejoras continuas en la ingeniería de dispositivos y las aprobaciones regulatorias para implantes avanzados de Nitinol están reforzando su papel como material preferido en tecnologías médicas de próxima generación.
- Por ejemplo, DePuy Synthes ofrece grapas de Nitinol como Speed, Speed Shift, Speed Arc, Speed Titan, Speed Triad y Elite para la fijación de huesos pequeños en cirugías de pie, tobillo, mano y trauma, proporcionando compresión activa continua durante la curación.
Crecimiento de Materiales Inteligentes en Aeroespacial, Robótica y Automatización Industrial
La creciente adopción de materiales inteligentes en los sectores aeroespacial, robótica y automatización industrial es un impulsor clave para el mercado de Nitinol. Las capacidades de memoria de forma y actuación permiten a los fabricantes integrar Nitinol en estructuras adaptativas ligeras, sistemas de control de precisión, mecanismos de amortiguación de vibraciones y actuadores robóticos. Las industrias priorizan cada vez más materiales eficientes en energía, compactos y receptivos, y el Nitinol cumple con estas expectativas de rendimiento de manera más efectiva que los metales convencionales. Las crecientes inversiones en manufactura avanzada, sistemas no tripulados e innovación aeroespacial están acelerando las tendencias de sustitución de materiales. El cambio hacia componentes inteligentes en automatización y robótica está fortaleciendo aún más la posición del Nitinol como un material funcional estratégico en aplicaciones de ingeniería y control de movimiento.
- Por ejemplo, los Laboratorios de Investigación de Kellogg utilizan arandelas Belleville de Nitinol superelástico en sistemas industriales para amortiguación de vibraciones, combinando la resistencia del titanio con la efectividad similar al silicón para aplanar vibraciones de gran amplitud.
Mayor Enfoque en Innovación de Materiales y Capacidades de Manufactura de Precisión
Los avances continuos en el procesamiento de materiales, la manufactura de precisión y la ingeniería metalúrgica están contribuyendo significativamente a la expansión del mercado. Las mejoras en tecnologías de fusión, tratamiento térmico, mecanizado y acabado superficial del Nitinol están mejorando la consistencia del producto, la fiabilidad del rendimiento y la versatilidad de aplicación en diversas industrias. Los fabricantes están invirtiendo cada vez más en I+D para desarrollar aleaciones de Nitinol personalizadas con temperaturas de transformación controladas, mejor durabilidad y mayor resistencia a la fatiga. La integración de técnicas de manufactura aditiva, microfabricación y procesamiento láser también está permitiendo una mayor flexibilidad de diseño y miniaturización de componentes. Estos avances tecnológicos están apoyando oportunidades de comercialización más amplias y fortaleciendo la adopción del Nitinol en las líneas de innovación médica e industrial.
Tendencias y Oportunidades Clave
Expansión de Aplicaciones de Nitinol en Mercados Emergentes de Consumo y Electrónica
Una tendencia importante que está dando forma al mercado de Nitinol es la expansión de sus aplicaciones más allá de los dominios médicos e industriales tradicionales hacia mercados emergentes de consumo y electrónica. El material se incorpora cada vez más en componentes inteligentes portátiles, marcos de gafas de precisión, micro-actuadores y sistemas de control de movimiento compactos para mejorar la durabilidad, flexibilidad y capacidad de respuesta funcional. Las tendencias de miniaturización y el auge de productos de consumo inteligentes crean oportunidades para la integración de Nitinol en bisagras adaptativas, conectores receptivos y mecanismos sensibles a la temperatura. El creciente interés en tecnologías de consumo premium y de alto rendimiento apoya aún más el potencial del mercado, alentando a los fabricantes a explorar carteras de productos diversificadas y aplicaciones de valor agregado que aprovechen las capacidades funcionales únicas del Nitinol.
- Por ejemplo, las gafas Flexon de Marchon utilizan NiTiNOL, una aleación con memoria de forma de titanio y níquel, en sus monturas. Estas monturas vuelven a su forma original después de ser dobladas o torcidas, ofreciendo una durabilidad superior en comparación con los metales convencionales.
Colaboraciones Estratégicas, Inversiones en I+D y Expansión de la Capacidad de Fabricación
El mercado está presenciando un aumento de oportunidades derivadas de colaboraciones estratégicas entre proveedores de materiales, empresas de dispositivos médicos y firmas de ingeniería enfocadas en avanzar soluciones basadas en Nitinol. Las empresas están ampliando las inversiones en I+D para optimizar el rendimiento de la aleación, desarrollar grados específicos para aplicaciones y fortalecer el cumplimiento normativo para aplicaciones médicas y aeroespaciales. Al mismo tiempo, los fabricantes están ampliando las capacidades de producción y fortaleciendo las cadenas de suministro para abordar la creciente demanda global. Las asociaciones con instituciones de investigación y desarrolladores de tecnología están permitiendo la innovación en el diseño de productos, modelado de fatiga y rendimiento del ciclo de vida. Estas iniciativas colaborativas están acelerando los tiempos de comercialización y abriendo nuevas vías para el despliegue de Nitinol en industrias de alto valor impulsadas por la tecnología.
- Por ejemplo, Confluent Medical Technologies formó una asociación estratégica con ATI Specialty Alloys, invirtiendo más de $50 millones en infraestructura de fusión y conversión. Esta colaboración apunta a un aumento de capacidad del 300% para 2027 y posiciona a Confluent como el socio exclusivo de cumplimiento para el Nitinol médico de ATI, mejorando la fiabilidad de la cadena de suministro para dispositivos médicos.
Desafíos Clave
Altos Costos de Material y Procesamiento que Afectan la Adopción a Gran Escala
Uno de los principales desafíos en el mercado de Nitinol es el alto costo asociado con las materias primas, el procesamiento de precisión y las técnicas de fabricación especializadas. El complejo tratamiento termo-mecánico y los estrictos requisitos de control de calidad aumentan significativamente los gastos de producción en comparación con las aleaciones convencionales. Estas restricciones de costos limitan una penetración más amplia en industrias sensibles al costo y restringen la adopción en entornos de fabricación masiva. Además, las fluctuaciones en los precios del níquel y las dependencias de la cadena de suministro afectan aún más la estabilidad de los precios. Los fabricantes deben equilibrar los beneficios de rendimiento con la viabilidad económica, y muchos usuarios finales continúan evaluando materiales alternativos cuando las limitaciones presupuestarias superan las ventajas funcionales, particularmente en aplicaciones no críticas y de alto volumen.
Complejidad Técnica, Limitaciones de Diseño y Preocupaciones sobre la Fiabilidad del Rendimiento
La complejidad técnica de trabajar con Nitinol presenta otro desafío clave, particularmente en términos de predictibilidad del diseño, comportamiento de fatiga y control de la temperatura de transformación. Las variaciones en las condiciones de procesamiento pueden afectar la consistencia del rendimiento, requiriendo experiencia especializada en metalurgia e ingeniería de componentes. La validación de durabilidad a largo plazo, las pruebas regulatorias y los procesos de certificación siguen siendo exigentes, especialmente para componentes médicos implantables y aeroespaciales. La sensibilidad de las propiedades mecánicas y la limitada reciclabilidad también plantean restricciones de ingeniería y sostenibilidad. Estos desafíos aumentan los tiempos de desarrollo y crean barreras de entrada para nuevos participantes en el mercado, reforzando la necesidad de herramientas avanzadas de modelado, optimización de procesos y un entendimiento más profundo de la ciencia de materiales a lo largo de la cadena de valor.
Análisis Regional
América del Norte
América del Norte mantuvo una posición de liderazgo en el Mercado de Nitinol en 2024, representando un 37.6% de la cuota de mercado, impulsada por la fuerte demanda del sector de dispositivos médicos, particularmente en aplicaciones de implantes cardiovasculares y ortopédicos. La región se beneficia de una infraestructura sanitaria avanzada, altos volúmenes de procedimientos y una fuerte adopción clínica de tecnologías mínimamente invasivas. Los principales centros de fabricación en los EE.UU. apoyan la innovación en stents, guías, productos de ortodoncia y actuadores de precisión. Las robustas inversiones en I+D, la presencia de proveedores clave de materiales y las aprobaciones regulatorias de apoyo fortalecen aún más el crecimiento regional, mientras que la continua comercialización de sistemas implantables y robóticos de próxima generación sigue ampliando el potencial de aplicación para componentes basados en Nitinol.
Europa
Europa capturó un 28.4% de la cuota de mercado en el Mercado de Nitinol en 2024, respaldada por la fabricación establecida de dispositivos médicos, la fuerte adopción clínica de implantes vasculares y la creciente integración de aleaciones con memoria de forma en aplicaciones aeroespaciales e industriales. Países como Alemania, Francia y el Reino Unido desempeñan un papel central en la investigación y fabricación de precisión de componentes de Nitinol para tecnologías de salud y automatización. Las crecientes inversiones en cirugía robótica, sistemas avanzados de ortodoncia y soluciones de tratamiento mínimamente invasivas continúan apoyando la demanda. El aumento de la colaboración entre institutos de investigación y productores comerciales mejora aún más la innovación de materiales, fortaleciendo la contribución de Europa al desarrollo de productos y la diversificación de aplicaciones.
Asia-Pacífico
Asia-Pacífico representó un 24.1% de la cuota de mercado en 2024 y representa el mercado regional de más rápido crecimiento debido al aumento de la producción de dispositivos médicos, el incremento del gasto en salud y el rápido desarrollo industrial en China, Japón, Corea del Sur e India. La región está presenciando una creciente adopción de Nitinol en implantes cardiovasculares, dispositivos de ortodoncia, electrónica de consumo y sistemas de automatización robótica. El apoyo gubernamental a la fabricación local, la creciente disponibilidad de tecnologías avanzadas de fabricación y el fortalecimiento de las capacidades de exportación contribuyen a la expansión del mercado. El aumento del acceso de los pacientes a procedimientos mínimamente invasivos y las continuas inversiones en ingeniería de precisión y aplicaciones de materiales inteligentes mejoran aún más el papel estratégico de Asia-Pacífico en el panorama global de oferta y demanda de Nitinol.
América Latina
América Latina registró un 5.6% de la cuota de mercado en el Mercado de Nitinol en 2024, impulsada principalmente por el crecimiento gradual en las importaciones de dispositivos médicos, el aumento de los volúmenes de procedimientos y la creciente presencia de soluciones de tratamiento mínimamente invasivas en países como Brasil, México y Argentina. La demanda de productos cardiovasculares y ortodónticos basados en Nitinol se está fortaleciendo a medida que la infraestructura sanitaria se moderniza y la conciencia sobre las tecnologías avanzadas de implantes se expande. Sin embargo, las capacidades limitadas de fabricación y la dependencia de proveedores internacionales limitan la adopción a gran escala. Las inversiones continuas en servicios de salud regionales, el fortalecimiento de asociaciones con fabricantes de dispositivos globales y el creciente interés en aplicaciones de ingeniería de precisión se espera que apoyen el desarrollo futuro constante del uso de Nitinol en la región.
Oriente Medio y África
La región de Oriente Medio y África representó un 4.3% de la cuota de mercado en 2024, con un crecimiento respaldado por la mejora de la infraestructura sanitaria, el aumento de la adopción de implantes cardiovasculares avanzados y la creciente demanda de procedimientos médicos mínimamente invasivos en las economías del Golfo. El mercado está en gran medida impulsado por importaciones, con componentes de Nitinol principalmente obtenidos de fabricantes globales para su uso en centros médicos especializados y en instalaciones de tratamiento de alta gama. La expansión continua de redes privadas de salud, el aumento de inversiones en tecnología médica y el desarrollo gradual de aplicaciones de automatización industrial están contribuyendo a la demanda. Sin embargo, las capacidades limitadas de producción local y la sensibilidad al precio continúan moderando la penetración a gran escala de soluciones basadas en Nitinol en toda la región.
Segmentaciones del Mercado de Nitinol:
Por Tipo de Producto
- Alambre de NiTi
- Tubo de NiTi
- Hoja de NiTi
- Tira de NiTi
Por Industria de Uso Final
- Dispositivos Médicos
- Aeroespacial
- Automotriz
- Electrónica de Consumo
- Energía
Por Aplicación
- Arcos ortodónticos
- Stents
- Actuadores
- Monturas de gafas
- Sistemas robóticos
Por Forma
- Alambre
- Tubo
- Hoja
- Tira
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo en el mercado de Nitinol presenta a los principales actores como Abbott Laboratories, Medtronic plc, Boston Scientific Corporation, B. Braun SE, Arthrex Inc., Cook Medical Inc., Carpenter Technology Corporation, Hitachi Metals Ltd., Nippon Steel Corporation y Becton, Dickinson and Company (C. R. Bard), quienes colectivamente moldean la innovación de productos, las capacidades de fabricación y la expansión de aplicaciones en los sectores médico e industrial. El mercado permanece moderadamente consolidado, con los fabricantes de dispositivos médicos representando una parte significativa de la demanda a través de stents cardiovasculares, guías, sistemas de ortodoncia e implantes mínimamente invasivos. Los productores de materiales se centran en la pureza de la aleación, la resistencia a la fatiga y el control de la temperatura de transformación, mientras que las empresas de dispositivos enfatizan la fiabilidad del rendimiento, las aprobaciones regulatorias y la adopción clínica. Las prioridades estratégicas incluyen la expansión de la capacidad, la personalización de productos y las asociaciones entre proveedores de materiales y OEMs para mejorar la estabilidad de la cadena de suministro y la ingeniería específica de aplicaciones. Las crecientes inversiones en I+D, la fabricación aditiva y el procesamiento de precisión intensifican aún más la competencia a medida que las empresas buscan la diferenciación tecnológica y una mayor comercialización de soluciones avanzadas basadas en Nitinol.
Análisis de Jugadores Clave
- Cook Medical, Inc.
- Hitachi Metals, Ltd.
- Arthrex Inc.
- Nippon Steel Corporation
- Medtronic plc
- Boston Scientific Corporation
- B. Braun SE
- Carpenter Technology Corporation
- Abbott Laboratories
- Becton, Dickinson and Company (C. R. Bard)
Desarrollos Recientes
- En mayo de 2025, Resonetics adquirió las operaciones y activos de perforación de armas de Nitinol de Medical Component Specialists en New Boston, NH, para mejorar las capacidades de tubería y reducir los riesgos de la cadena de suministro para dispositivos médicos.
- En abril de 2025, Medline UNITE recibió la autorización 510(k) de la FDA para su Sistema de Implante REFLEX® HYBRID de Nitinol para cirugía de pie y tobillo, ampliando sus ofertas quirúrgicas basadas en Nitinol.
- En 2025, Fort Wayne Metals y sus socios lanzaron la iniciativa de cadena de suministro PRIME para avanzar en los materiales de Nitinol y fortalecer la resiliencia de la cadena de suministro para satisfacer la creciente demanda del mercado.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Industria de Uso Final, Aplicación, Forma y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento sostenido a medida que la demanda de implantes cardiovasculares y ortopédicos mínimamente invasivos continúe aumentando en todo el mundo.
- Los fabricantes expandirán las inversiones en tecnologías de procesamiento de precisión para mejorar el rendimiento frente a la fatiga y la fiabilidad de los componentes de Nitinol.
- Las empresas de dispositivos médicos adoptarán cada vez más el Nitinol para stents, guías y sistemas de ortodoncia de próxima generación para mejorar los resultados de los procedimientos.
- Los sectores aeroespacial, robótica y automatización ampliarán el uso de aleaciones con memoria de forma en actuadores inteligentes, sistemas de control y estructuras adaptativas.
- Las iniciativas de investigación se centrarán en desarrollar grados de aleación personalizados con mejor estabilidad de transformación y resistencia al estrés mecánico.
- Las colaboraciones estratégicas entre productores de materiales y fabricantes de equipos originales (OEM) fortalecerán las líneas de innovación y acelerarán la comercialización de productos.
- Las aplicaciones emergentes en electrónica de consumo y dispositivos portátiles crearán nuevas oportunidades para actuadores a pequeña escala y mecanismos flexibles.
- La expansión de la fabricación regional en Asia-Pacífico desempeñará un papel clave en el fortalecimiento de las capacidades de suministro global y la competitividad de costos.
- La simulación digital, el modelado de fatiga y las tecnologías de fabricación aditiva apoyarán una mayor precisión en el diseño y miniaturización de componentes.
- Las consideraciones de sostenibilidad y la optimización del ciclo de vida a largo plazo de los materiales influirán en el desarrollo futuro de productos y las prioridades regulatorias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Nitinol y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Nitinol entre 2024 y 2032?
¿Qué segmento del mercado de Nitinol tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Nitinol?
¿Quiénes son las empresas líderes en el mercado de Nitinol?
¿Qué región tuvo la mayor participación en el mercado de Nitinol en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Nitinol Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Nitinol Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,283 Million → 2032: USD 4,041.1 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Nitinol Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Nitinol Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Nitinol Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Nitinol Market Drivers
- 3.3 Mercado de Nitinol Market Restraints & Challenges
- 3.4 Mercado de Nitinol Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Nitinol Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Nitinol Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Nitinol category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Nitinol Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Nitinol Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Nitinol market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Nitinol Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Nitinol Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Nitinol Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Nitinol (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Nitinol Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Nitinol Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Nitinol Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Nitinol Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Nitinol Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Nitinol Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Nitinol Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Nitinol Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Nitinol Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
