
Visión General del Mercado
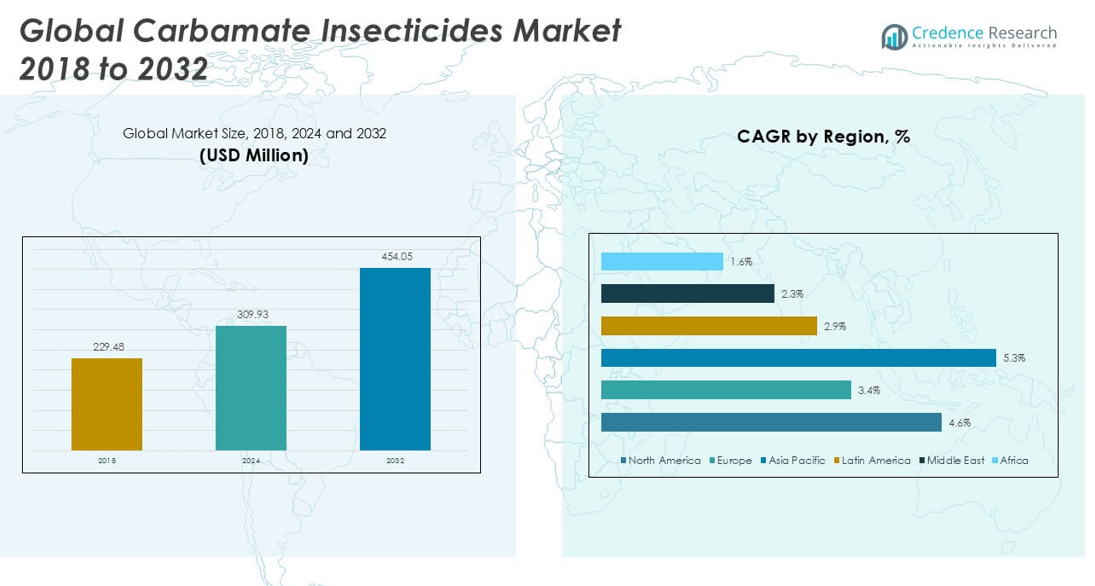
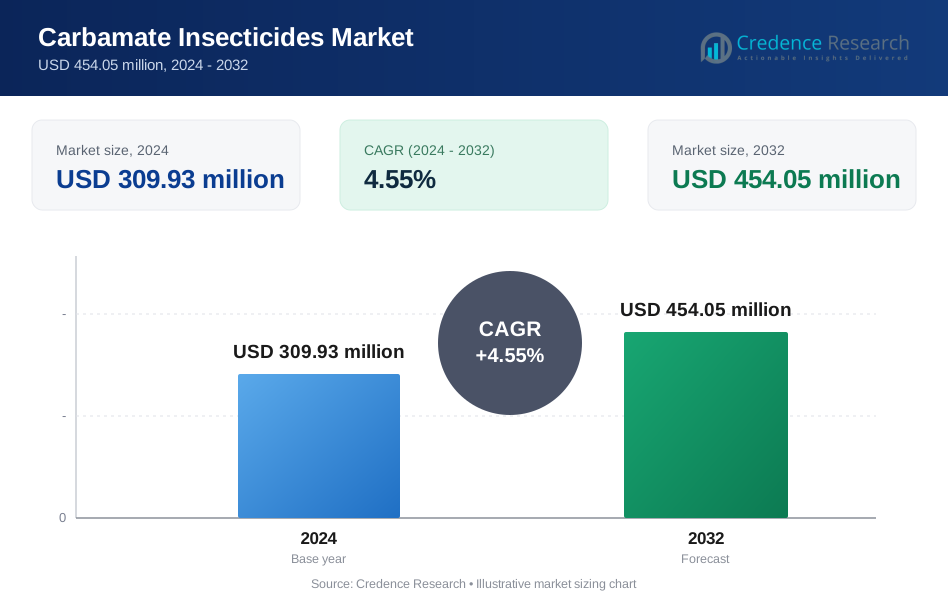
El tamaño del mercado de insecticidas carbamatos se valoró en USD 229.48 millones en 2018 y creció a USD 309.93 millones en 2024. Se anticipa que alcanzará USD 454.05 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.55% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Insecticidas Carbamatos 2024 | USD 309.93 millones |
| Mercado de Insecticidas Carbamatos, CAGR | 4.55% |
| Tamaño del Mercado de Insecticidas Carbamatos 2032 | USD 454.05 millones |
El mercado de insecticidas carbamatos está liderado por jugadores prominentes como Bayer AG, BASF SE, FMC Corporation, ADAMA Agricultural Solutions Ltd., UPL Ltd., Syngenta AG, Arysta LifeScience Corporation, Gowan Company, Nihon Nohyaku Co., Ltd., y Jiangsu Yangnong Chemical Group Co., Ltd. Estas empresas dominan a través de una sólida I+D, carteras de productos diversas y extensas redes de distribución globales. Asia Pacífico emerge como la región líder, comandando aproximadamente el 44.3% de la cuota de mercado global en 2024. Su dominio es impulsado por actividades agrícolas a gran escala, creciente demanda de alimentos y condiciones regulatorias favorables que apoyan el uso generalizado de insecticidas carbamatos en economías importantes como China e India.
Perspectivas del Mercado
- El mercado global de insecticidas carbamatos se valoró en USD 309.93 millones en 2024 y se proyecta que alcanzará USD 454.05 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.55% durante el período de pronóstico.
- El crecimiento es impulsado principalmente por la creciente demanda agrícola de control efectivo de plagas y la expansión de la producción de cultivos, particularmente en economías emergentes como India y China.
- Las tendencias del mercado indican una preferencia creciente por formulaciones ecológicas y microencapsuladas debido a preocupaciones ambientales y presiones regulatorias, especialmente en Europa y América del Norte.
- El mercado está moderadamente consolidado, con jugadores clave como Bayer AG, FMC Corporation y BASF SE enfocándose en la innovación y asociaciones para fortalecer su posición en el mercado.
- Asia Pacífico lidera con una cuota de mercado del 44.3%, seguida por América del Norte (28.2%) y Europa (18.6%); por tipo, el Carbaryl domina debido a su eficacia de amplio espectro, mientras que las formulaciones líquidas tienen la mayor cuota entre los tipos de formulación.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de insecticidas carbamatos por tipo está liderado por el Carbaryl, que representa la mayor cuota de mercado en 2024. Su dominio se atribuye a su efectividad de amplio espectro y su toxicidad relativamente baja para humanos y animales, lo que lo hace adecuado para diversas aplicaciones agrícolas. La estabilidad y rentabilidad del Carbaryl mejoran aún más su adopción en regiones en desarrollo. Otros tipos como Methomyl y Aldicarb también contribuyen significativamente debido a su alta eficacia contra plagas resistentes a otros insecticidas. Sin embargo, las restricciones regulatorias sobre ciertos compuestos como el Carbofurano pueden limitar su uso, influyendo así en la dinámica competitiva dentro del segmento.
- Por ejemplo, FMC Corporation fabrica el insecticida de marca Sevin® a base de Carbaryl, que está registrado para su uso en más de 250 cultivos y proporciona protección contra más de 130 especies de insectos.
Por Aplicación
En términos de aplicación, la agricultura sigue siendo el segmento dominante, manteniendo la mayor cuota de mercado en 2024. El uso extensivo de insecticidas carbamatos para controlar plagas de insectos en cultivos como algodón, maíz y frutas impulsa esta tendencia. La creciente demanda global de alimentos y la necesidad de mejorar los rendimientos de los cultivos estimulan aún más el crecimiento del mercado. Además, los insecticidas carbamatos son preferidos en la agricultura debido a su acción rápida y compatibilidad con sistemas de manejo integrado de plagas. Las aplicaciones en salud pública e invernaderos siguen, apoyadas por la creciente preocupación por las enfermedades transmitidas por vectores y la protección de plantas ornamentales.
- Por ejemplo, el insecticida Temik® Aldicarb de Bayer AG se ha aplicado en más de 12 millones de hectáreas a nivel mundial para el control de plagas en cultivos como caña de azúcar y cítricos, destacando su escala de aplicación agrícola.
Por Formulación
Entre las diferentes formulaciones, el segmento líquido mantiene la cuota de mercado líder en 2024. Las formulaciones líquidas son ampliamente favorecidas debido a su facilidad de aplicación, alta penetración y naturaleza de acción rápida. Son particularmente efectivas en operaciones agrícolas a gran escala donde la cobertura uniforme y la eficiencia son críticas. La creciente adopción de equipos de pulverización avanzados apoya aún más la popularidad de los insecticidas carbamatos líquidos. Mientras que los polvos granulados y mojables también sirven aplicaciones de nicho, las innovaciones en formulaciones microencapsuladas están ganando terreno debido a sus propiedades de liberación controlada y reducido impacto ambiental, insinuando un potencial crecimiento en la demanda futura.
Visión General del Mercado
Aumento de la Demanda de Protección de Cultivos de Alto Rendimiento
El aumento de la población mundial ha intensificado la demanda de producción de alimentos, obligando a los agricultores a adoptar soluciones eficientes de control de plagas. Los insecticidas carbamatos juegan un papel crucial en la protección de cultivos como algodón, arroz y vegetales de infestaciones destructivas de insectos. Su actividad de amplio espectro y acción rápida apoyan una mayor productividad agrícola y minimizan las pérdidas de rendimiento. A medida que la seguridad alimentaria se convierte en un problema global urgente, particularmente en economías en desarrollo, la dependencia de productos químicos de protección de cultivos a base de carbamatos sigue aumentando, impulsando un crecimiento constante en el mercado.
- Por ejemplo, UPL Ltd. informó que su Lancer Gold®, un producto a base de carbamato que contiene Cartap y Thiamethoxam, se utiliza en más de 1.2 millones de hectáreas de campos de arroz en toda la India, contribuyendo a aumentar los rendimientos.
Expansión de Actividades Agrícolas en Economías Emergentes
Las economías emergentes en Asia-Pacífico, América Latina y partes de África están experimentando una expansión significativa en las actividades agrícolas, respaldadas por subsidios gubernamentales, programas de desarrollo rural y un mejor acceso a agroquímicos modernos. Los insecticidas carbamatos, debido a su asequibilidad y eficacia comprobada, son cada vez más adoptados por los agricultores en estas regiones. Además, el cambio de prácticas agrícolas de subsistencia a comerciales impulsa la demanda de agentes de control de insectos confiables, posicionando así a los insecticidas carbamatos como una solución preferida para apoyar la intensificación agrícola.
- Por ejemplo, ADAMA Agricultural Solutions informó que su cartera de insecticidas carbamatos alcanzó más de 800,000 hectáreas solo en Brasil en 2022, impulsada por la expansión de soja y algodón.
Aumento de la Incidencia de Enfermedades Transmitidas por Vectores
Las crecientes preocupaciones sobre enfermedades transmitidas por vectores como la malaria, el dengue y el chikungunya están impulsando la demanda de un control efectivo de insectos en los programas de salud pública. Los insecticidas carbamatos se utilizan comúnmente en la pulverización residual en interiores (IRS) y otras estrategias de manejo de vectores debido a su rápido efecto de derribo sobre los insectos portadores de enfermedades. Con mayores inversiones por parte de organizaciones de salud globales y organismos gubernamentales en iniciativas de control de enfermedades, la aplicación de carbamatos en sectores no agrícolas se está expandiendo, contribuyendo notablemente al crecimiento general del mercado.
Tendencias y Oportunidades Clave
Cambio Hacia Formulaciones Ecológicas y Dirigidas
El mercado está presenciando una tendencia hacia formulaciones de insecticidas más sostenibles y ecológicas. Los productos de carbamato microencapsulados y de baja toxicidad están ganando popularidad por ofrecer liberación controlada, minimizar la escorrentía ambiental y reducir el daño a los insectos beneficiosos. Este cambio se alinea con las presiones regulatorias globales y la preferencia del consumidor por prácticas agrícolas responsables con el medio ambiente. La innovación en tecnologías de formulación presenta una oportunidad significativa para que los actores del mercado diferencien sus ofertas y atiendan a mercados más conscientes del medio ambiente.
- Por ejemplo, BASF introdujo una formulación de liberación controlada de Methomyl que reduce la frecuencia de aplicación en un 50%, manteniendo las tasas de mortalidad de plagas objetivo por encima del 95% en ensayos de campo en el sur de Europa.
Integración con Programas de Manejo Integrado de Plagas (MIP)
Los insecticidas carbamatos se están integrando cada vez más en los sistemas de MIP, que se centran en combinar herramientas biológicas, culturales y químicas para gestionar eficazmente las poblaciones de plagas. Su toxicidad selectiva y compatibilidad con otras técnicas de control de plagas los hacen adecuados para la adopción de MIP. A medida que la sostenibilidad se convierte en una prioridad central en la agricultura global, se espera que aumente la demanda de insecticidas que puedan usarse sin problemas en combinación con métodos no químicos, creando oportunidades de crecimiento para los fabricantes de carbamatos que ofrecen soluciones adaptables.
- Por ejemplo, los productos a base de carbamato de Syngenta están incluidos en marcos de MIP en más de 900,000 hectáreas de granjas de hortalizas a nivel mundial, con un éxito comprobado en la reducción del uso de pesticidas sintéticos en un 35% durante un programa de cinco años.
Desafíos Clave
Restricciones Regulatorias y Preocupaciones Ambientales
Las estrictas regulaciones ambientales en regiones como Europa y América del Norte han llevado a la prohibición o restricción de varios compuestos de carbamato debido a preocupaciones sobre la contaminación de aguas subterráneas, la toxicidad para especies no objetivo y los riesgos para la salud humana. Estos obstáculos regulatorios limitan la expansión del mercado y aumentan la carga de cumplimiento para los fabricantes. Como resultado, las empresas deben invertir fuertemente en procesos de reformulación y registro, lo que puede obstaculizar la entrada de nuevos actores y ralentizar la innovación en mercados restringidos.
Desarrollo de Resistencia de Insectos
El uso repetido y a largo plazo de insecticidas de carbamato ha llevado al desarrollo de resistencia entre varias especies de insectos, particularmente en la agricultura. Esta resistencia disminuye la efectividad de los productos y obliga a los agricultores a usar dosis más altas o cambiar a clases químicas alternativas. El creciente desafío de la resistencia de insectos no solo reduce la vida útil de los productos existentes, sino que también requiere inversiones continuas en I+D en estrategias de manejo de resistencia, lo que ejerce presión sobre los costos operativos.
Competencia de Clases de Insecticidas Alternativas
El mercado de insecticidas de carbamato enfrenta una fuerte competencia de clases de insecticidas más nuevas y avanzadas, como los neonicotinoides, piretroides y biopesticidas. Estas alternativas ofrecen mayor especificidad, menor impacto ambiental y perfiles de seguridad mejorados, haciéndolas más atractivas para los reguladores y usuarios finales. A medida que los agricultores y operadores de control de plagas se inclinan cada vez más hacia estas soluciones modernas, la cuota de mercado de los carbamatos puede disminuir a menos que los fabricantes realicen una innovación continua y un posicionamiento estratégico.
Análisis Regional
América del Norte
América del Norte representó una parte significativa del mercado de insecticidas de carbamato, valorada en USD 65.68 millones en 2018, aumentando a USD 87.31 millones en 2024, y se proyecta que alcance USD 128.45 millones para 2032, creciendo a una tasa compuesta anual del 4.6%. En 2024, la región tenía aproximadamente el 28.2% del mercado global. Este crecimiento está impulsado por el uso extensivo en la agricultura, particularmente en los EE. UU. para cultivos de alto valor, y la demanda constante en programas de salud pública. Los avances tecnológicos en formulación y los marcos regulatorios favorables que apoyan el uso seguro de productos químicos continúan mejorando la expansión del mercado en la región.
Europa
El mercado de insecticidas carbamatos en Europa fue valorado en USD 45.06 millones en 2018, alcanzando USD 57.68 millones en 2024, y se prevé que crezca a USD 77.24 millones para 2032, con un CAGR del 3.4%. Con una cuota de mercado de alrededor del 18.6% en 2024, la región refleja un crecimiento moderado debido a las estrictas regulaciones ambientales que limitan el uso de ciertos compuestos de carbamatos. No obstante, la demanda persiste en países como España, Italia y Europa del Este, donde los carbamatos todavía se emplean en el cultivo de cultivos especiales y en la agricultura de invernadero. El enfoque en el control de plagas sostenible está fomentando innovaciones en formulaciones más seguras y específicas.
Asia Pacífico
Asia Pacífico domina el mercado de insecticidas carbamatos, valorado en USD 98.04 millones en 2018, aumentando a USD 137.41 millones en 2024, y se espera que alcance USD 213.86 millones para 2032, creciendo al mayor CAGR del 5.3%. La región comandó la mayor cuota de mercado del 44.3% en 2024, impulsada por las expansivas actividades agrícolas en países como China, India y el Sudeste Asiático. La alta presión de plagas, el aumento de las demandas de producción de alimentos y las regulaciones de pesticidas relativamente permisivas han apoyado la adopción generalizada. El apoyo gubernamental para la protección de cultivos y la creciente conciencia sobre el manejo integrado de plagas impulsan aún más el crecimiento del mercado regional.
América Latina
El mercado de insecticidas carbamatos en América Latina creció de USD 10.61 millones en 2018 a USD 14.15 millones en 2024, con proyecciones que indican USD 18.29 millones para 2032, con un CAGR del 2.9%. Con una cuota de mercado de aproximadamente el 4.6% en 2024, la región demuestra un crecimiento constante, particularmente en Brasil y Argentina, donde la agricultura sigue siendo un pilar económico clave. El uso de insecticidas carbamatos es prevalente en la gestión de plagas en cultivos de soja, maíz y caña de azúcar. Sin embargo, las políticas regulatorias fluctuantes y los crecientes problemas de resistencia pueden desafiar el uso a largo plazo, fomentando un cambio gradual hacia el manejo integrado de plagas y alternativas químicas más seguras.
Oriente Medio
El mercado de insecticidas carbamatos en Oriente Medio fue valorado en USD 6.45 millones en 2018, aumentó a USD 7.97 millones en 2024, y se espera que alcance USD 9.86 millones para 2032, creciendo a un CAGR del 2.3%. Representando el 2.6% del mercado global en 2024, la región ve un crecimiento moderado debido a su clima árido y tierras cultivables limitadas. Sin embargo, existe demanda en países con agricultura de invernadero y cultivo de palmeras datileras. Las iniciativas gubernamentales destinadas a impulsar la producción de alimentos domésticos y los programas de control de plagas en áreas urbanas están apoyando el uso continuo, aunque limitado, de insecticidas carbamatos.
África
El mercado de insecticidas carbamatos en África se expandió de USD 3.64 millones en 2018 a USD 5.41 millones en 2024, y se prevé que alcance USD 6.35 millones para 2032, creciendo a un CAGR del 1.6%. La región tuvo la menor cuota de mercado del 1.7% en 2024. El crecimiento sigue siendo limitado debido al acceso restringido a insumos agrícolas avanzados, desafíos económicos y brechas de infraestructura. No obstante, se están logrando algunos avances a través de la ayuda internacional y las iniciativas de control de plagas lideradas por el gobierno, especialmente para cultivos básicos. La creciente conciencia sobre el manejo de plagas y la adopción gradual de agroquímicos en países como Kenia y Nigeria ofrecen posibilidades de desarrollo futuro.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2024 | USD 309.93 millones |
| Pronóstico de ingresos en 2032 | USD 454.05 millones |
| Tasa de crecimiento (CAGR) | 4.55% (2025–2032) |
| Año base | 2024 |
| Período de pronóstico | 2025-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Subclase de Química; Por Ingrediente Activo; Por Uso Final; Por Formulación; Por Tipo de Cultivo; Por Modo de Aplicación |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | BASF SE; FMC Corporation; UPL Limited; Bayer Crop Science AG; Syngenta AG; Nufarm Limited; Sumitomo Chemical Co., Ltd.; ADAMA Agricultural Solutions Ltd.; American Vanguard Corporation; Arysta LifeScience Corporation; Mitsui Chemicals, Inc.; Nissan Chemical Corporation; PI Industries Ltd.; Rallis India Limited; Gowan Company LLC; Kumiai Chemical Industry Co., Ltd. |
| Número de páginas | 326 |
Segmentaciones del Mercado:
Por Tipo
- Aldicarb
- Carbaril
- Metomilo
- Carbofurano
- Metiocarb
Por Aplicación
- Agricultura
- Salud Pública
- Invernaderos y Cultivos Ornamentales
- Otros
Por Formulación
- Granulado
- Líquido
- Polvos Mojables
- Formulaciones Microencapsuladas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de insecticidas carbamatos está moderadamente consolidado, con una combinación de gigantes agroquímicos globales y actores regionales que compiten en base a la eficacia del producto, el cumplimiento normativo y el alcance de la distribución. Los principales participantes del mercado incluyen Bayer AG, BASF SE, ADAMA Agricultural Solutions Ltd., FMC Corporation, Arysta LifeScience Corporation, UPL Ltd., Gowan Company, Nihon Nohyaku Co., Ltd., Jiangsu Yangnong Chemical Group Co., Ltd., y Syngenta AG. Estas empresas se centran en expandir sus carteras a través de inversiones en I+D, adquisiciones estratégicas e innovación de productos, especialmente en formulaciones más seguras y ecológicas. Las presiones regulatorias en regiones como Europa han llevado a los actores a orientarse hacia alternativas más sostenibles y soluciones compatibles con la gestión integrada de plagas. Asia Pacífico sigue ofreciendo las mayores oportunidades de crecimiento debido a su sector agrícola en expansión y regulaciones más relajadas. Las asociaciones estratégicas con distribuidores locales y organismos gubernamentales ayudan a los principales actores a fortalecer la penetración en el mercado, especialmente en mercados emergentes donde la concienciación y la accesibilidad están aumentando rápidamente.
Análisis de Jugadores Clave
- Bayer AG
- BASF SE
- ADAMA Agricultural Solutions Ltd.
- FMC Corporation
- Arysta LifeScience Corporation
- United Phosphorus Ltd. (UPL Ltd.)
- Gowan Company
- Nihon Nohyaku Co., Ltd.
- Jiangsu Yangnong Chemical Group Co., Ltd.
- Syngenta AG
Desarrollos Recientes
- En julio de 2025, BASF SE continúa enfocándose en integrar nuevos modelos de plagas y aplicaciones digitales en sus estrategias de uso de insecticidas de precisión, alineándose con objetivos de sostenibilidad más amplios. Este esfuerzo tiene como objetivo apoyar a los agricultores en el uso de insecticidas de manera más eficiente y responsable. BASF está actualizando su plataforma xarvio® FIELD MANAGER con nuevos modelos de plagas de insectos que se espera estén disponibles para 2025, junto con mejoras en los modelos de enfermedades para mejorar las recomendaciones de fungicidas.
- En junio de 2025, ADAMA Agricultural Solutions Ltd. continúa enfocándose en expandir su línea de productos insecticidas de larga duración, particularmente con formulaciones mejoradas. Sus estrategias de Manejo Integrado de Plagas (MIP) incluyen el uso de insecticidas a base de carbamato, que se ofrecen en respuesta a los crecientes problemas de resistencia de insectos en ciertos mercados.
- En mayo de 2025, FMC Corporation continuó su compromiso con un enfoque inteligente para el clima al centrar la investigación y el desarrollo en ingredientes activos más sostenibles, particularmente insecticidas de carbamato de próxima generación, según FMC. Esto implicó priorizar la investigación que condujo a una menor toxicidad y perfiles ambientales mejorados para estos nuevos insecticidas, según FMC.
- En abril de 2025, Bayer AG está expandiendo sus instalaciones de producción de insecticidas de carbamato en Asia para satisfacer la creciente demanda global de estos productos, particularmente en el manejo de plagas y control de vectores. Esta expansión refleja la continua dependencia de los carbamatos, a pesar del aumento de métodos alternativos de control de plagas, debido a su efectividad contra una amplia gama de insectos y su costo relativamente bajo.
- En abril de 2024, Bayer lanzó un nuevo insecticida a base de carbamato dirigido a combatir especies de plagas resistentes y expandir su alcance en mercados emergentes. Este nuevo insecticida está diseñado para ser efectivo contra un espectro más amplio de plagas, particularmente aquellas que han desarrollado resistencia a otros tratamientos. El desarrollo de este insecticida es parte de los esfuerzos continuos de Bayer para proporcionar a los agricultores soluciones de control de plagas efectivas y sostenibles, especialmente en regiones donde la resistencia a las plagas es una preocupación creciente.
Concentración y Características del Mercado
El mercado de insecticidas de carbamato exhibe un nivel moderado de concentración de mercado, con una mezcla de corporaciones multinacionales y actores regionales operando en las principales economías agrícolas. Grandes empresas como Bayer AG, BASF SE, FMC Corporation y UPL Ltd. controlan una parte significativa a través de redes de distribución bien establecidas, carteras de productos diversificadas y una inversión continua en innovación de formulaciones. Se caracteriza por la efectividad del producto, la acción rápida contra una amplia gama de plagas y la compatibilidad con sistemas de manejo integrado de plagas. El mercado está impulsado por la alta demanda del sector agrícola, particularmente en Asia Pacífico, donde la agricultura expansiva y los marcos regulatorios favorables apoyan la adopción a gran escala. En contraste, regulaciones ambientales más estrictas en Europa y América del Norte restringen el uso de ciertos ingredientes activos, lo que lleva a las empresas a desarrollar alternativas más seguras y sostenibles. La diferenciación de productos se centra en el tipo de formulación, la especificidad del cultivo y el impacto ambiental. Los compradores en el mercado, incluidas las grandes explotaciones agrícolas y las agencias de salud pública, buscan soluciones rentables que aseguren tanto la productividad como el cumplimiento normativo. La presencia de productos sustitutos y el aumento de la resistencia de los insectos añaden presión competitiva, empujando a las empresas hacia la investigación y el desarrollo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Formulación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de insecticidas carbamatos experimente un crecimiento constante impulsado por el aumento de la demanda mundial de alimentos y la expansión de las actividades agrícolas.
- Asia Pacífico continuará dominando debido a la agricultura a gran escala, regulaciones favorables de pesticidas y el aumento de la presión de plagas.
- Las formulaciones líquidas seguirán siendo la opción preferida debido a su facilidad de aplicación y acción rápida.
- El carbaryl mantendrá su posición como el compuesto líder debido a su eficacia de amplio espectro y rentabilidad.
- Las regulaciones ambientales en regiones desarrolladas impulsarán a los fabricantes a desarrollar formulaciones más seguras y biodegradables.
- Las aplicaciones en salud pública crecerán moderadamente a medida que los gobiernos inviertan en programas de control de vectores.
- Es probable que las formulaciones microencapsuladas ganen tracción por su liberación controlada y reducido impacto ambiental.
- La gestión de la resistencia se convertirá en un área de enfoque clave, fomentando estrategias de manejo integrado de plagas.
- Las asociaciones estratégicas y la innovación de productos serán críticas para que las empresas mantengan su competitividad.
- Los mercados emergentes en África y América Latina presentarán nuevas oportunidades de crecimiento a pesar de los desafíos infraestructurales y regulatorios.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de insecticidas de carbamato?
¿Quiénes son los principales actores en el mercado de insecticidas carbamatos?
¿Cuáles son los segmentos clave dentro del mercado de insecticidas carbamatos?
¿Cuáles son los impulsores del mercado en el mercado de insecticidas de carbamato?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Insecticidas Carbamatos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Insecticidas Carbamatos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 309.93 million → 2032: USD 454.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Insecticidas Carbamatos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Insecticidas Carbamatos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Insecticidas Carbamatos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Insecticidas Carbamatos Market Drivers
- 3.3 Mercado de Insecticidas Carbamatos Market Restraints & Challenges
- 3.4 Mercado de Insecticidas Carbamatos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Insecticidas Carbamatos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Insecticidas Carbamatos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Insecticidas Carbamatos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Insecticidas Carbamatos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Insecticidas Carbamatos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Insecticidas Carbamatos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Insecticidas Carbamatos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Insecticidas Carbamatos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Insecticidas Carbamatos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Insecticidas Carbamatos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Insecticidas Carbamatos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Insecticidas Carbamatos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Insecticidas Carbamatos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Insecticidas Carbamatos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Insecticidas Carbamatos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Insecticidas Carbamatos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Insecticidas Carbamatos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Insecticidas Carbamatos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Insecticidas Carbamatos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
