
Visión General del Mercado de Materiales para Hidrógeno Verde:
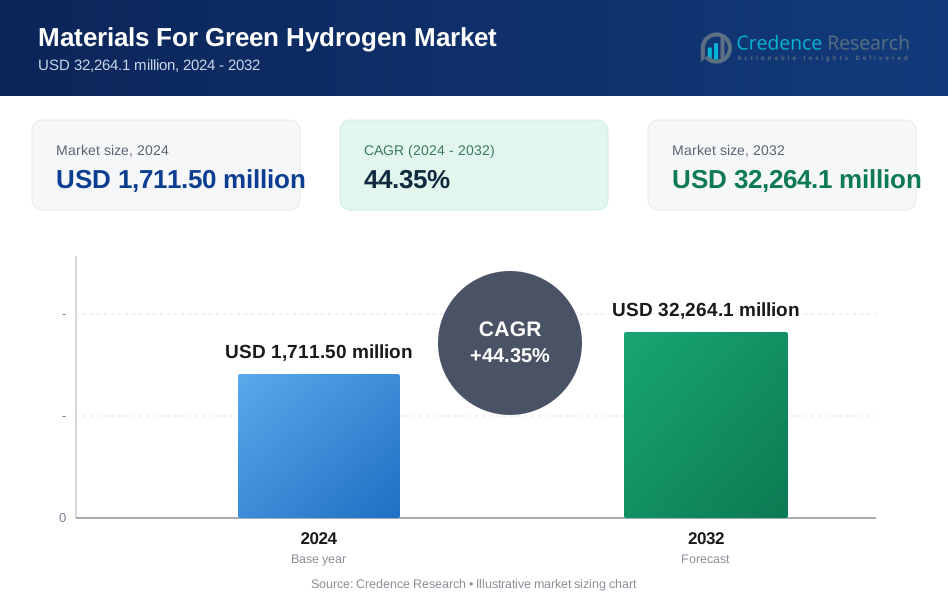
El tamaño del mercado de Materiales para Hidrógeno Verde fue valorado en USD 1,711.50 millones en 2024 y se anticipa que alcance los USD 32,264.1 millones para 2032, creciendo a una CAGR del 44.35% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales para Hidrógeno Verde 2024 | USD 1,711.50 millones |
| Materiales para el Mercado de Hidrógeno Verde, CAGR | 44.35% |
| Tamaño del Mercado de Materiales para Hidrógeno Verde 2032 | USD 32,264.1 millones |
Perspectivas del Mercado de Materiales para Hidrógeno Verde
- El crecimiento del mercado está impulsado principalmente por el despliegue a gran escala de electrolizadores alimentados por energías renovables, fuertes incentivos gubernamentales y la creciente demanda de descarbonización en los sectores de energía, manufactura industrial y movilidad, aumentando significativamente la demanda de membranas, electrodos y catalizadores.
- Las membranas y electrodos de electrolizadores dominaron el mercado con una participación del 42.6% en 2024, seguidos por los catalizadores con un 27.4%, mientras que la fabricación de electrolizadores lideró las aplicaciones con una participación del 46.8%, reflejando una alta intensidad de material en los sistemas de producción de hidrógeno.
- Las restricciones del mercado incluyen los altos costos de los metales nobles, las limitaciones de la cadena de suministro y los desafíos de durabilidad bajo condiciones operativas de alta presión y corrosivas, que afectan la eficiencia general del material y la economía de los proyectos.
- Europa lideró el mercado con una participación del 34.7% en 2024, seguida por América del Norte con un 28.4% y Asia-Pacífico con un 25.6%, respaldada por fuertes políticas de hidrógeno, expansión de la capacidad renovable y crecientes inversiones en infraestructura de hidrógeno verde.
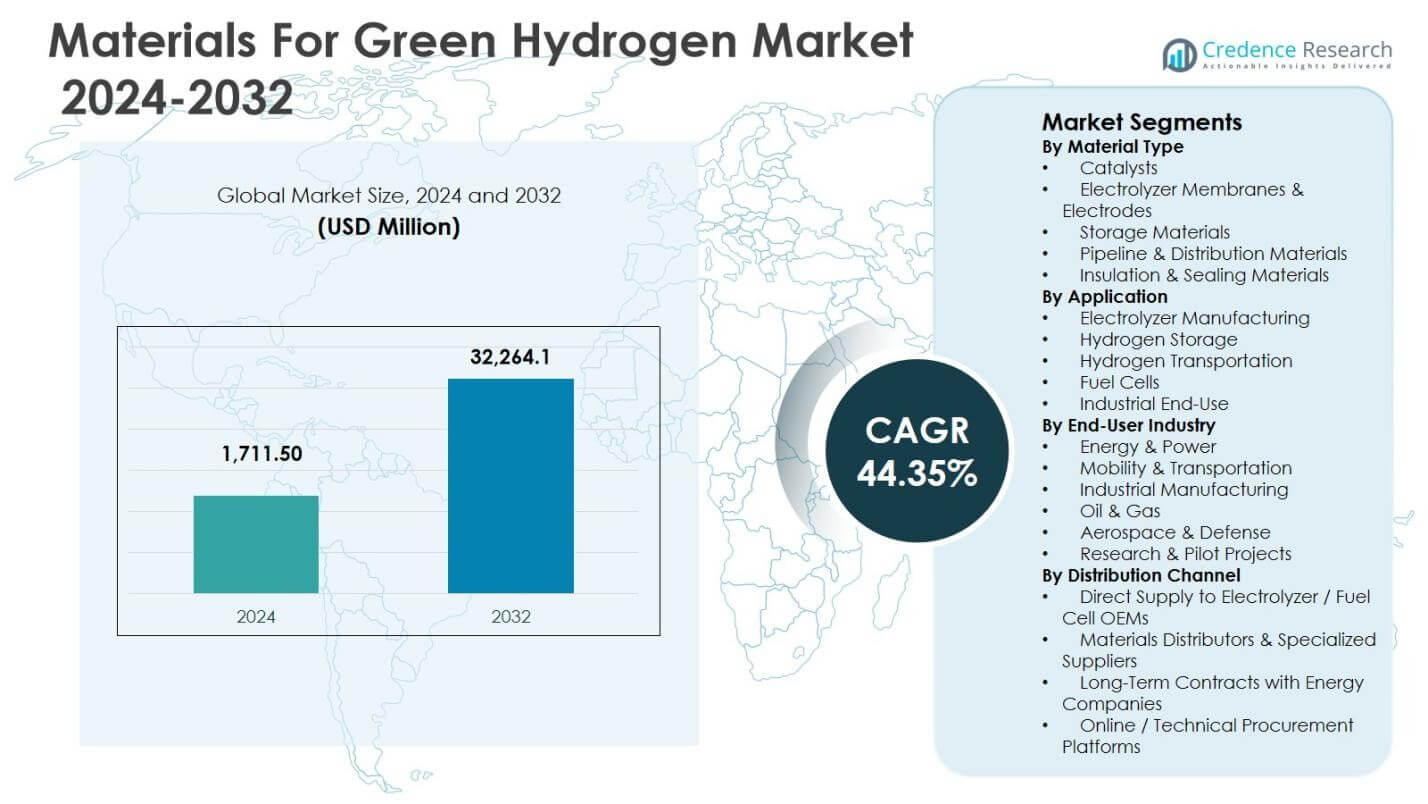
Análisis de Segmentación del Mercado de Materiales para Hidrógeno Verde:
Por Tipo de Material:
El mercado de Materiales para Hidrógeno Verde por tipo de material está liderado por membranas y electrodos de electrolizadores, que representaron un 42.6% de participación de mercado en 2024, impulsados por su papel crítico en los electrolizadores PEM y alcalinos utilizados para la producción de hidrógeno verde a gran escala. La fuerte demanda de membranas de intercambio de protones de alta eficiencia, catalizadores basados en iridio y platino, y recubrimientos de electrodos duraderos respalda este dominio. Los catalizadores siguieron con una participación del 27.4%, respaldados por la I+D en curso para reducir la carga de metales nobles. Los materiales de almacenamiento, materiales de tuberías y distribución, y materiales de aislamiento y sellado en conjunto representaron un 30.0% de participación, impulsados por la expansión de la infraestructura y los requisitos de seguridad.
- Por ejemplo, W. L. Gore & Associates informa que su membrana PEM avanzada (por ejemplo, la serie M275) ofrece aproximadamente un 5% más de eficiencia en el voltaje de la celda que las PEM convencionales en la electrólisis del agua, reduciendo la electricidad requerida por kilogramo de hidrógeno verde y permitiendo pilas más compactas para proyectos grandes.
Por Aplicación:
Por aplicación, la fabricación de electrolizadores dominó el Mercado de Materiales para Hidrógeno Verde con un 46.8% de participación de mercado en 2024, respaldada por el rápido despliegue global de electrolizadores a escala de servicios públicos alineados con proyectos de energía renovable. Los incentivos gubernamentales, los objetivos de expansión de capacidad y la disminución de los costos de los electrolizadores impulsan significativamente la demanda de materiales en este segmento. El almacenamiento de hidrógeno representó un 21.9% de participación, impulsado por inversiones en tecnologías de almacenamiento comprimido y en estado sólido. El transporte de hidrógeno tuvo un 15.6% de participación, respaldado por la adaptación de tuberías y redes de distribución, mientras que las pilas de combustible y las aplicaciones industriales de uso final representaron juntas un 15.7% de participación, impulsadas por iniciativas de movilidad y descarbonización industrial.
- Por ejemplo, Linde está construyendo un electrolizador PEM de 35 MW en su instalación de Niagara Falls, que producirá 14 toneladas de hidrógeno verde por día utilizando energía hidroeléctrica a partir de 2025.
Por Industria de Usuario Final:
El sector de energía & potencia emergió como la industria de usuario final dominante con un 38.3% de participación de mercado en 2024, impulsado por proyectos de hidrógeno verde a gran escala integrados con generación de energía solar y eólica. Las estrategias nacionales de hidrógeno y las necesidades de almacenamiento de energía a escala de red apoyan fuertemente la demanda de materiales de este segmento. La fabricación industrial siguió con un 22.7% de participación, respaldada por el uso de hidrógeno en acero, productos químicos y refinación. La movilidad & transporte representó un 18.4% de participación, impulsada por vehículos de pila de combustible y transporte pesado. Petróleo & gas, aeroespacial & defensa, y proyectos de investigación & piloto en conjunto tuvieron un 20.6% de participación, respaldados por despliegues piloto e iniciativas de transición.
Principales Impulsores de Crecimiento
Rápida Expansión de Proyectos de Hidrógeno Verde
El Mercado de Materiales para Hidrógeno Verde está fuertemente impulsado por el acelerado despliegue de proyectos de hidrógeno verde en todo el mundo. Gobiernos y actores privados están comprometiendo inversiones a gran escala para desarrollar capacidad de electrolizadores alimentados por energía renovable para apoyar los objetivos de descarbonización. Esta expansión incrementa directamente la demanda de catalizadores avanzados, membranas, electrodos y materiales de balance de planta que mejoran la eficiencia y durabilidad de los electrolizadores. Las estrategias nacionales de hidrógeno en Europa, Asia-Pacífico y Oriente Medio enfatizan la fabricación doméstica de electrolizadores, fortaleciendo aún más el consumo de materiales. A medida que las carteras de proyectos crecen en tamaño y complejidad, los proveedores de materiales se benefician de mayores volúmenes, contratos de suministro a largo plazo y crecientes requisitos de rendimiento.
- Por ejemplo, Linde está construyendo un electrolizador PEM de 24 megavatios en su sitio de Leuna en Alemania para suministrar hidrógeno verde a través de tuberías existentes, capaz de abastecer alrededor de 600 autobuses de celda de combustible al año.
Avances en Tecnologías de Electrolizadores y Materiales
La innovación tecnológica continua en electrolizadores impulsa significativamente el crecimiento del mercado de materiales para hidrógeno verde. Las mejoras en las tecnologías de membrana de intercambio de protones, alcalina y de intercambio de aniones están impulsando la demanda de membranas de alto rendimiento, electrodos resistentes a la corrosión y catalizadores de bajo iridio. Los fabricantes se están enfocando en mejorar la vida útil de los materiales, reducir la degradación y mejorar la eficiencia energética para disminuir los costos de producción de hidrógeno. Estos avances permiten presiones y temperaturas de operación más altas, aumentando la producción de hidrógeno por unidad de material. A medida que las tecnologías de electrolizadores maduran y avanzan hacia un despliegue a escala de gigavatios, la demanda de materiales especializados y de alta calidad continúa aumentando de manera constante.
- Por ejemplo, Accelera de Cummins desarrolló el electrolizador PEM HyLYZER, suministrando un sistema de 100 MW de 20 unidades PEM HyLYZER-1000 para el proyecto de hidrógeno verde de bp en Lingen, Alemania, fabricado en su planta de Guadalajara para su puesta en marcha en 2027.
Fuerte Apoyo Político y Objetivos de Descarbonización
Los marcos regulatorios de apoyo y los ambiciosos objetivos de descarbonización representan un importante motor de crecimiento para el Mercado de Materiales para Hidrógeno Verde. Los gobiernos están ofreciendo subsidios, créditos fiscales y programas de financiación para acelerar la adopción del hidrógeno verde en los sectores de energía, transporte e industria. Las políticas que promueven combustibles limpios, la neutralidad de carbono y el reemplazo de combustibles fósiles aumentan las inversiones en infraestructura de hidrógeno, impulsando directamente la demanda de materiales. Los mandatos para el uso de hidrógeno renovable en refinación, productos químicos y producción de acero fortalecen aún más el impulso del mercado. Este fuerte respaldo político proporciona visibilidad a largo plazo para los fabricantes de materiales y fomenta la expansión de la capacidad y la innovación.
Tendencias y Oportunidades Clave
Cambio Hacia Materiales Escalables y Optimizados en Costos
Una tendencia clave que está moldeando el Mercado de Materiales para Hidrógeno Verde es el cambio hacia soluciones de materiales escalables y optimizados en costos. Los fabricantes están reduciendo activamente la dependencia de metales nobles escasos y costosos desarrollando catalizadores alternativos y diseños de membranas más delgadas sin comprometer el rendimiento. Esta tendencia mejora la resiliencia de la cadena de suministro y apoya el despliegue a gran escala de electrolizadores. Están surgiendo oportunidades para los proveedores de materiales que pueden ofrecer productos estandarizados de alto volumen con calidad consistente. A medida que la reducción de costos se vuelve crítica para la competitividad del hidrógeno verde, las empresas que ofrecen soluciones de materiales innovadoras y escalables están bien posicionadas para capturar el crecimiento a largo plazo.
- Por ejemplo, Hystar emplea membranas PEM más delgadas, reducidas en un 90% en comparación con los estándares de la industria (de alrededor de 100-200 μm a 20 μm), lo que disminuye la resistencia óhmica y mejora la eficiencia en sus electrolizadores.
Creciente Demanda de Materiales para Infraestructura de Hidrógeno Integrada
El creciente enfoque en ecosistemas de hidrógeno de extremo a extremo crea oportunidades significativas para los materiales utilizados más allá de los electrolizadores. El aumento de las inversiones en almacenamiento de hidrógeno, tuberías de transporte, sistemas de compresión y soluciones de sellado está expandiendo la demanda de aleaciones avanzadas, compuestos y materiales de aislamiento. Esta tendencia apoya la diversificación de carteras de materiales en múltiples etapas de la cadena de valor del hidrógeno. Los proveedores capaces de ofrecer soluciones de materiales integradas para la producción, almacenamiento y distribución se benefician de una mayor retención de clientes y demanda cruzada entre segmentos. A medida que las redes de infraestructura de hidrógeno se expanden, la innovación en materiales para seguridad, durabilidad y eficiencia se convierte en un diferenciador clave.
- Por ejemplo, Hexagon Purus proporciona cilindros de hidrógeno compuestos Tipo 4 livianos utilizando materiales reforzados con fibra de carbono y revestimientos de polímero, capaces de manejar presiones de 700 a 950 bar mientras previenen la fragilización por hidrógeno para una mayor durabilidad en vehículos de celda de combustible y almacenamiento industrial.
Desafíos Clave
Altos Costos de Materiales y Restricciones de Suministro
Los altos costos de materias primas críticas representan un desafío significativo para el Mercado de Materiales para Hidrógeno Verde. La dependencia de elementos escasos como el iridio, platino y polímeros especializados aumenta los costos de producción y expone a los fabricantes a la volatilidad del suministro. La disponibilidad global limitada y los riesgos geopolíticos tensionan aún más las cadenas de suministro. Estas presiones de costos ralentizan el ritmo de despliegue de electrolizadores y reducen la rentabilidad de los proyectos. Abordar este desafío requiere un desarrollo acelerado de materiales alternativos, estrategias de reciclaje y una mejor eficiencia de materiales para reducir la dependencia general de recursos limitados.
Limitaciones de Durabilidad Técnica y Rendimiento
Asegurar la durabilidad a largo plazo y el rendimiento constante de los materiales sigue siendo un desafío clave en las aplicaciones de hidrógeno verde. Los electrolizadores operan bajo condiciones exigentes, incluyendo altas temperaturas, presiones y ambientes corrosivos, que aceleran la degradación de los materiales. Las fallas en membranas, electrodos o materiales de sellado pueden llevar a tiempos de inactividad y mayores costos de mantenimiento. Lograr vidas útiles más largas manteniendo la eficiencia es crítico para la adopción a gran escala. Los fabricantes de materiales deben equilibrar rendimiento, costo y confiabilidad, haciendo que las pruebas continuas, la validación y la innovación sean esenciales para superar estas limitaciones técnicas.
Análisis Regional
América del Norte
América del Norte representó el 28.4% de la cuota de mercado en 2024 en el Mercado de Materiales para Hidrógeno Verde, respaldada por fuertes incentivos políticos, despliegues de electrolizadores a gran escala y un rápido crecimiento en la capacidad de energía renovable. Estados Unidos lidera la demanda regional debido a los créditos fiscales federales, la financiación de centros de hidrógeno y la creciente adopción de hidrógeno verde en los sectores de generación de energía, refinación y movilidad. La demanda de membranas de alto rendimiento, catalizadores y materiales de almacenamiento sigue siendo fuerte a medida que la fabricación de electrolizadores escala a nivel nacional. Canadá también contribuye a través de proyectos piloto e inversiones en energía limpia, reforzando el consumo constante de materiales en toda la región.
Europa
Europa tuvo la mayor participación del mercado de Materiales para Hidrógeno Verde con 34.7% de participación de mercado en 2024, impulsada por objetivos agresivos de descarbonización y estrategias de hidrógeno bien definidas. Países como Alemania, Francia, los Países Bajos y España están invirtiendo fuertemente en capacidad de electrolizadores e infraestructura de hidrógeno. Un fuerte énfasis en la fabricación nacional de electrolizadores y la localización de la cadena de suministro apoya la alta demanda de membranas avanzadas, electrodos y materiales para tuberías. El enfoque de la región en reemplazar los combustibles fósiles en procesos industriales y redes de hidrógeno transfronterizas fortalece aún más la demanda de materiales y la estabilidad del mercado a largo plazo.
Asia-Pacífico
Asia-Pacífico capturó 25.6% de participación de mercado en 2024, impulsada por la rápida industrialización, la expansión de la capacidad de energía renovable y las iniciativas gubernamentales de hidrógeno. China domina la demanda regional a través de la fabricación a gran escala de electrolizadores y la producción de materiales competitivos en costos. Japón y Corea del Sur contribuyen significativamente a través del despliegue de celdas de combustible, la movilidad de hidrógeno y la innovación en materiales avanzados. India está emergiendo como un mercado de alto crecimiento, respaldado por misiones nacionales de hidrógeno verde e inversiones en infraestructura. Las fuertes capacidades de fabricación y el creciente consumo doméstico de materiales para electrolizadores y almacenamiento posicionan a Asia-Pacífico como un motor clave de crecimiento.
América Latina
América Latina representó 6.1% de participación de mercado en 2024, respaldada por abundantes recursos de energía renovable y un creciente interés en las exportaciones de hidrógeno verde. Países como Chile y Brasil están desarrollando proyectos de hidrógeno a gran escala impulsados por energía solar y eólica dirigidos a mercados internacionales. Estas iniciativas impulsan la demanda de materiales para electrolizadores, sistemas de almacenamiento y materiales de infraestructura resistentes a la corrosión. Aunque el mercado regional sigue siendo más pequeño en escala, el aumento de la inversión extranjera, los proyectos piloto y las estrategias orientadas a la exportación continúan fortaleciendo la demanda de materiales y creando potencial de crecimiento a largo plazo.
Oriente Medio & África
La región de Oriente Medio & África tuvo 5.2% de participación de mercado en 2024, impulsada por inversiones estratégicas en hidrógeno verde como parte de planes de diversificación económica y transición energética. Arabia Saudita, los Emiratos Árabes Unidos y Omán están desarrollando grandes proyectos integrados de hidrógeno respaldados por capacidad de energía renovable. La demanda de componentes duraderos para electrolizadores, materiales de alta temperatura y soluciones para tuberías está aumentando. En África, están surgiendo proyectos piloto y asociaciones internacionales, apoyando un crecimiento gradual. Un fuerte respaldo gubernamental y proyectos enfocados en la exportación sustentan una demanda constante de materiales en la región.
Segmentaciones del Mercado:
Por Tipo de Material
- Catalizadores
- Membranas & Electrodos para Electrolizadores
- Materiales de Almacenamiento
- Materiales para Tuberías & Distribución
- Materiales de Aislamiento & Sellado
Por Aplicación
- Fabricación de Electrolizadores
- Almacenamiento de Hidrógeno
- Transporte de Hidrógeno
- Celdas de Combustible
- Uso Final Industrial
Por Industria de Usuario Final
- Energía & Potencia
- Movilidad & Transporte
- Manufactura Industrial
- Petróleo & Gas
- Aeroespacial & Defensa
- Investigación & Proyectos Piloto
Por Canal de Distribución
- Suministro Directo a OEMs de Electrolizadores / Pilas de Combustible
- Distribuidores de Materiales & Proveedores Especializados
- Contratos a Largo Plazo con Compañías Energéticas
- Plataformas de Adquisición Online / Técnica
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Materiales para Hidrógeno Verde destaca la presencia de actores clave, incluyendo Air Liquide, Linde plc, Air Products and Chemicals, Inc., Nel ASA, Siemens Energy AG, ITM Power plc, Plug Power Inc., McPhy Energy S.A., Ballard Power Systems Inc., y Enapter AG. El mercado se caracteriza por una competencia intensa impulsada por la innovación tecnológica, la expansión de escala y la integración de la cadena de suministro a través de catalizadores, membranas, electrodos y materiales de infraestructura. Las empresas líderes se centran en mejorar la eficiencia de los materiales, reducir la dependencia de metales nobles y mejorar la durabilidad para apoyar el despliegue de electrolizadores a escala gigavatio. Las asociaciones estratégicas con desarrolladores de energías renovables, proyectos de hidrógeno respaldados por el gobierno y consumidores industriales fortalecen la posición en el mercado. Las inversiones continuas en I&D, la localización de la fabricación y los acuerdos de suministro a largo plazo siguen siendo estrategias clave mientras los actores compiten para satisfacer la creciente demanda global de materiales de hidrógeno verde rentables y de alto rendimiento.
Análisis de Jugadores Clave
- Air Liquide
- Linde plc
- Air Products and Chemicals, Inc.
- Plug Power Inc.
- Nel ASA
- Siemens Energy AG
- ITM Power plc
- Ballard Power Systems Inc.
- McPhy Energy S.A.
- Enapter AG
Desarrollos Recientes
- En diciembre de 2025, AM Green y Mitsui & Co., Ltd. firmaron un Memorando de Entendimiento (MoU) para explorar una colaboración estratégica en materiales y tecnologías de la cadena de valor del hidrógeno.
- En septiembre de 2025, Oxford nanoSystems fue adquirida por una nueva propiedad bajo el Dr. David Hodgson, con planes de orientar la empresa con sede en el Reino Unido hacia servicios enfocados en pruebas y validación de materiales para electrolizadores.
- En septiembre de 2025, CATAGEN lanzó su Compresor ClimaHtech, un revolucionario compresor de hidrógeno de pistón líquido que ofrece un ahorro de energía promedio del 28% para aplicaciones de recarga y distribución.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Material, Aplicación, Industria de Uso Final, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de materiales para el hidrógeno verde se expandirá rápidamente a medida que la capacidad global de electrolizadores continúe aumentando en proyectos industriales y de servicios públicos.
- La demanda de membranas y electrodos de alto rendimiento aumentará con la adopción de tecnologías avanzadas de electrolizadores PEM, alcalinos y AEM.
- La innovación en catalizadores se acelerará, centrándose en la reducción del contenido de metales nobles y en la mejora de la eficiencia para reducir los costos de producción.
- Los materiales que apoyan el almacenamiento y transporte de hidrógeno ganarán importancia a medida que se desarrollen redes de infraestructura a gran escala.
- Los fabricantes priorizarán la durabilidad y una vida útil más larga de los materiales para mejorar la fiabilidad de los electrolizadores y la eficiencia operativa.
- La localización de la cadena de suministro se fortalecerá a medida que los países promuevan la fabricación nacional de materiales relacionados con el hidrógeno.
- La integración del hidrógeno verde en el acero, los productos químicos y el refinado impulsará una demanda sostenida de materiales por parte de los usuarios finales industriales.
- La colaboración entre proveedores de materiales y fabricantes de electrolizadores se intensificará para permitir soluciones estandarizadas y escalables.
- La investigación y los proyectos piloto desempeñarán un papel crítico en la validación de materiales de próxima generación bajo condiciones operativas reales.
- La sostenibilidad y reciclabilidad de los materiales de hidrógeno se convertirán en un enfoque clave a medida que las regulaciones ambientales se endurezcan a nivel global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Materiales para el Hidrógeno Verde y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales para hidrógeno verde entre 2024 y 2032?
¿Qué segmento de materiales para el mercado de hidrógeno verde tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales para hidrógeno verde?
¿Quiénes son las empresas líderes en el mercado de materiales para el hidrógeno verde?
¿Qué región comandó la mayor parte del mercado de materiales para el hidrógeno verde en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Materiales para el mercado de hidrógeno verde Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Materiales para el mercado de hidrógeno verde Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,711.50 million → 2032: USD 32,264.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Materiales para el mercado de hidrógeno verde Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Materiales para el mercado de hidrógeno verde Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Materiales para el mercado de hidrógeno verde Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Materiales para el mercado de hidrógeno verde Market Drivers
- 3.3 Materiales para el mercado de hidrógeno verde Market Restraints & Challenges
- 3.4 Materiales para el mercado de hidrógeno verde Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Materiales para el mercado de hidrógeno verde Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Materiales para el mercado de hidrógeno verde Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Materiales para el mercado de hidrógeno verde category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Materiales para el mercado de hidrógeno verde Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Materiales para el mercado de hidrógeno verde Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Materiales para el mercado de hidrógeno verde market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Materiales para el mercado de hidrógeno verde Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Materiales para el mercado de hidrógeno verde Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Materiales para el mercado de hidrógeno verde Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Materiales para el mercado de hidrógeno verde (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Materiales para el mercado de hidrógeno verde Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Materiales para el mercado de hidrógeno verde Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Materiales para el mercado de hidrógeno verde Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Materiales para el mercado de hidrógeno verde Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Materiales para el mercado de hidrógeno verde Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Materiales para el mercado de hidrógeno verde Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Materiales para el mercado de hidrógeno verde Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Materiales para el mercado de hidrógeno verde Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Materiales para el mercado de hidrógeno verde Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
