
Visión General del Mercado
Se proyecta que el Mercado de Ventiladores Agrícolas crezca de USD 1,200.00 millones en 2024 a un estimado de USD 1,780.36 millones para 2032, con un CAGR del 6.80% de 2024 a 2032. El crecimiento del mercado está impulsado por el aumento de la inversión en el bienestar del ganado, el control climático de invernaderos y los sistemas de movimiento de aire energéticamente eficientes. América del Norte lidera la demanda del mercado porque las grandes operaciones avícolas y ganaderas continúan mejorando la infraestructura de ventilación para la productividad, el cumplimiento y el control ambiental durante todo el año.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ventiladores Agrícolas 2024 | USD 1,200.00 millones |
| CAGR del Mercado de Ventiladores Agrícolas | 6.80% |
| Tamaño del Mercado de Ventiladores Agrícolas 2032 | USD 1,780.36 millones |
Perspectivas del Mercado
- América del Norte ocupó la posición regional líder en 2024 con el 32.0% de los ingresos globales, respaldada por sistemas intensivos de producción avícola, porcina y lechera.
- Los ventiladores de extracción lideraron el segmento de tipo con una participación estimada del 38.0% porque siguen siendo equipos fundamentales para eliminar el calor, la humedad y los gases nocivos de los edificios agrícolas confinados.
- La avicultura dominó el segmento de aplicación con aproximadamente el 41.0% de participación, ya que las instalaciones de pollos de engorde y ponedoras dependen de un flujo de aire gestionado estrictamente para proteger la salud del rebaño y la conversión alimenticia.
- Las principales empresas que configuran la competencia incluyen Munters, Big Ass Fans, Vostermans Ventilation, Ziehl-Abegg y Systemair.
- La tendencia clave del mercado se centra en la adopción de sistemas de ventiladores energéticamente eficientes, de velocidad variable y controlados digitalmente que mejoran la precisión climática mientras reducen el consumo de electricidad.
Análisis de Segmentación del Mercado
Por Tipo (Extracción, Circulación, HVLS, Túnel)
Los ventiladores de extracción ocuparon la mayor participación del segmento de tipo en 2024 con un estimado del 38.0%. Su dominio refleja un uso amplio en casas avícolas, granjas de ganado, invernaderos y unidades de almacenamiento donde los operadores priorizan la eliminación de aire caliente, humedad, polvo y amoníaco. La demanda sigue siendo más fuerte en sistemas de producción cerrados y semicerrados que requieren un rendimiento de presión estática confiable, mantenimiento sencillo y despliegue rentable a gran escala.
Por Aplicación (Avicultura, Ganadería, Invernadero, Almacenamiento)
La avicultura representó la mayor participación de aplicación en 2024 con aproximadamente el 41.0%. Las granjas comerciales de pollos de engorde y ponedoras dependen de la ventilación continua para gestionar la densidad de aves, la humedad de la cama, las oscilaciones de temperatura y la presión de enfermedades. Los fuertes ciclos de reemplazo, el gasto de capital liderado por integradores y el creciente énfasis en la eficiencia alimenticia continúan apoyando la compra de sistemas de ventilación de túnel, circulación y extracción en modernas casas avícolas.
Por Montaje (Pared, Techo, Tejado)
Los sistemas montados en la pared lideraron el segmento de montaje en 2024 con una participación estimada del 49.0%. Su posición líder proviene de una instalación sencilla, compatibilidad con diseños de ventilación de túnel y cruzada y un mantenimiento más fácil en graneros y cobertizos avícolas. Los operadores prefieren las unidades de pared porque se adaptan bien a proyectos de renovación y proporcionan tamaños flexibles tanto en estructuras agrícolas ventiladas naturalmente como mecánicamente.
Por Usuario Final (Granjas, Integradores, Productores Comerciales)
Las granjas representaron el segmento de usuario final más grande en 2024 con alrededor del 52.0% de participación. Las granjas independientes y familiares compran ventiladores para proteger el confort animal, reducir la mortalidad y estabilizar la calidad de los cultivos o productos almacenados. Este segmento sigue siendo dominante porque las granjas individuales abarcan operaciones avícolas, lecheras, porcinas e invernaderos, creando una amplia demanda recurrente tanto para nuevas instalaciones como para el reemplazo de equipos.
Principales Impulsores del Crecimiento
Aumento de la presión para gestionar el estrés térmico y la calidad del aire interior en instalaciones ganaderas
Los productores agrícolas tratan cada vez más la ventilación como infraestructura crítica para la producción en lugar de equipo auxiliar. Las operaciones avícolas, porcinas y lecheras ahora funcionan con mayores densidades de población, estándares de bioseguridad más estrictos y ciclos de producción anuales más largos, lo que aumenta la sensibilidad a la temperatura, la humedad, el amoníaco y los patógenos en el aire. Los ventiladores de ventilación apoyan una menor mortalidad, una mejor conversión alimenticia y un aumento de peso más estable al mantener un flujo de aire constante en los edificios cerrados.
El estrés térmico se ha convertido en un desencadenante de compra más fuerte a medida que los días calurosos se alargan en las principales regiones agrícolas y los picos estacionales se vuelven menos predecibles. La producción mundial de carne de ave se mantuvo por encima de 140 millones de toneladas métricas en 2024, lo que refuerza la inversión continua en sistemas de alojamiento que protegen el rendimiento de las parvadas a gran escala. Los ventiladores de escape y túnel se benefician más porque los operadores necesitan un intercambio de aire confiable bajo condiciones exigentes, especialmente en las casas de pollos de engorde y granjas porcinas donde una mala ventilación puede traducirse rápidamente en pérdidas medibles.
Expansión de la agricultura en ambientes controlados y producción en invernaderos
La demanda de ventiladores agrícolas también aumenta con el crecimiento en el cultivo protegido, vegetales de invernadero, flores de alto valor y sistemas de propagación interior. Estas aplicaciones requieren movimiento activo de aire para controlar la humedad, limitar la presión fúngica, mejorar las condiciones de polinización y apoyar un desarrollo de cultivos más uniforme. Los ventiladores de circulación y montados en el techo ganan tracción donde los cultivadores desean reducir la condensación, igualar las temperaturas y proteger la calidad del cultivo sin intervención laboral excesiva.
La economía de los invernaderos favorece cada vez más las mejoras en el control del clima porque los cultivadores enfrentan estándares de calidad más estrictos, altos costos de insumos y presión para aumentar la producción por metro cuadrado. Solo China mantiene más de 2 millones de hectáreas de horticultura protegida, destacando la escala de las necesidades de ventilación en la producción intensiva de cultivos. Por lo tanto, los cultivadores comerciales están invirtiendo en ventiladores que se integran con persianas, enfriamiento evaporativo, sensores y controladores automáticos para mejorar la consistencia de los cultivos, reducir el riesgo de enfermedades y extender las ventanas de producción estacional.
Cambio hacia sistemas de ventilación energéticamente eficientes y automatizados
Los costos de energía siguen siendo un criterio central de compra para los usuarios finales agrícolas, especialmente en sitios de aves de corral, lácteos e invernaderos que son intensivos en energía y que operan ventiladores durante períodos prolongados. Esto ha acelerado la demanda de aspas de alta eficiencia, variadores de velocidad, motores EC y controles que modulan el flujo de aire según la temperatura, humedad o concentración de gases. Los compradores evalúan cada vez más el costo total de operación, la vida útil del motor y los intervalos de mantenimiento en lugar de elegir equipos solo por el precio inicial. La automatización refuerza este cambio porque las granjas desean sistemas de ventilación que respondan rápidamente a las condiciones cambiantes del establo o invernadero con intervención manual limitada. Los integradores y operadores comerciales más grandes ahora prefieren plataformas que conecten ventiladores con computadoras climáticas, sistemas de alarma y herramientas de monitoreo remoto. Esa preferencia apoya la premiumización en todas las líneas de productos y crea demanda de reemplazo para equipos antiguos de velocidad fija, particularmente en regiones donde la escasez de mano de obra y los costos de servicios públicos hacen que el control de precisión sea financieramente atractivo.
Tendencias Clave & Oportunidades
La arquitectura de ventiladores energéticamente eficientes se convierte en una compra común en las granjas
El desarrollo de productos se centra cada vez más en el diseño aerodinámico de las aspas, carcasas resistentes a la corrosión, configuraciones de transmisión directa y motores que reducen el uso de electricidad bajo condiciones de carga variable. Los agricultores e integradores están comparando el rendimiento de los ventiladores basándose en el flujo de aire por vatio, el perfil de ruido y la vida útil, no solo en la capacidad nominal. Esta tendencia es especialmente visible en proyectos de aves de corral e invernaderos donde los sistemas operan durante largos ciclos diarios y los costos de electricidad afectan directamente los márgenes. Los fabricantes están respondiendo promoviendo la operación de velocidad variable y la gestión del flujo de aire controlada digitalmente. En aplicaciones de ventilación comercial, los sistemas de ventiladores EC pueden reducir el consumo de electricidad en más del 20% en comparación con los diseños convencionales de CA bajo condiciones de carga parcial, lo que fortalece la adopción en entornos agrícolas sensibles a los costos. Como resultado, los modelos premium están pasando de instalaciones de nicho a programas de reacondicionamiento más amplios, particularmente donde los usuarios finales pueden justificar un gasto inicial más alto a través de menores costos operativos.
Los usuarios finales prefieren diseños de ventilación específicos para la aplicación
La demanda del mercado se está alejando de la selección genérica de ventiladores hacia el diseño de sistemas liderado por la aplicación. Las casas de aves de corral requieren ventilación en túnel o cruzada adaptada a la densidad de población y las cargas de calor estacionales, mientras que las unidades de lácteos y cerdos enfatizan la eliminación de humedad, el control de olores y el confort animal. Los operadores de invernaderos se enfocan más en la mezcla de aire, el control de la condensación y la integración con sombras, almohadillas de enfriamiento y pantallas climáticas. Esta tendencia apoya carteras de productos más amplias y una venta técnica más ajustada. Los proveedores que ofrecen herramientas de dimensionamiento, orientación sobre presión estática y compatibilidad con control climático obtienen ventaja porque los clientes esperan cada vez más recomendaciones a nivel de sistema. Los canales de distribución también están cambiando, con distribuidores, contratistas e integradores actuando como asesores de soluciones en lugar de simples revendedores de equipos. Ese cambio aumenta la importancia de la experiencia en aplicaciones, el soporte postventa y la validación del rendimiento durante la instalación.
Demanda de reemplazo por infraestructura de ventilación envejecida
Una oportunidad significativa radica en reemplazar ventiladores agrícolas antiguos que ofrecen un rendimiento energético deficiente, flujo de aire inconsistente y mayores necesidades de mantenimiento. Muchas instalaciones de ganado y aves de corral aún operan con equipos heredados instalados antes de las expectativas actuales de eficiencia, resistencia a la corrosión y control climático automatizado. Los ciclos de reemplazo se están acelerando a medida que los productores comparan los costos de reparación con los beneficios de productividad y energía de los sistemas más nuevos.
Los ventiladores de extracción montados en la pared y las unidades de ventilación en túnel están bien posicionados para esta ola de actualizaciones porque a menudo pueden adaptarse a las huellas de los edificios existentes con un trabajo civil limitado. Los proveedores que simplifican la instalación de reacondicionamiento, ofrecen dimensiones estandarizadas y proporcionan paquetes de servicio dirigidos por distribuidores pueden captar la demanda de los propietarios de granjas conscientes del presupuesto. Esta oportunidad es más fuerte en mercados agrícolas maduros donde los productores ya entienden la economía de la ventilación y desean un rápido retorno operativo.
Expansión en mercados de climas cálidos y crecimiento de proteínas
Los mercados emergentes de ganado e invernaderos en Asia Pacífico, América Latina y Medio Oriente & África crean oportunidades de crecimiento a largo plazo para los fabricantes de ventiladores. El aumento del consumo de proteínas, los formatos de granjas comerciales más grandes y las condiciones operativas más cálidas aumentan la necesidad de una gestión de flujo de aire confiable en cobertizos avícolas, refugios para ganado y áreas de almacenamiento. La demanda no se limita a sistemas premium, ya que los ventiladores de extracción y circulación básicos y duraderos también ven una fuerte aceptación.
El éxito en estos mercados depende tanto de la estrategia de canal como del diseño del producto. Las empresas que construyen redes de distribuidores regionales, opciones de ensamblaje local y asociaciones de servicio pueden abordar los costos de importación, las preocupaciones de mantenimiento y los tiempos de entrega de manera más efectiva. También hay espacio para líneas de productos de nivel medio que equilibren eficiencia con asequibilidad, dando a los proveedores un camino para servir tanto a integradores como a granjas independientes a medida que se amplía la modernización agrícola.
Desafíos Clave
Desafío: Sensibilidad al precio y gasto de capital desigual
Los ventiladores de ventilación agrícola sirven a usuarios finales cuyas decisiones de compra están estrechamente vinculadas a los precios de las materias primas, el flujo de caja de la granja y las condiciones climáticas estacionales. Incluso cuando el control climático ofrece claros beneficios de productividad, los agricultores a menudo retrasan las actualizaciones durante períodos de márgenes bajos en el ganado o altos costos de alimentación. Esto crea patrones de pedidos irregulares e intensifica la competencia en torno al precio inicial, especialmente en categorías estándar de ventiladores de extracción donde la diferenciación del producto puede parecer limitada.
Los fabricantes, por lo tanto, enfrentan la presión de equilibrar las mejoras de eficiencia con precios de sistemas asequibles. Los materiales premium, mejores motores y controles inteligentes mejoran el valor, pero pueden alargar los períodos de retorno de inversión para granjas más pequeñas que priorizan las restricciones presupuestarias inmediatas.
Complejidad de instalación y brechas en la cobertura de servicio
El rendimiento de la ventilación depende en gran medida del dimensionamiento adecuado, la colocación, el equilibrio del flujo de aire y la integración con persianas, almohadillas de enfriamiento o sistemas de control. Una instalación deficiente puede reducir la eficiencia energética y socavar los resultados climáticos, lo que afecta la satisfacción del cliente incluso cuando el hardware del ventilador funciona como se diseñó. Este problema es más visible en proyectos de reacondicionamiento y en mercados en desarrollo donde las redes de servicio técnico siguen siendo escasas.
Los proveedores deben invertir en capacitación, soporte de canal y capacidad de posventa para proteger los resultados de rendimiento. Sin un fuerte servicio local, disponibilidad de piezas de repuesto y experiencia en puesta en marcha, los clientes pueden optar por alternativas locales de menor costo o posponer actualizaciones de ventilación más grandes.
Análisis Regional
Tendencias del Mercado de Ventiladores Agrícolas en América del Norte
América del Norte representó el 32.0% de los ingresos globales del Mercado de Ventiladores Agrícolas en 2024. La demanda regional está anclada en operaciones avícolas, porcinas y lecheras a gran escala que dependen de ambientes interiores controlados para gestionar la productividad y el bienestar animal. Los extractores montados en la pared y los ventiladores de túnel se utilizan ampliamente en las casas de pollos de engorde y granjas de cerdos, mientras que las unidades HVLS tienen una mayor aceptación en alojamientos lecheros y cobertizos de equipos. Los compradores en esta región ponen un fuerte énfasis en el rendimiento del flujo de aire, la eficiencia energética y la durabilidad bajo ciclos de operación intensiva. La demanda de reemplazo es constante porque muchas granjas están actualizando sistemas antiguos de velocidad fija con controles de ventilación automatizados y motores más eficientes. Las redes de distribuidores establecidas y una fuerte presencia de marcas comerciales de ventilación apoyan una adopción más rápida de productos premium.
Tendencias del Mercado de Ventiladores Agrícolas en Asia Pacífico
Asia Pacífico representó el 29.0% de los ingresos globales del Mercado de Ventiladores Agrícolas en 2024. La región se beneficia de la expansión de la producción avícola, el aumento del consumo de proteínas y la rápida inversión en sistemas agrícolas cerrados más grandes en China, India y el Sudeste Asiático. La demanda es más fuerte para extractores y ventiladores de túnel en instalaciones avícolas y ganaderas, mientras que los ventiladores de circulación ganan terreno en el cultivo en invernaderos y la horticultura protegida. La sensibilidad al precio sigue siendo mayor que en América del Norte y Europa, lo que apoya un amplio mercado para productos de gama media y unidades ensambladas localmente. La intensidad competitiva es elevada porque los fabricantes regionales compiten junto a las marcas globales en costo, tiempo de entrega y soporte de servicio. La adopción de control climático automatizado está aumentando, pero las decisiones de compra aún ponderan fuertemente la asequibilidad y la simplicidad de mantenimiento.
Tendencias del Mercado de Ventiladores Agrícolas en Europa
Europa representó el 24.0% de los ingresos globales del Mercado de Ventiladores Agrícolas en 2024. El crecimiento regional está moldeado por estrictas prioridades de eficiencia energética, estándares de bienestar animal y horticultura avanzada en invernaderos. Los mercados con alta presencia de invernaderos apoyan una demanda constante de sistemas de ventiladores de circulación, montados en el techo y controlados con precisión que ayudan a gestionar la humedad y la uniformidad de los cultivos. Los operadores ganaderos también invierten en equipos de ventilación duraderos y de bajo ruido que se alinean con expectativas ambientales y de bienestar más estrictas. Los compradores en Europa suelen evaluar más cuidadosamente el costo total del ciclo de vida, lo que favorece soluciones premium con motores eficientes, resistencia a la corrosión e integración de control. La competencia en el mercado sigue siendo fuerte, pero la diferenciación de productos a través de la certificación de rendimiento, la compatibilidad con la automatización y la idoneidad para la modernización importa más que el precio por sí solo.
Tendencias del Mercado de Ventiladores Agrícolas en América Latina
América Latina representó el 8.0% de los ingresos del mercado global de ventiladores de ventilación agrícola en 2024. La producción avícola y ganadera en climas cálidos impulsa la demanda de sistemas de ventilación robustos que puedan operar de manera confiable bajo altas temperaturas y humedad. Los ventiladores de extracción y túnel dominan las instalaciones porque ofrecen una gestión práctica del flujo de aire para granjas avícolas comerciales y refugios para animales. La distribución a menudo se realiza a través de distribuidores de equipos agrícolas, contratistas locales y canales de adquisición de integradores, lo que hace que la fortaleza del canal sea importante para el acceso al mercado. El comportamiento de compra es más consciente del precio y el tiempo de los proyectos puede fluctuar con la rentabilidad de las granjas y las condiciones de la moneda. Aun así, la modernización de las instalaciones comerciales avícolas y porcinas sigue creando oportunidades constantes de reemplazo y nuevas construcciones.
Tendencias del Mercado de Ventiladores de Ventilación Agrícola en Medio Oriente y África
Medio Oriente y África representaron el 7.0% de los ingresos del mercado global de ventiladores de ventilación agrícola en 2024. Las temperaturas ambientales extremas, las crecientes inversiones en seguridad alimentaria y el crecimiento de la agricultura en entornos controlados respaldan la demanda en esta región. Las granjas avícolas e invernaderos requieren ventilación confiable para enfriamiento, control de humedad y producción estable en condiciones adversas. La dependencia de las importaciones sigue siendo relativamente alta en muchos mercados, lo que afecta los precios y los tiempos de entrega y aumenta la importancia de los distribuidores locales y socios de servicio. Los compradores a menudo priorizan la construcción robusta, la resistencia a la corrosión y la compatibilidad con sistemas de enfriamiento por evaporación. La adopción está mejorando a medida que las granjas comerciales se expanden, aunque la infraestructura desigual y el soporte técnico aún limitan una penetración más amplia en algunos países.
Segmentaciones del Mercado
- Por Tipo
- Extracción
- Circulación
- HVLS
- Túnel
- Por Aplicación
- Aves de corral
- Ganado
- Invernadero
- Almacenamiento
- Por Montaje
- Pared
- Techo
- Tejado
- Por Usuario Final
- Granjas
- Integradores
- Productores Comerciales
- Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Medio Oriente y África
Paisaje Competitivo
El mercado de ventiladores de ventilación agrícola muestra una intensidad competitiva de moderada a alta, con especialistas en ventilación globales y proveedores regionales de equipos agrícolas compitiendo en eficiencia, durabilidad e integración de control climático. La innovación sigue centrada en el diseño aerodinámico de las aspas, la adopción de motores EC, materiales resistentes a la corrosión y controles inteligentes que mejoran la precisión del flujo de aire y reducen los costos operativos. Las estrategias de producto cada vez más se enfocan en necesidades específicas de aplicación en entornos de aves de corral, ganado e invernaderos en lugar de ofertas universales.
La fortaleza de la distribución es crítica, ya que los distribuidores, instaladores, integradores y socios de equipos agrícolas influyen en la especificación y el servicio postventa. Las asociaciones con proveedores de control climático e integradores de sistemas agrícolas ayudan a las empresas a ampliar el acceso a proyectos y fortalecer las ventas combinadas. La ventaja competitiva depende cada vez más del soporte técnico, la compatibilidad con renovaciones, la fiabilidad de entrega y el valor del ciclo de vida, no solo del precio unitario. Las marcas con una amplia cobertura de canal y un rendimiento probado en entornos agrícolas adversos tienen la posición más clara.
Análisis de Jugadores Clave
- Munters
- Big Ass Fans
- Vostermans Ventilation
- Ziehl-Abegg
- Multifan
- Greenheck
- ebm-papst
- Canarm
- PennBarry
- Systemair
Desarrollos Recientes
- En enero de 2025, Munters avanzó en su oferta de control climático conectado para aplicaciones de ganado al fortalecer la integración entre el hardware de ventilación y las capacidades de monitoreo digital utilizadas en edificios agrícolas modernos.
- En junio de 2025, ebm-papst continuó la expansión de soluciones de ventiladores EC de alta eficiencia en aplicaciones de ventilación, reforzando el movimiento del mercado hacia sistemas de movimiento de aire de menor potencia adecuados para entornos agrícolas.
- En febrero de 2026, Systemair aumentó el enfoque en la distribución regional y las capacidades de suministro de ventilación localizadas, apoyando una entrega más rápida y un acceso más amplio a equipos de flujo de aire comercial y agrícola en mercados clave.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de ventiladores de ventilación agrícola en 2024?
¿Qué factores están impulsando el crecimiento en el mercado de ventiladores de ventilación agrícola?
¿Cuál es una tendencia clave en el mercado de ventiladores de ventilación agrícola?
¿Qué segmentos lideran el mercado de ventiladores de ventilación agrícola?
¿Quiénes son los principales actores en el mercado de ventiladores de ventilación agrícola?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ventiladores de Ventilación Agrícola Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ventiladores de Ventilación Agrícola Market Snapshot
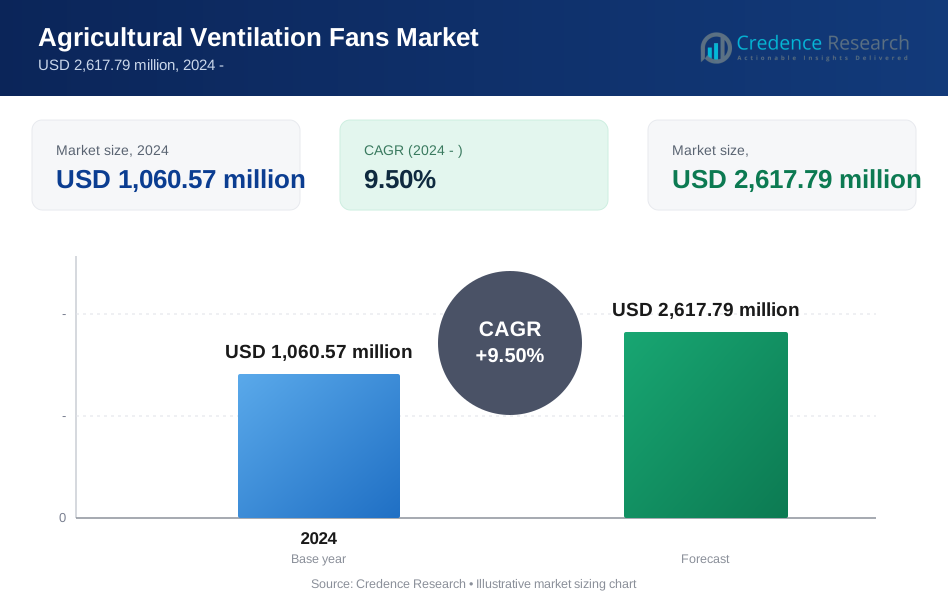
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,060.57 million → forecast year: USD 2,617.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ventiladores de Ventilación Agrícola Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ventiladores de Ventilación Agrícola Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ventiladores de Ventilación Agrícola Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ventiladores de Ventilación Agrícola Market Drivers
- 3.3 Mercado de Ventiladores de Ventilación Agrícola Market Restraints & Challenges
- 3.4 Mercado de Ventiladores de Ventilación Agrícola Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ventiladores de Ventilación Agrícola Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ventiladores de Ventilación Agrícola Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ventiladores de Ventilación Agrícola category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ventiladores de Ventilación Agrícola Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ventiladores de Ventilación Agrícola Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ventiladores de Ventilación Agrícola market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ventiladores de Ventilación Agrícola Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ventiladores de Ventilación Agrícola Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ventiladores de Ventilación Agrícola Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ventiladores de Ventilación Agrícola (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ventiladores de Ventilación Agrícola Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ventiladores de Ventilación Agrícola Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ventiladores de Ventilación Agrícola Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ventiladores de Ventilación Agrícola Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ventiladores de Ventilación Agrícola Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ventiladores de Ventilación Agrícola Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ventiladores de Ventilación Agrícola Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ventiladores de Ventilación Agrícola Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ventiladores de Ventilación Agrícola Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
