
Descripción general del mercado de tratamiento químico de semillas:
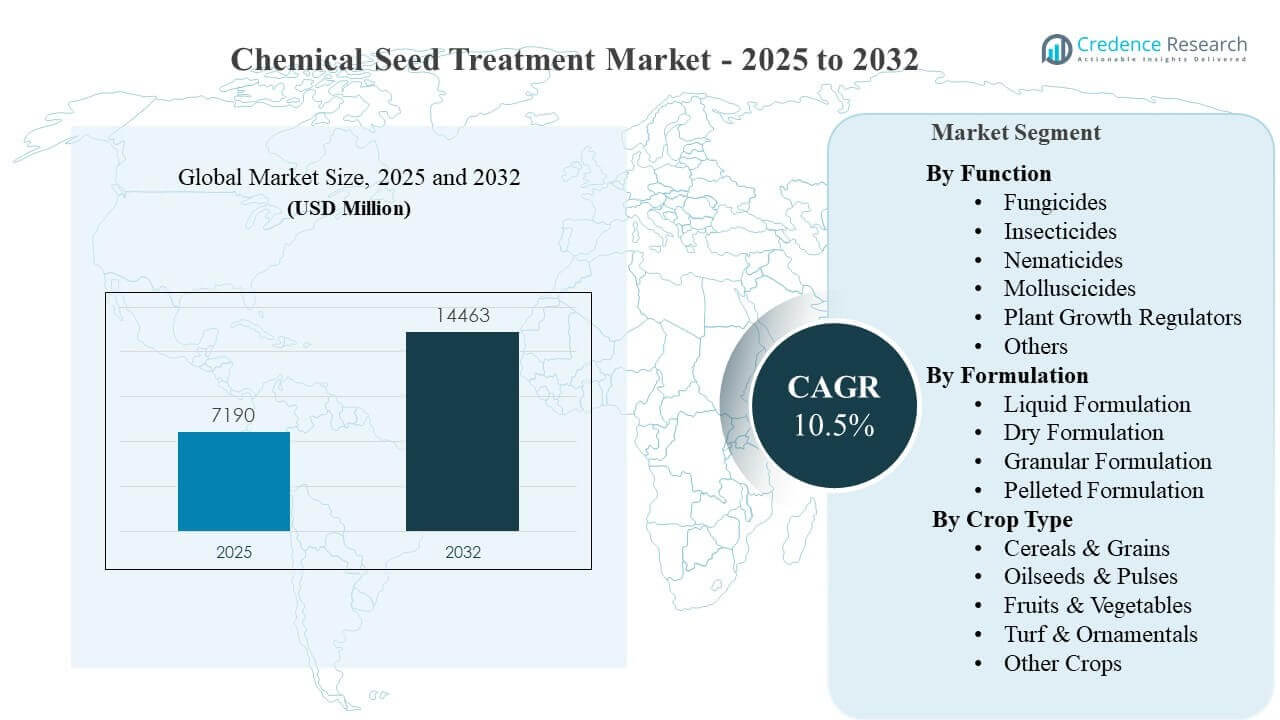
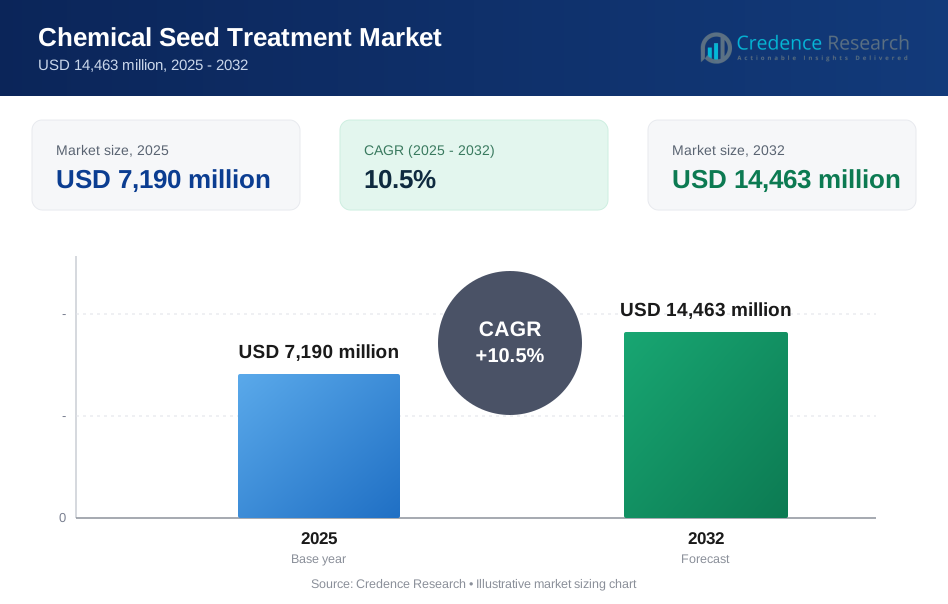
El tamaño del mercado global de tratamiento químico de semillas se estimó en USD 7,190 millones en 2025 y se espera que alcance los USD 14,463 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.5% de 2025 a 2032. El crecimiento está principalmente respaldado por el creciente valor económico de las semillas híbridas y biotecnológicas, lo que aumenta la necesidad de proteger la germinación y el vigor temprano de plagas y enfermedades transmitidas por semillas o por el suelo. América Latina sigue siendo un centro de consumo de alta intensidad porque los sistemas de soja y maíz de gran extensión típicamente incorporan protección aplicada a las semillas como una práctica preventiva estándar.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2024 |
| Año Base | 2025 |
| Periodo de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Tratamiento Químico de Semillas 2025 | USD 7,190 millones |
| Mercado de Tratamiento Químico de Semillas, CAGR | 10.5% |
| Tamaño del Mercado de Tratamiento Químico de Semillas 2032 | USD 14,463 millones |
Tendencias e ideas clave del mercado
- El mercado se expande de USD 7,190 millones (2025) a USD 14,463 millones (2032), reflejando un CAGR del 10.5% (2025–2032).
- Los insecticidas lideraron la mezcla funcional con una participación del 69.8% en 2025, reflejando una fuerte demanda de protección temprana contra plagas que causan pérdida de plantas.
- Los cereales y granos representaron la mayor participación por tipo de cultivo con un 40.7% en 2025, respaldados por una gran área plantada y programas de semillas estandarizados.
- América Latina lideró la demanda regional con una participación del 42.8% en 2025, indicando la concentración de la intensidad del tratamiento de semillas en cinturones de producción de cultivos en hileras.
- América del Norte representó una participación del 20.3% en 2025, respaldada por una alta penetración de semillas tratadas comercialmente en sistemas de maíz y soja.
Análisis de Segmentos
La demanda de tratamiento químico de semillas está estrechamente vinculada al enfoque de los productores en el establecimiento de plantas y la reducción del riesgo de rendimiento durante las primeras semanas después de la siembra. Las semillas tratadas proporcionan una capa preventiva contra la alimentación de insectos, infecciones fúngicas y presión de nematodos cuando los cultivos son más vulnerables y el replantado es costoso. La adopción también está influenciada por el cambio hacia semillas tratadas profesionalmente, donde la dosificación consistente, la uniformidad de cobertura y el control del polvo son importantes para la seguridad y el rendimiento. A medida que los sistemas de semillas se modernizan, las ofertas integradas que combinan ingredientes activos con polímeros de recubrimiento y mejoradores de manejo se vuelven más comunes.
Las estrategias de los proveedores enfatizan cada vez más formulaciones diferenciadas que mejoran la adhesión, minimizan el desprendimiento de polvo y mejoran la compatibilidad con líneas de tratamiento de alta velocidad. El desarrollo de portafolios también refleja una protección más amplia, incluyendo soluciones para nematodos y paquetes de tratamiento diseñados para complejos específicos de cultivos y plagas. La demanda es más fuerte en cultivos comerciales en hileras donde la escala de la granja, la velocidad de plantación y las ventanas operativas comprimidas aumentan el valor de un enfoque de protección único en el momento de la plantación. Estas dinámicas refuerzan las mejoras constantes hacia paquetes de tratamiento premium en las principales marcas de semillas y distribuidores.
Por Información de Función
Los insecticidas representaron la mayor cuota del 69.8% en 2025. La presión de insectos en la temporada temprana puede causar pérdidas irreversibles en la población, por lo que la protección preventiva se valora más que el control reactivo una vez que ocurre el daño. Los insecticidas aplicados a las semillas también reducen la dependencia de pulverizaciones durante la temporada, apoyando la eficiencia laboral y operaciones de campo más oportunas. La economía de las semillas premium fortalece aún más la justificación para proteger la emergencia y el vigor temprano, especialmente en cultivos de gran extensión.
Por Información de Formulación
Las formulaciones líquidas son ampliamente preferidas en operaciones comerciales de tratamiento porque apoyan una cobertura uniforme y una adhesión confiable en equipos de alto rendimiento. Los enfoques secos y granulares siguen siendo relevantes donde las limitaciones logísticas, de almacenamiento o de aplicación favorecen un manejo más simple, pero la consistencia del rendimiento depende en gran medida de la calidad del recubrimiento. Las formulaciones en pellets se utilizan donde se requiere una mejor uniformidad del tamaño de la semilla, plantabilidad o entrega de múltiples ingredientes, particularmente en sistemas de semillas especiales. A través de las formulaciones, el control del polvo y la seguridad de las semillas siguen siendo factores clave de decisión para los tratadores profesionales y las empresas de semillas.
Por Información de Tipo de Cultivo
Los cereales y granos representaron la mayor cuota del 40.7% en 2025. La gran área plantada y la producción a escala de commodities mantienen a los cereales y granos como el mayor grupo de consumo para la protección aplicada a las semillas. La plantación temprana en suelos más fríos y condiciones de humedad variables eleva el riesgo de enfermedades y plagas, apoyando los tratamientos preventivos. Los canales de distribución de semillas estandarizados también aceleran la adopción porque el tratamiento puede integrarse en el suministro de semillas certificadas.
Impulsores del Mercado de Tratamiento Químico de Semillas
Valor creciente de las semillas comerciales y necesidad de proteger el establecimiento
La mayor adopción de híbridos y rasgos biotecnológicos aumenta el costo económico de la pérdida de población y el bajo vigor temprano. El tratamiento químico de semillas reduce el riesgo a la baja protegiendo la emergencia contra plagas y patógenos transmitidos por semillas o suelo. La protección preventiva es particularmente valiosa donde las ventanas de replantación son estrechas y el tiempo de cultivo es crítico para el rendimiento. El tratamiento de semillas también se adapta a la agricultura mecanizada moderna porque proporciona protección sin pases adicionales durante la temporada. Estos factores refuerzan las mejoras constantes hacia paquetes de tratamiento premium.
- Por ejemplo, Golden Harvest informó que al agregar el tratamiento de semillas Vayantis de Syngenta a CruiserMaxx Vibrance aumentó las poblaciones de soja en 3,000 plantas/acre en Slater, Iowa, y 6,000 plantas/acre en Cedar Rapids, mientras que promediaron 10,000 plantas/acre más que las entradas no tratadas en tres sitios de Iowa.
Intensificación de la producción de cultivos en hileras y mayor escala operativa de las granjas
A medida que el tamaño de las explotaciones agrícolas crece y la siembra se completa más rápido, la eficiencia operativa se convierte en una necesidad competitiva. El tratamiento de semillas apoya esta necesidad al proporcionar protección temprana en un solo paso estandarizado durante la siembra. Las operaciones de gran superficie también priorizan la emergencia consistente y los cultivos uniformes para optimizar las respuestas a fertilizantes y riego más adelante en la temporada. Esto fomenta la adopción de semillas tratadas profesionalmente de canales comerciales. El resultado es una demanda base más fuerte en sistemas de cereales, maíz y soja a gran escala.
Expansión del tratamiento profesional de semillas y ofertas integradas de insumos
Las empresas de semillas y los distribuidores ofrecen cada vez más semillas tratadas como una oferta predeterminada, mejorando la consistencia y el cumplimiento de los estándares de manejo responsable. Las líneas de tratamiento profesional mejoran la precisión de la dosis, la cobertura y el control del polvo en comparación con los métodos aplicados en la finca. Los programas combinados que integran múltiples activos y tecnologías de recubrimiento simplifican la toma de decisiones para los agricultores. Esta estructura apoya una mayor penetración en mercados establecidos y acelera la adopción en regiones con infraestructura de distribución de semillas en mejora. La propuesta de valor se fortalece donde las limitaciones de mano de obra y el riesgo de tiempo son altos.
Evolución de la presión de plagas y enfermedades bajo condiciones climáticas variables
La variabilidad climática puede aumentar los brotes de enfermedades al inicio de la temporada y los cambios en la presión de plagas, elevando el valor de los enfoques preventivos. Los patógenos transmitidos por semillas y suelo pueden reducir significativamente la densidad de los cultivos cuando las condiciones de siembra son frías o húmedas. El riesgo de alimentación de insectos puede aumentar cuando la siembra se retrasa o cuando los ciclos de vida de las plagas cambian con la temperatura. El tratamiento químico de semillas ayuda a estabilizar el establecimiento a lo largo de temporadas variables y apoya resultados de rendimiento más predecibles. Estas dinámicas respaldan una demanda constante incluso cuando los precios de los cultivos fluctúan.
- Por ejemplo, Bayer informó que las sojas tratadas con el tratamiento de semillas ILeVO rindieron 2 bu/acre más que los controles no tratados en un estudio de manejo de SDS, mientras que Crop Protection Network documentó una reducción del 35% en el índice de enfermedades foliares de SDS y un aumento de 4.4 bu/acre en el rendimiento en comparación con un tratamiento de semillas base comercial.
Desafíos del mercado de tratamiento químico de semillas
El escrutinio regulatorio y el endurecimiento de las expectativas de manejo responsable limitan la disponibilidad de productos y ralentizan el ritmo de nuevas registraciones en algunas geografías. Esto aumenta los costos de cumplimiento, requiere paquetes más sólidos de residuos y riesgos ambientales, y puede limitar ciertos ingredientes activos o patrones de uso. Paralelamente, las necesidades de manejo de resistencia pueden reducir la eficacia a largo plazo si no se adopta consistentemente la rotación de químicos y el manejo integrado de plagas. Estas presiones obligan a los proveedores a invertir fuertemente en innovación y gestión del ciclo de vida.
- Por ejemplo, la tecnología PLINAZOLIN de Syngenta introdujo un nuevo modo de acción del Grupo 30 de IRAC y se posicionó para su comercialización en más de 40 países y en más de 40 cultivos, con más registros planificados para los siguientes dos a cinco años, subrayando la magnitud del trabajo regulatorio y la inversión en el ciclo de vida necesarios para llevar al mercado nuevas herramientas de manejo de resistencia.
La variabilidad del rendimiento entre suelos, climas y complejos de plagas sigue siendo un desafío práctico para un posicionamiento amplio y uniforme. Los agricultores pueden cuestionar el valor incremental cuando la presión de plagas es baja, especialmente en temporadas sensibles al costo. Los problemas de compatibilidad de tratamientos, las preocupaciones por el polvo y los requisitos de manejo de semillas pueden aumentar la complejidad operativa para los tratadores de semillas. Como resultado, los proveedores deben apoyar una orientación agronómica más clara, una validación de campo más sólida y tecnologías de formulación/revestimiento mejoradas.
Tendencias y Oportunidades del Mercado de Tratamiento Químico de Semillas
Los paquetes integrados de tratamiento de semillas que combinan múltiples funciones están ganando terreno a medida que los agricultores buscan una gestión de riesgos simplificada en el momento de la siembra. Esto respalda la demanda de programas multi-activos que aborden simultáneamente la presión de insectos y enfermedades y mejoren la consistencia en temporadas variables. Los proveedores también están enfatizando las mejoras en formulación y revestimiento que mejoran la adhesión, reducen el polvo y mejoran la fluidez para líneas de tratamiento de alta velocidad. Estas mejoras ayudan a expandir los volúmenes de tratamiento profesional y fortalecen el posicionamiento premium.
Los programas biológicos e híbridos se posicionan cada vez más junto a las químicas convencionales como parte de soluciones más amplias aplicadas a semillas. Esto crea oportunidades para ofertas diferenciadas enfocadas en el vigor del cultivo, el soporte de tolerancia al estrés o la protección dirigida en complejos de plagas específicos. El crecimiento también es apoyado por la continua modernización de las cadenas de valor de semillas en regiones en desarrollo, donde la semilla certificada y la distribución comercial expanden la penetración del tratamiento. Juntas, estas tendencias apoyan tanto la premiumización como una adopción más amplia en cultivos y regiones.
- Por ejemplo, Corteva dijo que su tratamiento de semillas de nutrición biológica Lumidapt Valta LS, derivado naturalmente, entregó una ventaja de rendimiento de 2.0 bu./A cuando se agregó a la receta de tratamiento de semillas de maíz LumiGEN, basado en un promedio de 72 ubicaciones de campo en EE. UU. de 2022 a 2024.
Perspectivas Regionales
América del Norte (20.3% de participación en 2025)
América del Norte se beneficia de una alta penetración de sistemas comerciales de semillas de maíz y soja, donde la semilla tratada se integra comúnmente en las decisiones de compra. La demanda se fortalece por la gran escala de las explotaciones agrícolas y el valor otorgado a la emergencia uniforme y el establecimiento de la población. La infraestructura de tratamiento profesional y las sólidas redes de distribuidores apoyan la disponibilidad constante de productos y la adopción de programas. Los proveedores compiten en el rendimiento de la formulación, la compatibilidad con los rasgos de las semillas y la facilidad de uso en sistemas de alto rendimiento.
Europa (13.1% de participación en 2025)
Europa se apoya en la producción de semillas establecida y la distribución estructurada, particularmente para cereales y oleaginosas. La adopción está moldeada por los requisitos de gestión y marcos regulatorios más estrictos, que pueden influir en las carteras de productos y patrones de uso. La demanda sigue anclada en proteger el establecimiento bajo condiciones variables de siembra de primavera y en mantener poblaciones de cultivos uniformes. El énfasis en la innovación a menudo se centra en un manejo más seguro, formulaciones mejoradas y un posicionamiento alineado con el cumplimiento.
Asia Pacífico (19.1% de participación en 2025)
La demanda en Asia Pacífico está impulsada por el cambio gradual hacia semillas certificadas, la expansión de la comercialización y la intensificación en los sistemas de cultivo clave. La región tiene estructuras agrícolas diversas, por lo que la adopción varía según el cultivo, la escala de la granja y la madurez del canal de semillas a nivel de país. A medida que los sistemas de semillas se modernizan, los volúmenes de tratamiento profesional y los programas premium suelen expandirse. Los proveedores se enfocan en programas específicos para cultivos y geografías para adaptarse a la presión local de plagas y enfermedades.
América Latina (42.8% de participación en 2025)
América Latina lidera la demanda global debido a la concentración de sistemas de soja y maíz de gran extensión y la fuerte adopción de prácticas preventivas de protección al plantar. Las semillas tratadas a menudo se integran en programas agronómicos estándar para proteger el establecimiento y reducir el riesgo en la temporada temprana. Las operaciones mecanizadas y las ventanas de siembra comprimidas refuerzan el valor de un único paso de protección inicial. La intensidad competitiva es alta, con un fuerte énfasis en la consistencia del rendimiento y la amplitud del programa.
Oriente Medio y África (4.7% de participación en 2025)
Oriente Medio y África sigue siendo un mercado de menor participación, pero el crecimiento está respaldado por la expansión gradual de la agricultura comercial y los canales de semillas formales en países selectos. La adopción aumenta donde la mecanización mejora y donde los agricultores se inclinan hacia insumos de semillas de mayor calidad. Los proveedores generalmente se centran en el desarrollo de canales, capacitación y formulaciones adecuadas para condiciones logísticas variables. La demanda es más fuerte en áreas con cultivos comerciales más establecidos.
Panorama Competitivo
La competencia está determinada por el rendimiento del producto, las tecnologías de formulación y recubrimiento, las capacidades de cumplimiento regulatorio y la capacidad de suministrar programas integrados a través de fuertes canales de semillas y distribuidores. Los grandes actores aprovechan amplios portafolios de insecticidas, fungicidas y soluciones complementarias, a menudo combinando activos con sistemas de formulación patentados para mejorar la adhesión, cobertura y manejo. La diferenciación proviene cada vez más del diseño de programas vinculados a perfiles de riesgo específicos de cultivos, herramientas de apoyo para tratadores y mensajes sólidos de gestión responsable. Las asociaciones con empresas de semillas y distribuidores siguen siendo críticas para escalar la penetración de semillas tratadas.
El Grupo Syngenta generalmente enfatiza la amplitud de los portafolios de protección de cultivos y la integración con ecosistemas de semillas comerciales para reforzar las soluciones aplicadas a semillas dentro de programas de cultivos más amplios. El enfoque de la empresa generalmente se centra en fortalecer las plataformas de productos, mantener el rendimiento a través de mejoras en la formulación y apoyar los canales de distribución que integran tratamientos en ofertas empaquetadas. Este posicionamiento apoya la adopción de programas premium en cultivos de gran extensión donde la gestión del riesgo en la temporada temprana está estandarizada. El desarrollo continuo del portafolio y el progreso regulatorio siguen siendo centrales para mantener la competitividad.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Grupo Syngenta
- Bayer CropScience AG
- BASF SE
- Corteva Agriscience
- FMC Corporation
- Nufarm Limited
- UPL Ltd.
- Sumitomo Chemical Co., Ltd.
- PI Industries Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En julio de 2025, Bayer lanzó Yoalo, un tratamiento de semillas bioestimulante para maíz basado en Bacillus velezensis, destinado a mejorar el rendimiento de los cultivos en etapas tempranas y fortalecer la posición de Bayer en la innovación de tratamientos de semillas.
- En enero de 2025, UPL Corp anunció el lanzamiento del tratamiento de semillas bionematicida ATROFORCE para algodón tras recibir el registro de la EPA de EE. UU., posicionando el producto para la temporada 2025 y apuntando a la pérdida de rendimiento relacionada con nematodos.
- En marzo de 2024, FMC Corporation entró en una asociación con Novonesis en Canadá para expandir su plataforma de protección de cultivos biológicos, convirtiéndose FMC en el distribuidor exclusivo de varios productos de biosoluciones de Novonesis para la temporada de cultivo 2025 mientras también colaboran en el desarrollo de nuevas tecnologías.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 7190 millones |
| Pronóstico de ingresos en 2032 | USD 14463 millones |
| Tasa de crecimiento (CAGR) | 10.5% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Función: Fungicidas, Insecticidas, Nematicidas, Molusquicidas, Reguladores de Crecimiento de Plantas, Otros; Por Perspectiva de Formulación: Formulación Líquida, Formulación Seca, Formulación Granular, Formulación Pelletizada; Por Perspectiva de Tipo de Cultivo: Cereales & Granos, Oleaginosas & Legumbres, Frutas & Verduras, Césped & Ornamentales, Otros Cultivos |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | Syngenta Group, Bayer CropScience AG, BASF SE, Corteva Agriscience, FMC Corporation, Nufarm Limited, UPL Ltd., Sumitomo Chemical Co., Ltd., PI Industries Ltd. |
| Número de páginas | 327 |
Segmentación
Por Función
- Fungicidas
- Insecticidas
- Nematicidas
- Molusquicidas
- Reguladores de Crecimiento de Plantas
- Otros
Por Formulación
- Formulación Líquida
- Formulación Seca
- Formulación Granular
- Formulación Pelletizada
Por Tipo de Cultivo
- Cereales & Granos
- Oleaginosas & Legumbres
- Frutas & Verduras
- Césped & Ornamentales
- Otros Cultivos
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y el tamaño previsto del mercado de tratamientos químicos de semillas?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del Mercado de Tratamiento de Semillas Químicas?
¿Cuál es el segmento más grande en el mercado?
¿Cuáles son los factores clave que impulsan el crecimiento del mercado?
¿Qué empresas están liderando el mercado de tratamientos químicos de semillas?
¿Qué región lidera el mercado de tratamiento químico de semillas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento Químico de Semillas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento Químico de Semillas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7,190 million → 2032: USD 14,463 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento Químico de Semillas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento Químico de Semillas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento Químico de Semillas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento Químico de Semillas Market Drivers
- 3.3 Mercado de Tratamiento Químico de Semillas Market Restraints & Challenges
- 3.4 Mercado de Tratamiento Químico de Semillas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento Químico de Semillas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento Químico de Semillas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento Químico de Semillas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento Químico de Semillas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento Químico de Semillas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento Químico de Semillas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento Químico de Semillas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento Químico de Semillas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento Químico de Semillas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento Químico de Semillas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento Químico de Semillas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento Químico de Semillas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento Químico de Semillas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento Químico de Semillas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento Químico de Semillas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento Químico de Semillas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento Químico de Semillas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento Químico de Semillas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento Químico de Semillas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
