
Visión General del Mercado de Semillas de Canola (Semillas para Siembra):
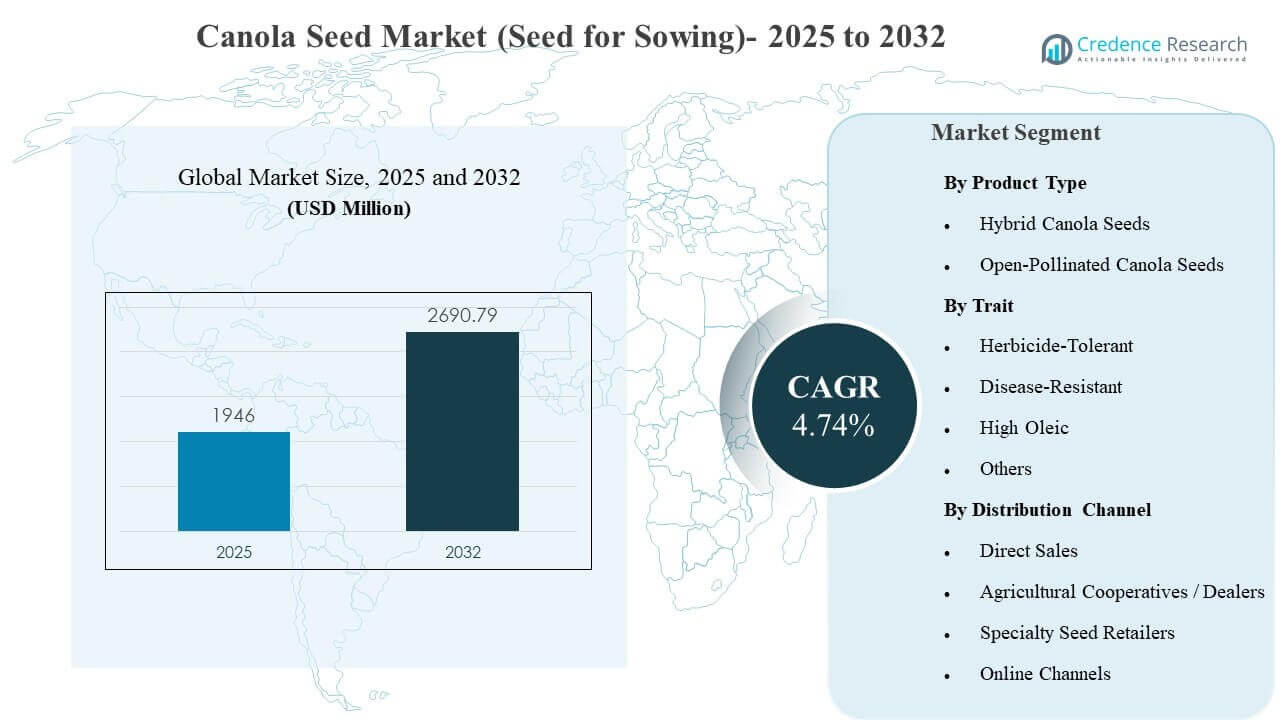
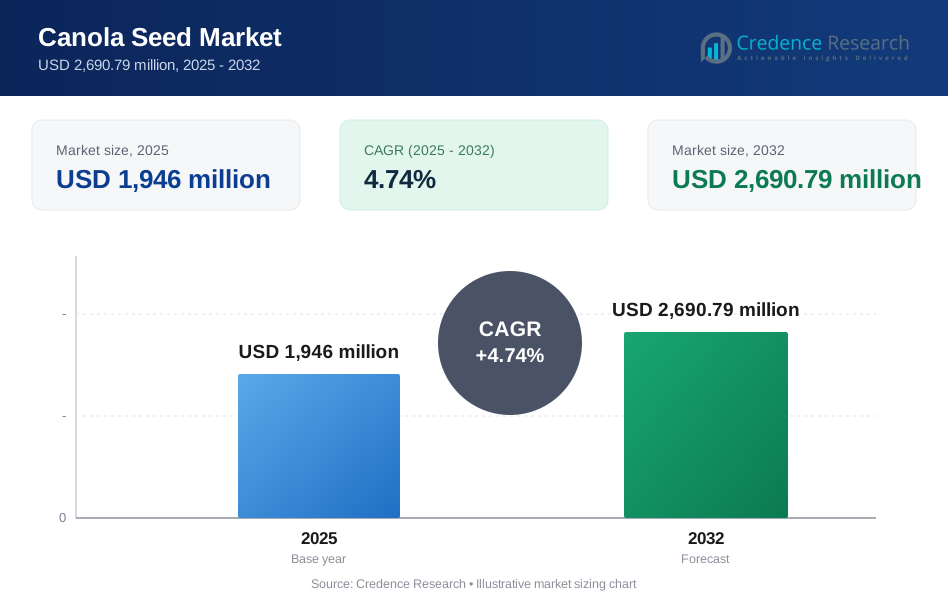
El tamaño del mercado global de semillas de canola (semillas para siembra) se estimó en USD 1,946 millones en 2025 y se espera que alcance los USD 2,690.79 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.74% de 2025 a 2032. El crecimiento está principalmente respaldado por el rápido cambio hacia variedades híbridas de alto rendimiento que ofrecen una mayor estabilidad de rendimiento y una uniformidad de campo más predecible para los productores comerciales. La expansión del mercado de semillas de canola (semillas para siembra) también se ve reforzada por la creciente demanda de aceites comestibles y combustibles renovables, lo que fortalece la economía de la superficie de oleaginosas en las principales regiones productoras.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Semillas de Canola (Semillas para Siembra) 2025 | USD 1,946 millones |
| Mercado de Semillas de Canola (Semillas para Siembra), CAGR | 4.74% |
| Tamaño del Mercado de Semillas de Canola (Semillas para Siembra) 2032 | USD 2,690.79 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de semillas de canola (semillas para siembra) crecerá de USD 1,946 millones (2025) a USD 2,690.79 millones (2032) a una CAGR del 4.74% (2025–2032).
- Las semillas de canola híbridas representaron la mayor participación con un 89.65% en 2025, reflejando una fuerte demanda de reemplazo por genética comercial de alto vigor.
- Los rasgos tolerantes a herbicidas representaron el 52.30% en 2025, respaldados por el enfoque a nivel de finca en la eficiencia del control de malezas y la reducción de riesgos.
- Las cooperativas agrícolas / distribuidores mantuvieron un 44.60% en 2025, destacando la importancia del apoyo agronómico local y la disponibilidad asegurada durante ventanas de compra ajustadas.
- América del Norte lideró con un 36.35% en 2025, respaldada por sistemas de superficie de canola a gran escala y alta adopción de paquetes híbridos y de rasgos premium.
Análisis de Segmentos
El mercado de semillas de canola (semillas para siembra) sigue siendo fuertemente liderado por híbridos porque los portafolios híbridos concentran la genética de mayor rendimiento, mejor establecimiento de plantas y mayor consistencia de rendimiento bajo condiciones variables de clima y suelo. Las ofertas híbridas también permiten una mayor acumulación de rasgos, lo que mejora la propuesta de valor para los productores que priorizan menos intervenciones durante la temporada y una calidad de salida más predecible.
Las preferencias de rasgos en el mercado de semillas de canola (semillas para siembra) están determinadas por la simplicidad operativa y la gestión de riesgos. Las soluciones tolerantes a herbicidas reducen la complejidad del control de malezas en sistemas de gran superficie, y los rasgos de resistencia a enfermedades son cada vez más valorados donde la presión de patógenos amenaza el rendimiento del aceite y la supervivencia del cultivo. La posición de alto oleico continúa ganando relevancia a través de programas de aceite premium y requisitos de especificación impulsados por contratos.
La dinámica de distribución en el mercado de semillas de canola (semillas para siembra) sigue siendo impulsada por las relaciones, con redes de distribuidores y cooperativas actuando como la principal vía para el asesoramiento sobre colocación de productos, disponibilidad de semillas y apoyo en agronomía. Los programas directos siguen siendo influyentes para los grandes productores que buscan soluciones integradas y responsabilidad en el rendimiento, mientras que los canales en línea se desarrollan principalmente para reordenes y tamaños de lotes más pequeños.
Por Perspectivas de Tipo de Producto
Las semillas de canola híbridas representaron la mayor participación con un 89.65% en 2025. La adopción del mercado de semillas de canola (semillas para siembra) favorece a los híbridos debido a la mayor estabilidad de rendimiento y la mejora en la uniformidad de las plantas que apoya la eficiencia de la cosecha mecanizada. Las líneas de cría de híbridos son típicamente más avanzadas, ampliando los conjuntos de opciones a través de bandas de madurez y condiciones agronómicas. Los portafolios de híbridos también concentran paquetes de rasgos más nuevos, reforzando los ciclos de reemplazo en los sistemas de agricultura comercial.
Por Perspectivas de Rasgos
Los tolerantes a herbicidas representaron la mayor participación con un 52.30% en 2025. La demanda del mercado de semillas de canola (semillas para siembra) por rasgos tolerantes a herbicidas aumenta a medida que los productores priorizan programas simplificados de control de malezas y reducen la pérdida de rendimiento por presión competitiva. La selección de semillas basada en rasgos mejora la planificación de la temporada al reducir la variabilidad operativa en grandes campos. La adopción de tolerancia a herbicidas también se refuerza por la economía a nivel de finca que recompensa menos pasadas y una protección de rendimiento más fuerte.
Por Perspectivas de Canal de Distribución
Las cooperativas agrícolas/distribuidores representaron la mayor participación con un 44.60% en 2025. La compra de semillas de canola (semillas para siembra) todavía depende en gran medida de la orientación agronómica local, las recomendaciones de colocación de productos y el soporte de servicio en temporada. Las redes de cooperativas y distribuidores mejoran la confiabilidad de la entrega, las opciones de financiamiento y la coordinación de insumos integrados. Los canales liderados por distribuidores también fortalecen el alcance de las compañías de semillas en los grupos regionales de productores durante las ventanas de pedidos concentrados.
Impulsores del Mercado de Semillas de Canola (Semillas para Siembra)
Expansión de los Ciclos de Reemplazo de Semillas Híbridas
El crecimiento del mercado de semillas de canola (semillas para siembra) está respaldado por la expansión de los ciclos de reemplazo para variedades híbridas en las fincas comerciales. Los híbridos ofrecen mayor uniformidad, un establecimiento más fuerte y una confiabilidad de rendimiento mejorada en comparación con las variedades más antiguas. Los productores adoptan cada vez más híbridos para reducir la variabilidad en el campo y simplificar las operaciones de cosecha en grandes extensiones. Las compañías de semillas también renuevan frecuentemente los portafolios de híbridos, reforzando la compra repetida a medida que las nuevas genéticas y combinaciones de rasgos se vuelven de disponibilidad general.
Aumento de la Demanda de Aceite de Canola para Usos Alimentarios e Industriales
El mercado de semillas de canola (semillas para siembra) se beneficia del crecimiento sostenido de la demanda de aceite de canola en el procesamiento de alimentos y aplicaciones industriales. La demanda de aceite de canola mejora la economía de las rotaciones de oleaginosas, alentando a los productores a mantener o expandir la superficie de canola donde sea agronómicamente adecuado. La fuerte demanda de procesamiento también apoya los programas de contratos que influyen en la selección de variedades y las compras de semillas. La mayor realización de valor por la calidad y consistencia del aceite eleva aún más la importancia del mejor rendimiento de las semillas.
- Por ejemplo, Cargill informó que su planta de procesamiento de canola en Regina está diseñada para procesar 1 millón de toneladas métricas de canola por año y producir aceite crudo de canola para los mercados de alimentos y biocombustibles, demostrando cómo la demanda aguas abajo puede reforzar directamente los incentivos de compra de semillas.
Propuestas de Valor Basadas en Rasgos para la Gestión de Riesgos
La demanda del Mercado de Semillas de Canola (Semillas para Siembra) aumenta a medida que los productores priorizan paquetes de rasgos que protegen el rendimiento y reducen la incertidumbre operativa. Los rasgos de tolerancia a herbicidas apoyan una gestión eficiente de malezas, particularmente en sistemas a gran escala donde las limitaciones de mano de obra y tiempo son significativas. Los rasgos de resistencia a enfermedades mejoran la resiliencia de los cultivos en regiones que enfrentan presión patógena recurrente. La acumulación de rasgos eleva el caso general de ROI para semillas premium, apoyando precios basados en valor y un impulso sostenido de adopción.
Fortalecimiento de Redes de Distribución de Semillas y Soporte Agronómico
El Mercado de Semillas de Canola (Semillas para Siembra) se expande a través de redes de distribución de última milla más fuertes y ecosistemas de asesoramiento. Las cooperativas agrícolas y los distribuidores mejoran el acceso combinando la disponibilidad de semillas, el conocimiento de la colocación local y el soporte de servicio. Los programas de ventas directas fortalecen la responsabilidad del rendimiento y las soluciones integradas para grandes productores. La mejora de la logística, la capacidad de tratamiento de semillas y la confiabilidad en el cumplimiento reducen la fricción del lado de la oferta durante las ventanas de compra concentradas, reforzando la confianza de los agricultores en las compras de semillas premium.
- Por ejemplo, BrettYoung dice que emplea a más de 250 personas en cuatro instalaciones de procesamiento, almacenamiento y distribución en Canadá y realizó ensayos comparativos de canola en más de 40 sitios en el oeste de Canadá, subrayando cómo la logística localizada y la validación agronómica pueden mejorar la confianza en la colocación y la confiabilidad del suministro.
Desafíos del Mercado de Semillas de Canola (Semillas para Siembra)
El Mercado de Semillas de Canola (Semillas para Siembra) enfrenta presión de asequibilidad y márgenes cuando los costos de insumos aumentan más rápido que la realización de cultivos en la puerta de la granja. Los paquetes híbridos premium y de rasgos pueden verse limitados por los ciclos presupuestarios de los productores, especialmente en regiones con mayor volatilidad de producción. Los choques climáticos y los patrones de lluvia desiguales aumentan la incertidumbre del rendimiento, lo que puede retrasar las actualizaciones de semillas en operaciones agrícolas aversas al riesgo. La divergencia regulatoria entre regiones también ralentiza la adopción uniforme de rasgos de próxima generación, limitando la escalabilidad del portafolio.
- Por ejemplo, Bayer informa que su híbrido de canola DEKALB DK401TL superó a los híbridos comparables de InVigor en 3.4 bu./acre en promedio, alcanzando el 106.3% del rendimiento del comparador en 33 ubicaciones de prueba en el oeste de Canadá en 2023-2025, con una tasa de éxito del 79%.
El Mercado de Semillas de Canola (Semillas para Siembra) también enfrenta desafíos vinculados a la gestión de la resistencia y la complejidad de la administración. La tolerancia a herbicidas mejora la eficiencia del control de malezas, pero el uso repetido puede aumentar los riesgos de resistencia y generar costos de gestión a largo plazo más altos. La presión de enfermedades puede cambiar rápidamente entre regiones, requiriendo una inversión continua en mejoramiento y ciclos de renovación de variedades más rápidos. La confiabilidad del suministro puede verse afectada por ventanas de producción ajustadas, limitaciones de capacidad de tratamiento de semillas y picos de demanda durante condiciones de siembra favorables.
Tendencias y Oportunidades del Mercado de Semillas de Canola (Semillas para Siembra)
El Mercado de Semillas de Canola (Semillas para Siembra) está viendo un enfoque más fuerte en la diferenciación de calidad del aceite, ya que los procesadores y compradores buscan especificaciones de rendimiento más consistentes. Las ofertas de alto contenido oleico permiten un posicionamiento premium y apoyan programas basados en contratos que pueden estabilizar la demanda. Los esfuerzos de mejora genética enfatizan cada vez más los rasgos de resiliencia que protegen el rendimiento bajo estrés de calor y humedad. Estos cambios crean oportunidades para que los proveedores de semillas amplíen carteras premium y profundicen el compromiso a través de programas de agronomía dirigidos.
- Por ejemplo, la plataforma de aceite de canola alto oleico y bajo en grasas saturadas de Cargill se desarrolló a través de 10 años de I+D, involucró más de 150 híbridos, redujo la grasa saturada del 7% al 4.5% o menos, y entregó una mejora del 150% en la vida de fritura sobre el aceite de canola de mercancía, destacando cómo los rasgos de calidad del aceite pueden comercializarse en programas premium impulsados por especificaciones.
El Mercado de Semillas de Canola (Semillas para Siembra) también se beneficia de oportunidades de expansión en sistemas de rotación emergentes donde la canola mejora el suelo y rompe ciclos de plagas. El desarrollo de nuevas áreas está respaldado por mejoras genéticas adecuadas a diversos entornos de cultivo y necesidades de madurez. La innovación en canales avanza a través de herramientas de pedidos digitales y mejor visibilidad de inventario, lo que mejora la conveniencia de reordenar. Las asociaciones a lo largo de las cadenas de valor pueden fortalecer aún más la demanda de semillas al vincular la producción con señales de compra posteriores.
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación del 36.35% en 2025, respaldada por sistemas de cultivo de canola a gran escala y una fuerte adopción de paquetes de semillas híbridas y con características habilitadas. La demanda del Mercado de Semillas de Canola (Semillas para Siembra) se refuerza por redes de distribución maduras y un comportamiento de compra de reemplazo alto vinculado a la agricultura orientada al rendimiento. Canadá sigue siendo un centro central para la producción de canola y la innovación en semillas, lo que apoya la amplia disponibilidad de carteras y la comercialización más rápida de mejoras genéticas.
Europa
Europa representó una participación del 24.85% en 2025, respaldada por sistemas de cultivo de oleaginosas establecidos y amplias redes de agronomía. La demanda del Mercado de Semillas de Canola (Semillas para Siembra) se mantiene estable donde los cultivadores priorizan la estabilidad del rendimiento y la resiliencia a enfermedades en rotaciones de colza/canola. Los requisitos regulatorios y de gestión pueden alargar los plazos de comercialización de características, influyendo en la mezcla de productos y el ritmo de adopción de ciertas tecnologías avanzadas en mercados selectos.
Asia Pacífico
Asia Pacífico representó una participación del 30.05% en 2025, reflejando una fuerte demanda regional vinculada al cultivo de oleaginosas y requisitos de consumo posteriores. La demanda del Mercado de Semillas de Canola (Semillas para Siembra) se beneficia de la expansión de prácticas agrícolas comerciales y el creciente interés en semillas de rendimiento en zonas de producción adecuadas. Australia apoya el suministro regional como un importante productor y exportador, y la inversión continua en agronomía y acceso a semillas apoya la expansión del mercado.
América Latina
América Latina tuvo una participación del 7.55% en 2025, reflejando una base más pequeña pero con una mejora en la economía de rotación y un creciente interés en la diversificación de oleaginosas. La adopción del Mercado de Semillas de Canola (Semillas para Siembra) aumenta donde la canola se adapta a estrategias de doble cultivo o salud del suelo y donde las señales de demanda aguas abajo fortalecen los incentivos de superficie. Se espera que el uso de semillas aumente a medida que mejore el apoyo agronómico local y se establezca más la colocación de productos específicos para la región.
Oriente Medio y África
Oriente Medio y África capturaron una participación del 1.20% en 2025 debido a una base de superficie de canola abordable más pequeña y una idoneidad agroclimática variable. La demanda del Mercado de Semillas de Canola (Semillas para Siembra) sigue concentrada en áreas donde el cultivo de oleaginosas se alinea con el acceso a riego y los incentivos políticos. Las importaciones y las restricciones de suministro localizadas también pueden influir en el ritmo de adopción, con el crecimiento del mercado vinculado a la mejora de la agronomía y una mejor disponibilidad de semillas.
Paisaje Competitivo
La competencia en el Mercado de Semillas de Canola (Semillas para Siembra) está determinada por la profundidad del portafolio híbrido, la amplitud de rasgos y la diferenciación habilitada por la agronomía. Los grandes actores integrados priorizan la escala de I+D, el despliegue de rasgos y las asociaciones de canal para defender una posición premium. Los especialistas regionales en semillas compiten a través de la colocación localizada de productos, la capacidad de respuesta del servicio y el acceso a la distribución en las comunidades agrícolas principales. La consistencia en el rendimiento del producto y la fiabilidad del suministro siguen siendo diferenciadores críticos en ventanas de pedidos ajustadas.
Bayer AG mantiene un fuerte enfoque en la innovación híbrida de canola y la optimización del portafolio a través del desarrollo de productos habilitados por rasgos y la construcción de capacidad operativa. La posición del Mercado de Semillas de Canola (Semillas para Siembra) para Bayer AG está respaldada por el énfasis en un suministro de semillas confiable, la preparación para el tratamiento y la orientación de colocación vinculada a las condiciones agrícolas regionales. La inversión continua en ecosistemas de cumplimiento y servicio apoya una mayor confianza de los agricultores y un comportamiento de compra repetido.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Bayer AG
- BASF SE
- Corteva Agriscience
- Nufarm Limited
- Euralis Semences
- Syngenta
- CANTERRA Seeds
- BrettYoung
- DLF Seeds
- Nutrien
- Active AgriScience
- Land O’Lakes
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En junio de 2025, BASF lanzó InVigor Gold, una nueva innovación en semillas de canola diseñada para expandir la producción de canola en áreas más cálidas y secas de Canadá y Estados Unidos. BASF dijo que se espera que el producto combine la tolerancia al herbicida LibertyLink, resistencia al desprendimiento de vainas, resistencia a la pierna negra y mejor tolerancia al calor, con disponibilidad en EE. UU. prevista para 2027, pendiente de aprobación regulatoria.
- En enero de 2025, Bayer destacó una asociación con la Universidad de Alberta destinada a mejorar el cultivo de canola mediante el estudio de genes útiles de cultivos relacionados de Brassica como el brócoli, la coliflor, el repollo y la col rizada. Según el informe, la colaboración está destinada a apoyar el desarrollo de nuevos cultivares híbridos de canola con mayor rendimiento de semilla.
- En abril de 2024, Bayer CropScience Inc. anunció que adquiriría una instalación de tratamiento y envasado de canola en Coaldale, Alberta, de HyTech Production Ltd. Bayer dijo que el acuerdo ayudaría a fortalecer su negocio de canola al mejorar el control sobre la producción, el envasado, el servicio y el suministro para híbridos de canola, con el cierre previsto para el 1 de noviembre.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1946 millones |
| Pronóstico de ingresos en 2032 | USD 2690.79 millones |
| Tasa de crecimiento (CAGR) | 4.74% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Producto: Semillas de Canola Híbridas, Semillas de Canola de Polinización Abierta; Por Perspectiva de Características: Tolerante a Herbicidas, Resistente a Enfermedades, Alto Oleico, Otros; Por Perspectiva de Canal de Distribución: Ventas Directas, Cooperativas Agrícolas / Distribuidores, Minoristas Especializados en Semillas, Canales en Línea |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Bayer AG; BASF SE; Corteva Agriscience; Nufarm Limited; Euralis Semences; Syngenta; CANTERRA Seeds; BrettYoung; DLF Seeds; Nutrien; Active AgriScience; Land O’Lakes |
| Número de páginas | 331 |
Por Segmentación
Por Tipo de Producto
- Semillas de Canola Híbridas
- Semillas de Canola de Polinización Abierta
Por Característica
- Tolerante a Herbicidas
- Resistente a Enfermedades
- Alto Oleico
- Otros
Por Canal de Distribución
- Ventas Directas
- Cooperativas Agrícolas / Distribuidores
- Minoristas de Semillas Especializadas
- Canales en Línea
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de semillas de canola (semillas para siembra) en 2025 y la previsión para 2032?
¿Cuál es la TACC para el mercado de semillas de canola (semillas para siembra) durante 2025–2032?
¿Cuál segmento es el más grande por tipo de producto en 2025?
¿Cuáles son los principales factores de crecimiento para el mercado de semillas de canola (semillas para siembra)?
¿Quiénes son las empresas líderes en el mercado de semillas de canola (semillas para siembra)?
¿Qué región liderará el mercado de semillas de canola (semillas para siembra) en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Semillas de Canola Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Semillas de Canola Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,946 million → 2032: USD 2,690.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Semillas de Canola Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Semillas de Canola Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Semillas de Canola Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Semillas de Canola Market Drivers
- 3.3 Mercado de Semillas de Canola Market Restraints & Challenges
- 3.4 Mercado de Semillas de Canola Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Semillas de Canola Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Semillas de Canola Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Semillas de Canola category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Semillas de Canola Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Semillas de Canola Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Semillas de Canola market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Semillas de Canola Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Semillas de Canola Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Semillas de Canola Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Semillas de Canola (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Semillas de Canola Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Semillas de Canola Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Semillas de Canola Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Semillas de Canola Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Semillas de Canola Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Semillas de Canola Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Semillas de Canola Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Semillas de Canola Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Semillas de Canola Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
