
Visión General del Mercado de Coles y Otras Brassicas:
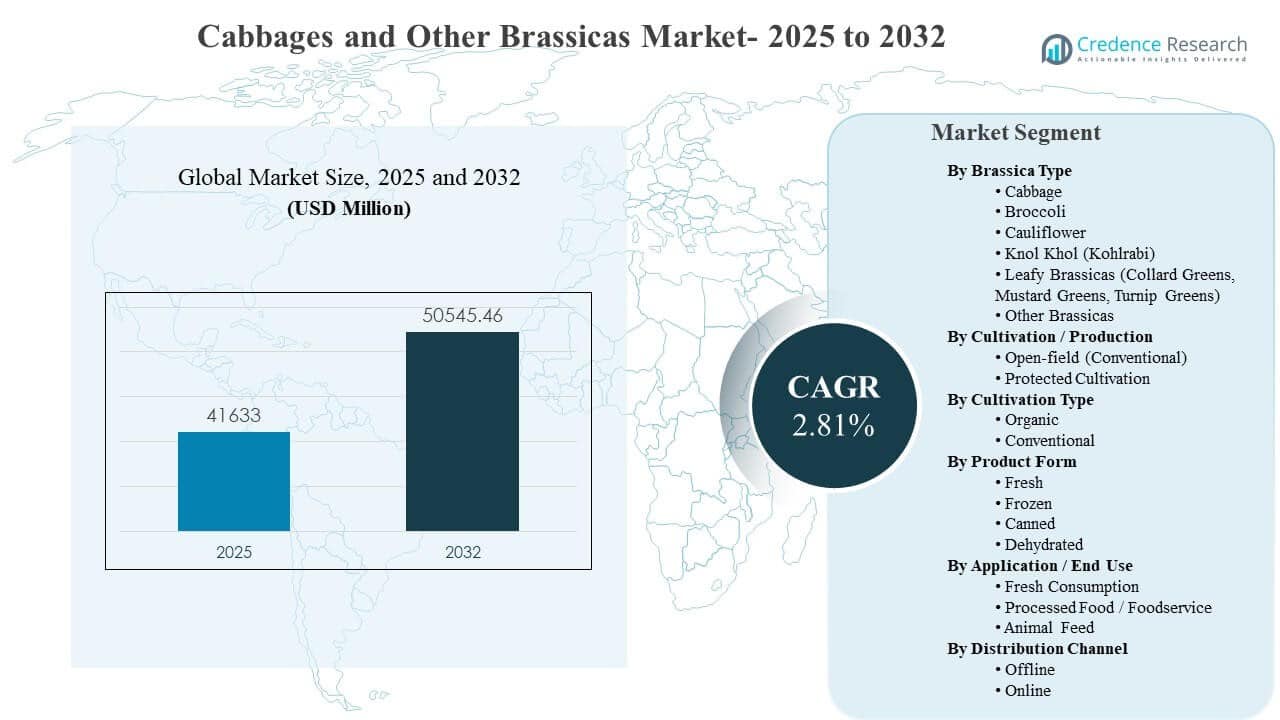
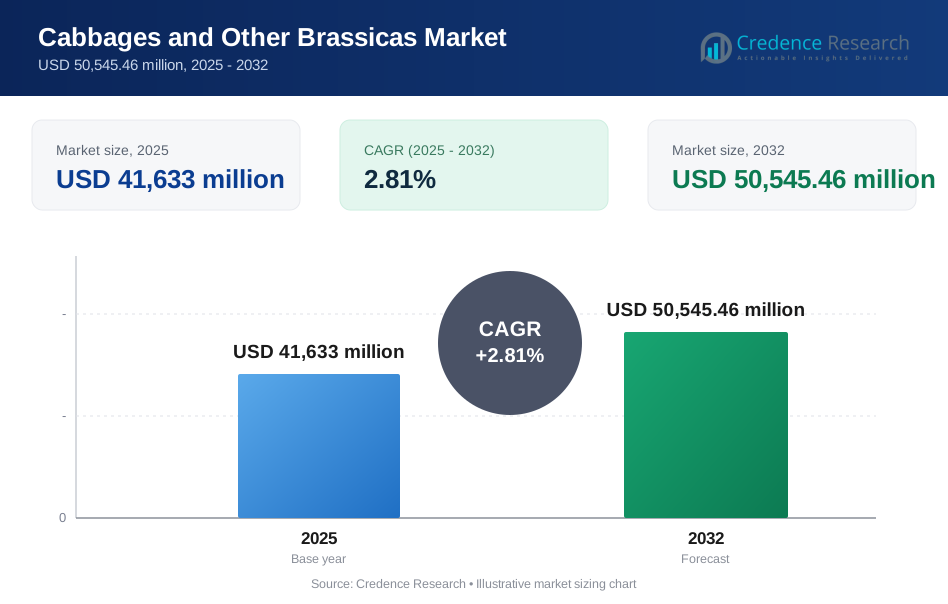
El tamaño del mercado global de Coles y Otras Brassicas se estimó en USD 41,633 millones en 2025 y se espera que alcance los USD 50,545.46 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 2.81% de 2025 a 2032. El crecimiento está impulsado principalmente por el consumo constante y diario en la cocina doméstica y los menús de servicios de alimentos, respaldado por la disponibilidad durante todo el año de regiones de cultivo diversificadas y la mejora en la distribución de la cadena de frío. La creciente demanda de formatos de vegetales convenientes y de valor agregado en el comercio minorista moderno fortalece aún más el rendimiento de los cultivos de brassicas a través de cadenas de suministro frescas y procesadas.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Coles y Otras Brassicas 2025 | USD 41,633 millones |
| Mercado de Coles y Otras Brassicas, CAGR | 2.81% |
| Tamaño del Mercado de Coles y Otras Brassicas 2032 | USD 50,545.46 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado se expanda de USD 41,633 millones (2025) a USD 50,545.46 millones (2032), registrando un CAGR del 2.81% durante 2025–2032.
- La col representó la mayor participación del 61.6% en 2025, respaldada por un alto uso básico en las cocinas y una fuerte accesibilidad de precios.
- La producción a campo abierto (convencional) tuvo una participación del 87.6% en 2025, reflejando la economía de escala y el suministro generalizado basado en superficie.
- Asia Pacífico representó el 51.9% de los ingresos de 2025, anclado por grandes bases de producción y una fuerte intensidad de consumo doméstico.
- Se espera que el cultivo protegido se expanda de manera constante durante 2026–2032, respaldado por una mejor estabilidad de rendimiento y un aumento en el suministro cercano al mercado.
Análisis de Segmentos
La demanda en el Mercado de Coles y Otras Brassicas sigue anclada en el consumo doméstico fresco, con un creciente apoyo de formatos empaquetados y de valor agregado utilizados por minoristas y operadores de servicios de alimentos. La mezcla de productos continúa evolucionando hacia la conveniencia, incluyendo mezclas picadas y artículos listos para cocinar que mejoran la vida útil y reducen el tiempo de preparación. Los canales orientados al procesamiento también crean un arrastre para grados estandarizados y un suministro consistente, fortaleciendo la coordinación entre cultivadores, empacadores y compradores finales.
Las dinámicas de suministro están moldeadas por una gran base de campo abierto, complementada por la expansión del cultivo protegido en regiones que enfrentan variabilidad climática y restricciones hídricas. A medida que los compradores priorizan la continuidad, la apariencia y el cumplimiento de la seguridad alimentaria, los proveedores compiten cada vez más en consistencia agronómica, manejo post-cosecha y confiabilidad de la cadena de frío. Estos factores colectivamente apoyan la expansión gradual del mercado incluso en contextos sensibles al precio.
Por Perspectivas del Tipo de Brassica
El repollo representó la mayor participación con un 61.6% en 2025. La amplia penetración en los hogares y la alta versatilidad culinaria mantienen el liderazgo en volumen del repollo en el consumo fresco y procesado. El buen rendimiento en almacenamiento y la disponibilidad de suministro apoyan un giro confiable en el comercio minorista y mayorista. La demanda de alimentos fermentados y preparados también refuerza la adquisición estable, particularmente donde el repollo funciona como un ingrediente principal en alimentos tradicionales y ensaladas envasadas.
Por Perspectivas de Cultivo / Producción
El cultivo a campo abierto (Convencional) representó la mayor participación con un 87.6% en 2025. La economía impulsada por la escala y la producción basada en superficie establecida mantienen el suministro a campo abierto dominante en las principales regiones productoras. Los grandes volúmenes de cosecha apoyan los canales minoristas y mayoristas convencionales, donde el precio y la continuidad son críticos. El cultivo protegido se expande desde una base más pequeña donde los compradores priorizan la calidad uniforme, la estabilidad estacional y un control más estricto sobre la presión de plagas y el rendimiento de los cultivos.
Por Perspectivas del Tipo de Cultivo
El cultivo orgánico y convencional ambos contribuyen al suministro total de brassicas, con la compra influenciada por la sensibilidad al precio, la disponibilidad de certificación y las estrategias de surtido de los minoristas. La producción convencional sigue estando ampliamente distribuida debido a la agronomía establecida y las ventajas de costos a escala. La demanda orgánica está respaldada por preferencias de etiquetas limpias y posicionamiento minorista premium en mercados selectos. El crecimiento del suministro está influenciado por la economía de transición, los plazos de certificación y la capacidad de mantener rendimientos consistentes y calidad cosmética.
Por Perspectivas de Forma del Producto
Las formas frescas, congeladas, enlatadas y deshidratadas abordan diferentes grupos de demanda en el consumo doméstico, el uso de ingredientes y la preparación en servicios de alimentos. Los formatos frescos siguen siendo centrales para la cocina diaria y el flujo de productos frescos en el comercio minorista, especialmente para el repollo, el brócoli y la coliflor. Las ofertas congeladas y enlatadas apoyan la estabilidad del suministro y el ahorro de mano de obra para servicios de alimentos y procesadores donde los costos de insumos predecibles son importantes. Los formatos deshidratados generalmente sirven aplicaciones de ingredientes de nicho, priorizando la estabilidad en el estante y la eficiencia logística.
Por Perspectivas de Aplicación / Uso Final
El consumo fresco a través de los hogares y el comercio minorista sigue siendo la base principal de demanda, respaldado por ciclos de compra frecuentes y un amplio uso culinario. Los canales de alimentos procesados y servicios de alimentos fortalecen la demanda de cortes estandarizados y suministro consistente en comidas preparadas y menús orientados a ensaladas. El uso como alimento para animales sigue siendo secundario y a menudo está vinculado a la economía local, la disponibilidad de subproductos y las condiciones de exceso de oferta estacional. La mezcla de uso final depende de la infraestructura de distribución y el grado de capacidad de procesamiento en cada región.
Por Perspectivas del Canal de Distribución
La distribución offline continúa dominando debido a la importancia del manejo físico, la evaluación de la frescura y el reabastecimiento de alta frecuencia en los mercados tradicionales y supermercados. Los mayoristas juegan un papel crítico en la agregación del suministro y la estabilización de la disponibilidad para la demanda minorista urbana. La compra de comestibles en línea se expande a medida que mejora el cumplimiento de la cadena de frío y los consumidores adoptan entregas programadas para vegetales de rutina. Los minoristas omnicanal utilizan cada vez más formatos envasados y de valor agregado para mejorar la vida útil y reducir el desperdicio tanto en las cestas de la tienda como en las de entrega.
Impulsores del Mercado de Coles y Otras Brassicas
Expansión del Comercio Minorista Moderno y Cobertura de la Cadena de Frío
La expansión del comercio minorista moderno mejora la disponibilidad de brassicas de calidad consistente a través de la adquisición, el empaquetado y los controles de calidad estandarizados. Las mejoras en la cadena de frío reducen el desperdicio y amplían el radio de suministro efectivo para los cultivadores y empacadores. Una mejor gestión de la temperatura apoya un mayor rendimiento para el brócoli y las brassicas de hoja que son más sensibles al manejo post-cosecha. Los minoristas también aumentan las promociones y ofertas combinadas que impulsan las compras repetidas de verduras básicas.
- Por ejemplo, Sysco se asoció con Verdant Technologies para probar la tecnología post-cosecha HarvestHold en sus sitios de distribución Broadline en EE. UU., registrando una mejora del 40% en las puntuaciones de experiencia del cliente en las ubicaciones piloto junto con reducciones medibles en el desperdicio y encogimiento del brócoli.
Creciente Demanda de Formatos de Verduras Convenientes y de Valor Añadido
Las mezclas picadas empaquetadas, los kits de ensaladas y los formatos listos para cocinar aumentan el consumo al reducir el tiempo de preparación y mejorar la usabilidad. Los operadores de servicios de alimentos adoptan insumos de brassicas preprocesados para mejorar la eficiencia laboral y estandarizar las porciones. Este cambio apoya una mayor demanda de tamaños y especificaciones de corte consistentes, fortaleciendo la coordinación a lo largo de la cadena de suministro. La innovación de productos en mezclas de condimentos y kits de comidas aumenta aún más el consumo de brassicas en las cestas del comercio minorista moderno.
- Por ejemplo, Taylor Farms, el principal productor de ensaladas listas para comer y verduras frescas cortadas de América del Norte, implementó tecnología de procesamiento de verduras frescas cortadas totalmente automatizada en su planta de producción de Yuma en febrero de 2025, reemplazando 10 secadoras convencionales con solo 3 secadoras de carrusel de nueva generación que procesan volúmenes equivalentes de lechuga y brassicas con un consumo de energía significativamente menor.
Consumo Base Estable en Hogares y Servicios de Alimentos
La col, el brócoli y la coliflor mantienen una demanda estable porque estas verduras siguen siendo parte integral de las dietas diarias en múltiples cocinas. El fuerte uso base limita la volatilidad y apoya la planificación estacional predecible para cultivadores y comerciantes. Los menús de servicios de alimentos incorporan brassicas a través de sopas, salteados, ensaladas y comidas preparadas, manteniendo un consumo constante. Esta base de consumo apoya el crecimiento incremental a medida que mejoran las opciones de distribución y empaquetado.
Escalado de Producción y Mejoras de Rendimiento en Regiones Clave de Cultivo
Las variedades de semillas mejoradas, las prácticas agronómicas y el manejo de plagas apoyan mejores rendimientos y una calidad de cultivo más consistente. Las regiones productoras más grandes aumentan la intensidad de siembra y fortalecen la continuidad del suministro a lo largo de las estaciones. El cultivo protegido también se expande en áreas selectas para mitigar los riesgos climáticos y estabilizar la producción. Estos cambios apoyan una disponibilidad confiable, que es esencial para los contratos minoristas y los programas de suministro procesado vinculados a especificaciones consistentes.
Desafíos del Mercado de Coles y Otras Brassicas
La variabilidad climática, la presión de plagas y la disponibilidad de agua generan incertidumbre en el rendimiento a lo largo del suministro en campo abierto, aumentando el riesgo de adquisición para los compradores que requieren volúmenes consistentes. La sensibilidad al precio en los vegetales básicos puede limitar la captura de valor, particularmente cuando el aumento de la oferta presiona los precios en la finca y al por mayor. Las pérdidas post-cosecha siguen siendo significativas donde la infraestructura de la cadena de frío es desigual, especialmente para los tipos de brassicas más perecederos. Los requisitos de calidad relacionados con la apariencia y la uniformidad pueden elevar los costos de clasificación y aumentar las tasas de merma en la distribución.
- Por ejemplo, Cropin afirma que su plataforma de agri-inteligencia ha calculado más de 1 mil millones de acres y digitalizado a 7 millones de agricultores, ilustrando la escala en la que se está utilizando el monitoreo digital de granjas para mejorar la visibilidad en condiciones de campo variables y bases de suministro dispersas.
Las estructuras de producción fragmentadas pueden reducir la estandarización y complicar la trazabilidad, particularmente donde los pequeños agricultores dominan el cultivo. Las interrupciones logísticas y el aumento de los costos de transporte pueden comprimir los márgenes para los empacadores y distribuidores en corredores de suministro de larga distancia. Las expectativas de seguridad alimentaria están aumentando para los formatos de valor agregado, requiriendo controles de proveedores más fuertes y programas de verificación. Las limitaciones de capacidad de procesamiento en algunas regiones también limitan la capacidad de absorber el exceso estacional en canales congelados, enlatados o deshidratados.
Tendencias y Oportunidades del Mercado de Coles y Otras Brassicas
La cultivación protegida y las prácticas de ambiente controlado continúan expandiéndose en regiones que enfrentan volatilidad climática, creando oportunidades para programas de suministro estable y posicionamiento de calidad premium. Los minoristas favorecen cada vez más la adquisición basada en contratos y especificaciones estandarizadas, apoyando a los proveedores que pueden entregar grados consistentes y documentación. El crecimiento en formatos precortados y empaquetados crea diferenciación a través de la gestión de frescura, la innovación en empaques y la comercialización basada en recetas. Estas tendencias fomentan inversiones en automatización de empaque y manejo post-cosecha.
- Por ejemplo, 80 Acres Farms abrió una granja interior de 200,000 pies cuadrados en Kentucky que puede cultivar hasta 40 millones de porciones de productos al año, con el sitio reportado como aproximadamente tres veces más grande que la granja más grande anterior de la compañía y al menos cuatro veces más productiva, demostrando cómo el software propietario, la robótica y los controles ambientales pueden fortalecer la ejecución de suministro consistente.
El comercio de comestibles en línea y el comercio minorista omnicanal crean una demanda incremental de brassicas empaquetadas que viajan bien y mantienen la calidad a lo largo de las ventanas de entrega. Los proveedores pueden capturar valor adicional a través de ofertas de marca, narrativas de abastecimiento rastreables y SKU personalizados para el cumplimiento de comercio electrónico. Los procesadores pueden beneficiarse de la utilización expandida de productos de calidad inferior a través de aplicaciones de ingredientes, mejorando la economía general del rendimiento. Las oportunidades de comercio regional también aumentan a medida que la confiabilidad de la cadena de frío mejora el movimiento transfronterizo para variedades de brassicas de alta demanda.
Perspectivas Regionales
Norteamérica
América del Norte representó el 17.3% de los ingresos de 2025, respaldada por la penetración del comercio minorista moderno, la adopción de productos empaquetados y una demanda constante en la cocina doméstica y el servicio de alimentos. Los grandes compradores prefieren calidades consistentes, programas de seguridad alimentaria y un suministro confiable durante todo el año. Los formatos de valor añadido, como las mezclas picadas y los kits de comidas, fortalecen la demanda de insumos estandarizados. Las redes de suministro priorizan el rendimiento de la cadena de frío y la reducción de mermas para proteger los márgenes en canales con alta distribución.
Europa
Europa representó el 19.7% de los ingresos de 2025, impulsada por un alto consumo de vegetales, la adquisición estructurada en el comercio minorista y una demanda establecida de procesamiento en categorías como sopas, comidas preparadas y productos frescos cortados. Los compradores enfatizan la consistencia de calidad, la trazabilidad y el cumplimiento de los estándares de seguridad alimentaria. La producción estacional se complementa con importaciones y estrategias de almacenamiento que estabilizan la disponibilidad. Existen oportunidades de premiumización en formatos orgánicos y empaquetados donde las estrategias de surtido de los minoristas apoyan ofertas diferenciadas.
Asia Pacífico
Asia Pacífico representó el 51.9% de los ingresos de 2025, reflejando una producción a gran escala y un fuerte consumo diario en los principales centros de población. La demanda doméstica sigue siendo un motor dominante, con el repollo y otras brassicas ampliamente utilizadas en la cocina tradicional. Las cadenas de suministro abarcan mercados mayoristas y un comercio minorista moderno en expansión, apoyando tanto el comercio a granel como los formatos empaquetados. La creciente capacidad de la cadena de frío y el procesamiento respalda la demanda incremental de productos estandarizados de mayor valor en los mercados urbanos.
América Latina
América Latina capturó el 7.8% de los ingresos de 2025, respaldada por el consumo urbano en expansión y la mejora de la infraestructura minorista en mercados clave. Los canales mayoristas tradicionales siguen siendo importantes para la distribución de volumen, con los supermercados aumentando su influencia en los requisitos de calidad y empaque. Las oportunidades están vinculadas a mejoras post-cosecha que reducen las pérdidas y mejoran la consistencia para los minoristas. La demanda de procesamiento se desarrolla gradualmente a medida que los productos empaquetados y orientados a la conveniencia ganan terreno.
Oriente Medio y África
Oriente Medio y África representaron el 3.3% de los ingresos de 2025, con un crecimiento respaldado por la expansión minorista, la inversión selectiva en invernaderos y mejoras graduales en la cadena de frío. Las limitaciones de suministro y los desafíos logísticos pueden limitar la disponibilidad constante de formatos premium de brassicas. La demanda se apoya en el uso básico y la expansión del servicio de alimentos en los centros urbanos. Existen oportunidades para la optimización de importaciones, el cultivo protegido en áreas con restricciones de agua y la mejora del manejo post-cosecha para reducir el deterioro.
Paisaje Competitivo
La competencia en el mercado de repollos y otras brassicas está determinada por la fiabilidad del suministro, la consistencia de calidad, el cumplimiento de la seguridad alimentaria y la capacidad de servir tanto a canales a granel como de valor añadido. Los grandes proveedores se diferencian a través de la adquisición a escala, las capacidades de empaque y el rendimiento de la cadena de frío que reduce las mermas para los minoristas. La innovación en productos de valor añadido, como mezclas picadas y kits orientados a comidas, apoya un posicionamiento de mayor margen para los proveedores con una fuerte infraestructura de procesamiento y empaque. Las asociaciones de marca y la ejecución de programas minoristas influyen cada vez más en la selección de compradores.
Food Company Inc. está posicionada para competir a través de una ejecución de suministro confiable y alineación con los requisitos de grandes compradores en cuanto a grados consistentes, formatos de empaque y desempeño de cumplimiento. La diferenciación depende de la capacidad para apoyar programas minoristas con especificaciones estandarizadas y abastecimiento rastreable. Las capacidades ampliadas de valor agregado fortalecen la participación en categorías impulsadas por la conveniencia, como mezclas picadas y líneas de productos preparados. La disciplina operativa en los sistemas de empaque, logística y calidad sigue siendo central para mantener relaciones minoristas a largo plazo.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Food Company Inc.
- Bonduelle Americas Inc.
- Grimmway Enterprises Inc.
- Taylor Fresh Foods Inc.
- Fresh Express Incorporated
- Earthbound Farm LLC
- Vegpro International Inc.
- Green Giant Fresh LLC
- Church Brothers LLC
- Pero Family Farms Food Company LLC
- Pacific Coast Producers
- Lakeside Produce
- Ocean Mist Farms
- AeroFarms
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En una actualización de adquisición de marzo de 2026, Grimmway Produce Group, asociado con Grimmway Enterprises Inc., adquirió la sede de Fresha, casi 40 acres de tierra y una planta de procesamiento de zanahorias en Morris, Minnesota.
- En una adquisición de noviembre de 2025, Taylor Fresh Foods Inc. anunció que había adquirido Natures Way Foods en el Reino Unido para expandir su presencia en alimentos frescos preparados y apoyar una mayor innovación.
- En un lanzamiento de producto de febrero de 2025, Bonduelle Americas Inc. introdujo Lunch Bowls listos para comer, ampliando su portafolio de conveniencia rico en plantas en los EE. UU.
- En una adquisición de diciembre de 2024, Fresh Express Incorporated compró McEntire Produce para expandir sus operaciones de servicios de alimentos en toda América del Norte.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 41,633 millones |
| Pronóstico de ingresos en 2032 | USD 50,545.46 millones |
| Tasa de crecimiento (CAGR) | 2.81% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Tipo de Brassica; Por Cultivo / Producción; Por Tipo de Cultivo; Por Forma de Producto; Por Aplicación / Uso Final; Por Canal de Distribución |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Food Company Inc.; Bonduelle Americas Inc.; Grimmway Enterprises Inc.; Taylor Fresh Foods Inc.; Fresh Express Incorporated; Earthbound Farm LLC; Vegpro International Inc.; Green Giant Fresh LLC; Church Brothers LLC; Pero Family Farms Food Company LLC; Pacific Coast Producers; Lakeside Produce; Ocean Mist Farms; AeroFarms |
| Número de páginas | 336 |
Segmentación
Por Tipo de Brassica
- Repollo
- Brócoli
- Coliflor
- Colirrábano (Kohlrabi)
- Brassicáceas de Hoja (Coles Verdes, Mostaza Verde, Hojas de Nabo)
- Otras Brassicáceas
Por Cultivo / Producción
- A campo abierto (Convencional)
- Protección de Cultivo (Invernadero/Polytúnel/Entorno controlado)
Por Tipo de Cultivo
- Orgánico
- Convencional
Por Forma de Producto
- Fresco
- Congelado
- Enlatado
- Deshidratado
Por Aplicación / Uso Final
- Consumo Fresco (Hogar/Minorista)
- Alimentos Procesados / Servicios de Alimentación
- Alimento para Animales
Por Canal de Distribución
- Offline [Mercados tradicionales, Mayoristas, Supermercados]
- Online
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado de repollos y otras brassicas?
¿Cuál es la TACC para el mercado durante el período de pronóstico?
¿Qué segmento tiene la mayor participación en 2025?
¿Qué factores están impulsando el crecimiento del mercado?
¿Quiénes son las empresas líderes en el mercado?
¿Qué región lidera el mercado en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Coles y Otras Brassicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Coles y Otras Brassicas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 41,633 million → 2032: USD 50,545.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Coles y Otras Brassicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Coles y Otras Brassicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Coles y Otras Brassicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Coles y Otras Brassicas Market Drivers
- 3.3 Mercado de Coles y Otras Brassicas Market Restraints & Challenges
- 3.4 Mercado de Coles y Otras Brassicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Coles y Otras Brassicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Coles y Otras Brassicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Coles y Otras Brassicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Coles y Otras Brassicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Coles y Otras Brassicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Coles y Otras Brassicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Coles y Otras Brassicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Coles y Otras Brassicas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Coles y Otras Brassicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Coles y Otras Brassicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Coles y Otras Brassicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Coles y Otras Brassicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Coles y Otras Brassicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Coles y Otras Brassicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Coles y Otras Brassicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Coles y Otras Brassicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Coles y Otras Brassicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Coles y Otras Brassicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Coles y Otras Brassicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
