
Visión General del Mercado de Castañas:
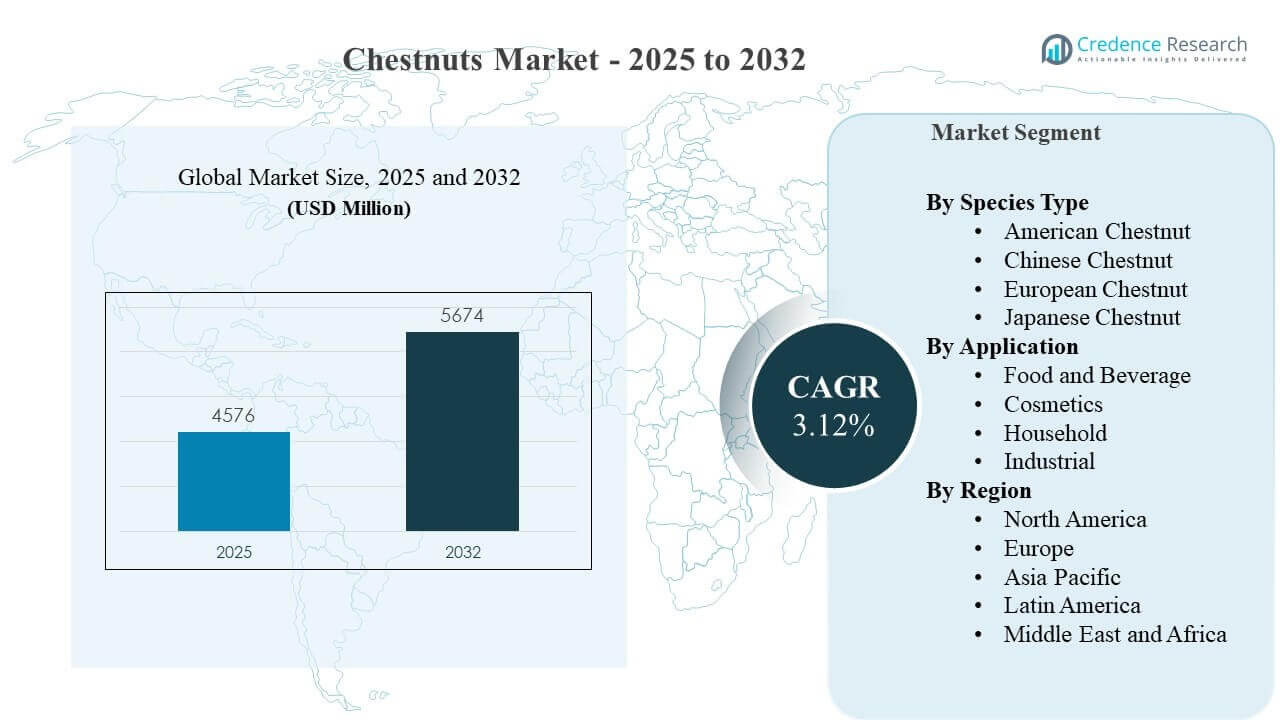
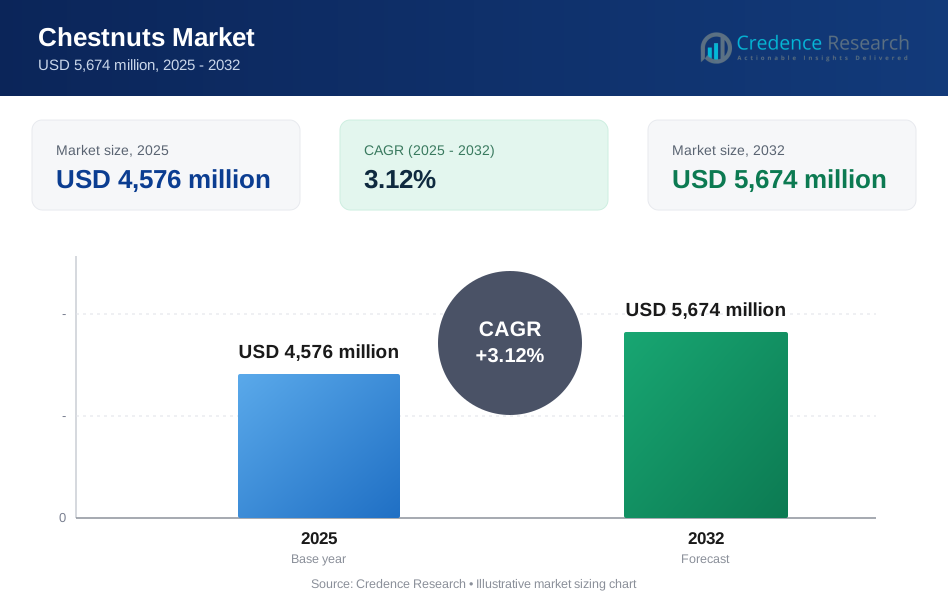
El tamaño del mercado global de castañas se estimó en USD 4,576 millones en 2025 y se espera que alcance los USD 5,674 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 3.12% de 2025 a 2032. La creciente demanda de formatos de castañas con valor agregado, como peladas, congeladas, puré y harina, es el principal impulsor del crecimiento, ya que estos formatos reducen la fricción en la preparación y facilitan la integración de las castañas en aplicaciones alimentarias de alto volumen. Asia Pacífico sigue siendo el centro estructural de suministro y procesamiento, apoyando la disponibilidad y los flujos comerciales a gran escala.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Castañas 2025 | USD 4,576 millones |
| Mercado de Castañas, CAGR | 3.12% |
| Tamaño del Mercado de Castañas 2032 | USD 5,674 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de castañas aumente de USD 4,576 millones (2025) a USD 5,674 millones (2032), representando un CAGR de 3.12% durante 2025–2032.
- Asia Pacífico lideró el panorama regional con una participación del 75.9% en 2025, reflejando la concentración de cultivo, capacidad de procesamiento y consumo doméstico.
- Alimentos y Bebidas siguió siendo la mayor aplicación con una participación del 70.8% en 2025, respaldada por la demanda de panadería, confitería, postres y snacks estacionales.
- La castaña china representó la mayor participación de especies con un 37.6% en 2025 debido a la profundidad de suministro y la idoneidad de procesamiento para formatos de grado de ingrediente.
- Europa representó el 12.1% de los ingresos de 2025, sostenida por culturas de consumo establecidas y posicionamiento de productos premium con valor agregado.
Análisis de Segmentos
La demanda del mercado de castañas está principalmente determinada por el consumo liderado por alimentos, donde las castañas funcionan tanto como un snack estacional como un ingrediente en panadería, confitería y alimentos preparados. El crecimiento está cada vez más respaldado por el procesamiento con valor agregado que permite la disponibilidad durante todo el año y un rendimiento de producto consistente para los fabricantes. La expansión minorista y una mejor ejecución de la cadena de frío mejoran la accesibilidad para formatos frescos y listos para usar, apoyando una mayor frecuencia de compra. La premiumización también es visible en el origen, la clasificación y las señales de empaque que influyen en la disposición del consumidor a pagar y en las decisiones de surtido de los minoristas.
La categoría también se beneficia de la diversificación de ingredientes, particularmente a través de la harina de castaña y los ingredientes derivados de castañas utilizados en formulaciones centradas en plantas y con reducción de trigo. La adopción de ingredientes es más fuerte cuando los proveedores pueden ofrecer especificaciones consistentes, vida útil estable y volúmenes confiables. La demanda del servicio de alimentos contribuye favoreciendo formatos que mejoran el rendimiento de la cocina y la consistencia de las porciones, especialmente en postres y rellenos. En general, la capacidad de procesamiento y el control de calidad determinan cada vez más la competitividad más que el posicionamiento de productos básicos por sí solo.
Por Perspectivas de Tipo de Especie
La Castaña China representó la mayor participación con un 37.6% en 2025. El liderazgo de la Castaña China se apoya en la disponibilidad a escala que mejora la continuidad del suministro tanto para paquetes de consumo como para formatos de ingredientes industriales. La idoneidad para el procesamiento fortalece el rendimiento en aplicaciones peladas, congeladas y de puré donde la consistencia del rendimiento y el control de defectos son esenciales. La adopción comercial también se apoya cuando los proveedores ofrecen clasificación estandarizada y calidad estable que reduce la variabilidad para los usuarios finales.
Por Perspectivas de Aplicación
Alimentos y Bebidas representaron la mayor participación con un 70.8% en 2025. Alimentos y Bebidas lidera porque las castañas se utilizan ampliamente en formatos de snacks tostados, recetas de panadería y confitería, rellenos de postres y regalos de temporada. La demanda se fortalece aún más por formatos procesados convenientes que reducen el tiempo de preparación y amplían las ocasiones de uso más allá de las ventanas vinculadas a la cosecha. La innovación de productos en untables, purés y harina apoya una adopción más amplia en la fabricación y patrones de adquisición recurrentes.
Impulsores del Mercado de Castañas
Aumento de la demanda de formatos de castañas con valor agregado en alimentos envasados
El crecimiento del Mercado de Castañas se está desplazando de la compra estacional de frescos hacia formatos con valor agregado como peladas, congeladas, envasadas al vacío, puré y harina. Estos formatos reducen el tiempo de preparación y ofrecen un rendimiento consistente para la fabricación de panadería, confitería, postres y snacks. El liderazgo de Alimentos y Bebidas en 2025 mantiene la demanda constante porque las castañas sirven tanto como ingrediente como snack terminado. La innovación en formatos extiende el consumo más allá de las ocasiones de tostado y mejora la disponibilidad en el comercio minorista moderno a nivel nacional hoy en día.
- Por ejemplo, Qinhuangdao Yanshan Chestnut Co., Ltd. informa 4,000 toneladas de almacenamiento de castañas frescas, 3,000 toneladas de almacenamiento a baja temperatura y un volumen anual de compra, almacenamiento y procesamiento de más de 6,000 toneladas, mientras que su cartera incluye castañas peladas asadas IQF, pasta de castaña y polvo de castaña, demostrando cómo la escala de procesamiento apoya el suministro con valor agregado durante todo el año.
Expansión del comercio minorista moderno y disponibilidad de cadena de frío
La expansión del comercio minorista moderno mejora la visibilidad, la presencia en estanterías y la confiabilidad de la distribución para las castañas y los productos a base de castañas. Una capacidad de cadena de frío más fuerte hace que los formatos frescos y listos para comer sean más viables y reduce la merma por deterioro y pérdida de calidad. El empaque listo para el comercio minorista apoya la diferenciación a través de señales de origen, clasificación y mensajes de conveniencia que permiten un posicionamiento premium. Una mejor ejecución en la tienda fomenta el almacenamiento en el hogar y aumenta las compras repetidas tanto en los picos estacionales como en los períodos fuera de temporada, durante todo el año para los compradores en todas partes de manera consistente.
- Por ejemplo, Terminio Frutta afirma que almacena productos de castaña frescos a 0 a 4°C y productos congelados a -18 a -20°C, con temperaturas de las celdas monitoreadas continuamente por sistemas informáticos que pueden activar alarmas en caso de anomalías, mostrando cómo el control digital de la cadena de frío apoya la distribución minorista confiable.
Diversificación de ingredientes alineada con las necesidades de formulación basada en plantas y reducción de trigo
La demanda del mercado de castañas se beneficia del uso más amplio de harina de castaña e ingredientes derivados de castaña en recetas que priorizan etiquetas limpias y una menor dependencia del trigo. La harina de castaña agrega textura y dulzura suave a las formulaciones de panadería y snacks y apoya el posicionamiento de productos premium. La adopción mejora cuando los proveedores ofrecen una molienda consistente, control de humedad y especificaciones de vida útil estable. A medida que los fabricantes expanden sus carteras basadas en plantas, los ingredientes de castaña reciben un mayor enfoque en el desarrollo de productos y oportunidades de comercialización más amplias a nivel mundial hoy en día.
Ventajas de escala en la cadena de suministro y concentración de capacidad de procesamiento
El liderazgo de Asia Pacífico refleja ventajas estructurales en la escala de cultivo y capacidad de procesamiento que apoyan la disponibilidad global de castañas. La escala fortalece la eficiencia de costos y la estabilidad de exportación, sirviendo a compradores industriales que requieren especificaciones estandarizadas y volúmenes confiables. La profundidad del procesamiento permite múltiples formatos a partir de la misma corriente de entrada de materia prima, ampliando la amplitud del portafolio y el alcance del cliente. La capacidad concentrada de pelado, congelado y empaque mejora el control de calidad y la competitividad en canales de valor agregado, liderados por ingredientes y de marca privada en todo el mundo.
Desafíos del Mercado de Castañas
El mercado de castañas enfrenta limitaciones de calidad y vida útil porque las castañas son sensibles a las condiciones de almacenamiento y pueden experimentar deterioro, daño por insectos y defectos relacionados con la humedad. La variabilidad de calidad aumenta las tasas de rechazo y puede debilitar la confianza de los compradores industriales que requieren especificaciones de entrada consistentes. La presión de costos aumenta cuando la clasificación, el pelado y el control de defectos requieren procesos intensivos en mano de obra o equipos especializados. Estas limitaciones pueden limitar la escalabilidad y reducir la estabilidad de márgenes a lo largo de la cadena de valor.
- Por ejemplo, Volmar Packaging afirma que las castañas precocidas envasadas al vacío pueden almacenarse de 6 a 12 meses, mientras que las castañas crudas envasadas al vacío pueden durar hasta 3 meses cuando se mantienen a 0°C a 4°C, mostrando que el rendimiento de la vida útil depende en gran medida de la tecnología de envasado y las condiciones de almacenamiento estrictamente controladas.
La volatilidad del suministro es otro desafío porque los rendimientos y la disponibilidad pueden fluctuar debido a las condiciones de cosecha, la salud del huerto y las interrupciones localizadas. Cuando la disponibilidad de materia prima se ajusta, los procesadores pueden tener dificultades para mantener una producción consistente de productos pelados, congelados o de grado de ingrediente. La variabilidad de precios puede reducir las ventas minoristas y fomentar la sustitución hacia otras nueces o ingredientes en las recetas. La dependencia de importaciones en regiones más pequeñas agrega exposición a restricciones logísticas, tiempo de tránsito y movimiento de precios vinculado a la moneda.
Tendencias y Oportunidades del Mercado de Castañas
La oportunidad en el mercado de castañas está aumentando en el posicionamiento premium y funcional, donde las marcas enfatizan el origen, la clasificación de calidad y los atributos de etiqueta limpia. La innovación en untables, purés y paquetes listos para comer apoya ocasiones de consumo más frecuentes y mejora la estabilidad de la demanda durante todo el año. Los proveedores que ofrecen especificaciones consistentes para uso industrial pueden expandir su participación en las cadenas de suministro de panadería y confitería. Los formatos de empaque que preservan la frescura y reducen el desperdicio pueden mejorar la confianza de los minoristas y ampliar la distribución.
Otra tendencia es la comercialización de formatos orientados a la conveniencia que reducen las barreras de preparación para los hogares y operadores de servicios de alimentos. Los productos pelados listos para cocinar y los formatos congelados apoyan un flujo de trabajo más rápido en la cocina y un porcionado consistente. El comercio minorista digital y el comercio electrónico especializado amplían el acceso en regiones donde la distribución tradicional es limitada, permitiendo una demanda incremental fuera de la temporada alta. Las asociaciones centradas en ingredientes con fabricantes de alimentos pueden integrar las castañas en líneas de productos recurrentes en lugar de depender de picos estacionales.
- Por ejemplo, M.G.M. informa que sus castañas Prontarroste están grabadas con láser de manera homogénea y empacadas en bolsas con cierre hermético bajo una cadena de frío ininterrumpida, dándoles aproximadamente 3 meses de vida útil con una pérdida de peso de alrededor del 2% frente al 10-20% de las castañas frescas tradicionales,
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación del 7.4% en 2025, respaldada por el comercio minorista especializado, los bocadillos premium y la demanda de ingredientes vinculados a los canales de panadería y alimentos naturales. La demanda se concentra en los mercados urbanos donde las categorías estacionales reciben una comercialización más fuerte y una mayor disposición a pagar. El crecimiento está respaldado por la mayor disponibilidad de formatos pelados, congelados y estables en estantería que reducen las barreras de preparación. La expansión también se ve favorecida por la innovación de productos que posiciona a las castañas dentro de aplicaciones de bocadillos más saludables y postres premium.
Europa
Europa representó el 12.1% de los ingresos de 2025, reflejando tradiciones culinarias establecidas y una mayor penetración del consumo de valor agregado. La demanda está respaldada por la cultura de las castañas asadas, aplicaciones de confitería y productos preparados utilizados en postres y rellenos. La premiumización a través de indicaciones de origen y la clasificación de calidad respalda el poder de fijación de precios en el comercio minorista especializado. La demanda estable también está vinculada a formatos empaquetados que sostienen el consumo más allá de las ventanas estacionales.
Asia Pacífico
Asia Pacífico lideró el mercado de castañas con una participación del 75.9% en 2025 debido a su dominio en el cultivo, procesamiento y consumo doméstico. La escala respalda un suministro consistente tanto para paquetes minoristas como para el uso de ingredientes industriales, fortaleciendo la disponibilidad vinculada a la exportación. La capacidad de procesamiento permite una amplia cobertura de formatos, incluidos variantes pelados y listos para usar adecuados para aplicaciones de alto rendimiento. El ecosistema regional respalda la eficiencia de costos y especificaciones estandarizadas, reforzando el liderazgo a largo plazo.
América Latina
América Latina representó el 2.8% de los ingresos de 2025, reflejando una huella de producción comparativamente más pequeña y un consumo habitual más bajo. La demanda tiende a concentrarse en países selectos y nichos premium donde las importaciones son accesibles a través del comercio minorista moderno. Los formatos estables en estantería y congelados pueden mejorar la disponibilidad y reducir las limitaciones relacionadas con la estacionalidad y la logística. El potencial de crecimiento está ligado a la expansión minorista y a una mayor adopción de formatos de ingredientes para postres y panadería.
Oriente Medio & África
Oriente Medio & África tuvo una participación del 1.8% en 2025, con la demanda concentrada en mercados urbanos de mayores ingresos y canales liderados por importaciones. El consumo suele ser estacional y sensible al posicionamiento de precios y a la disponibilidad de formatos premium. La escala de producción local limitada mantiene al mercado dependiente de las importaciones, aumentando la exposición logística. El crecimiento incremental está vinculado al desarrollo del comercio minorista moderno y a categorías premium orientadas a regalos.
Panorama Competitivo
La competencia en el mercado de castañas está determinada por la fiabilidad del abastecimiento, la capacidad de procesamiento y la habilidad para entregar calidad consistente en múltiples formatos. Los proveedores se diferencian a través de ofertas de valor añadido como castañas peladas y congeladas, purés, untables y harinas que se alinean con los requisitos de fabricación de panadería, confitería y snacks. El control de calidad, los estándares de clasificación y el rendimiento de almacenamiento son críticos porque los defectos y el deterioro pueden afectar materialmente la aceptación del cliente. Las asociaciones de distribución y los programas de marca privada influyen aún más en el acceso al mercado y la estabilidad del volumen.
Chengde Shenli Food Co., Ltd. está posicionada en torno a la participación liderada por el procesamiento, donde las operaciones a escala y la producción estandarizada pueden apoyar la competitividad tanto en canales domésticos como vinculados a la exportación. Chengde Shenli Food Co., Ltd. puede fortalecer su posicionamiento expandiendo la penetración de valor añadido y la amplitud de formatos en lugar de depender de la dinámica de materias primas. La clasificación consistente, el control de defectos y los formatos de empaque alineados con los compradores industriales pueden aumentar la adquisición repetida. Las asociaciones de canales con distribuidores de ingredientes y clientes minoristas pueden expandir aún más el alcance y estabilizar la demanda.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Chengde Shenli Food Co., Ltd.
- Chestnut Growers, Inc.
- Qinhuangdao Yanshan Chestnut Food Co., Ltd.
- Roland Foods, LLC
- Royal Nut Company
- Shandong Zhifeng Foodstuffs Co., Ltd.
- V. Besana S.p.A.
- ConAgra Foods, Inc.
- Clément Faugier
- Route 9 Cooperative
- Battistini Vivai
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2026, Red River Foods, Inc. y Agroforestry Partners, LLC firmaron un memorando de entendimiento para colaborar en el desarrollo del mercado de castañas en EE. UU. La asociación tiene como objetivo expandir el suministro nacional de castañas, evaluar la demanda del cliente, desarrollar y probar productos de castañas, planificar volúmenes de producción y diversificar el suministro a lo largo de la cadena de valor.
- En enero de 2026, Foray Bioscience entró en una asociación de comercialización con West Coast Chestnut para la tecnología de semillas fabricadas para variedades selectas de castañas. El acuerdo está diseñado para acelerar la propagación de castañas, reducir el tiempo necesario para escalar nuevos cultivares e incluye un acuerdo de compra anticipada de varios años para semillas fabricadas.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 4576 millones |
| Pronóstico de ingresos en 2032 | USD 5674 millones |
| Tasa de crecimiento (CAGR) | 3.12% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Especie: Castaña Americana, Castaña China, Castaña Europea, Castaña Japonesa; Por Perspectiva de Aplicación: Alimentos y Bebidas, Cosméticos, Hogar, Industrial |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Chengde Shenli Food Co., Ltd.; Chestnut Growers, Inc.; Qinhuangdao Yanshan Chestnut Food Co., Ltd.; Roland Foods, LLC; Royal Nut Company; Shandong Zhifeng Foodstuffs Co., Ltd.; V. Besana S.p.A.; ConAgra Foods, Inc.; Clément Faugier; Route 9 Cooperative; Battistini Vivai |
| Número de páginas | 327 |
Segmentación
Por Tipo de Especie
- Castaña Americana
- Castaña China
- Castaña Europea
- Castaña Japonesa
Por Aplicación
- Alimentos y Bebidas
- Cosméticos
- Hogar
- Industrial
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de castañas?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de castañas?
¿Cuál es el segmento más grande en el mercado de castañas?
¿Qué factores están impulsando el crecimiento en el mercado de castañas?
¿Quiénes son las empresas líderes en el mercado de castañas?
¿Qué región lidera el mercado de castañas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Castañas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Castañas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,576 million → 2032: USD 5,674 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Castañas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Castañas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Castañas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Castañas Market Drivers
- 3.3 Mercado de Castañas Market Restraints & Challenges
- 3.4 Mercado de Castañas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Castañas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Castañas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Castañas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Castañas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Castañas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Castañas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Castañas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Castañas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Castañas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Castañas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Castañas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Castañas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Castañas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Castañas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Castañas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Castañas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Castañas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Castañas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Castañas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
