
Visión General del Mercado de Vehículos Aéreos No Tripulados (UAV):
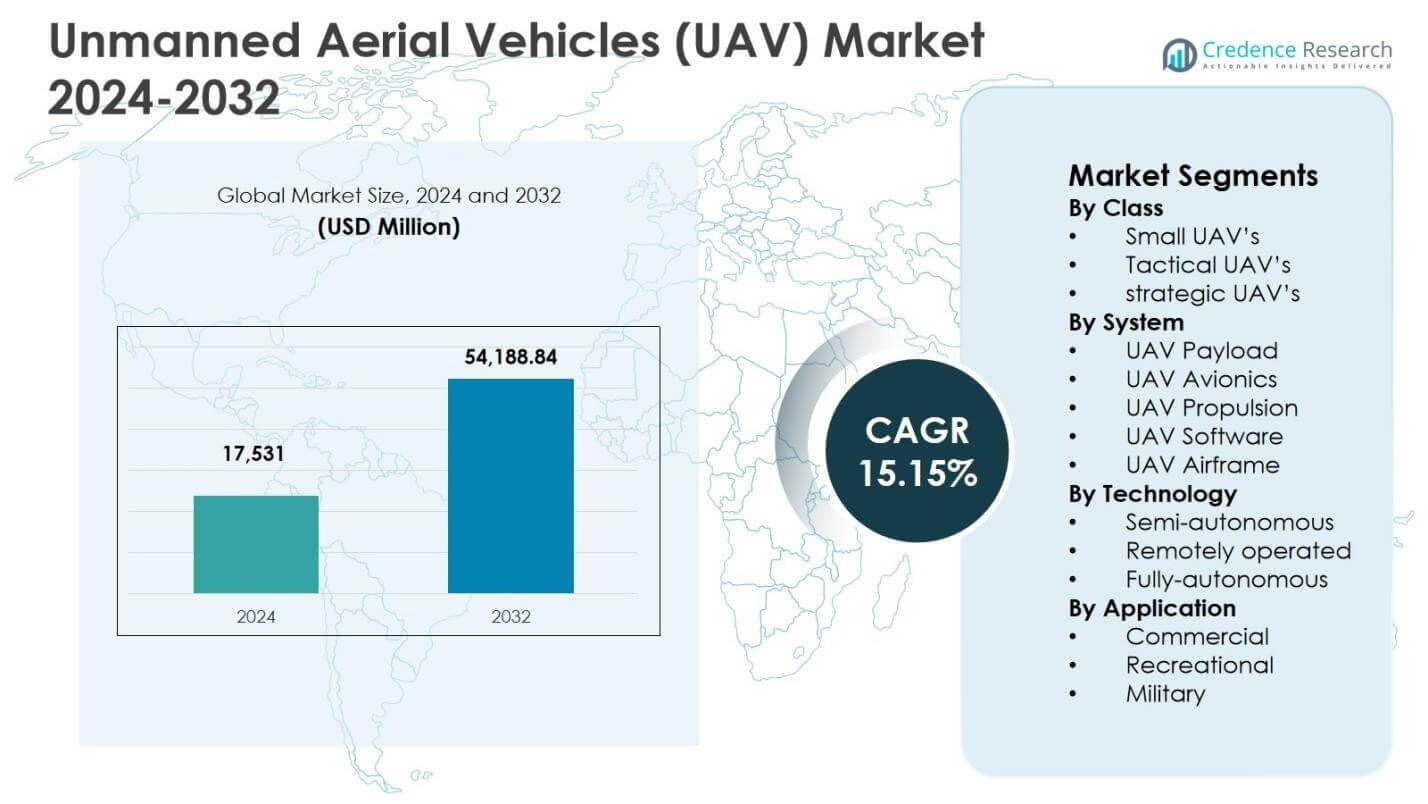
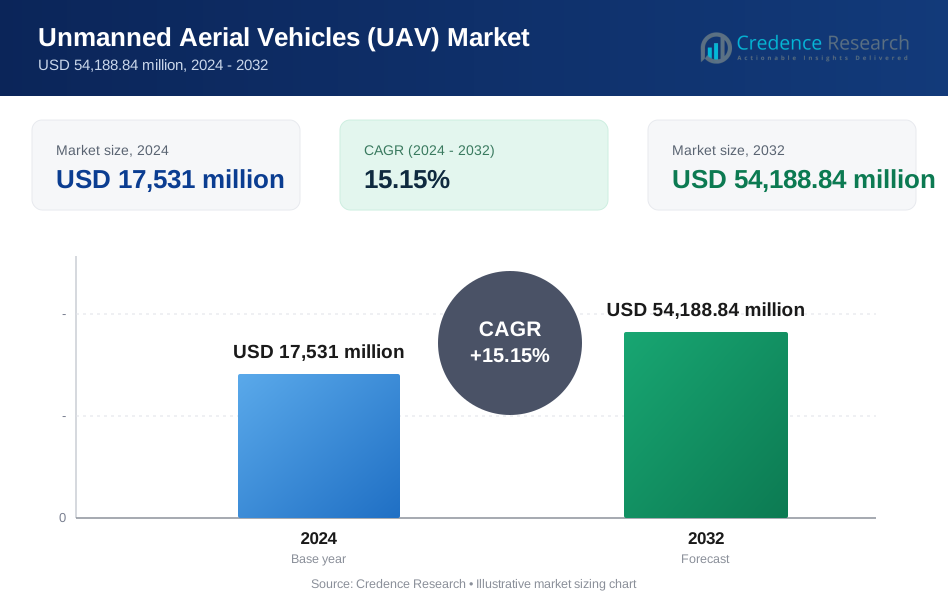
El tamaño del mercado de Vehículos Aéreos No Tripulados (UAV) se valoró en USD 17,531 millones en 2024 y se anticipa que alcanzará los USD 54,188.84 millones para 2032, expandiéndose a una CAGR del 15.15% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de UAV 2024 | USD 17,531 millones |
| Mercado de UAV, CAGR | 15.15% |
| Tamaño del Mercado de UAV 2032 | USD 54,188.84 millones |
Perspectivas del Mercado de Vehículos Aéreos No Tripulados (UAV)
- El crecimiento en el mercado de Vehículos Aéreos No Tripulados (UAV) está impulsado por la creciente modernización de la defensa, el aumento de la adquisición de UAV militares y la expansión del uso comercial en aplicaciones de agricultura, inspección energética, construcción y logística.
- Las tendencias clave en el mercado de UAV incluyen la rápida adopción de UAV autónomos y habilitados con IA, la integración de cargas útiles avanzadas y un enfoque creciente en la resistencia, la comunicación segura y las plataformas multimisión por parte de los principales actores.
- Las restricciones del mercado que afectan al mercado de UAV incluyen marcos regulatorios estrictos, complejidades en la gestión del espacio aéreo, riesgos de ciberseguridad y limitada resistencia de las baterías que afectan las operaciones de largo alcance.
- Regionalmente, América del Norte lideró el mercado de UAV con un 38.6% de participación en 2024, seguida de Asia Pacífico con un 29.4% y Europa con un 21.3%, mientras que los UAV pequeños dominaron por clase con un 46.8% de participación en el segmento debido a su amplia adopción comercial y de defensa.
Análisis de Segmentación del Mercado de Vehículos Aéreos No Tripulados (UAV):
Por Clase
El segmento Por Clase en el mercado de Vehículos Aéreos No Tripulados (UAV) está liderado por UAV Pequeños, que representaron un 46.8% de participación de mercado en 2024. Los UAV pequeños dominan debido a su amplia adopción en aplicaciones comerciales, de defensa y civiles, incluyendo vigilancia, mapeo, agricultura e inspección de infraestructuras. Sus menores costos de adquisición, facilidad de despliegue y flexibilidad regulatoria apoyan fuertemente su adopción. Los UAV tácticos siguen, impulsados por misiones de inteligencia, vigilancia y reconocimiento militar, mientras que los UAV estratégicos sirven para operaciones de defensa de larga duración y alta altitud, apoyados por programas crecientes de modernización de defensa y requisitos de seguridad transfronteriza.
- Por ejemplo, el Agras T10 de DJI apoya la agricultura con un tanque de pulverización de 8 litros y un ancho de pulverización de 5 metros, cubriendo hasta 15 acres por hora para la aplicación precisa de pesticidas o nutrientes en granjas pequeñas a medianas.
Por Sistema
El segmento Por Sistema está dominado por Carga Útil de UAV, con una participación del 34.6% en 2024, ya que las cargas útiles determinan directamente la capacidad de la misión y el valor operativo. El crecimiento está impulsado por la creciente demanda de cámaras de alta resolución, sensores LiDAR, imágenes infrarrojas y cargas útiles de guerra electrónica en los sectores de defensa y comercial. Los segmentos de Aviónica y Software de UAV se benefician de los avances en navegación, procesamiento de datos y análisis habilitados por IA. Los sistemas de Fuselaje y Propulsión de UAV ganan tracción a través de materiales compuestos ligeros y tecnologías de propulsión eficientes en combustible que mejoran la resistencia, el alcance y la eficiencia general de la plataforma.
- Por ejemplo, la cámara P5 de Phase One ofrece una precisión de 0.5 cm con un sensor de 128 MP y obturador global electrónico para levantamientos aéreos sin distorsión en UAV pequeños.
Por Tecnología
El segmento Por Tecnología está liderado por UAVs Operados Remotamente, que capturaron una cuota de mercado del 51.2% en 2024, respaldados por una confiabilidad operativa establecida y aceptación regulatoria. Estos sistemas siguen siendo esenciales para misiones de defensa, vigilancia fronteriza y tareas de inspección comercial que requieren control humano en tiempo real. Los UAVs semiautónomos ganan impulso debido a la mejora en la evitación de obstáculos y características de navegación asistida, mientras que los UAVs totalmente autónomos experimentan una creciente adopción en logística, operaciones en enjambre y automatización industrial, impulsados por avances en inteligencia artificial, aprendizaje automático y capacidades de computación en el borde.
Principales Impulsores de Crecimiento
Aumento de la Modernización de la Defensa y Adquisición de UAV Militares
El Mercado de Vehículos Aéreos No Tripulados (UAV) se beneficia significativamente de los crecientes programas de modernización de la defensa y el aumento del gasto militar en todo el mundo. Los gobiernos priorizan el despliegue de UAVs para misiones de inteligencia, vigilancia, reconocimiento y combate debido a su capacidad para reducir el riesgo humano y proporcionar una conciencia situacional persistente. Los UAVs armados y de larga duración permiten el monitoreo fronterizo, la patrulla marítima y las operaciones antiterroristas con una eficiencia de costos superior en comparación con las aeronaves tripuladas. La integración de sensores avanzados, cargas útiles de guerra electrónica y sistemas de comunicación seguros fortalece aún más la adopción de UAVs en las fuerzas aéreas y agencias de defensa a nivel mundial.
- Por ejemplo, el RQ-4 Global Hawk de Northrop Grumman estableció un récord de resistencia de 31.5 horas a 65,100 pies para reconocimiento a gran altitud, ayudando en la precisión de objetivos en misiones como las Operaciones Libertad Duradera y Libertad Iraquí.
Expansión de Aplicaciones Comerciales e Industriales
La rápida expansión de aplicaciones comerciales e industriales impulsa fuertemente el crecimiento en el Mercado de Vehículos Aéreos No Tripulados (UAV). Industrias como la agricultura, energía, construcción, minería y logística dependen cada vez más de los UAV para monitoreo de precisión, inspección de activos y recolección de datos en tiempo real. Los UAV mejoran la eficiencia operativa al reducir el tiempo de inspección, los costos laborales y los riesgos de seguridad en entornos peligrosos. Su uso en el análisis de salud de cultivos, inspección de tuberías, monitoreo de turbinas eólicas y levantamientos de infraestructura sigue en aumento, respaldado por capacidades de carga mejoradas y tecnologías de imagen de alta resolución.
- Por ejemplo, Phoenix Air Unmanned se asoció con Shell Pipeline Company para patrullar 320 millas de tubería en un día utilizando un solo UAS en 7.6 horas de vuelo, entregando datos en tiempo real bajo la exención FAA BVLOS mientras se evitaban riesgos tripulados.
Avances Tecnológicos en Sistemas de Autonomía y Carga Útil
Los continuos avances tecnológicos en autonomía, inteligencia artificial y sistemas de carga útil actúan como un catalizador de crecimiento importante en el Mercado de Vehículos Aéreos No Tripulados (UAV). Los algoritmos mejorados de control de vuelo, los sistemas de evitación de obstáculos y los análisis habilitados por IA mejoran la precisión de las misiones y la fiabilidad operativa. Los desarrollos en sensores ligeros, imágenes térmicas, LiDAR y cargas de comunicación amplían el alcance de las misiones UAV en sectores de defensa y civiles. Las mejoras en la tecnología de baterías y sistemas de propulsión mejoran aún más la resistencia y el alcance, apoyando una adopción más amplia en entornos operativos de larga duración y complejos.
Tendencias y Oportunidades Clave
Creciente Adopción de UAV Autónomos y Habilitados por IA
La creciente adopción de UAV autónomos y habilitados por IA representa una tendencia clave y una oportunidad de crecimiento en el Mercado de Vehículos Aéreos No Tripulados (UAV). Las organizaciones despliegan UAV autónomos para aplicaciones que requieren mínima intervención humana, como inspecciones automatizadas, seguimiento de inventario en almacenes y pruebas de entrega de última milla. El procesamiento de datos impulsado por IA permite la toma de decisiones en tiempo real, el reconocimiento de objetos y el análisis predictivo. Estas capacidades crean nuevas oportunidades en ciudades inteligentes, operaciones de enjambre en defensa y respuesta a desastres, donde la rápida conciencia situacional y las operaciones coordinadas de múltiples UAV son críticas.
- Por ejemplo, Chevron se asoció con Percepto para desplegar drones autónomos para inspecciones de seguridad en sus activos de la Cuenca Pérmica y las Montañas Rocosas. El software Percepto AIM, impulsado por IA, analiza datos visuales y de monitoreo de gases recopilados durante vuelos BVLOS, permitiendo la detección remota de anomalías desde centros de control sin personal en el sitio.
Demanda Creciente de UAVs en Logística y Movilidad Urbana
La creciente demanda de UAVs en logística y movilidad urbana crea fuertes oportunidades a largo plazo en el Mercado de Vehículos Aéreos No Tripulados (UAV). El crecimiento del comercio electrónico y la demanda de entregas más rápidas animan a las empresas a explorar el transporte de paquetes y la entrega de suministros médicos basados en UAV. Los conceptos de movilidad aérea urbana y los corredores de drones captan la atención de reguladores y planificadores urbanos. Los avances en navegación, evitación de colisiones e infraestructura de comunicación apoyan la integración segura en el espacio aéreo urbano, posicionando a los UAVs como una solución eficiente para logística urgente y servicios de emergencia.
- Por ejemplo, Airbus realizó pruebas de drones Skyways en Singapur, entregando de manera autónoma 1.5 kg de consumibles impresos en 3D desde Marina South Pier hasta el buque offshore M/V Pacific Centurion en solo 10 minutos.
Desafíos Clave
Restricciones Regulatorias y de Gestión del Espacio Aéreo
Los estrictos marcos regulatorios y los desafíos de gestión del espacio aéreo limitan el crecimiento en el Mercado de Vehículos Aéreos No Tripulados (UAV). Las regulaciones que gobiernan las operaciones más allá de la línea de visión, los límites de carga útil y los vuelos urbanos varían ampliamente entre regiones, creando complejidades de cumplimiento para operadores y fabricantes. Los largos procesos de aprobación ralentizan el despliegue comercial y la innovación. Las preocupaciones sobre la integración del tráfico aéreo, el riesgo de colisión y la seguridad operativa restringen aún más la adopción generalizada, particularmente en áreas densamente pobladas donde la congestión del espacio aéreo y el escrutinio regulatorio son altos.
Riesgos de Ciberseguridad y Capacidades de Resistencia Limitadas
Los riesgos de ciberseguridad y la resistencia limitada presentan desafíos críticos en el Mercado de Vehículos Aéreos No Tripulados (UAV). Los sistemas UAV enfrentan vulnerabilidades relacionadas con la interceptación de datos, el bloqueo de señales y el control no autorizado, especialmente en aplicaciones de defensa e infraestructura crítica. Además, las limitaciones de las baterías restringen la duración del vuelo y la capacidad de carga útil para los UAV eléctricos, afectando las operaciones de largo alcance y continuas. Abordar estos desafíos requiere una inversión significativa en protocolos de comunicación seguros, tecnologías anti-interferencia y soluciones de almacenamiento de energía de próxima generación para garantizar un despliegue de UAV confiable y seguro.
Análisis Regional
América del Norte
América del Norte representó el 38.6% de la cuota de mercado de Vehículos Aéreos No Tripulados (UAV) en 2024, impulsada por un fuerte gasto en defensa, infraestructura aeroespacial avanzada y la adopción temprana de tecnologías UAV. Estados Unidos lidera el crecimiento regional debido al extenso despliegue de UAVs para vigilancia militar, operaciones de combate y seguridad nacional. La adopción comercial sigue siendo robusta en agricultura, inspección energética, monitoreo de construcción y pruebas logísticas. Las inversiones continuas en sistemas autónomos, cargas útiles habilitadas por IA y tecnologías de comunicación seguras apoyan aún más la expansión del mercado, posicionando a América del Norte como el mercado de UAV más maduro e impulsado por la innovación a nivel global.
Europa
Europa tuvo 21.3% de participación de mercado en 2024, respaldada por el aumento de los programas de modernización de defensa y el creciente uso de UAVs en la vigilancia fronteriza, el monitoreo ambiental y la inspección de infraestructuras. Países como Francia, Alemania y el Reino Unido invierten fuertemente en programas de UAV tácticos y estratégicos mientras fomentan la integración de drones comerciales a través de marcos regulatorios estandarizados. La creciente demanda de UAVs en iniciativas de ciudades inteligentes, gestión de desastres e inspección de energías renovables fortalece el crecimiento del mercado. La colaboración entre agencias de defensa y fabricantes de UAV acelera aún más los avances tecnológicos y la adopción regional en aplicaciones militares y civiles.
Asia Pacífico
Asia Pacífico capturó 29.4% del mercado de Vehículos Aéreos No Tripulados (UAV) en 2024, impulsada por el aumento de los presupuestos de defensa, preocupaciones de seguridad territorial y la rápida comercialización de tecnologías de drones. China, India, Japón y Corea del Sur lideran la adopción en vigilancia militar, inspección industrial, agricultura y logística. La expansión de las capacidades de fabricación y el apoyo gubernamental para la producción nacional de UAV mejoran la competitividad regional. El creciente uso de UAVs en agricultura de precisión, infraestructura inteligente y respuesta a emergencias, combinado con avances en sistemas de vuelo autónomo, continúa impulsando un fuerte crecimiento en la región de Asia Pacífico.
América Latina
América Latina representó 4.6% de participación de mercado en 2024, respaldada por la creciente adopción de UAVs en aplicaciones de agricultura, minería, inspección de petróleo y gas, y seguridad pública. Países como Brasil y México despliegan activamente UAVs para el monitoreo de cultivos, levantamiento de tierras y evaluación ambiental. Los gobiernos utilizan cada vez más UAVs para la vigilancia fronteriza y la gestión de desastres para mejorar la eficiencia de respuesta. La mejora en la claridad regulatoria y la disminución de los costos de los sistemas UAV fomentan una adopción comercial más amplia, mientras que las inversiones graduales en defensa apoyan un crecimiento constante en aplicaciones de UAV tanto civiles como relacionadas con la seguridad en la región.
Oriente Medio y África
La región de Oriente Medio y África tuvo 6.1% del mercado de Vehículos Aéreos No Tripulados (UAV) en 2024, impulsada principalmente por los requisitos de defensa y seguridad. Los países de Oriente Medio invierten en UAVs para vigilancia, protección fronteriza y operaciones de combate debido a las tensiones geopolíticas en curso. En África, la adopción de UAVs aumenta en agricultura, monitoreo de vida silvestre, minería y entrega de ayuda humanitaria. Las iniciativas gubernamentales para mejorar la infraestructura de seguridad y el creciente uso de UAVs en la inspección de petróleo y gas apoyan el crecimiento regional, a pesar de los desafíos relacionados con la armonización regulatoria y la infraestructura tecnológica.
Segmentaciones del Mercado de Vehículos Aéreos No Tripulados (UAV):
Por Clase
- Pequeños UAV
- UAV tácticos
- UAV estratégicos
Por Sistema
- Carga útil de UAV
- Aviónica de UAV
- Propulsión de UAV
- Software de UAV
- Estructura de UAV
Por Tecnología
- Semi-autónomos
- Operados remotamente
- Totalmente autónomos
Por Aplicación
- Comercial
- Recreativo
- Militar
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Vehículos Aéreos No Tripulados (UAV) está conformado por los principales actores, incluidos General Atomics Aeronautical Systems Inc., Northrop Grumman Corporation, Boeing, Lockheed Martin Corporation, Textron Inc., AeroVironment, Inc., Israel Aerospace Industries, SZ DJI Technology Co., Ltd., y Thales Group. El mercado refleja una fuerte competencia entre los fabricantes enfocados en defensa y los especialistas en drones comerciales, con empresas que enfatizan la diferenciación tecnológica y la fiabilidad operativa. Los principales actores invierten fuertemente en investigación y desarrollo para mejorar el vuelo autónomo, la integración de carga útil, la resistencia y los sistemas de comunicación seguros. Los contratistas de defensa se centran en UAVs de larga duración, combate y vigilancia a través de contratos gubernamentales, mientras que los actores comerciales priorizan la escalabilidad, el software impulsado por IA y la eficiencia de costos. Las colaboraciones estratégicas, la expansión regional y la diversificación del portafolio siguen siendo estrategias centrales, apoyando la innovación sostenida y el posicionamiento a largo plazo en el mercado.
Análisis de Jugadores Clave
- Thales Group (Francia)
- AeroVironment, Inc. (Estados Unidos)
- SZ DJI Technology Co., Ltd. (China)
- Lockheed Martin Corporation (Estados Unidos)
- Parrot SA (Francia)
- Israel Aerospace Industries (Israel)
- Textron Inc. (Estados Unidos)
- Boeing (Estados Unidos)
- General Atomics Aeronautical Systems Inc. (Estados Unidos)
- Northrop Grumman Corporation (Estados Unidos)
Desarrollos Recientes
- En diciembre de 2025, Quantum Systems adquirió FERNRIDE para expandirse en soluciones multidominio, integrando autonomía terrestre con sus tecnologías UAV.
- En noviembre de 2025, Anduril y EDGE Group entraron en una asociación para apoyar las ventas de drones en los EAU, marcando una colaboración estratégica en el despliegue de sistemas no tripulados.
- En febrero de 2025, Tata Elxsi y Garuda Aerospace firmaron un MoU en Aero India 2025 para establecer un Centro de Excelencia para el diseño y desarrollo de UAVs indigenizados en India.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Clase, Sistema, Tecnología, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de Vehículos Aéreos No Tripulados (UAV) verá un aumento en la adopción de sistemas autónomos y habilitados por IA en aplicaciones de defensa y comerciales.
- Las fuerzas de defensa continuarán expandiendo sus flotas de UAV para mejorar las capacidades de inteligencia, vigilancia, reconocimiento y combate.
- El uso comercial de UAV aumentará en agricultura, inspección de infraestructuras, monitoreo energético y levantamiento de construcciones.
- Los avances en tecnología de baterías y sistemas de propulsión híbridos mejorarán la resistencia y el alcance operativo de los UAV.
- La integración de cargas útiles avanzadas como LiDAR, imágenes térmicas y sensores multiespectrales ampliará la versatilidad de las misiones.
- Los marcos regulatorios evolucionarán para apoyar operaciones más allá de la línea de visión y una integración más segura en el espacio aéreo.
- Las aplicaciones de logística basada en UAV y entrega de última milla ganarán tracción en entornos urbanos y remotos.
- La tecnología de enjambre y las operaciones coordinadas de múltiples UAV se volverán más comunes en casos de uso de defensa e industriales.
- La ciberseguridad y las soluciones de comunicación segura recibirán un mayor enfoque para proteger las operaciones de UAV y la integridad de los datos.
- Los mercados emergentes contribuirán al crecimiento a través de crecientes inversiones en despliegues de UAV para vigilancia, agricultura y seguridad pública.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los Vehículos Aéreos No Tripulados (UAV) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de vehículos aéreos no tripulados (UAV) entre 2024 y 2032?
¿Qué segmento del mercado de Vehículos Aéreos No Tripulados (VANT) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de vehículos aéreos no tripulados (VANT)?
¿Quiénes son las empresas líderes en el mercado de Vehículos Aéreos No Tripulados (VANT)?
¿Qué región tuvo la mayor participación en el mercado de Vehículos Aéreos No Tripulados (VANT) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vehículos Aéreos No Tripulados (UAV) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vehículos Aéreos No Tripulados (UAV) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17,531 million → 2032: USD 54,188.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vehículos Aéreos No Tripulados (UAV) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Drivers
- 3.3 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Restraints & Challenges
- 3.4 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vehículos Aéreos No Tripulados (UAV) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vehículos Aéreos No Tripulados (UAV) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vehículos Aéreos No Tripulados (UAV) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vehículos Aéreos No Tripulados (UAV) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vehículos Aéreos No Tripulados (UAV) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vehículos Aéreos No Tripulados (UAV) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vehículos Aéreos No Tripulados (UAV) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vehículos Aéreos No Tripulados (UAV) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vehículos Aéreos No Tripulados (UAV) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vehículos Aéreos No Tripulados (UAV) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vehículos Aéreos No Tripulados (UAV) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vehículos Aéreos No Tripulados (UAV) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vehículos Aéreos No Tripulados (UAV) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vehículos Aéreos No Tripulados (UAV) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vehículos Aéreos No Tripulados (UAV) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vehículos Aéreos No Tripulados (UAV) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vehículos Aéreos No Tripulados (UAV) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
