
Descripción General del Mercado de Filtros Magnéticos:
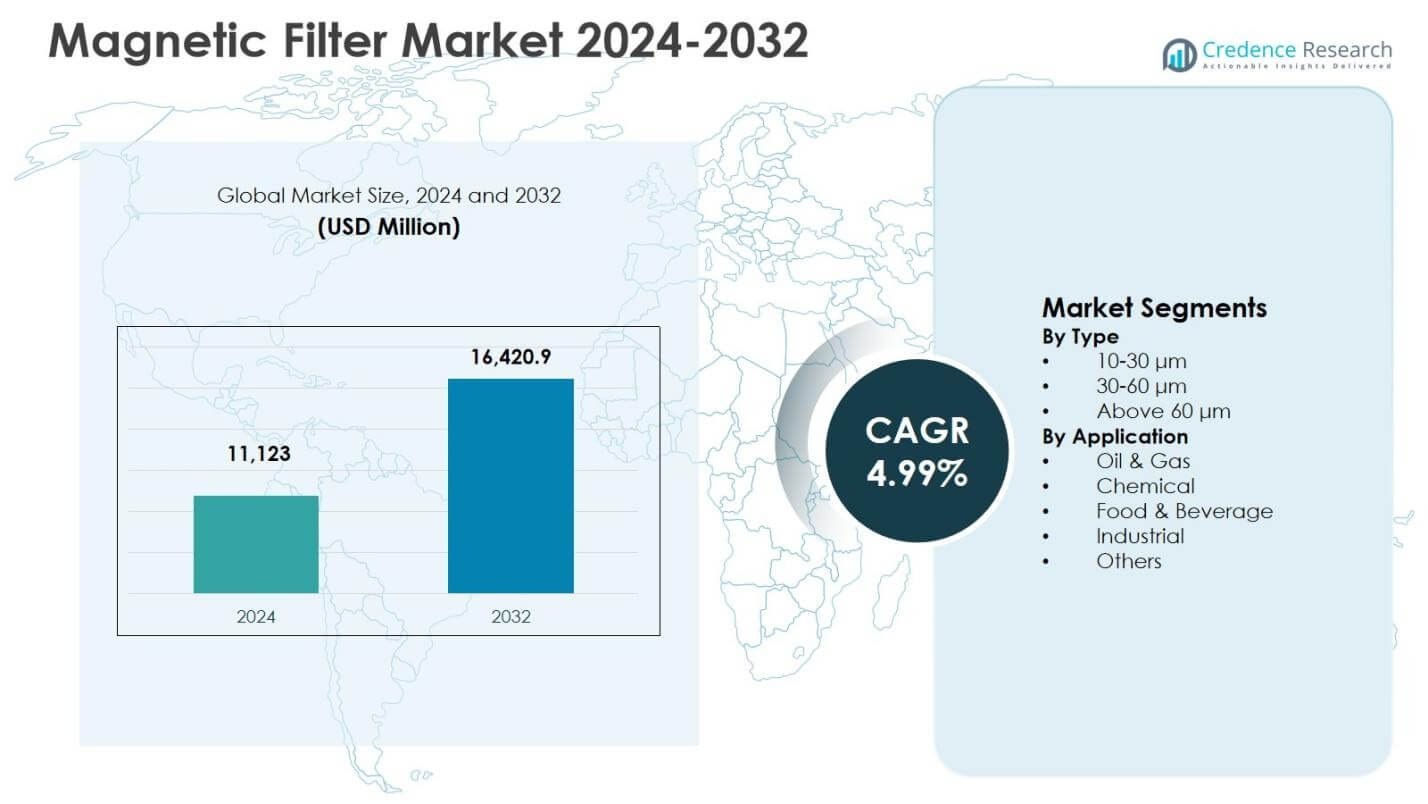
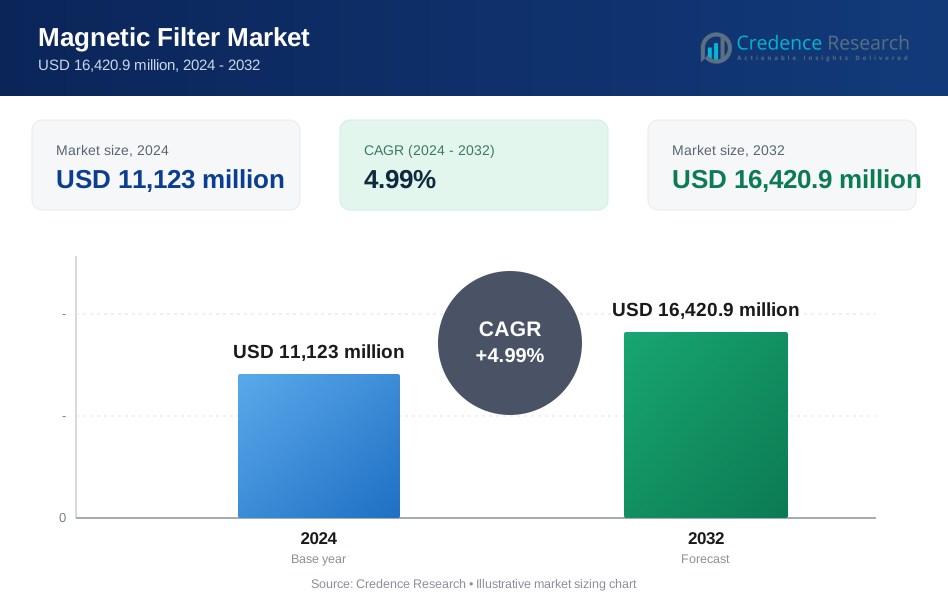
El tamaño del mercado de Filtros Magnéticos fue valorado en USD 11,123 millones en 2024 y se anticipa que alcance USD 16,420.9 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 4.99% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Filtros Magnéticos 2024 | USD 11,123 millones |
| Mercado de Filtros Magnéticos, CAGR | 4.99% |
| Tamaño del Mercado de Filtros Magnéticos 2032 | USD 16,420.9 millones |
Perspectivas del Mercado de Filtros Magnéticos
- El crecimiento del Mercado de Filtros Magnéticos está impulsado por el creciente enfoque en la protección de equipos, el mantenimiento preventivo y la eficiencia operativa en los sectores de manufactura industrial, petróleo y gas, químico y procesamiento de alimentos.
- El mercado está experimentando una fuerte demanda de soluciones de filtración fina, con el segmento de 10–30 μm que posee un 46.8% de participación en 2024, respaldado por su efectividad en la captura de contaminantes ferrosos finos y la reducción del tiempo de inactividad de los equipos.
- La estructura del mercado sigue siendo moderadamente fragmentada, con jugadores compitiendo en fuerza magnética, capacidad de personalización, diseños higiénicos y rendimiento específico de la aplicación en industrias reguladas y de trabajo pesado.
- Regionalmente, Asia-Pacífico lideró con un 34.9% de participación en 2024, seguido por América del Norte con un 28.4% y Europa con un 26.7%, mientras que América Latina y Medio Oriente y África representaron conjuntamente la participación restante, respaldados por una expansión industrial gradual.
Análisis de Segmentación del Tamaño del Mercado de Filtros Magnéticos:
Por Tipo:
El Mercado de Filtros Magnéticos, por tipo, está liderado por el segmento de 10–30 μm, que representó un 46.8% de participación de mercado en 2024, impulsado por su alta eficiencia en la captura de contaminantes ferrosos finos en procesos industriales críticos. Este segmento se beneficia de la adopción generalizada en aplicaciones de filtración de precisión donde la protección de equipos y la pureza del producto son esenciales. El segmento de 30–60 μm sigue, respaldado por requisitos de filtración de trabajo moderado, mientras que el segmento de más de 60 μm atiende necesidades de filtración gruesa en industrias pesadas. La creciente demanda de separación de partículas finas, la reducción del tiempo de inactividad de los equipos y la mejora de la confiabilidad del proceso continúan fortaleciendo el dominio de la categoría de 10–30 μm.
- Por ejemplo, el filtro magnético Filtramag+ de Eclipse Magnetics captura partículas ferrosas, incluidas aquellas de acero y hierro fundido, hasta tamaños submicrónicos en fluidos de corte CNC y refrigerantes, previniendo el desgaste del equipo mientras mantiene tasas de flujo de hasta 500 litros/min.
Por Aplicación:
Por aplicación, el mercado de filtros magnéticos está dominado por el segmento industrial, que tuvo un 38.5% de participación de mercado en 2024, respaldado por el uso extensivo en la fabricación, procesamiento de metales, generación de energía y sistemas de protección de maquinaria. Las instalaciones industriales despliegan cada vez más filtros magnéticos para mejorar la eficiencia operativa, prevenir el desgaste del equipo y reducir los costos de mantenimiento. Los segmentos de petróleo y gas y química le siguen, impulsados por el control de la contaminación y el cumplimiento de normas de seguridad, mientras que la adopción en alimentos y bebidas crece debido a las regulaciones de higiene. La continua automatización industrial y los estrictos estándares de calidad siguen siendo los principales impulsores que sostienen el liderazgo en la aplicación industrial.
- Por ejemplo, One Eye Industries aplicó la filtración magnética en la generación de energía, diseñando filtros de derivación de alto rendimiento con restricción de flujo mínima para proteger continuamente el equipo de los contaminantes de desgaste.
Principales Impulsores de Crecimiento
Aumento del Énfasis en la Protección del Equipo y la Eficiencia Operativa
El mercado de filtros magnéticos está fuertemente impulsado por el creciente énfasis en proteger el equipo industrial y mejorar la eficiencia operativa en las industrias de fabricación, energía y procesos. Los filtros magnéticos eliminan eficazmente los contaminantes ferrosos de los fluidos, previniendo la abrasión, bloqueos y el desgaste prematuro de bombas, válvulas y tuberías. Las industrias están priorizando estrategias de mantenimiento preventivo para reducir el tiempo de inactividad no planificado y extender la vida útil del equipo, lo que apoya directamente una mayor adopción de sistemas de filtración magnética. La capacidad de los filtros magnéticos para operar continuamente sin consumibles mejora aún más la eficiencia de costos, convirtiéndolos en una solución preferida tanto en aplicaciones industriales de alta resistencia como de precisión.
- Por ejemplo, Eclipse Magnetics suministró filtros Filtramag+ a un fabricante líder de componentes automotrices para máquinas de rectificado de árboles de levas. Estos filtros redujeron los costos de tiempo de inactividad en un 50% y extendieron la vida útil del refrigerante, minimizando el desgaste del equipo por partículas ferrosas.
Expansión de la Automatización Industrial y la Optimización de Procesos
El rápido crecimiento de la automatización industrial y la optimización de procesos es un impulsor importante para el mercado de filtros magnéticos. Las líneas de producción automatizadas requieren una pureza de fluidos consistente para mantener la precisión, calidad del producto y confiabilidad del sistema. Los filtros magnéticos apoyan estos requisitos al proporcionar una eliminación continua de contaminantes sin caída de presión ni intervención manual. A medida que las fábricas inteligentes y las iniciativas de la Industria 4.0 se expanden globalmente, los fabricantes integran cada vez más la filtración magnética en sistemas de circuito cerrado. Esta integración ayuda a estabilizar los parámetros del proceso, minimizar las pérdidas de producción y cumplir con tolerancias de calidad más estrictas, reforzando la demanda sostenida en entornos industriales automatizados.
- Por ejemplo, Schaudt Mikrosa en Alemania utilizó Filtramag en el rectificado de árboles de levas, reduciendo el tiempo de inactividad en un 50% y extendiendo la vida útil de la muela en un 30%.
Regulaciones Estrictas de Calidad y Seguridad en Industrias de Uso Final
Las regulaciones más estrictas de calidad, seguridad y medio ambiente impulsan significativamente el crecimiento en el Mercado de Filtros Magnéticos. Industrias como alimentos y bebidas, procesamiento químico, petróleo y gas, y farmacéutica enfrentan crecientes requisitos de cumplimiento relacionados con el control de contaminación y la integridad del producto. Los filtros magnéticos ofrecen una solución confiable y libre de químicos para cumplir con los estándares regulatorios sin alterar la química del proceso. Su diseño higiénico, facilidad de limpieza y ventajas de trazabilidad apoyan las auditorías de cumplimiento y las certificaciones de calidad. La presión regulatoria, combinada con el aumento de los riesgos de responsabilidad, continúa acelerando la adopción de soluciones de filtración magnética en industrias reguladas.
Tendencias y Oportunidades Clave
Creciente Adopción en Procesamiento de Alimentos, Bebidas y Farmacéuticos
Una tendencia clave en el Mercado de Filtros Magnéticos es la creciente adopción dentro del procesamiento de alimentos, bebidas y farmacéuticos, donde la tolerancia a la contaminación es extremadamente baja. Los fabricantes despliegan cada vez más filtros magnéticos para eliminar partículas metálicas de líquidos, polvos y lodos para proteger a los consumidores y cumplir con los estándares de seguridad alimentaria. Están surgiendo oportunidades para filtros magnéticos higiénicos, fáciles de limpiar y de alta intensidad diseñados para entornos sanitarios. Los diseños personalizables, las huellas compactas y la integración con equipos de procesamiento existentes están creando nuevas vías de ingresos para los proveedores que apuntan a sectores de uso final premium y orientados al cumplimiento.
- Por ejemplo, la planta de procesamiento de alimentos de Dial Corporation en Fort Madison instaló Limpiadores de Embudo Magnético de One Eye Industries (OEI) en líneas multiproducto que manejan densidades y viscosidades variadas.
Avances Tecnológicos en Sistemas Magnéticos de Alta Intensidad y Personalizados
Los avances tecnológicos presentan fuertes oportunidades en el Mercado de Filtros Magnéticos, particularmente en imanes de tierras raras de alta intensidad y diseños específicos para aplicaciones. Las innovaciones se centran en mejorar la eficiencia de captura para partículas más finas, aumentar la fuerza magnética y permitir configuraciones modulares para diversas necesidades industriales. Los materiales avanzados y los circuitos magnéticos optimizados permiten que los filtros funcionen eficazmente en entornos de alta temperatura, alta presión y corrosivos. Estos desarrollos abren oportunidades en sectores especializados como la energía renovable, la manufactura avanzada y los productos químicos especializados, donde los sistemas de filtración convencionales a menudo enfrentan limitaciones de rendimiento.
- Por ejemplo, Bunting desarrolló este filtro electromagnético de alta intensidad que genera de 3,500 a 5,000 Gauss, alcanzando un pico de 12,000 Gauss en la matriz para capturar partículas ferrosas finas en polvos utilizados en el procesamiento de minerales y cerámicas.
Desafíos Clave
Altos Costos Iniciales de Inversión y Personalización
Uno de los desafíos clave en el Mercado de Filtros Magnéticos es la inversión inicial relativamente alta, especialmente para sistemas de filtración magnética personalizados o de alta intensidad. Las pequeñas y medianas empresas pueden dudar en adoptar filtros magnéticos avanzados debido a los costos iniciales, a pesar de los ahorros operativos a largo plazo. Los requisitos de ingeniería personalizada, la selección de materiales y la complejidad de la instalación aumentan aún más el gasto de capital. Este desafío es más pronunciado en mercados sensibles al precio, donde las soluciones de filtración tradicionales aún dominan las decisiones de compra, ralentizando la penetración de tecnologías avanzadas de filtración magnética.
Efectividad Limitada para Contaminantes No Ferrosos
Otro desafío importante que enfrenta el Mercado de Filtros Magnéticos es la efectividad limitada de los filtros magnéticos para eliminar contaminantes no ferrosos. Aunque son altamente eficientes para partículas ferrosas y débilmente magnéticas, estos sistemas a menudo requieren tecnologías de filtración complementarias para abordar impurezas no magnéticas. Esta limitación aumenta la complejidad del sistema y los costos generales de filtración para los usuarios finales. Las industrias que manejan corrientes de contaminantes mixtos pueden preferir sistemas de filtración de múltiples etapas, lo que puede reducir la dependencia de los filtros magnéticos solos y crear competencia con tecnologías de filtración alternativas.
Análisis Regional
América del Norte
El Mercado de Filtros Magnéticos en América del Norte representó un 28.4% de participación de mercado en 2024, respaldado por una fuerte adopción en las industrias de petróleo y gas, procesamiento químico, alimentos y bebidas, y manufactura avanzada. La región se beneficia de una alta conciencia sobre el mantenimiento preventivo, estándares de calidad estrictos y el uso generalizado de sistemas de producción automatizados. Los filtros magnéticos se despliegan cada vez más para proteger equipos de alto valor, reducir el tiempo de inactividad y cumplir con las regulaciones de seguridad. La presencia de una infraestructura industrial establecida y las continuas inversiones en optimización de procesos y manufactura inteligente refuerzan aún más la demanda, posicionando a América del Norte como un mercado regional maduro pero en expansión constante.
Europa
Europa capturó un 26.7% de participación de mercado en 2024 en el Mercado de Filtros Magnéticos, impulsada por regulaciones ambientales estrictas, altos estándares de manufactura y un fuerte énfasis en el control de la contaminación. Industrias como la química, farmacéutica, procesamiento de alimentos y maquinaria industrial despliegan extensamente sistemas de filtración magnética para cumplir con los requisitos de cumplimiento y mejorar la fiabilidad operativa. El enfoque de la región en la eficiencia energética, la longevidad del equipo y la sostenibilidad apoya la adopción a largo plazo. Alemania, el Reino Unido, Francia e Italia lideran la demanda debido a sus sólidas bases industriales y experiencia tecnológica, mientras que la creciente modernización de las instalaciones de procesamiento continúa apoyando el crecimiento regional.
Asia-Pacífico
Asia-Pacífico dominó el mercado de filtros magnéticos con 34.9% de participación de mercado en 2024, apoyado por la rápida industrialización, la expansión de la capacidad de manufactura y el creciente interés en inversiones en petróleo y gas, productos químicos y procesamiento de alimentos. Países como China, India, Japón y Corea del Sur impulsan una fuerte demanda debido al aumento de los volúmenes de producción y el creciente enfoque en la protección del equipo. La región se beneficia del desarrollo de infraestructura a gran escala, industrias sensibles a los costos que buscan soluciones de filtración de bajo mantenimiento y la expansión de la automatización. El creciente cumplimiento regulatorio y la modernización de plantas industriales fortalecen aún más la posición de liderazgo de Asia-Pacífico en el mercado global.
América Latina
América Latina tuvo 6.1% de participación de mercado en 2024 en el mercado de filtros magnéticos, apoyada por un crecimiento constante en los sectores de petróleo y gas, minería, procesamiento de alimentos y manufactura industrial. Brasil, México y Argentina lideran la demanda regional a medida que las industrias invierten en la protección del equipo y el control de la contaminación para mejorar la eficiencia operativa. La creciente adopción de filtros magnéticos está impulsada por la necesidad de reducir los costos de mantenimiento y extender la vida útil de la maquinaria en entornos operativos desafiantes. Aunque el desarrollo de infraestructura sigue siendo desigual, las mejoras industriales graduales y el aumento de la conciencia sobre el mantenimiento preventivo continúan apoyando la expansión moderada del mercado regional.
Medio Oriente y África
Medio Oriente y África representaron 3.9% de participación de mercado en 2024 en el mercado de filtros magnéticos, impulsados principalmente por actividades de petróleo y gas, petroquímicas, tratamiento de agua y procesamiento industrial. Países como Arabia Saudita, los EAU y Sudáfrica son contribuyentes clave, apoyados por inversiones en infraestructura energética e iniciativas de diversificación industrial. Los filtros magnéticos se utilizan cada vez más para mejorar la confiabilidad del equipo en condiciones operativas adversas. Aunque la adopción sigue siendo menor que en otras regiones, el creciente desarrollo industrial, las mejoras regulatorias y el enfoque en la eficiencia operativa están fortaleciendo gradualmente la demanda regional.
Segmentaciones del tamaño del mercado de filtros magnéticos:
Por tipo
- 10-30 μm
- 30-60 μm
- Más de 60 μm
Por aplicación
- Petróleo y gas
- Químico
- Alimentos y bebidas
- Industrial
- Otros
Por geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Filtros Magnéticos presenta a actores clave como Eclipse Magnetics, Bunting, Goudsmit Magnetics, Permanent Magnets Ltd, Magnetix, Magnom, Metso Outotec, Procema, Inta y Worcester Bosch. El mercado permanece moderadamente fragmentado, con la competencia impulsada por el rendimiento del producto, la fuerza magnética, la capacidad de personalización y soluciones específicas para aplicaciones. Las empresas líderes se centran en filtros magnéticos de alta intensidad, diseños higiénicos y sistemas robustos adecuados para entornos industriales difíciles. Las inversiones continuas en I+D apoyan los avances en tecnología de imanes de tierras raras, separación de partículas finas y diseños de bajo mantenimiento. Las iniciativas estratégicas como la expansión del portafolio de productos, soluciones de ingeniería personalizadas y contratos de suministro a largo plazo fortalecen el posicionamiento en el mercado. Los actores apuntan cada vez más a industrias reguladas, incluidas alimentos y bebidas, productos químicos y petróleo y gas, para asegurar una demanda estable. La presencia global, la experiencia técnica y el soporte postventa siguen siendo diferenciadores críticos que influyen en la dinámica competitiva.
Análisis de Jugadores Clave
- Magnom
- Worcester Bosch
- Procema
- Permanent Magnets Ltd
- Inta
- Goudsmit Magnetics
- Magnetix
- Metso Outotec
- Bunting
- Eclipse Magnetics
Desarrollos Recientes
- En octubre de 2025, Kolari Vision anunció el lanzamiento de su filtro magnético OLPF Clip-In para cámaras Panasonic Lumix L-Mount, diseñado para reducir el moiré y el falso color con una instalación magnética fácil.
- En noviembre de 2025, Kensington formó una asociación estratégica con espresso Displays para integrar filtros de privacidad magnéticos de alta claridad con espresso Pro, espresso Touch y monitores portátiles sin contacto espresso, mejorando la privacidad de los datos y la claridad para profesionales móviles.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Los filtros magnéticos verán una adopción sostenida a medida que las industrias prioricen la protección del equipo y el mantenimiento preventivo.
- La demanda aumentará con la expansión de sistemas de procesamiento automatizados y continuos.
- Las soluciones de filtración magnética de alta intensidad y partículas finas ganarán mayor aceptación.
- Las industrias de alimentos, bebidas y farmacéutica impulsarán el crecimiento a través de requisitos más estrictos de control de contaminación.
- La fabricación industrial seguirá siendo el mayor sector de uso final debido a las necesidades de protección de maquinaria pesada.
- Los avances tecnológicos mejorarán la fuerza magnética, la durabilidad y la eficiencia operativa.
- Los filtros magnéticos diseñados a medida ganarán tracción en aplicaciones industriales especializadas.
- La integración con sistemas de filtración de múltiples etapas ampliará la penetración general del mercado.
- Las economías emergentes ofrecerán nuevas oportunidades de crecimiento a través de la expansión industrial y el desarrollo de infraestructura.
- La sostenibilidad y la reducción de desechos consumibles apoyarán la preferencia a largo plazo por las soluciones de filtración magnética.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de filtros magnéticos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de filtros magnéticos entre 2024 y 2032?
¿Qué segmento del mercado de filtros magnéticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de filtros magnéticos?
¿Quiénes son las principales empresas en el mercado de filtros magnéticos?
¿Qué región comandó la mayor parte del mercado de filtros magnéticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Filtros Magnéticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Filtros Magnéticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,123 million → 2032: USD 16,420.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Filtros Magnéticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Filtros Magnéticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Filtros Magnéticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Filtros Magnéticos Market Drivers
- 3.3 Mercado de Filtros Magnéticos Market Restraints & Challenges
- 3.4 Mercado de Filtros Magnéticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Filtros Magnéticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Filtros Magnéticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Filtros Magnéticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Filtros Magnéticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Filtros Magnéticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Filtros Magnéticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Filtros Magnéticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Filtros Magnéticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Filtros Magnéticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Filtros Magnéticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Filtros Magnéticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Filtros Magnéticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Filtros Magnéticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Filtros Magnéticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Filtros Magnéticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Filtros Magnéticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Filtros Magnéticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Filtros Magnéticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Filtros Magnéticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
