
Visión General del Mercado de Materiales para Reparación de Palas de Turbinas Eólicas:
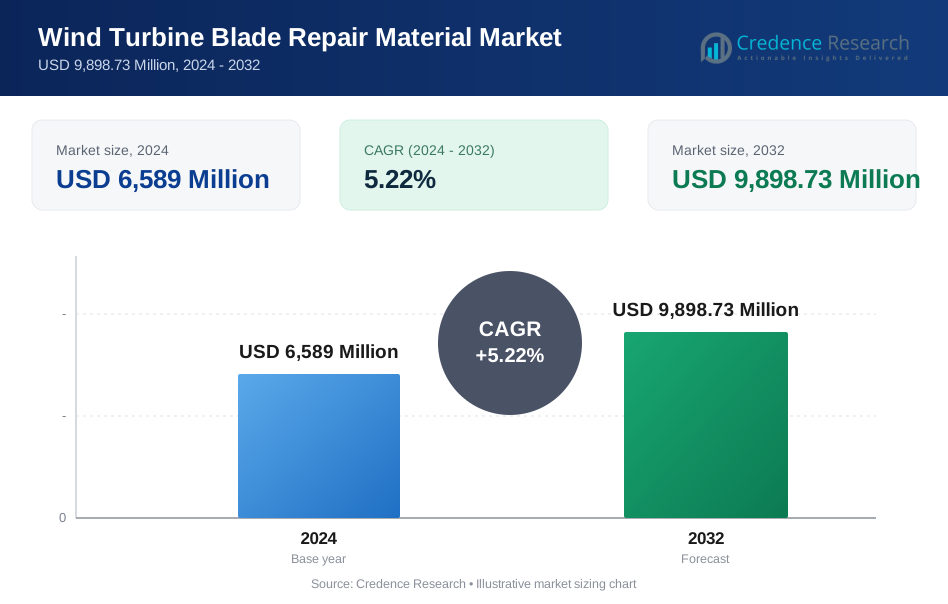
El tamaño del mercado de materiales para reparación de palas de turbinas eólicas fue valorado en USD 6,589 millones en 2024 y se anticipa que alcanzará USD 9,898.73 millones para 2032, con un CAGR de 5.22% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales para Reparación de Palas de Turbinas Eólicas 2024 | USD 6,589 millones |
| Mercado de Materiales para Reparación de Palas de Turbinas Eólicas, CAGR | 5.22% |
| Tamaño del Mercado de Materiales para Reparación de Palas de Turbinas Eólicas 2032 | USD 9,898.73 millones |
Perspectivas del Mercado de Materiales para Reparación de Palas de Turbinas Eólicas
- El mercado está impulsado por el aumento de las actividades de reparación y renovación en flotas de turbinas envejecidas, el creciente enfoque en la extensión de la vida útil de los activos y la creciente adopción de resinas epoxi y materiales de refuerzo de fibra que mejoran la durabilidad y la fiabilidad estructural en aplicaciones de restauración de palas.
- Las tendencias clave incluyen el aumento del uso de sistemas adhesivos de curado rápido, recubrimientos mejorados con nanotecnología y materiales resistentes a la erosión, junto con la creciente integración de mantenimiento predictivo, inspecciones con drones y herramientas de monitoreo digital para optimizar los ciclos de reparación y reducir el tiempo de inactividad.
- Los principales actores se centran en la innovación de materiales, la eficiencia del rendimiento y las asociaciones con operadores de parques eólicos y proveedores de servicios, fortaleciendo su presencia en los ecosistemas de mantenimiento en tierra y en alta mar mientras expanden carteras en soluciones de epoxi, selladores y refuerzos.
- Europa lidera el mercado con un 31.4% de participación en 2024, seguida por América del Norte con un 28.6% y Asia-Pacífico con un 26.9%, mientras que las resinas epoxi siguen siendo el segmento de material dominante con un 38.6% de participación, respaldado por un fuerte rendimiento de unión estructural.
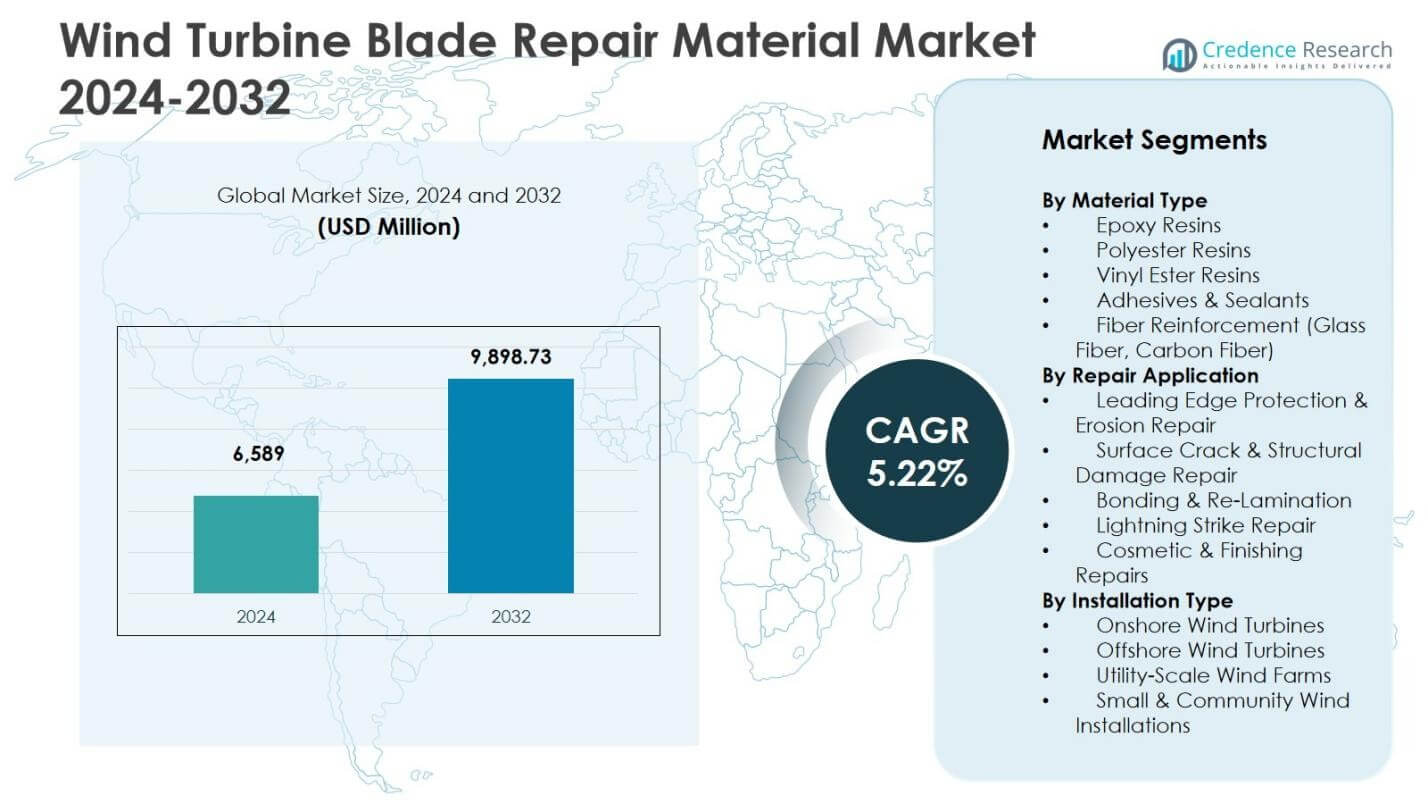
Análisis de Segmentación del Mercado de Materiales para Reparación de Palas de Turbinas Eólicas:
Por Tipo de Material
El mercado de materiales para reparación de palas de turbinas eólicas por tipo de material está liderado por resinas epoxi, que representaron un 38.6% de participación en 2024, impulsadas por su fuerte capacidad de unión, durabilidad y resistencia a la fatiga en reparaciones estructurales de palas. Las resinas de poliéster y las resinas de viniléster apoyan colectivamente soluciones de mantenimiento rentables, mientras que los adhesivos y selladores ganan tracción en operaciones de unión y sellado de grietas. Los materiales de refuerzo de fibra, incluidos la fibra de vidrio y la fibra de carbono, desempeñan un papel crítico en el fortalecimiento estructural y el refuerzo de reparación de bordes. El crecimiento está impulsado por el envejecimiento creciente de las flotas de turbinas, la demanda de una vida útil extendida y el énfasis en tecnologías de reparación compuesta rentables.
- Por ejemplo, Bergolin y Fibre Glast desarrollaron sistemas de resina de poliéster curada por UV como BergoLED Speed-Resin para laminación e infusión rápida, permitiendo reparaciones de palas en climas fríos donde las resinas estándar no logran curar.
Por Aplicación de Reparación
Basado en la aplicación de reparación, la protección del borde de ataque y la reparación de erosión dominaron el mercado con un 41.2% de participación en 2024, respaldado por el aumento de la erosión superficial causada por el flujo de viento a alta velocidad, el impacto de la lluvia y la abrasión de partículas en entornos costeros y desérticos. La reparación de grietas superficiales y daños estructurales sigue siendo esencial para prevenir la pérdida de eficiencia aerodinámica, mientras que las soluciones de unión y re-laminación apoyan la restauración de la integridad del compuesto. La reparación de impactos de rayos y las reparaciones de acabado estético contribuyen a la fiabilidad de la turbina y la optimización del rendimiento. El crecimiento del mercado se ve impulsado por una mayor frecuencia de mantenimiento, flotas de turbinas envejecidas, expansión en alta mar y el cambio de la industria hacia estrategias de mantenimiento preventivo.
- Por ejemplo, Vestas Wind Systems adoptó sistemas automatizados de Reparación del Borde de Ataque (LER) para el mantenimiento de su flota en tierra en Texas, apuntando a mejorar la eficiencia y minimizar el riesgo para los técnicos
Por Tipo de Instalación
Por tipo de instalación, las turbinas eólicas en tierra representaron un 57.4% de participación del Mercado de Materiales de Reparación de Palas de Turbinas Eólicas en 2024, respaldadas por la gran base instalada de parques eólicos en tierra y una mayor frecuencia de ciclos de reparación debido a la exposición ambiental y operación continua. Las turbinas eólicas en alta mar representan un segmento de rápido crecimiento ya que las condiciones marinas más duras aceleran la erosión de las palas y la fatiga estructural. Los parques eólicos a escala de servicios públicos impulsan el consumo de materiales de reparación en grandes volúmenes, mientras que las instalaciones eólicas pequeñas y comunitarias contribuyen a una demanda de nicho. El crecimiento en todos los segmentos está impulsado por programas de extensión de vida útil de las turbinas, optimización de costos de O&M, y un aumento de la inversión en infraestructura de energía renovable.
Principales Impulsores del Crecimiento
Flota de Turbinas Eólicas Envejecida y Aumento de la Demanda de Reparación
El Mercado de Materiales de Reparación de Palas de Turbinas Eólicas está experimentando un fuerte crecimiento a medida que una gran parte de la flota global de turbinas eólicas alcanza las fases de operación de media vida y fin de vida, resultando en un mayor desgaste, erosión, agrietamiento y degradación estructural de las palas compuestas. Los operadores cada vez más priorizan la reparación y reacondicionamiento sobre el reemplazo completo de las palas para reducir el tiempo de inactividad y extender la vida útil de los activos, lo que aumenta significativamente la demanda de sistemas de epoxi, adhesivos, materiales de refuerzo de fibra y soluciones de protección contra la erosión. Este impulsor se fortalece aún más con la expansión de contratos de O&M a largo plazo, el creciente enfoque en la optimización de costos del ciclo de vida, y la aceleración de inversiones en programas de modernización de parques eólicos.
- Por ejemplo, BladeStar Renewables reparó grietas en las cuerdas de las palas LM 45.3P para EDF Renewables utilizando resinas epoxi de alto rendimiento, parches compuestos y curado de precisión, restaurando la integridad estructural y el rendimiento óptimo mientras minimizaba el tiempo de inactividad.
Expansión de Proyectos Eólicos Marinos y Exposición a Entornos Adversos
El rápido desarrollo de parques eólicos marinos está generando una necesidad sustancial de materiales especializados para la reparación de palas capaces de soportar entornos marinos extremos, corrosión por sal, flujo continuo de viento a alta velocidad y exposición a alta humedad. Las palas marinas experimentan una erosión más rápida del borde de ataque y estrés por fatiga, lo que impulsa la demanda de recubrimientos de alto rendimiento, fibras de refuerzo estructural, sellantes y sistemas de viniléster. El cambio hacia capacidades de turbinas más grandes y palas más largas aumenta aún más el consumo de materiales para el mantenimiento preventivo. Los objetivos eólicos marinos respaldados por el gobierno, las iniciativas de descarbonización a largo plazo y el enfoque de los operadores en la fiabilidad del rendimiento continúan posicionando la expansión marina como un importante catalizador de crecimiento para este mercado.
- Por ejemplo, Swire Renewable Energy realizó la instalación de protección del borde de ataque (LEP) en 102 palas SWT 3.6-107/120 en el parque eólico marino Walney de Ørsted en 2023. El proyecto involucró inspecciones con drones, reparaciones con acceso por cuerda certificadas por IRATA, fletamento de embarcaciones y gestión completa del proyecto para combatir la erosión y mejorar el rendimiento.
Creciente Énfasis en la Eficiencia del Rendimiento y la Extensión de la Vida Útil de los Activos
Los propietarios de parques eólicos y los proveedores de servicios están adoptando cada vez más estrategias de mantenimiento orientadas al rendimiento para reducir las pérdidas aerodinámicas, mejorar la producción de las turbinas y maximizar la producción anual de energía. Los materiales de reparación de palas desempeñan un papel crítico en la restauración de la integridad estructural, minimizando el arrastre inducido por la erosión y previniendo la propagación de grietas, lo que respalda una mayor eficiencia operativa y una vida útil más prolongada. La creciente adopción de mantenimiento predictivo, herramientas de inspección digital y sistemas de monitoreo basados en drones acelera la programación de reparaciones y la utilización de materiales. Este cambio estratégico hacia el mantenimiento proactivo y la fiabilidad del ciclo de vida está impulsando una demanda sostenida de materiales avanzados de reparación compuesta en instalaciones eólicas globales.
Tendencias y Oportunidades Clave
Transición hacia Materiales de Reparación Compuestos Avanzados y Mejorados con Nanotecnología
Una tendencia clave que está dando forma al mercado de materiales de reparación de palas de turbinas eólicas es la transición hacia sistemas de reparación compuestos de alto rendimiento, incluidos recubrimientos mejorados con nanotecnología, formulaciones de epoxi resistentes a los rayos UV, resinas híbridas y soluciones de refuerzo de fibra de carbono. Estos materiales de próxima generación permiten un rendimiento superior en relación resistencia-peso, curado más rápido, mayor resistencia a la fatiga y durabilidad mejorada de la unión bajo condiciones operativas extremas. Los fabricantes están invirtiendo en innovación de materiales para apoyar intervalos de inspección más largos y reducir los costos de mantenimiento. Esta tendencia también crea oportunidades significativas para asociaciones tecnológicas, soluciones personalizadas de reparación de palas y la integración de recubrimientos protectores inteligentes diseñados para resistir la erosión por partículas a alta velocidad.
- Por ejemplo, Sikadur® Blade Repair de Sika es un sistema de resina epoxi de 2 componentes de curado rápido para reparar pequeños defectos de laminado y puntos secos en las palas de turbinas eólicas. Logra tiempos de curado tan rápidos como 30 minutos incluso a temperaturas de hasta 5°C, con aprobación de DNV GL y un embalaje optimizado para su uso in situ para reducir el tiempo de inactividad de la turbina.
Aumento de la Tendencia hacia Soluciones de Reparación Sostenibles y Optimizadas para el Mantenimiento
El creciente enfoque de la industria en la sostenibilidad y la gestión del ciclo de vida circular está creando fuertes oportunidades para materiales de reparación de palas ambientalmente responsables y sistemas de resina de bajas emisiones. Los participantes del mercado están desarrollando soluciones de reparación de compuestos reciclables, adhesivos de base biológica y formulaciones de bajo contenido de COV para cumplir con los objetivos ESG y las regulaciones ambientales en evolución. Al mismo tiempo, los modelos de servicio están cambiando hacia sistemas de reparación modulares y tecnologías de aplicación rápida que minimizan el tiempo de inactividad de la turbina y la intensidad laboral. Esta tendencia está acelerando la innovación en parches de refuerzo prefabricados, procesos de aplicación automatizados y kits de reparación móviles que mejoran la eficiencia operativa y la productividad del servicio en campo.
- Por ejemplo, Siemens Gamesa lanzó RecyclableBlade, una pala de turbina eólica marina de 81 metros que utiliza una resina especializada que permite la separación eficiente de fibra de vidrio, plástico, madera y metales mediante una solución ácida suave al final de su vida útil para su reutilización en otras industrias.
Desafíos Clave
Alta Complejidad de Reparación y Escasez de Mano de Obra Calificada
Uno de los principales desafíos en el Mercado de Materiales de Reparación de Palas de Turbinas Eólicas es la alta complejidad técnica asociada con la reparación de palas compuestas, que requiere experiencia especializada en unión estructural, aplicación de resina, capas de refuerzo de fibra y restauración de superficies aerodinámicas. Muchas regiones enfrentan una escasez de técnicos de reparación capacitados, lo que lleva a ciclos de mantenimiento más largos y mayores costos de servicio. La variabilidad en el diseño de las palas, las restricciones de compatibilidad de materiales y la necesidad de entornos de curado controlados por el clima complican aún más la ejecución de las reparaciones. Estas barreras operativas limitan la eficiencia de utilización de materiales y pueden retrasar los horarios de reparación, especialmente en ubicaciones remotas en tierra y en alta mar.
Riesgos de Exposición Ambiental y Altos Costos Logísticos de Mantenimiento
Las duras condiciones ambientales, incluyendo la abrasión por arena, la corrosión por agua salada, las fluctuaciones térmicas y el estrés estructural inducido por rayos, aceleran el daño de las palas y aumentan la frecuencia de mantenimiento, creando desafíos logísticos y relacionados con los costos para las operaciones de reparación. Las granjas eólicas en alta mar y remotas enfrentan altos costos de transporte, acceso y cumplimiento de seguridad, lo que aumenta significativamente el gasto total de mantenimiento e influye en las decisiones de selección de materiales. Las ventanas de trabajo dependientes del clima y los riesgos de seguridad relacionados con la altura de las turbinas también limitan la eficiencia de las reparaciones. Estos factores en conjunto presentan desafíos continuos para el crecimiento del mercado, ya que los operadores deben equilibrar la confiabilidad del rendimiento con la gestión del riesgo operativo y la optimización de costos en diversos entornos de instalación.
Análisis Regional
Norteamérica
Norteamérica ocupa una posición significativa en el Mercado de Materiales para Reparación de Palas de Aerogeneradores, impulsada por una gran base instalada de parques eólicos en Estados Unidos y Canadá y un enfoque creciente en programas de extensión de vida útil para turbinas envejecidas. La región representó un 28.6% de participación en 2024, apoyada por fuertes inversiones en O&M, reparaciones frecuentes de erosión del borde de ataque en corredores de vientos fuertes y la expansión de proveedores de servicios independientes. El apoyo político a la energía renovable y las iniciativas de repotenciación continúan acelerando la demanda de reparaciones, mientras que los desarrollos de energía eólica marina a lo largo de la costa atlántica aumentan aún más el consumo de materiales para aplicaciones de refuerzo estructural y protección contra la erosión.
Europa
Europa sigue siendo una de las regiones más maduras e intensivas en mantenimiento en el Mercado de Materiales para Reparación de Palas de Aerogeneradores, reflejando su larga historia operativa de instalaciones eólicas a gran escala en países como Alemania, Dinamarca, España y el Reino Unido. La región capturó un 31.4% de participación en 2024, impulsada por estrictos estándares de fiabilidad, marcos de O&M bien establecidos y un despliegue acelerado de energía eólica marina en el Mar del Norte. La prevalencia de flotas de turbinas envejecidas y programas avanzados de mantenimiento predictivo refuerzan la necesidad de sistemas de epoxi, refuerzos de fibra y recubrimientos protectores, mientras que las prácticas de reparación enfocadas en la sostenibilidad promueven aún más la adopción de materiales de reparación compuestos de larga duración.
Asia-Pacífico
Asia-Pacífico representa el mercado regional de más rápido crecimiento a medida que países como China, India, Japón, Corea del Sur y Australia continúan expandiendo grandes proyectos eólicos terrestres y emergentes en alta mar. La región representó un 26.9% de participación en 2024, respaldada por rápidas adiciones de capacidad, estrategias de reparación sensibles al costo y crecientes inversiones en la optimización del rendimiento de las turbinas. El aumento de la erosión de las palas en entornos costeros y desérticos impulsa la demanda de materiales de protección del borde de ataque y resinas de reparación estructural. Los programas de expansión de energías renovables respaldados por el gobierno y la ampliación de los ecosistemas locales de servicios de reparación fortalecen aún más el crecimiento del mercado, posicionando a Asia-Pacífico como un destino clave para el consumo de materiales de reparación de alto volumen.
América Latina
América Latina está fortaleciendo constantemente su presencia en el Mercado de Materiales para Reparación de Palas de Aerogeneradores, apoyada por el creciente despliegue de energía eólica en Brasil, México, Chile y Argentina y la expansión gradual de instalaciones a escala de servicios públicos. La región representó un 7.8% de participación en 2024, impulsada por un creciente énfasis en la optimización de costos de mantenimiento y la adopción de programas de reacondicionamiento para turbinas operativas expuestas a condiciones climáticas variables. La creciente participación de contratistas regionales de O&M y la integración de soluciones de refuerzo de fibra y unión adhesiva en reparaciones estructurales apoyan la expansión del mercado, mientras que se espera que futuras adiciones de capacidad estimulen aún más la demanda de materiales.
Oriente Medio y África
La región de Oriente Medio y África está emergiendo como un mercado en desarrollo en el mercado de Materiales de Reparación de Palas de Turbinas Eólicas, impulsado por nuevas instalaciones de proyectos eólicos en Sudáfrica, Marruecos, Egipto, Arabia Saudita y las economías emergentes del Golfo. La región registró una participación del 5.3% en 2024, respaldada por el aumento de la inversión en estrategias de diversificación de energías renovables y el incremento de los requisitos de mantenimiento para las turbinas que operan en entornos de arena, calor y abrasión desértica. La creciente dependencia de socios de servicio internacionales, el desarrollo de materiales especializados resistentes a la erosión y la expansión gradual de las capacidades de reparación regionales están fortaleciendo las oportunidades de mercado, aunque las brechas de infraestructura y disponibilidad de habilidades continúan influyendo en los tiempos de reparación.
Segmentaciones del Mercado:
Por Tipo de Material
- Resinas Epoxi
- Resinas de Poliéster
- Resinas de Éster de Vinilo
- Adhesivos y Selladores
- Refuerzo de Fibra (Fibra de Vidrio, Fibra de Carbono)
Por Aplicación de Reparación
- Protección del Borde de Ataque y Reparación de Erosión
- Reparación de Grietas Superficiales y Daños Estructurales
- Unión y Re-Laminación
- Reparación de Impactos de Rayos
- Reparaciones Cosméticas y de Acabado
Por Tipo de Instalación
- Turbinas Eólicas Terrestres
- Turbinas Eólicas Marinas
- Parques Eólicos a Gran Escala
- Instalaciones Eólicas Pequeñas y Comunitarias
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de materiales para la reparación de palas de turbinas eólicas está conformado por líderes como Akzo Nobel N.V., PPG Industries Inc., The Sherwin-Williams Company, Henkel AG & Co. KGaA, 3M Company, Hempel A/S, Jotun A/S, Sika AG, Teknos Group Oy y Gurit Holding AG. El mercado presenta una fuerte competencia impulsada por la innovación de productos, el rendimiento en durabilidad y la eficiencia en la aplicación a través de sistemas de epoxi, adhesivos, recubrimientos y soluciones de refuerzo de fibra. Las empresas se centran en desarrollar materiales de alta resistencia, curado rápido y resistencia a la erosión, adaptados para entornos de reparación tanto en tierra como en alta mar, mientras que las asociaciones con operadores de parques eólicos y proveedores de servicios de O&M mejoran la presencia en el mercado de posventa. Las iniciativas de sostenibilidad, incluyendo resinas de bajo contenido de COV y soluciones de reparación de compuestos reciclables, están ganando importancia estratégica. Los actores también invierten en redes de distribución específicas por región, servicios de soporte técnico e integración de inspección digital para mejorar la productividad de las reparaciones y el rendimiento del ciclo de vida. La inversión continua en I+D, la expansión del portafolio y la alineación de capacidades con grandes plataformas de turbinas continúan definiendo la perspectiva de crecimiento competitivo de este mercado.
Análisis de Jugadores Clave
- Akzo Nobel N.V.
- PPG Industries Inc.
- The Sherwin-Williams Company
- Henkel AG & Co. KGaA
- 3M Company
- Jotun A/S
- Hempel A/S
- Teknos Group Oy
- Sika AG
- Gurit Holding AG
Desarrollos Recientes
- En noviembre de 2024, RES adquirió Bladena, un especialista danés en ingeniería de palas de turbinas eólicas, para mejorar las soluciones digitales de parques eólicos y las capacidades de mantenimiento de palas.
- En 2024, Sunrez Corporation lanzó el sistema de resina de viniléster 7355, un material prepreg curado con UV, libre de VOC y no estirenado, diseñado específicamente para reparaciones de palas de turbinas eólicas.
- En septiembre de 2025, ONYX Insight adquirió al especialista en palas eólicas ELEVEN-I para fortalecer sus capacidades de monitoreo de palas y salud estructural, mejorando el mantenimiento predictivo para operaciones de reparación de turbinas.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Material, Aplicación de Reparación, Tipo de Instalación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá a medida que los operadores de turbinas eólicas prioricen cada vez más la extensión de vida, la renovación y las actividades de mantenimiento preventivo.
- La demanda de sistemas avanzados de epoxi, adhesivos, recubrimientos y materiales de refuerzo de fibra aumentará con la expansión de las flotas de turbinas envejecidas.
- El desarrollo de la energía eólica marina impulsará un mayor consumo de materiales de reparación especializados resistentes a la erosión y de grado marino.
- Las tecnologías de inspección digital, drones y plataformas de mantenimiento predictivo mejorarán la programación de reparaciones y la eficiencia en la utilización de materiales.
- Los fabricantes invertirán más en formulaciones de reparación de curado rápido, alta resistencia y tolerancia climática para reducir el tiempo de inactividad.
- Las iniciativas de sostenibilidad fomentarán la adopción de compuestos reciclables y soluciones de materiales de reparación de baja emisión.
- La colaboración global entre contratistas de reparación, OEMs y proveedores de materiales fortalecerá la estandarización del servicio y el control de calidad.
- La localización regional de los servicios de fabricación y reparación mejorará la resiliencia del suministro y la eficiencia de costos.
- Los programas de capacitación y las iniciativas de desarrollo de la fuerza laboral abordarán los desafíos de brecha de habilidades en las operaciones de reparación de palas.
- La continua innovación en recubrimientos mejorados con nanotecnología y sistemas compuestos híbridos ampliará los resultados de rendimiento y fiabilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de materiales para la reparación de palas de turbinas eólicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales para la reparación de palas de turbinas eólicas entre 2024 y 2032?
¿Qué segmento del mercado de materiales de reparación de palas de turbinas eólicas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales para la reparación de palas de turbinas eólicas?
¿Quiénes son las empresas líderes en el mercado de materiales para la reparación de palas de turbinas eólicas?
¿Qué región comandó la mayor parte del mercado de materiales para la reparación de palas de turbinas eólicas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Materiales para Reparación de Palas de Aerogeneradores Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,589 Million → 2032: USD 9,898.73 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Drivers
- 3.3 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Restraints & Challenges
- 3.4 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Materiales para Reparación de Palas de Aerogeneradores Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Materiales para Reparación de Palas de Aerogeneradores Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Materiales para Reparación de Palas de Aerogeneradores category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Materiales para Reparación de Palas de Aerogeneradores Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Materiales para Reparación de Palas de Aerogeneradores market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Materiales para Reparación de Palas de Aerogeneradores Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Materiales para Reparación de Palas de Aerogeneradores Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Materiales para Reparación de Palas de Aerogeneradores (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Materiales para Reparación de Palas de Aerogeneradores Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Materiales para Reparación de Palas de Aerogeneradores Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Materiales para Reparación de Palas de Aerogeneradores Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Materiales para Reparación de Palas de Aerogeneradores Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Materiales para Reparación de Palas de Aerogeneradores Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Materiales para Reparación de Palas de Aerogeneradores Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Materiales para Reparación de Palas de Aerogeneradores Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Materiales para Reparación de Palas de Aerogeneradores Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Materiales para Reparación de Palas de Aerogeneradores Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
