
Visión General del Mercado de Paneles Aislantes Estructurales:
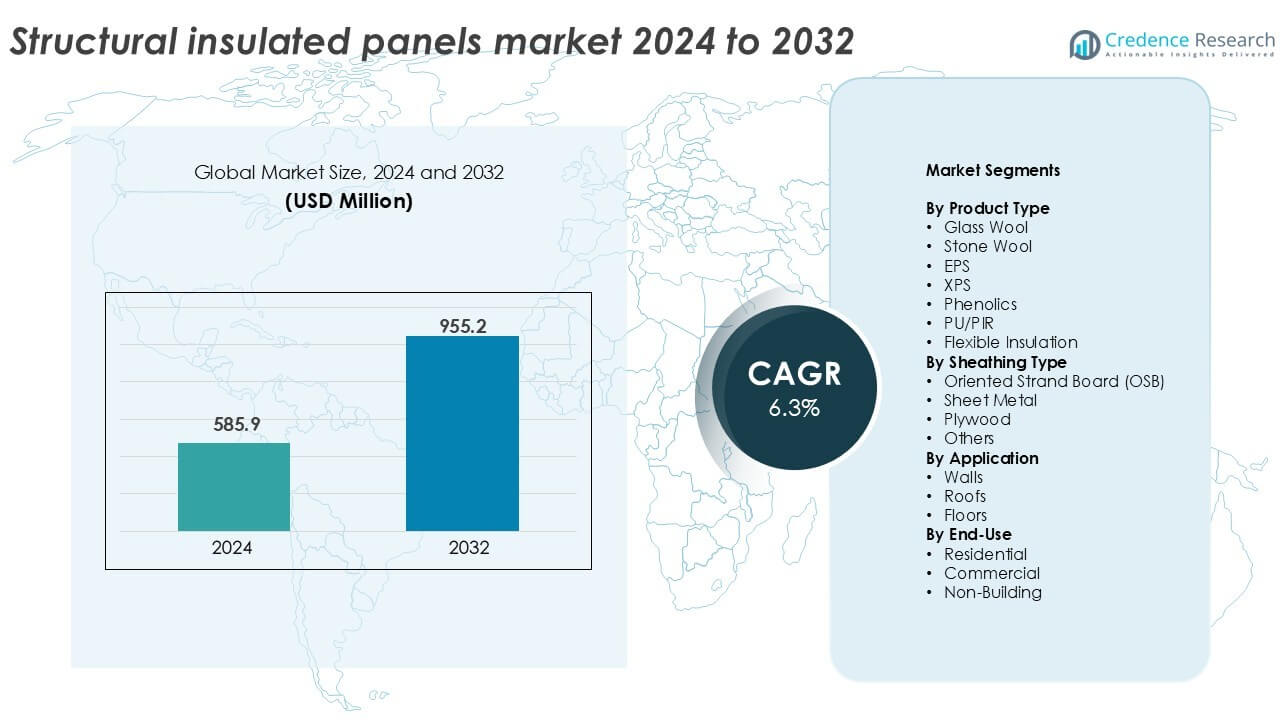
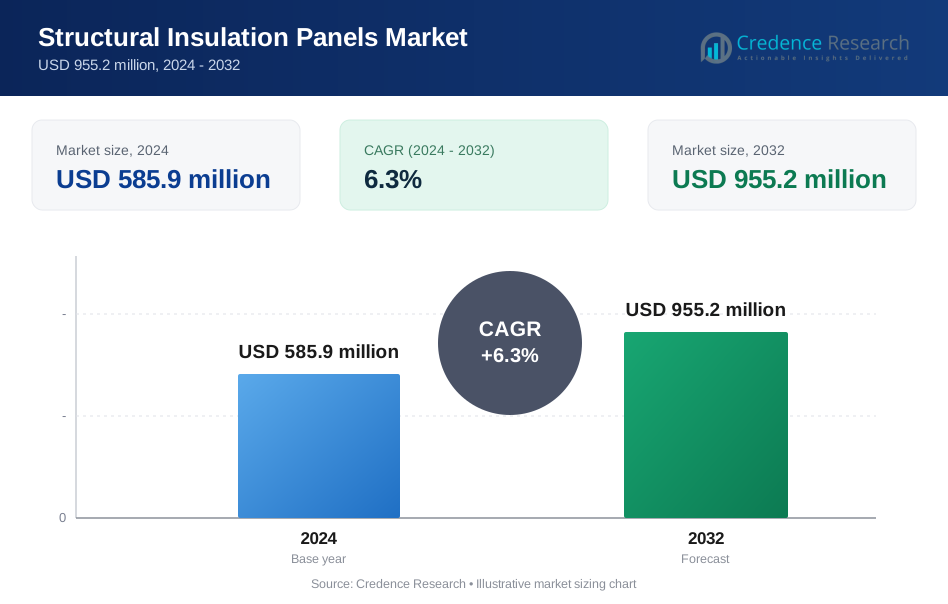
El tamaño del mercado de Paneles Aislantes Estructurales se valoró en USD 585.9 millones en 2024 y se anticipa que alcanzará los USD 955.2 millones para 2032, con un CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Paneles Aislantes Estructurales 2024 | USD 585.9 millones |
| Paneles Aislantes Estructurales, CAGR | 6.3% |
| Tamaño del Mercado de Paneles Aislantes Estructurales 2032 | USD 955.2 millones |
Perspectivas del Mercado de Paneles Aislantes Estructurales
- El aumento de la demanda de construcciones energéticamente eficientes y rápidas impulsa el crecimiento del mercado, respaldado por códigos de construcción más estrictos, certificaciones ecológicas y la creciente adopción de métodos de construcción prefabricados y modulares en proyectos residenciales y comerciales ligeros.
- El creciente uso de paneles de PU/PIR lidera la segmentación de productos con más del 35% de participación debido a su alto rendimiento térmico, mientras que las aplicaciones en paredes dominan el uso con casi el 45% de participación, respaldadas por la gran cobertura de superficie y las necesidades de eficiencia de aislamiento.
- El panorama competitivo incluye líderes globales como Kingspan Group, Owens Corning y METECNO, que se centran en la innovación de productos, la expansión de capacidad y materiales sostenibles para fortalecer la posición en el mercado y abordar los estándares de construcción en evolución.
- América del Norte lidera el mercado con alrededor del 35% de participación, seguida de Europa con el 28% y Asia-Pacífico con aproximadamente el 22%, impulsadas por regulaciones energéticas, urbanización y la creciente adopción de soluciones de vivienda modular.
Análisis de Segmentación del Mercado de Paneles Aislantes Estructurales:
Por Tipo de Producto
Los paneles de PU/PIR dominan el mercado de paneles aislantes estructurales, representando más del 35% de la participación en ingresos en 2024. Sus fuertes propiedades de aislamiento térmico, resistencia al fuego y diseño ligero apoyan su amplia adopción en proyectos comerciales y residenciales. Estos paneles también ofrecen eficiencia energética a largo plazo, reduciendo los costos operativos de los edificios. Los paneles de EPS siguen debido a sus ventajas de costo y fácil manejo. La lana de vidrio y la lana de roca tienen aplicaciones de nicho en construcciones con clasificación de fuego. Los XPS y los fenólicos ganan tracción en almacenamiento en frío y zonas de alta humedad. El aislamiento flexible se limita a aplicaciones personalizadas que requieren formas adaptables.
- Por ejemplo, Kingspan fabrica paneles PIR con conductividad térmica certificada de 0.022 W/m·K para sistemas de paredes y techos comerciales.
Por Tipo de Revestimiento
El tablero de virutas orientadas (OSB) es el material de revestimiento líder, con más del 40% de cuota de mercado en 2024. Los paneles OSB ofrecen alta resistencia mecánica, estabilidad dimensional y compatibilidad con diversos núcleos de aislamiento. Su rentabilidad y fácil disponibilidad los convierten en la opción preferida en la construcción residencial. El revestimiento de chapa metálica es favorable en estructuras industriales que requieren resistencia a la humedad y a las plagas. El revestimiento de madera contrachapada se utiliza en proyectos que requieren una mayor resistencia a la carga. Otros materiales como el cemento de fibra y los compuestos se adoptan selectivamente en proyectos que enfatizan la sostenibilidad y la durabilidad.
- Por ejemplo, West Fraser produce paneles estructurales de OSB que cumplen con las normas EN 300 y APA para aplicaciones SIP de carga. El revestimiento de chapa metálica es adecuado para edificios industriales que necesitan resistencia a la humedad.
Por Aplicación
Las aplicaciones en paredes siguen siendo el segmento dominante, contribuyendo con más del 45% al mercado de paneles estructurales aislados en 2024. Las paredes requieren grandes superficies de paneles y se benefician más del aislamiento, la resistencia y la rapidez que ofrecen los SIPs. La rápida urbanización, los códigos de construcción energéticamente eficientes y la necesidad de una construcción rápida impulsan este crecimiento. Las aplicaciones en techos siguen, respaldadas por la demanda en viviendas de baja energía y remodelaciones. Las aplicaciones en pisos tienen una participación menor pero están creciendo de manera constante, especialmente en edificios modulares y diseños de viviendas ecológicas donde la reducción del puente térmico es una prioridad.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Construcción Energéticamente Eficiente
El cambio global hacia edificios energéticamente eficientes impulsa significativamente la adopción de paneles estructurales aislados (SIPs). Los gobiernos y organismos reguladores están imponiendo códigos de construcción más estrictos que enfatizan el rendimiento térmico y la reducción de emisiones de carbono. Los SIPs ofrecen un aislamiento superior en comparación con los materiales convencionales, ayudando a los constructores a cumplir con los estándares de certificación energética como LEED y BREEAM. Su uso contribuye a reducir las cargas de calefacción y refrigeración, disminuyendo los gastos energéticos a largo plazo para propietarios y desarrolladores. Esto es especialmente crítico en climas fríos y proyectos de construcción de alto rendimiento. A medida que crece la conciencia sobre los edificios de energía neta cero y los estándares de casas pasivas, los SIPs se seleccionan cada vez más por su capacidad para reducir las fugas de energía, acortar los tiempos de construcción y mejorar el confort interior. La inflación de los costos energéticos también impulsa a los sectores comerciales y residenciales a invertir en soluciones de alta aislación, impulsando el impulso del mercado. La demanda se ve aún más apoyada por subsidios e incentivos que promueven la construcción verde.
- Por ejemplo, el Instituto de Casa Pasiva especifica ensamblajes de paredes que logran valores U de 0.15 W/m²K o menores, que los sistemas SIP pueden cumplir en proyectos certificados.
Crecimiento en la Construcción Prefabricada y Modular
El sector de la construcción global está experimentando una transformación con la creciente adopción de técnicas de prefabricación y modulares. Los paneles estructurales aislados se integran perfectamente en este cambio, ofreciendo precisión de fábrica, instalación más rápida y reducción de los requisitos de mano de obra. Estos paneles mejoran la integridad estructural de las unidades modulares mientras apoyan un rendimiento térmico constante. Los constructores prefieren los SIP para viviendas modulares, escuelas y refugios de ayuda en desastres debido a su naturaleza liviana y facilidad de transporte. Los plazos de proyecto más cortos, el desperdicio mínimo y el ahorro de costos refuerzan su propuesta de valor en proyectos modulares. A medida que aumentan las carencias de vivienda urbana y los gobiernos impulsan un desarrollo de infraestructura más rápido, la tendencia de prefabricación se acelera. Los SIP también reducen la dependencia de mano de obra calificada en el sitio, que se está volviendo escasa en varios países. Esta evolución estructural en los métodos de construcción refuerza la demanda a largo plazo de los SIP en mercados tanto desarrollados como emergentes.
- Por ejemplo, Enercept informa que los plazos de instalación de SIP reducen la erección de la estructura a menos de 5 días para unidades residenciales estándar.
Aumento de las Actividades de Construcción Residencial
El aumento de la construcción residencial en América del Norte, Europa y Asia-Pacífico es un catalizador de crecimiento importante para el mercado de los SIP. La demanda continua de viviendas unifamiliares, viviendas asequibles y apartamentos de poca altura incrementa la demanda de materiales con alto rendimiento de aislamiento. Los SIP reducen el tiempo de construcción y apoyan un desarrollo rentable, lo que los hace ideales para constructores residenciales que operan con presupuestos y plazos ajustados. En EE.UU. y Canadá, los programas de construcción ecológica y las preferencias de los propietarios por materiales energéticamente eficientes aceleran el uso de SIP. En Asia-Pacífico, el crecimiento poblacional y la rápida urbanización estimulan el desarrollo de viviendas a gran escala, especialmente en China e India. Los constructores residenciales eligen cada vez más los SIP por sus capacidades de carga y compatibilidad con diseños modernos. La pandemia también influyó en las preferencias de los consumidores por viviendas de alto rendimiento con mejor aislamiento y calidad del aire, lo que impulsa aún más la integración de SIP en proyectos residenciales.
Tendencias y Oportunidades Clave
Adopción de Materiales de Construcción Sostenibles
La sostenibilidad se está convirtiendo en un enfoque central en el sector de la construcción, creando una oportunidad significativa para los paneles estructurales aislados. Los SIP contribuyen a una construcción más ecológica al minimizar el desperdicio de materiales, reducir las emisiones en el sitio de trabajo y mejorar la eficiencia energética. Los fabricantes ahora están utilizando contenido reciclado, resinas de base biológica y adhesivos ecológicos para producir paneles más sostenibles. Las certificaciones verdes y las Declaraciones Ambientales de Producto (EPD) añaden valor a los SIP en proyectos ambientalmente sensibles. Los constructores que apuntan a objetivos de carbono neutral prefieren los SIP por su envolvente de edificio cerrada, que limita el puente térmico. Además, la reciclabilidad de los componentes de los paneles se alinea con los objetivos de economía circular. Esta tendencia es especialmente prominente en Europa, donde el Green Deal y otras regulaciones climáticas favorecen soluciones de construcción sostenibles. A medida que el sector inmobiliario corporativo y la infraestructura pública avanzan hacia estrategias de construcción alineadas con ESG, los SIP ofrecen una alternativa de material escalable y sostenible.
- Por ejemplo, Kingspan utiliza contenido reciclado de PET en tableros de aislamiento, desviando anualmente más de 1 mil millones de botellas de PET de los vertederos a través de sus productos de aislamiento.
Expansión de la Infraestructura de Cadena de Frío y Edificios Fuera del Sitio
Los paneles estructurales aislados se utilizan cada vez más en infraestructuras de cadena de frío, como almacenes refrigerados, unidades de procesamiento de alimentos y almacenamiento farmacéutico, debido a su excelente rendimiento térmico. La creciente demanda de logística controlada por temperatura, impulsada por el comercio electrónico, el comercio de productos perecederos y la distribución de vacunas, crea oportunidades significativas de crecimiento. Los SIPs ayudan a mantener la consistencia de la temperatura interior y a reducir el consumo de energía en instalaciones de almacenamiento en frío. Simultáneamente, edificios fuera del sitio, incluidos unidades médicas móviles, refugios temporales y viviendas militares, también adoptan SIPs por su facilidad de montaje y bajo peso. Estas aplicaciones requieren una instalación rápida, fuerte aislamiento térmico y resistencia a la humedad, todas fortalezas de los SIPs. A medida que las redes logísticas globales y la infraestructura de respuesta a emergencias continúan expandiéndose, los SIPs emergen como un material de elección por su rapidez, eficiencia e integridad térmica en estos edificios especializados.
Desafíos Clave
Altos Costos Iniciales Comparados con Materiales Tradicionales
Uno de los principales desafíos en el mercado de paneles estructurales aislados es el costo inicial relativamente alto en comparación con los sistemas convencionales de enmarcado de madera y aislamiento. Los SIPs implican precisión en la fabricación y entornos de producción controlados, lo que aumenta los costos de material y transporte. Los constructores no familiarizados con los SIPs pueden enfrentar gastos adicionales por capacitación especializada o servicios de instalación. Aunque los ahorros de energía a largo plazo compensan parte de la inversión inicial, el precio de compra más alto puede disuadir a los desarrolladores conscientes del presupuesto, especialmente en mercados sensibles al costo. Los contratistas residenciales a menudo dudan en adoptar SIPs debido a márgenes ajustados, prefiriendo métodos tradicionales en los que ya están capacitados. Para geografías sensibles al precio o proyectos de vivienda de bajos ingresos, el gasto inicial limita la adopción masiva. Superar este desafío requiere campañas de concienciación sobre costos más fuertes, mejor capacitación en instalación y modelos de producción escalables que puedan reducir el precio por unidad a través de economías de escala.
Fuerza Laboral Calificada Limitada y Desafíos de Instalación
Aunque los SIPs simplifican la construcción en teoría, una instalación incorrecta puede socavar sus beneficios, haciendo que la disponibilidad de instaladores capacitados sea un problema crítico. En muchas regiones, la fuerza laboral de la construcción carece de exposición a los sistemas SIP, lo que lleva a errores como un mal sellado de juntas, fijaciones incorrectas o puentes térmicos. Estos errores comprometen el rendimiento del aislamiento y causan problemas estructurales a largo plazo. La necesidad de un corte preciso de paneles, tolerancias ajustadas y sellado a prueba de clima aumenta la dependencia de mano de obra calificada o equipos de precisión. Sin suficientes programas de capacitación e instaladores certificados, los desarrolladores pueden evitar los SIPs a pesar de sus ventajas. La escasez de mano de obra en la construcción intensifica aún más este problema, particularmente en áreas rurales o en desarrollo. Abordar este desafío exige una inversión a nivel de industria en educación, certificación y soporte técnico para asegurar que los SIPs se integren correctamente en diversos tipos de proyectos.
Análisis Regional
América del Norte
Norteamérica lidera el mercado de paneles estructurales aislados con más del 35% de participación en ingresos en 2024. La región se beneficia de la alta demanda de edificios energéticamente eficientes, códigos de construcción ecológica respaldados por el gobierno y el uso generalizado de viviendas prefabricadas. Estados Unidos domina debido a la construcción residencial y la fuerte adopción de SIP en diseños de casas pasivas. Canadá apoya el crecimiento del mercado a través de aplicaciones en climas fríos e incentivos gubernamentales para materiales de construcción sostenibles. Los fabricantes de SIP en Norteamérica también se benefician de instalaciones de producción avanzadas y una productividad laboral favorable. El creciente interés en la vivienda modular impulsa aún más la participación de la región en los sectores residencial y comercial ligero.
Europa
Europa posee aproximadamente el 28% de la participación del mercado de paneles estructurales aislados en 2024, respaldada por estrictas regulaciones ambientales y los objetivos del Pacto Verde de la UE. Países como Alemania, el Reino Unido y los Países Bajos lideran la adopción debido a su compromiso con edificios de cero emisiones y códigos energéticos. Los SIP se utilizan ampliamente en reformas residenciales, viviendas públicas e instalaciones educativas modulares. La demanda se ve reforzada por innovaciones crecientes en materias primas y estándares de reciclabilidad. La tendencia hacia edificios prefabricados y de baja energía se alinea con las fortalezas de los SIP. La región también enfatiza los principios de economía circular, fomentando materiales de aislamiento sostenibles con un fuerte rendimiento térmico y mínima interrupción en el sitio.
Asia-Pacífico
Asia-Pacífico representa casi el 22% de la participación de mercado, con un rápido crecimiento liderado por China, Japón, Australia e India. La creciente urbanización, el desarrollo de infraestructura y la creciente conciencia sobre la conservación de energía impulsan la adopción de SIP en esta región. China lidera en volumen debido a sus agresivas políticas de vivienda y construcción ecológica. El enfoque de Japón en estructuras resistentes a desastres favorece los SIP para edificios modulares y de rápida implementación. Australia promueve el uso de SIP en viviendas remotas y construcción sostenible. Aunque la adopción en India sigue siendo incipiente, la creciente demanda de materiales prefabricados y térmicamente eficientes posiciona a los SIP para un crecimiento a largo plazo en proyectos de vivienda urbana y ciudades inteligentes.
América Latina
América Latina tiene una participación más pequeña pero emergente de alrededor del 7% en el mercado de paneles estructurales aislados. Brasil y México lideran la demanda regional debido a programas gubernamentales de vivienda, la expansión del sector inmobiliario comercial y la creciente conciencia sobre prácticas de construcción sostenibles. Las estructuras prefabricadas que utilizan SIP están ganando terreno en áreas propensas a desastres y rurales donde el ensamblaje rápido y el confort térmico son clave. Sin embargo, los altos costos iniciales y la fabricación local limitada presentan desafíos. Con el aumento de los precios de la energía y la necesidad de viviendas asequibles, se espera que la región adopte más ampliamente los SIP a medida que se reduzcan las barreras de costo y mejore la capacitación.
Oriente Medio & África
La región de Oriente Medio y África representa aproximadamente el 5% del mercado de paneles estructurales aislados en 2024. La expansión del mercado está impulsada por crecientes inversiones en ciudades inteligentes, construcción modular y edificios ecológicos, particularmente en los EAU y Arabia Saudita. Las condiciones climáticas extremas aumentan el atractivo de los SIP para el aislamiento térmico y la eficiencia energética. La demanda de vivienda urbana en África también apoya el crecimiento futuro del mercado, especialmente en Sudáfrica y Nigeria. La limitada conciencia e infraestructura actualmente restringen una adopción más amplia. Sin embargo, con iniciativas regionales enfocadas en el desarrollo sostenible, el mercado está preparado para una expansión gradual durante el período de pronóstico.
Segmentaciones del Mercado de Paneles Aislantes Estructurales:
Por Tipo de Producto
- Lana de Vidrio
- Lana de Roca
- EPS
- XPS
- Fenólicos
- PU/PIR
- Aislamiento Flexible
Por Tipo de Revestimiento
- Tablero de Virutas Orientadas (OSB)
- Chapa Metálica
- Contrachapado
- Otros
Por Aplicación
- Paredes
- Techos
- Suelos
Por Uso Final
- Residencial
- Comercial
- No Edificable
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de paneles aislantes estructurales presenta un panorama competitivo conformado por fabricantes globales y proveedores regionales enfocados en soluciones de construcción energéticamente eficientes. Jugadores clave como Kingspan Group, Owens Corning y METECNO mantienen posiciones fuertes a través de amplios portafolios de productos, redes de distribución globales e innovación continua en tecnologías de aislamiento. Estas empresas invierten en técnicas de fabricación avanzadas y materiales sostenibles para cumplir con los códigos de construcción en evolución y las demandas de los clientes. Jugadores de tamaño medio como Enercept Inc., Foard Panel Inc. y The Murus Company compiten ofreciendo sistemas de paneles personalizados y soporte técnico para aplicaciones residenciales y comerciales. Iniciativas estratégicas como expansiones de capacidad, adquisiciones y asociaciones ayudan a los jugadores a fortalecer su presencia en el mercado y satisfacer la creciente demanda de prefabricación. Las instalaciones de producción localizadas y las cadenas de suministro receptivas dan a las empresas regionales una ventaja competitiva en mercados de nicho. A medida que aumenta la demanda de construcción modular y energéticamente eficiente, la competencia se intensifica en torno al rendimiento térmico, la eficiencia de costos y la velocidad de instalación, impulsando el desarrollo continuo de productos y la diferenciación en todo el mercado.
Análisis de Jugadores Clave
- Future Building of America
- Rautaruukki Corporation
- METECNO
- T Clear Corporation
- ACME PANEL
- Kingspan Group
- The Murus Company
- Eagle Panel Systems, Inc.
- Owens Corning
- Lattonedil Spa Milano
- Cornerstone Building Brands
- PFB Corporation
- Foam Laminates
- Enercept Inc.
- Foard Panel Inc.
Desarrollos Recientes
- En diciembre de 2024, AWIP lanzó colaborativamente FASSADE con Bellara para ofrecer una solución versátil para una amplia gama de paneles metálicos de una sola piel. Los productos de revestimiento de acero Bellara pueden integrarse en el sistema y pueden fijarse fácilmente utilizando canales de sombrero asegurados a través de la junta de lengüeta y ranura.
- En 2024, el alcalde Steve Rotheram lanzó oficialmente una máquina de prensa en el centro de fabricación de paneles aislantes estructurales de Hemsec. Esta máquina es un paradigma de tecnología de vanguardia. Esta tecnología innovadora está posicionada para impulsar una innovación crucial en el sector de la construcción y un enfoque de tela primero para lograr un entorno construido de cero emisiones, particularmente en el área de vivienda social y asequible.
- En junio de 2022, Owens Corning adquirió WearDeck, un fabricante de Florida de terrazas compuestas y madera estructural. Esta adquisición tiene como objetivo mejorar la cartera de productos de terrazas y madera resistentes a la intemperie de Owens Corning mientras expande su experiencia en aplicaciones comerciales y residenciales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Revestimiento, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de paneles estructurales aislados crezca de manera constante debido a las crecientes necesidades de eficiencia energética y las tendencias de construcción sostenible.
- Las regulaciones e incentivos para edificios energéticamente eficientes son impulsores clave que aceleran la adopción en proyectos residenciales y comerciales.
- El creciente interés en la construcción prefabricada y modular impulsa la demanda de sistemas de paneles de instalación rápida y eficiencia térmica.
- Jugadores importantes como Kingspan Group, Owens Corning y METECNO lideran el mercado con innovaciones en materiales de aislamiento y personalización de productos.
- Los altos costos iniciales y la limitada concienciación en economías emergentes continúan restringiendo la adopción a gran escala de paneles estructurales aislados.
- América del Norte domina con una participación del 35%, seguida por Europa con un 28%, impulsada por estrictos códigos energéticos y el crecimiento de la vivienda prefabricada.
- Asia-Pacífico es la región de más rápido crecimiento debido a la expansión urbana y la modernización de la construcción, especialmente en China y Japón.
- Los paneles PU/PIR lideran la demanda de productos con más del 35% de participación de mercado debido a su superior rendimiento térmico y durabilidad.
- Las aplicaciones en paredes tienen casi un 45% de participación, respaldadas por la demanda de aislamiento hermético y portante en proyectos residenciales.
- La infraestructura de la cadena de frío y los edificios modulares de atención médica presentan nuevas oportunidades de crecimiento para los fabricantes de paneles a nivel mundial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Paneles Estructurales Aislados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de paneles aislantes estructurales entre 2024 y 2032?
¿Qué segmento del mercado de Paneles Estructurales Aislados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Paneles Estructurales Aislados?
¿Quiénes son las empresas líderes en el mercado de Paneles Estructurales Aislados?
¿Qué región comandó la mayor parte del mercado de Paneles Estructurales Aislados en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Paneles de Aislamiento Estructural Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Paneles de Aislamiento Estructural Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 585.9 million → 2032: USD 955.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Paneles de Aislamiento Estructural Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Paneles de Aislamiento Estructural Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Paneles de Aislamiento Estructural Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Paneles de Aislamiento Estructural Market Drivers
- 3.3 Mercado de Paneles de Aislamiento Estructural Market Restraints & Challenges
- 3.4 Mercado de Paneles de Aislamiento Estructural Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Paneles de Aislamiento Estructural Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Paneles de Aislamiento Estructural Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Paneles de Aislamiento Estructural category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Paneles de Aislamiento Estructural Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Paneles de Aislamiento Estructural Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Paneles de Aislamiento Estructural market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Paneles de Aislamiento Estructural Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Paneles de Aislamiento Estructural Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Paneles de Aislamiento Estructural Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Paneles de Aislamiento Estructural (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Paneles de Aislamiento Estructural Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Paneles de Aislamiento Estructural Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Paneles de Aislamiento Estructural Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Paneles de Aislamiento Estructural Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Paneles de Aislamiento Estructural Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Paneles de Aislamiento Estructural Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Paneles de Aislamiento Estructural Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Paneles de Aislamiento Estructural Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Paneles de Aislamiento Estructural Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
