
Visión General del Mercado de Maquinado:
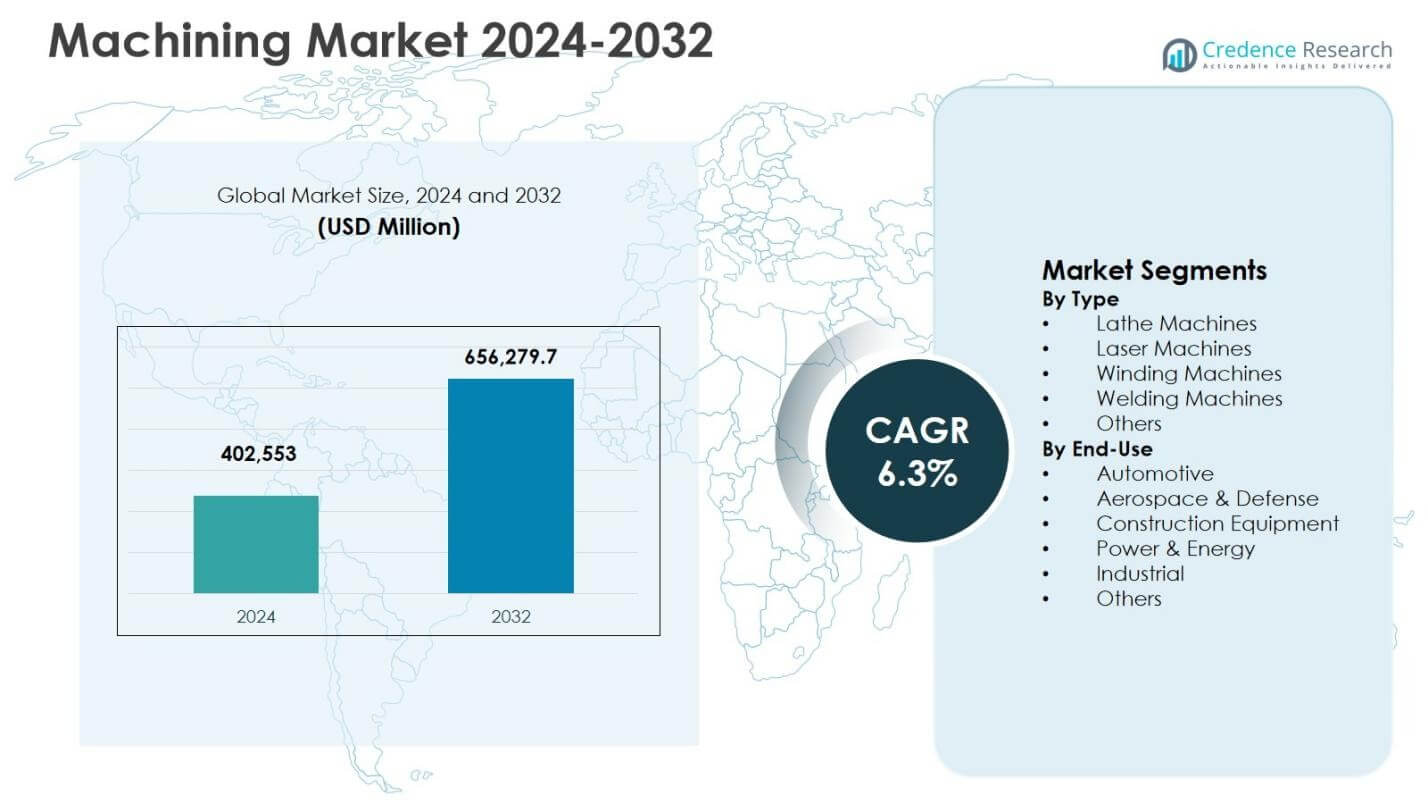
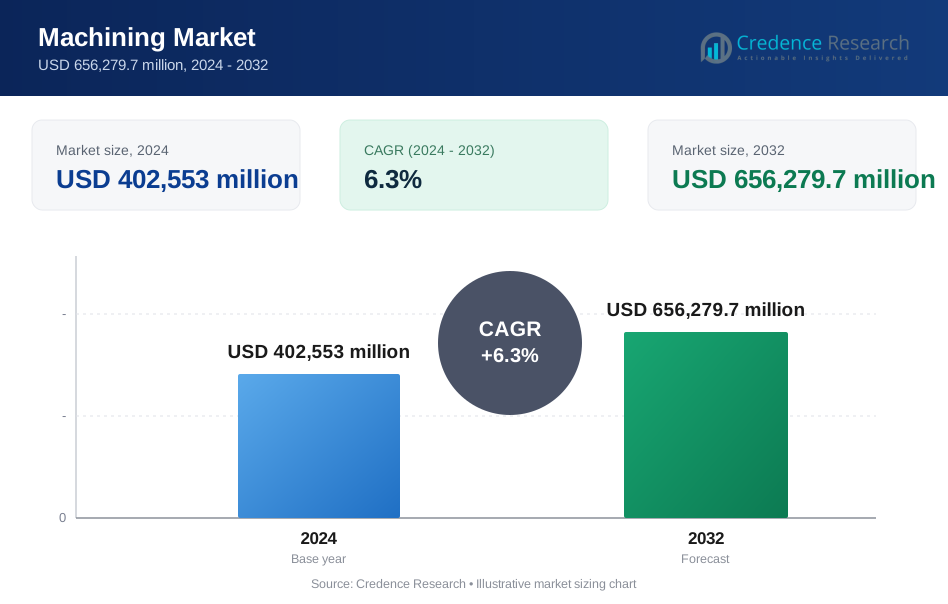
El tamaño del Mercado de Maquinado fue valorado en USD 402,553 millones en 2024 y se anticipa que alcance los USD 656,279.7 millones para 2032, expandiéndose a una CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Maquinado 2024 | USD 402,553 millones |
| Mercado de Maquinado, CAGR | 6.3% |
| Tamaño del Mercado de Maquinado 2032 | USD 656,279.7 millones |
Perspectivas del Mercado de Maquinado
- El crecimiento del mercado está impulsado por el aumento de la producción automotriz y de vehículos eléctricos, la creciente demanda de componentes de precisión y la expansión de la adopción de tecnologías CNC, automatización y manufactura inteligente en los sectores industriales.
- Las máquinas de torno lideraron el Mercado de Maquinado por tipo con una participación del 8% en 2024, apoyadas por su versatilidad, compatibilidad con CNC y amplio uso en aplicaciones de manufactura automotriz e industrial.
- Las inversiones continuas en maquinado de múltiples ejes, sistemas basados en láser e integración digital fortalecen la posición de mercado de los principales actores mientras apoyan la productividad, precisión y eficiencia de costos en las industrias de uso final.
- Asia Pacífico dominó el Mercado de Maquinado con una participación del 9% en 2024, seguida por América del Norte con un 24.8% y Europa con un 21.6%, impulsadas por la manufactura a gran escala, la producción automotriz y la adopción de automatización industrial.
Análisis de Segmentación del Mercado de Maquinado:
Por Tipo:
El Mercado de Maquinado, por tipo, está liderado por Máquinas de Torno, que representaron una participación de mercado del 31.8% en 2024, impulsadas por su amplio uso en corte de metales, torneado, roscado y conformado en aplicaciones automotrices, de maquinaria industrial y de manufactura general. Las máquinas de torno siguen siendo esenciales debido a su versatilidad, compatibilidad con la integración CNC y capacidad para ofrecer alta precisión a gran escala. La creciente demanda de componentes personalizados, el aumento de la adopción de tornos CNC y las crecientes inversiones en sistemas de manufactura inteligente continúan reforzando el dominio de las máquinas de torno sobre las máquinas láser, máquinas de bobinado, máquinas de soldadura y otros equipos de maquinado especializado.
- Por ejemplo, Mayer & Cie invirtió en tornos CNC de DMG Mori para automatizar el torneado, taladrado, rectificado y corte de roscas para componentes de máquinas de tejer circulares como anillos de soporte y camas de agujas, avanzando la producción central hacia una mayor eficiencia.
Por Uso Final:
Por uso final, el segmento Automotriz dominó el Mercado de Mecanizado con una participación del 34.6% en 2024, respaldado por la producción a gran escala de componentes de motor, sistemas de transmisión, piezas de freno y ensamblajes estructurales. La producción continua de vehículos, la creciente demanda de vehículos eléctricos y los estrictos requisitos de tolerancia impulsan significativamente la demanda de mecanizado en este segmento. Los fabricantes de automóviles despliegan cada vez más sistemas avanzados de mecanizado CNC, automatización y sistemas de múltiples ejes para mejorar la productividad y la precisión. Las fuertes inversiones de OEM y proveedores de nivel 1, junto con las necesidades de procesamiento de materiales ligeros, fortalecen aún más el liderazgo del sector automotriz sobre los usos finales de aeroespacial y defensa, equipos de construcción, y energía y potencia.
- Por ejemplo, Volkswagen invirtió millones de dígitos medios durante cinco años en tecnología de chorro de aglutinante de metal con HP y Siemens para piezas de producción como componentes del pilar A, logrando una reducción de peso del 50% en comparación con el acero, permitiendo hasta 100,000 piezas de metal impresas en 3D anualmente para 2025.
Principales Impulsores de Crecimiento
Expansión de la Fabricación de Vehículos Automotrices y Eléctricos
El Mercado de Mecanizado se beneficia significativamente de la expansión de la fabricación de vehículos automotrices y eléctricos en todo el mundo. El aumento en los volúmenes de producción de vehículos, la creciente electrificación y los estándares más estrictos de rendimiento y seguridad están impulsando la demanda de componentes mecanizados de precisión, como partes del tren motriz, carcasas de motores, alojamientos de baterías y elementos estructurales ligeros. Los OEM automotrices y los proveedores de nivel 1 dependen cada vez más de soluciones avanzadas de mecanizado para lograr tolerancias estrictas, alta repetibilidad y eficiencia de costos a gran escala. El cambio hacia vehículos eléctricos e híbridos acelera aún más la demanda de mecanizado debido a la necesidad de nuevas arquitecturas de componentes, piezas metálicas de alta precisión y capacidades avanzadas de procesamiento de materiales.
- Por ejemplo, Kennametal desarrolló una herramienta de perforación de estator impresa en 3D con un cuerpo de fibra de carbono e insertos RIQ para mecanizar carcasas de motores eléctricos de gran diámetro, permitiendo tres diámetros en una sola operación con un tiempo de ciclo reducido y un peso inferior a 7 kg para cambios de herramienta más rápidos.
Crecimiento de la Automatización Industrial y la Manufactura Inteligente
La rápida adopción de tecnologías de automatización industrial y manufactura inteligente es un importante impulsor de crecimiento para el Mercado de Mecanizado. Los fabricantes están invirtiendo en máquinas CNC, sistemas de múltiples ejes, integración robótica y herramientas de monitoreo digital para mejorar la productividad, reducir el tiempo de inactividad y mejorar la precisión del mecanizado. Las soluciones de mecanizado inteligente permiten la optimización de procesos en tiempo real, el mantenimiento predictivo y una salida de calidad consistente, lo cual es crítico en entornos de fabricación de alto volumen y alta precisión. La integración de tecnologías de la Industria 4.0 apoya ciclos de producción más rápidos y menores costos operativos, haciendo que los sistemas avanzados de mecanizado sean esenciales en los sectores automotriz, aeroespacial, de equipos industriales y de energía.
- Por ejemplo, GE implementa mantenimiento predictivo impulsado por IA utilizando aprendizaje automático en datos de sensores de equipos de fabricación para detectar anomalías y prevenir averías.
Aumento de la Demanda en los Sectores Aeroespacial, de Defensa y Energía
El aumento de la demanda de las industrias aeroespacial, de defensa y energía apoya fuertemente el crecimiento del mercado de mecanizado. Estos sectores requieren componentes complejos y de alta precisión fabricados con materiales avanzados como titanio, superaleaciones y aceros endurecidos. La expansión de la producción de aeronaves, los programas de modernización de defensa y las inversiones en infraestructura de generación de energía impulsan una demanda sostenida de mecanizado. Los procesos de mecanizado son críticos para producir partes de turbinas, componentes estructurales y ensamblajes de alta tensión que cumplen con estrictos estándares regulatorios y de rendimiento. Los contratos a largo plazo, el alto valor de los componentes y las continuas actualizaciones tecnológicas en estas industrias aseguran una demanda estable y recurrente de soluciones de mecanizado avanzadas.
Tendencias y Oportunidades Clave
Adopción de Tecnologías Avanzadas de CNC y Mecanizado Multieje
La creciente adopción de tecnologías avanzadas de CNC y mecanizado multieje representa una tendencia y oportunidad clave en el mercado de mecanizado. Los fabricantes están cambiando hacia sistemas de mecanizado de cinco ejes e híbridos para producir geometrías complejas con menos configuraciones y mayor precisión. Estas tecnologías permiten ciclos de producción más rápidos, mejores acabados superficiales y reducción de desperdicio de material. La tendencia apoya la demanda de la fabricación aeroespacial, automotriz y de dispositivos médicos, donde la complejidad de los componentes está en aumento. Los avances continuos en software, herramientas y automatización mejoran aún más las capacidades de mecanizado, creando oportunidades para proveedores de equipos y operadores de servicios para ofrecer soluciones de mayor valor impulsadas por la tecnología.
- Por ejemplo, Hoedtke GmbH & Co. KG utiliza la máquina híbrida LASERTEC 65 3D de DMG MORI, que combina la soldadura por deposición láser con el fresado simultáneo de 5 ejes para el mecanizado completo de piezas desafiantes en una sola configuración desde 2014.
Crecientes Oportunidades en Personalización y Fabricación de Pequeñas Series
El aumento de la demanda de componentes personalizados y producción en pequeñas series crea oportunidades significativas en el mercado de mecanizado. Los usuarios finales buscan cada vez más soluciones de mecanizado flexibles que apoyen la creación rápida de prototipos, las producciones cortas y la personalización del diseño sin comprometer la precisión. Esta tendencia está impulsada por estrategias de diferenciación de productos, ciclos de vida de productos más cortos y una creciente demanda de componentes industriales especializados. Los centros de mecanizado avanzados con cambios rápidos, programación digital y capacidades de automatización permiten a los fabricantes responder eficientemente a los variados requisitos de los clientes. Los servicios de mecanizado enfocados en la personalización también abren nuevas fuentes de ingresos en los sectores de posventa automotriz, maquinaria industrial y tecnologías emergentes.
- Por ejemplo, TiRapid utilizó el mecanizado CNC de lotes pequeños para producir 80 piezas de prueba para las pruebas de choque del sistema de suspensión del nuevo modelo de una empresa automotriz, permitiendo una verificación rápida sin herramientas costosas.
Desafíos Clave
Alta Inversión de Capital y Costos Operativos
La alta inversión de capital y los costos operativos presentan un desafío importante para el Mercado de Mecanizado. El equipo de mecanizado avanzado, incluidos los sistemas CNC y de múltiples ejes, requiere un gasto inicial sustancial, lo que puede limitar la adopción entre los fabricantes pequeños y medianos. Además, los costos relacionados con la mano de obra calificada, herramientas, mantenimiento y consumo de energía aumentan las cargas operativas. Las frecuentes actualizaciones tecnológicas y la necesidad de integración de software aumentan aún más los costos totales de propiedad. Estas restricciones financieras pueden ralentizar los esfuerzos de modernización, especialmente en regiones sensibles a los costos, afectando la penetración general del mercado de soluciones de mecanizado avanzadas.
Escasez de Mano de Obra Calificada y Complejidad Técnica
La escasez de mano de obra calificada y la creciente complejidad técnica plantean desafíos significativos para el Mercado de Mecanizado. Los sistemas de mecanizado avanzados requieren operadores, programadores y personal de mantenimiento capacitados capaces de manejar software sofisticado, automatización y herramientas de precisión. Muchas regiones enfrentan brechas en la educación técnica y la preparación de la fuerza laboral, lo que lleva a costos de capacitación más altos y riesgos de productividad. A medida que los procesos de mecanizado se vuelven más complejos, los errores, el tiempo de inactividad y los problemas de calidad pueden aumentar sin la experiencia adecuada. Abordar este desafío requiere un desarrollo continuo de la fuerza laboral, programas de capacitación y colaboración entre los fabricantes de equipos y los usuarios industriales.
Análisis Regional
América del Norte
El Mercado de Mecanizado en América del Norte representó un 24.8% de participación de mercado en 2024, respaldado por una fuerte demanda de los sectores automotriz, aeroespacial y de defensa, y de fabricación industrial. La región se beneficia de la alta adopción de mecanizado CNC, automatización y tecnologías de múltiples ejes en los Estados Unidos y Canadá. Las inversiones continuas en manufactura avanzada, la relocalización de actividades de producción y los programas de modernización de defensa impulsan una demanda sostenida de mecanizado. La presencia de OEMs establecidos, la disponibilidad de mano de obra calificada y un fuerte enfoque en la ingeniería de precisión fortalecen aún más el crecimiento regional. La creciente adopción de fábricas inteligentes y soluciones de manufactura digital continúa mejorando la productividad del mecanizado y la calidad de salida.
Europa
Europa capturó un 21.6% de participación de mercado en 2024 en el Mercado de Mecanizado, impulsada por una robusta manufactura industrial, producción automotriz e ingeniería aeroespacial en Alemania, Francia, Italia y el Reino Unido. Un fuerte énfasis en el mecanizado de alta precisión, herramientas avanzadas y prácticas de manufactura sostenible respalda la demanda regional. Los fabricantes europeos invierten activamente en máquinas energéticamente eficientes, líneas de producción digitalizadas e integración de la Industria 4.0 para mejorar la eficiencia operativa. La cadena de suministro automotriz bien desarrollada de la región, el creciente producción de vehículos eléctricos y el enfoque en materiales avanzados contribuyen a una demanda constante de soluciones de mecanizado en aplicaciones industriales y de manufactura de alto valor.
Asia Pacífico
Asia Pacífico dominó el mercado de mecanizado con una cuota de mercado del 38.9% en 2024, liderado por China, Japón, India y Corea del Sur. La rápida industrialización, la expansión de la producción automotriz y el fuerte crecimiento en la fabricación de electrónica y maquinaria pesada impulsan una alta demanda de mecanizado. La región se beneficia de una capacidad de fabricación a gran escala, mano de obra rentable y una creciente adopción de sistemas de mecanizado CNC y automatizados. Las iniciativas gubernamentales que apoyan la fabricación nacional y el desarrollo de infraestructura aceleran aún más el crecimiento. Las crecientes inversiones en aeroespacial, equipos de energía renovable y automatización industrial fortalecen la posición de liderazgo de Asia Pacífico en aplicaciones de mecanizado tanto impulsadas por volumen como de precisión.
América Latina
América Latina mantuvo una cuota de mercado del 7.4% en 2024 en el mercado de mecanizado, respaldada por el creciente ensamblaje automotriz, la fabricación de equipos de construcción y la expansión industrial en Brasil y México. El aumento de la inversión extranjera directa en manufactura y la creciente demanda de componentes producidos localmente impulsan la adopción del mecanizado. La región muestra una mejora gradual en la penetración de CNC y automatización, particularmente entre proveedores automotrices y fabricantes de equipos industriales. Los proyectos de desarrollo de infraestructura y las inversiones en el sector energético apoyan aún más la demanda de mecanizado. Aunque la sensibilidad al costo persiste, la mejora de las capacidades industriales y la manufactura orientada a la exportación continúan fortaleciendo el ecosistema de mecanizado regional.
Medio Oriente y África
Medio Oriente y África representaron una cuota de mercado del 7.3% en 2024 en el mercado de mecanizado, impulsados por la demanda de los sectores de energía, petróleo y gas, equipos de construcción y mantenimiento industrial. Las inversiones en generación de energía, desarrollo de infraestructura e iniciativas de diversificación industrial apoyan la actividad de mecanizado en las principales economías. La región adopta cada vez más el mecanizado de precisión para equipos energéticos, componentes de alta resistencia y fabricación industrial. El crecimiento se ve aún más respaldado por la creciente localización de la manufactura, particularmente en los países del Golfo. Aunque la adopción de la automatización avanzada sigue siendo gradual, la inversión industrial constante sostiene la demanda de mecanizado regional.
Segmentaciones del Mercado:
Por Tipo
- Máquinas de Torno
- Máquinas Láser
- Máquinas de Bobinado
- Máquinas de Soldadura
- Otros
Por Uso Final
- Automotriz
- Aeroespacial y Defensa
- Equipos de Construcción
- Energía y Potencia
- Industrial
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Mecanizado presenta a actores clave como FANUC Corp., Okuma Corp., JTEKT Corp., IPG Photonics Corp., Jenoptik AG, Messer Cutting Systems Inc., y Jet Edge Inc.. El Mercado de Mecanizado permanece moderadamente consolidado, con los principales actores centrados en sistemas CNC avanzados, integración de automatización, mecanizado basado en láser y soluciones de múltiples ejes para fortalecer sus posiciones en el mercado. Las inversiones continuas en manufactura inteligente, controles digitales y máquinas energéticamente eficientes impulsan la diferenciación de productos. Las empresas enfatizan la expansión de su presencia global a través de la expansión de capacidad, actualizaciones tecnológicas y asociaciones con OEM industriales. Los servicios postventa sólidos, la optimización del mecanizado impulsada por software y las soluciones personalizadas mejoran aún más la competitividad. La creciente demanda de los sectores automotriz, aeroespacial y de manufactura industrial alienta a los actores a innovar en precisión, productividad y fiabilidad, moldeando una competencia sostenida en economías manufactureras desarrolladas y emergentes.
Análisis de Jugadores Clave
- Okuma Corp.
- Matcor Matsu Group Inc.
- Jenoptik AG
- Otter Tail Corp.
- JTEKT Corp.
- Messer Cutting Systems Inc.
- Jet Edge Inc.
- Mayville Engineering Co. Inc.
- IPG Photonics Corp.
- FANUC Corp.
Desarrollos Recientes
- En julio de 2025, PMGC Holdings Inc. completó la adquisición de AGA Precision Systems LLC, una empresa de mecanizado CNC con sede en California especializada en fresado de alta tolerancia y metales especiales para los mercados aeroespacial y de defensa.
- En septiembre de 2025, Machitech adquirió Victory CNC Plasma Systems para mejorar su capacidad de fabricación en EE.UU. de equipos de corte automatizados, fortaleciendo el apoyo a los fabricantes en medio de las tendencias de relocalización.
- En noviembre de 2025, Compass Precision adquirió Trutron Corporation, reforzando sus capacidades de mecanizado de precisión para componentes aeroespaciales y de defensa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de mecanizado continuará beneficiándose de la creciente demanda de componentes de alta precisión en los sectores automotriz, aeroespacial e industrial.
- El aumento en la adopción de sistemas de mecanizado CNC, multieje y automatizados mejorará la productividad y la eficiencia operativa.
- La integración de tecnologías de la Industria 4.0 mejorará el monitoreo en tiempo real, el mantenimiento predictivo y la optimización de procesos en las operaciones de mecanizado.
- El crecimiento de la producción de vehículos eléctricos impulsará la demanda de mecanizado avanzado de componentes de tren motriz, motor y batería.
- La expansión de la fabricación aeroespacial y de defensa apoyará una demanda sostenida de piezas mecanizadas complejas y de alta tolerancia.
- Los fabricantes se centrarán cada vez más en soluciones de mecanizado eficientes en energía y respetuosas con el medio ambiente.
- Las capacidades de personalización y producción en lotes pequeños ganarán importancia debido a los ciclos de vida de los productos más cortos.
- Las inversiones en fábricas inteligentes y fabricación digital remodelarán los flujos de trabajo de mecanizado y las estructuras de costos.
- El desarrollo de una fuerza laboral calificada y la automatización seguirán siendo críticos para abordar la escasez de mano de obra y la complejidad técnica.
- Las economías emergentes jugarán un papel creciente en la expansión de la capacidad de mecanizado global y el crecimiento de la demanda.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de mecanizado y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de mecanizado entre 2024 y 2032?
¿Qué segmento del mercado de mecanizado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de mecanizado?
¿Quiénes son las empresas líderes en el mercado de mecanizado?
¿Qué región comandó la mayor parte del mercado de mecanizado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Mecanizado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Mecanizado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 402,553 million → 2032: USD 656,279.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Mecanizado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Mecanizado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Mecanizado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Mecanizado Market Drivers
- 3.3 Mercado de Mecanizado Market Restraints & Challenges
- 3.4 Mercado de Mecanizado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Mecanizado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Mecanizado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Mecanizado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Mecanizado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Mecanizado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Mecanizado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Mecanizado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Mecanizado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Mecanizado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Mecanizado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Mecanizado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Mecanizado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Mecanizado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Mecanizado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Mecanizado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Mecanizado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Mecanizado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Mecanizado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Mecanizado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
