
Visión General del Mercado
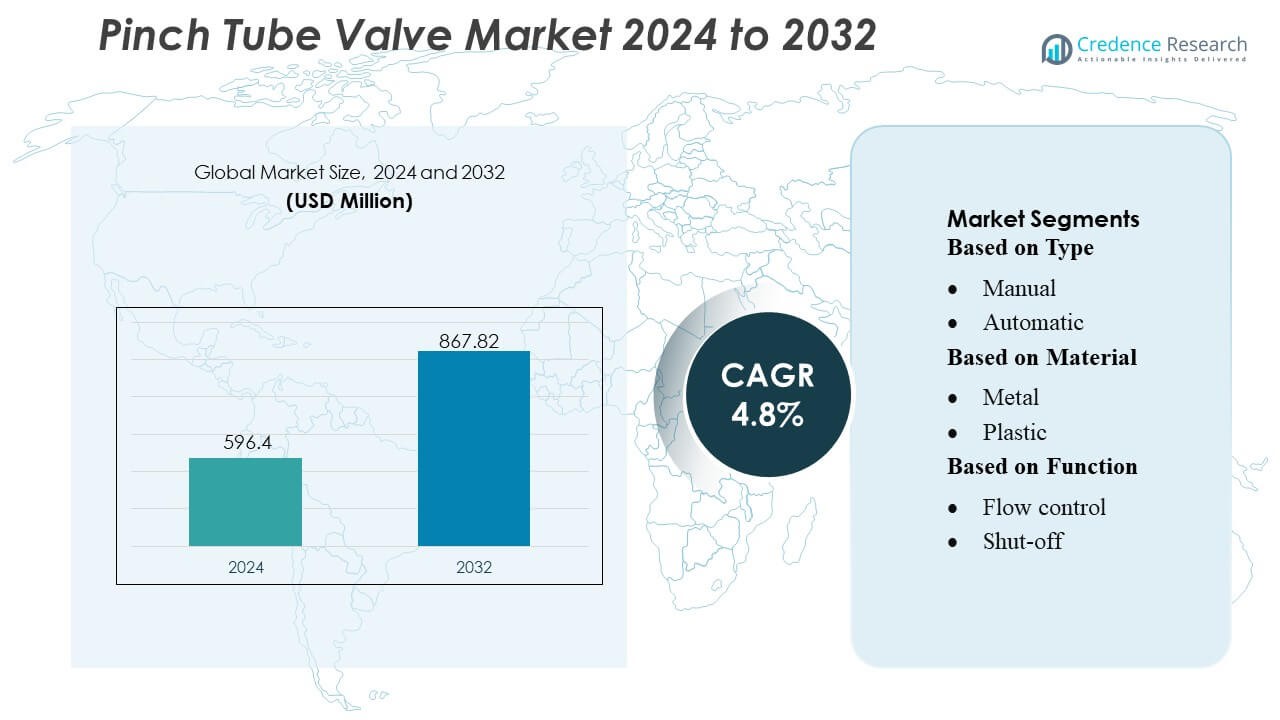
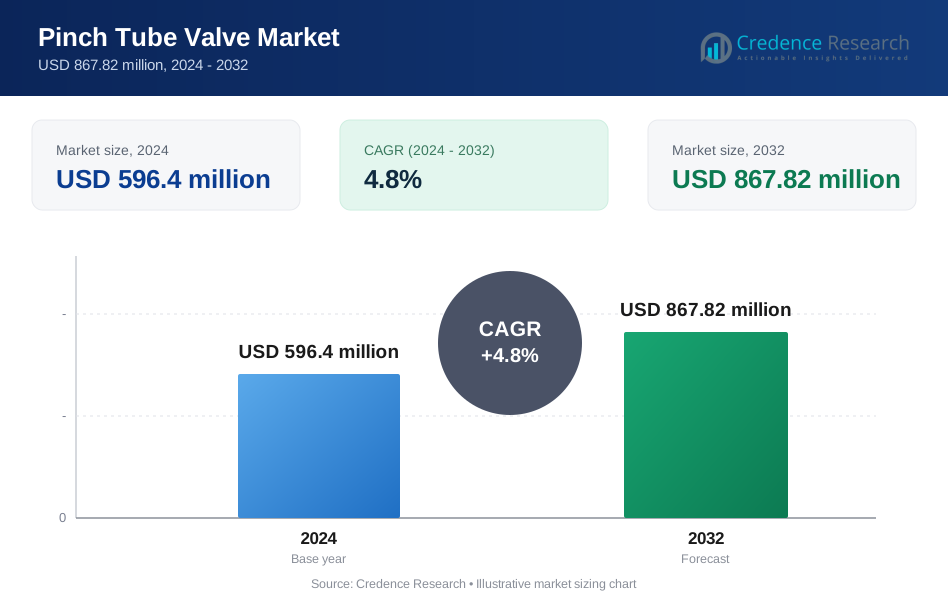
El tamaño del mercado de válvulas de tubo de pinza se valoró en USD 596.4 millones en 2024 y se anticipa que alcanzará USD 867.82 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Válvulas de Tubo de Pinza 2024 | USD 596.4 Millones |
| Mercado de Válvulas de Tubo de Pinza, CAGR | 4.8% |
| Tamaño del Mercado de Válvulas de Tubo de Pinza 2032 | USD 867.82 Millones |
El mercado de válvulas de tubo de pinza se caracteriza por una fuerte participación de fabricantes globales especializados en manejo de fluidos estériles, dispensación automatizada y tecnologías de control de flujo de precisión. Los competidores se centran en mejorar la vida útil del ciclo de las válvulas, mejorar la compatibilidad con tuberías de un solo uso e integrar actuadores compactos adecuados para aplicaciones médicas, de laboratorio e industriales. América del Norte lidera el mercado global con una participación exacta del 38%, respaldada por su avanzado ecosistema biotecnológico, alta adopción de instrumentación de diagnóstico y fuerte inversión en automatización. La innovación continua en válvulas de pinza miniaturizadas y habilitadas digitalmente fortalece aún más el dominio regional e impulsa la diferenciación competitiva en todo el mercado.
Perspectivas del Mercado
- El mercado de válvulas de tubo de pinza alcanzó USD 596.4 millones en 2024 y se proyecta que llegue a USD 867.82 millones para 2032, avanzando a un CAGR del 8% durante el período de pronóstico.
- La creciente demanda de manejo de fluidos estériles, sistemas de un solo uso y dispensación controlada con precisión en biotecnología, diagnósticos y farmacéuticos sigue acelerando la expansión del mercado.
- Las tendencias clave incluyen la creciente adopción de válvulas de pinza miniaturizadas, materiales de tubería mejorados y mayor integración de monitoreo digital para control de flujo en tiempo real y mantenimiento predictivo.
- La actividad competitiva se intensifica a medida que los fabricantes mejoran la vida útil del ciclo, desarrollan diseños de actuadores compactos y fortalecen las asociaciones OEM en los segmentos médico, de laboratorio e industrial.
- América del Norte lidera con un 38% de participación regional, mientras que los martillos de impacto mantienen la participación dominante del segmento de productos; el crecimiento en Europa y Asia-Pacífico está respaldado por la expansión de la capacidad de bioprocesamiento y rápidas actualizaciones de automatización, aunque las altas necesidades de mantenimiento y las limitaciones de rendimiento en entornos de alta presión siguen siendo restricciones notables.
Análisis de Segmentación del Mercado:
Por Tipo
Las válvulas de tubo de pinza manuales dominan el mercado con una estimación del 58% de participación, impulsadas por su simplicidad mecánica, bajos requisitos de mantenimiento y adecuación para industrias que priorizan el control de flujo rentable. Siguen siendo ampliamente adoptadas en sistemas de llenado farmacéutico, dosificación de laboratorio y procesamiento de grado alimenticio donde el manejo de fluidos sin contaminación es esencial. Las válvulas de tubo de pinza automáticas se expanden de manera constante a medida que aumenta la automatización en dispositivos médicos y líneas de dispensación industrial, ofreciendo precisión programable y actuación más rápida. Su adopción crece en aplicaciones que requieren repetibilidad, control en bucle cerrado e integración con sistemas de monitoreo inteligentes, fortaleciendo la demanda en entornos de procesamiento avanzados.
- Por ejemplo, los actuadores de la serie 10260 de Honeywell proporcionan un rango de torque de 10 a 300 lb-ft (14 a 400 N·m), permitiendo operaciones de válvulas de cuarto de vuelta bajo carga pesada. (Nota: la conversión del usuario a 407 N·m es ligeramente diferente de los típicos 400 N·m en los requisitos de documentación).
Por Material
Las válvulas de tubo de pellizco basadas en metal ocupan la posición líder con aproximadamente 52% de cuota de mercado, respaldadas por su durabilidad, tolerancia a alta presión y rendimiento resistente a la corrosión en aplicaciones químicas, de aguas residuales e industriales de alta exigencia. Estas válvulas proporcionan una vida útil más larga en el manejo de medios abrasivos y viscosos, convirtiéndolas en la opción preferida para operaciones críticas. Las variantes de plástico ganan terreno debido a su construcción ligera, inercia química y beneficios de costo, particularmente en consumibles médicos y sistemas de fluidos de baja presión. Otros materiales, incluidas las opciones cerámicas, abordan entornos específicos que requieren resistencia extrema al desgaste y generación mínima de partículas.
- Por ejemplo, la válvula de Velan está diseñada para una amplia gama de aplicaciones, soportando presiones de hasta 1,480 psig (aproximadamente 102 bar) y temperaturas de hasta 1,000 °F (538 °C), dependiendo del tamaño específico, material y conexiones finales utilizadas dentro del rango ASME Clase 150 a 600.
Por Función
Las funciones de control de flujo dominan el segmento con casi 55% de cuota de mercado, impulsadas por la creciente necesidad de modulación precisa en líneas de transferencia farmacéuticas, bucles de bioprocesamiento y sistemas de dispensación automatizados. Estas válvulas permiten el ajuste sin contaminación de medios líquidos o semisólidos, apoyando requisitos estrictos de esterilidad y precisión en la dosificación. Las válvulas de cierre mantienen una fuerte adopción en aplicaciones que requieren aislamiento sin fugas, especialmente en equipos de laboratorio, diagnósticos médicos y dosificación química. Otros diseños funcionales enfocados en la regulación continúan evolucionando para servir operaciones especializadas que necesitan manejo de presión variable, estrangulamiento suave y mayor capacidad de respuesta en entornos de procesos sensibles.
Principales Impulsores de Crecimiento
Creciente Demanda de Control de Flujo de Precisión en Sistemas Industriales y de Laboratorio
El mercado crece a medida que las industrias priorizan la gestión precisa y libre de contaminación de fluidos en el procesamiento químico, farmacéutico, biotecnológico y laboratorios de investigación. Las válvulas de tubo de pellizco apoyan el manejo estéril y de sistema cerrado al prevenir el contacto directo entre el mecanismo de la válvula y el fluido, minimizando los riesgos de contaminación cruzada. Su capacidad para manejar medios corrosivos, viscosos o cargados de partículas fortalece la adopción en aplicaciones sensibles. El aumento de la automatización en sistemas de dispensación, muestreo y dosificación de fluidos eleva aún más la demanda de válvulas de pellizco compactas, confiables y de bajo mantenimiento que aseguran una regulación de flujo consistente en diversos entornos operativos.
- Por ejemplo, la Serie 859 de válvulas de control inteligente de AVK, cuando está equipada con el módulo de comunicación ACMO PMD, ofrece control PID auto-adaptativo y registro de datos, permitiendo la regulación automatizada de presión y flujo en redes de agua sin intervención manual.
Expansión de Aplicaciones Médicas y de Ciencias de la Vida
Los sectores de atención médica y ciencias de la vida impulsan una fuerte adopción a medida que las válvulas de tubo de pinzamiento se vuelven integrales para las bombas peristálticas, sistemas de diálisis, instrumentos de diagnóstico y equipos de administración de medicamentos. Su trayectoria de flujo higiénica, flexibilidad con tuberías desechables y capacidad para cumplir con los protocolos de esterilización las hacen adecuadas para dispositivos clínicos y de atención en el punto de cuidado. La creciente inversión en bioprocesamiento, tecnologías de un solo uso y manejo de fluidos de alta pureza amplifica la necesidad de válvulas que mantengan la esterilidad mientras permiten un control de flujo preciso. El aumento en los volúmenes de pruebas de diagnóstico y la rápida innovación de instrumentos también respaldan el crecimiento a largo plazo del mercado.
- Por ejemplo, el actuador eléctrico Fisher easy‑Drive 200R de Emerson, diseñado para válvulas de mariposa y de bola, opera con una potencia de 11–30 VDC y consume menos de 0.4 vatios en modo de retención.
Aumento de la Adopción de Sistemas de Automatización y Manejo Inteligente de Fluidos
La automatización en las industrias de manufactura, empaque y procesos acelera la demanda de válvulas de tubo de pinzamiento compatibles con sistemas de flujo controlados digitalmente. Las industrias buscan válvulas que ofrezcan una rápida activación, control programable y un rendimiento de ciclo confiable para optimizar el rendimiento y reducir el tiempo de inactividad. La integración con PLCs, monitoreo habilitado para IoT y arquitecturas de control en bucle cerrado respalda el mantenimiento predictivo y la eficiencia operativa. El cambio hacia el diseño de sistemas modulares y líneas de producción flexibles fortalece aún más el papel de las válvulas de pinzamiento compactas y eléctricamente accionadas, adecuadas para una gestión de flujo receptiva y libre de contaminación.
Tendencias y Oportunidades Clave
Cambio Hacia Sistemas de Un Solo Uso y Tuberías Desechables
Surge una tendencia importante a partir de la transición hacia el bioprocesamiento de un solo uso y las trayectorias de flujo desechables en aplicaciones médicas, biotecnológicas y de laboratorio. Los fabricantes desarrollan cada vez más válvulas optimizadas para materiales de tubería flexibles como TPE y silicona para cumplir con los requisitos de esterilidad. Este cambio reduce los costos de limpieza, elimina los riesgos de contaminación y se alinea con las regulaciones GMP en evolución. La oportunidad radica en expandir válvulas de pinzamiento especializadas adaptadas a soluciones de tubería esterilizables, resistentes a gamma y químicamente compatibles, adecuadas para flujos de trabajo de alta pureza y rápida rotación de equipos.
- Por ejemplo, la isla de válvulas AirLINE Tipo 8652 de Bürkert ahora ofrece sensores de línea de presión y diagnósticos extendidos que incluyen contadores de ciclos de conmutación y medición de tiempo de conmutación, lo que permite el mantenimiento predictivo y la detección temprana de fluctuaciones de presión de suministro, mejorando la seguridad y confiabilidad del proceso.
Avances en Materiales y Diseños de Válvulas Miniaturizadas
La innovación continua en plásticos de ingeniería, elastómeros y aleaciones resistentes a la corrosión respalda configuraciones de válvulas de pinzamiento más ligeras y duraderas. El progreso en materiales mejora la vida útil de las tuberías, la precisión de la activación de válvulas y la resistencia a pH o temperaturas extremas. Simultáneamente, el auge de los instrumentos analíticos compactos y dispositivos microfluídicos crea oportunidades para válvulas de pinzamiento miniaturizadas con bajo consumo de energía y vida útil extendida. Estos avances permiten la integración en herramientas de diagnóstico portátiles, sistemas médicos portátiles y módulos compactos de manejo de fluidos utilizados en plataformas de laboratorio automatizadas.
- Por ejemplo, Alfa Laval ha avanzado en el cambio del mercado hacia soluciones de válvulas compactas y eficientes en energía a través de su línea actualizada de válvulas de diafragma “Unique DV‑ST UltraPure”. Su nuevo actuador de acero inoxidable “SS/SL” es un 42% más ligero, un 25% más compacto y un 17% más corto en altura que los modelos estándar.
Integración de Sensores Inteligentes y Monitoreo Digital
Los fabricantes incorporan cada vez más sensores de posición, contadores de ciclos y mecanismos de retroalimentación de presión en las válvulas de pinza para mejorar la controlabilidad y la fiabilidad. La monitorización digital permite el mantenimiento predictivo y el diagnóstico en tiempo real, reduciendo el tiempo de inactividad operativo y asegurando un rendimiento de proceso consistente. Las válvulas habilitadas para IoT también mejoran la trazabilidad en entornos regulados como la fabricación médica y la producción farmacéutica. Esta tendencia presenta oportunidades para desarrollar sistemas de válvulas de pinza inteligentes que apoyen la automatización avanzada, el aseguramiento de calidad y la supervisión operativa remota.
Desafíos Clave
Limitaciones de Rendimiento en Entornos de Alta Presión y Alta Temperatura
A pesar de su versatilidad, las válvulas de tubo de pinza enfrentan limitaciones bajo condiciones de operación de alta presión, alta temperatura o altamente abrasivas. Los materiales de los tubos pueden degradarse o romperse cuando se exponen a presiones extremas o medios agresivos, limitando su idoneidad para procesos industriales de alta exigencia. La necesidad de reemplazo frecuente de los tubos aumenta los requisitos de mantenimiento, especialmente en sistemas de flujo continuo o de alto estrés. Superar estas limitaciones requiere avances en materiales de tubos reforzados y diseños de válvulas mejorados capaces de mantener la integridad estructural en entornos exigentes.
Competencia de Tecnologías de Válvulas Alternativas
El mercado enfrenta presión competitiva de válvulas de diafragma, solenoide, bola y compuerta que ofrecen mayores clasificaciones de presión, una compatibilidad de materiales más amplia o un menor costo en ciertas aplicaciones. Los usuarios finales en sectores industriales a menudo priorizan la durabilidad y la fiabilidad a largo plazo, lo que puede reducir la adopción de válvulas de pinza fuera de flujos de trabajo estériles o sensibles a la contaminación. Además, la falta de estandarización en las dimensiones de los tubos y las especificaciones de materiales puede complicar la integración del sistema. Para seguir siendo competitivos, los fabricantes deben diferenciarse a través de un mejor rendimiento de actuación, un costo total de propiedad reducido y aplicaciones especializadas de nicho.
Análisis Regional
América del Norte
América del Norte posee la mayor participación del 38% del Mercado de Válvulas de Tubo de Pinza, respaldada por una fuerte adopción en biotecnología, farmacéutica, diagnósticos y fabricación avanzada. La región se beneficia de un amplio despliegue de soluciones de manejo de fluidos estériles y del uso generalizado de tecnologías de un solo uso en bioprocesos. La alta inversión en I+D, la rápida innovación en dispositivos médicos y el fuerte énfasis regulatorio en sistemas libres de contaminación impulsan la demanda de válvulas de pinza de precisión. Las actualizaciones de automatización industrial y el crecimiento en instrumentación analítica refuerzan aún más la adopción. Los EE.UU. siguen siendo el principal contribuyente debido a su gran ecosistema biotecnológico, mientras que Canadá fortalece la demanda mediante la expansión de capacidades de diagnóstico clínico.
Europa
Europa representa el 29% del mercado global, impulsada por la fabricación farmacéutica avanzada, una sólida infraestructura de investigación de laboratorio y la creciente integración de sistemas automatizados de manejo de fluidos. Países como Alemania, el Reino Unido y Francia lideran la adopción debido al énfasis en el cumplimiento, los estándares de fabricación estéril y la alta dependencia de los sistemas de tubos de alta pureza. La creciente presencia de bioprocesos en la región y el aumento de los volúmenes de pruebas de diagnóstico sostienen la demanda de soluciones de válvulas de pinza tanto manuales como automatizadas. Las aplicaciones industriales en procesamiento químico, automatización alimentaria y dispensación de precisión también apoyan el crecimiento del mercado, mientras que las fuertes políticas de sostenibilidad aceleran el desarrollo de tecnologías de válvulas de larga vida y eficiencia energética.
Asia-Pacífico
Asia-Pacífico posee el 24% del mercado y representa el segmento regional de más rápido crecimiento, respaldado por la rápida expansión en farmacéutica, biotecnología, automatización industrial y producción de dispositivos médicos. China, Japón, India y Corea del Sur impulsan la adopción a través del aumento de la inversión en automatización de laboratorios, fabricación de biológicos y equipos de diagnóstico. El creciente cambio hacia sistemas de un solo uso y el crecimiento de las tecnologías de punto de atención fortalecen la demanda de válvulas de pellizco compactas y libres de contaminación. Las ventajas de costos de fabricación de la región y el ecosistema de producción OEM en expansión también impulsan la competitividad del lado de la oferta. La modernización de la infraestructura y las mejoras industriales continúan posicionando a APAC como un mercado de alto potencial para soluciones avanzadas de control de flujo.
América Latina
América Latina captura un 6% de participación, impulsada por la expansión gradual de la producción farmacéutica, diagnósticos clínicos y aplicaciones de manejo de fluidos industriales. Brasil, México y Argentina siguen siendo contribuyentes clave a medida que aumentan las inversiones en pruebas de laboratorio, equipos médicos y automatización del procesamiento de alimentos. La adopción de válvulas de tubo de pellizco crece con un énfasis creciente en la gestión de flujo libre de contaminación y la modernización de plantas químicas e industriales. Sin embargo, la sensibilidad a los costos y la dependencia de importaciones moderan el crecimiento en algunos países. La región muestra un potencial de mejora a largo plazo a medida que avanza la infraestructura de salud y las partes interesadas en la fabricación adoptan sistemas automatizados que requieren soluciones de válvulas confiables y de bajo mantenimiento.
Oriente Medio & África
La región de Oriente Medio y África posee un 3% de participación, impulsada principalmente por la expansión de instalaciones de salud, el aumento de la capacidad de pruebas diagnósticas y las mejoras en la automatización industrial. El crecimiento se concentra en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica, donde está aumentando la inversión en laboratorios médicos, equipos de manejo de fluidos y empaquetado farmacéutico. Sectores industriales como el tratamiento de agua, productos químicos y procesamiento de alimentos integran gradualmente válvulas de tubo de pellizco para operaciones de flujo controlado y libre de contaminación. La fabricación local limitada y los mayores costos de importación de equipos limitan la expansión rápida, pero el desarrollo continuo de infraestructura sigue creando una demanda constante en aplicaciones tanto médicas como industriales.
Segmentaciones del Mercado:
Por Tipo
- Manual
- Automático
Por Material
- Metal
- Plástico
Por Función
- Control de flujo
- Cierre
Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Panorama Competitivo
El mercado de válvulas de tubo de pinzamiento presenta un panorama competitivo diverso liderado por proveedores globales de soluciones de embalaje y manejo de fluidos como Romaco Group, Clariant, Hoffman Neopac AG, VisiPak, ALBEA, Montebello Packaging, Unette Corporation, Huhtamaki OYJ, Sonoco Products Company y Essel Propack Limited. El mercado de válvulas de tubo de pinzamiento está conformado por fabricantes enfocados en avanzar en la gestión de fluidos libre de contaminación, mejorar la precisión de actuación y expandir la compatibilidad con sistemas de tubería de un solo uso. Las empresas priorizan innovaciones en ingeniería de materiales, mejora del ciclo de vida y arquitecturas de válvulas de bajo mantenimiento para satisfacer la creciente demanda en dispositivos médicos, diagnósticos, farmacéuticos y automatización industrial. El mercado favorece cada vez más las válvulas de pinzamiento compactas, energéticamente eficientes e integradas digitalmente que apoyan el monitoreo en tiempo real y el mantenimiento predictivo. Los competidores también fortalecen sus posiciones a través de colaboraciones OEM, soluciones de válvulas personalizadas y expansión de producción regional, permitiendo ciclos de entrega más rápidos y mejor adaptabilidad a los requisitos de rendimiento específicos de la aplicación.
Análisis de Jugadores Clave
- Romaco Group
- Clariant
- Hoffman Neopac AG
- VisiPak
- ALBEA
- Montebello Packaging
- Unette Corporation
- Huhtamaki OYJ
- Sonoco Products Company
- Essel Propack Limited
Desarrollos Recientes
- En octubre de 2024, Danfoss, un líder global en tecnologías de ingeniería, lanzó nuevas y confiables válvulas de seguridad EVR y NRV, aprobadas para cumplir con los estándares UL 60335-2-40 y UL 60335-2-89. Esta integración fue necesaria debido al aumento de regulaciones de seguridad estrictas. Esta nueva solución ofrece una separación de la carga de refrigerante inflamable en caso de fugas.
- En julio de 2024, Albéa Tubes lanzó la producción local norteamericana de su tubo reciclable Greenleaf en su planta de Brampton, Ontario (en realidad a finales de 2024, pero se alinea con la intención), reemplazando tubos de aluminio con plásticos para cosméticos y cuidado personal, confirmados como reciclables en corrientes de HDPE por APR y RecyClass, impulsando un embalaje sostenible y de origen local.
- En abril de 2024, Xylem lanzó la bomba Jabsco PureFlo 21 de un solo uso, que presenta la primera válvula de alivio de presión integrada y ajustable de la industria en un diseño de un solo uso, específicamente para farmacéutica/biotecnología, para reducir significativamente el riesgo de contaminación y aumentar la seguridad del operador al desviar la presión excesiva internamente, mejorando la eficiencia para el manejo de fluidos de alto valor.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Material, Función y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que los sistemas de un solo uso ganen una adopción más amplia en bioprocesamiento y diagnósticos.
- La demanda crecerá para válvulas compatibles con flujos de trabajo avanzados estériles y libres de contaminación.
- Los fabricantes priorizarán diseños de válvulas miniaturizadas para apoyar dispositivos médicos y de laboratorio compactos.
- La integración digital se fortalecerá, con válvulas de pinza inteligentes que permiten monitoreo en tiempo real y mantenimiento predictivo.
- La adopción aumentará en sistemas automatizados de dispensación y dosificación en entornos industriales y farmacéuticos.
- La innovación en materiales mejorará la durabilidad de los tubos, la resistencia térmica y la compatibilidad química.
- El cambio hacia líneas de producción flexibles impulsará la demanda de sistemas de válvulas de actuación rápida y bajo mantenimiento.
- La expansión de dispositivos de punto de atención aumentará los requisitos para válvulas microfluídicas de control preciso.
- Las capacidades de fabricación regional crecerán para acortar los tiempos de entrega y mejorar la personalización.
- El enfoque regulatorio en higiene y esterilidad acelerará el desarrollo de soluciones de válvulas compatibles con salas limpias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de válvulas de tubo de pinza y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de válvulas de tubo de pinza entre 2025 y 2032?
¿Qué segmento del mercado de válvulas de tubo de pinza tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de válvulas de tubo de pinza?
¿Quiénes son las empresas líderes en el mercado de válvulas de tubo de pellizco?
¿Qué región tuvo la mayor participación en el mercado de válvulas de tubo de pinza en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Válvulas de Tubo de Pinzamiento Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Válvulas de Tubo de Pinzamiento Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 596.4 million → 2032: USD 867.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Válvulas de Tubo de Pinzamiento Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Válvulas de Tubo de Pinzamiento Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Válvulas de Tubo de Pinzamiento Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Válvulas de Tubo de Pinzamiento Market Drivers
- 3.3 Mercado de Válvulas de Tubo de Pinzamiento Market Restraints & Challenges
- 3.4 Mercado de Válvulas de Tubo de Pinzamiento Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Válvulas de Tubo de Pinzamiento Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Válvulas de Tubo de Pinzamiento Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Válvulas de Tubo de Pinzamiento category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Válvulas de Tubo de Pinzamiento Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Válvulas de Tubo de Pinzamiento Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Válvulas de Tubo de Pinzamiento market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Válvulas de Tubo de Pinzamiento Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Válvulas de Tubo de Pinzamiento Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Válvulas de Tubo de Pinzamiento Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Válvulas de Tubo de Pinzamiento (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Válvulas de Tubo de Pinzamiento Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Válvulas de Tubo de Pinzamiento Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Válvulas de Tubo de Pinzamiento Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Válvulas de Tubo de Pinzamiento Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Válvulas de Tubo de Pinzamiento Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Válvulas de Tubo de Pinzamiento Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Válvulas de Tubo de Pinzamiento Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Válvulas de Tubo de Pinzamiento Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Válvulas de Tubo de Pinzamiento Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
