
Visión General del Mercado de Tanques de Almacenamiento de Combustible:
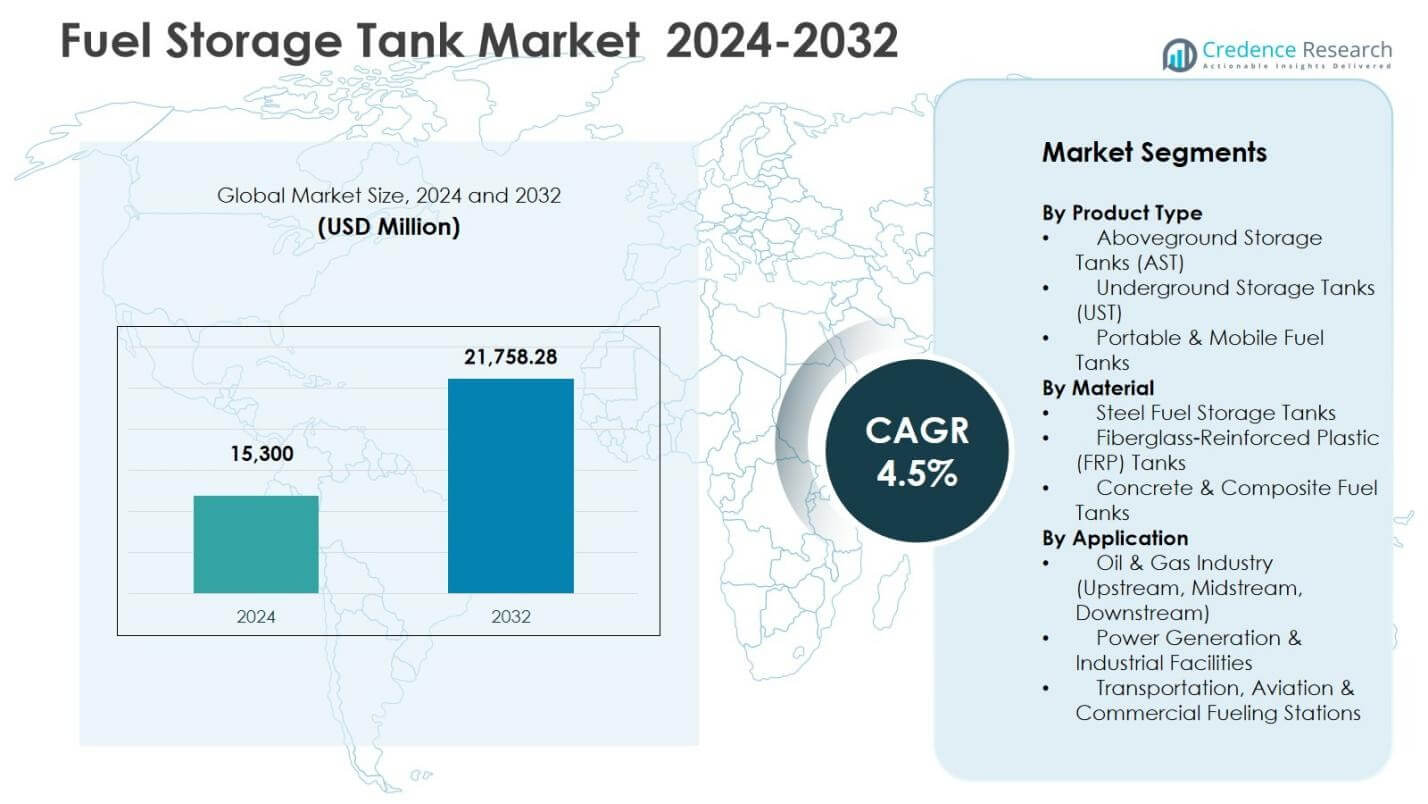
El tamaño del mercado de Tanques de Almacenamiento de Combustible fue valorado en USD 15,300 millones en 2024 y se anticipa que alcanzará los USD 21,758.28 millones para 2032, con un CAGR del 4.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tanques de Almacenamiento de Combustible 2024 | USD 15,300 millones |
| Mercado de Tanques de Almacenamiento de Combustible, CAGR | 4.5% |
| Tamaño del Mercado de Tanques de Almacenamiento de Combustible 2032 | USD 21,758.28 millones |
Perspectivas del Mercado de Tanques de Almacenamiento de Combustible
- La visión general del mercado destaca una fuerte demanda de infraestructura de almacenamiento de gran capacidad en los sectores de petróleo y gas, generación de energía e instalaciones industriales, con los Tanques de Almacenamiento Superficial liderando el mercado con una participación del 56.2% en 2024.
- Los impulsores del mercado incluyen la expansión de refinerías, el desarrollo de reservas estratégicas de combustible, la modernización de redes terminales y la creciente adopción de sistemas de tanques de acero y FRP duraderos para apoyar la seguridad, la fiabilidad y la eficiencia operativa a largo plazo.
- Las tendencias del mercado indican un uso creciente de tanques de almacenamiento modulares y portátiles, la integración de tecnologías inteligentes de monitoreo y detección de fugas, e iniciativas de mejora de productos por parte de los principales fabricantes centradas en la mejora del diseño y soluciones de mantenimiento del ciclo de vida.
- El análisis regional muestra que América del Norte posee una participación del 31.6% en 2024 debido a una fuerte inversión en infraestructura, Asia-Pacífico representa una participación del 28.9% con un rápido crecimiento industrial, y Europa contribuye con una participación del 23.8% a través de mejoras de activos impulsadas por regulaciones e iniciativas de expansión de almacenamiento.
Análisis de Segmentación del Mercado de Tanques de Almacenamiento de Combustible:
Por Tipo de Producto
El mercado de Tanques de Almacenamiento de Combustible por tipo de producto está liderado por Tanques de Almacenamiento Superficial (AST), que representaron una participación del 56.2% en 2024, impulsados por una instalación más fácil, menores costos de mantenimiento y una fuerte adopción en depósitos de combustible e instalaciones industriales. Los Tanques de Almacenamiento Subterráneo (UST) continúan ganando terreno en entornos urbanos y de abastecimiento minorista, particularmente donde la optimización del espacio y el cumplimiento de la seguridad son prioridades. Los tanques de combustible portátiles y móviles sirven aplicaciones de nicho como la construcción, minería y operaciones de energía remota, respaldados por la creciente demanda de reabastecimiento en el sitio y logística de combustible flexible.
- Por ejemplo, ExxonMobil contrató a Matrix Service para construir cuatro AST de 500,000 barriles en su estación de Webster en Texas, con techos flotantes externos abovedados para un mejor control de emisiones y protección contra el clima.
Por Material
En el segmento de materiales, los tanques de almacenamiento de combustible de acero dominaron el mercado con una participación del 61,7% en 2024, debido a su resistencia estructural, alta durabilidad y adecuación para el almacenamiento de gran capacidad en operaciones de petróleo, gas e industriales. Los tanques de plástico reforzado con fibra de vidrio (FRP) están expandiendo su presencia debido a su resistencia a la corrosión, mayor vida útil y cumplimiento con estrictas regulaciones ambientales. Los tanques de concreto y compuestos aseguran la demanda en aplicaciones de infraestructura y almacenamiento a granel estacionario, respaldados por estándares de seguridad y ventajas de costo del ciclo de vida en entornos de almacenamiento de combustible a largo plazo.
- Por ejemplo, KBK Industries ofrece tanques de almacenamiento de combustible subterráneos de doble pared de FRP certificados por UL 1316 para estaciones de combustible minoristas, respaldados por una garantía limitada de 30 años. A&Z Company bajo OKET Group produce tanques de combustible subterráneos de doble pared de FRP con tecnología avanzada 3DFF introducida desde ZCL Canadá, logrando la primera certificación UL para dichos tanques en China.
Por Aplicación
Por aplicación, la industria del petróleo y gas se mantuvo como el segmento líder con una participación del 48,9% en 2024, respaldada por la inversión continua en instalaciones de upstream, midstream y downstream, junto con iniciativas crecientes de expansión de la capacidad de almacenamiento de combustible a nivel mundial. Las instalaciones de generación de energía e industriales representan el siguiente centro de demanda importante, impulsadas por los requisitos de almacenamiento de combustible de respaldo y la dependencia constante de combustibles diésel y líquidos en operaciones industriales. El transporte, la aviación y las estaciones de combustible comerciales continúan adoptando sistemas de almacenamiento modernizados, respaldados por la expansión de la red, actualizaciones regulatorias y el aumento del consumo de combustible en aviación y logística.
Visión General del Mercado de Tanques de Almacenamiento de Combustible
Principales Impulsores del Crecimiento
Expansión de la Infraestructura de Petróleo y Gas
El mercado de tanques de almacenamiento de combustible crece significativamente debido a la continua expansión de la infraestructura de petróleo y gas en upstream, midstream y downstream. Las adiciones de capacidad de refinería, las reservas estratégicas de petróleo y las expansiones de terminales aumentan la demanda de tanques de almacenamiento de gran capacidad en las redes energéticas globales. El aumento del consumo de diésel, gasolina, combustible de aviación y combustibles marinos fortalece la inversión en terminales de almacenamiento y centros de distribución. Los gobiernos y las empresas energéticas priorizan la infraestructura de almacenamiento para mejorar la seguridad del suministro y mitigar la volatilidad de precios, mientras que las economías emergentes aceleran la demanda de tanques a través de la modernización de refinerías, el desarrollo logístico y las iniciativas de almacenamiento de combustible a granel que apoyan la industrialización y las actividades de comercio energético.
- Por ejemplo, Dangote Petroleum Refinery está construyendo ocho nuevos tanques de almacenamiento de crudo con una capacidad combinada de 6.3 millones de barriles. Esta expansión del 41% eleva el almacenamiento total de 2.4 mil millones de litros a 3.4 mil millones de litros, mejorando la flexibilidad operativa en medio de desafíos de suministro.
Aumento de la Demanda de los Sectores de Generación de Energía e Industrial
Los tanques de almacenamiento de combustible experimentan una fuerte adopción en instalaciones de generación de energía e industriales debido a la dependencia de sistemas de combustible de respaldo, unidades de energía distribuida y generación de energía cautiva. El almacenamiento de diésel y combustible líquido sigue siendo esencial para los sistemas de apoyo a la red, operaciones industriales remotas y plantas de energía de reserva. El crecimiento en actividades de minería, manufactura y construcción impulsa aún más la demanda de tanques de almacenamiento de combustible in situ y móviles. Las industrias adoptan soluciones de almacenamiento avanzadas para asegurar la continuidad operativa, mejorar la resiliencia energética y cumplir con las normas de seguridad, mientras que las iniciativas de transición energética también crean requisitos para infraestructura de almacenamiento dual y híbrida en entornos industriales.
- Por ejemplo, Fuelquip Industries entregó un tanque de 110KL de doble contención dividido en compartimentos para diésel, diésel premium y AdBlue para apoyar las operaciones de la flota minera. Esta configuración asegura un suministro continuo de combustible para maquinaria pesada en áreas remotas, minimizando las interrupciones de reabastecimiento.
Enfoque Creciente en la Seguridad, Cumplimiento Ambiental y Modernización de Activos
Las estrictas regulaciones ambientales y los estándares de cumplimiento de seguridad impulsan la modernización y el reemplazo de infraestructuras de almacenamiento envejecidas, aumentando la demanda de tanques de almacenamiento de combustible tecnológicamente avanzados. Los operadores invierten en sistemas de tanques de doble pared, materiales resistentes a la corrosión, tecnologías de detección de fugas y estructuras de contención secundaria para reducir riesgos ambientales y pérdidas operativas. Las auditorías regulatorias e inspecciones de seguridad aceleran los programas de modernización y reemplazo de tanques en instalaciones de combustible industriales, comerciales y de transporte. La integración de sistemas de monitoreo, automatización y diseños de tanques enfocados en el mantenimiento mejora la fiabilidad y extiende el ciclo de vida de los activos, fomentando una inversión sostenida en soluciones de tanques de almacenamiento de alto rendimiento y cumplimiento normativo en todo el mundo.
Tendencias y Oportunidades Clave
Adopción de Materiales Avanzados, Monitoreo Inteligente y Diseños de Tanques Modulares
Una tendencia importante que está moldeando el Mercado de Tanques de Almacenamiento de Combustible es el cambio hacia materiales avanzados, construcción modular y tecnologías de monitoreo digital. Los tanques híbridos de acero y compuestos, recubrimientos resistentes a la corrosión y materiales FRP apoyan una vida útil más larga y menores requisitos de mantenimiento, creando oportunidades para la innovación en materiales. Los sistemas de monitoreo inteligente de tanques con sensores IoT, plataformas de mantenimiento predictivo y gestión automatizada de niveles de combustible mejoran la seguridad y eficiencia operativa. Los tanques de almacenamiento modulares y prefabricados permiten una instalación más rápida y escalabilidad, particularmente en proyectos industriales, de defensa, minería e infraestructura remota, donde se prefieren cada vez más soluciones de almacenamiento rentables y de rápida implementación.
- Por ejemplo, Extraco Composites ofrece tanques de almacenamiento de combustible de PRFV aprobados por UL con diseños de pared simple y doble, donde las paredes internas y externas más las costillas forman un sistema estructural calificado para una vida útil mínima de 30 años bajo cargas de camiones, suelo y vacío.
Crecientes Oportunidades en Aviación, Logística y Aplicaciones de Abastecimiento Remoto
La expansión de las redes de aviación, la logística de comercio electrónico y las operaciones industriales remotas crean fuertes oportunidades para los tanques de almacenamiento de combustible en aeropuertos, depósitos de flotas y centros de transporte. El aumento del tráfico aéreo y el consumo de combustible de aviación impulsan las inversiones en instalaciones de almacenamiento a granel de combustible para aviones y sistemas de suministro de hidrantes. Los operadores de logística y flotas comerciales adoptan tanques de combustible móviles y portátiles para apoyar el reabastecimiento in situ y la eficiencia de la flota. Las actividades de construcción, minería y exploración energética remotas requieren sistemas de almacenamiento duraderos capaces de operar en entornos hostiles, generando una demanda adicional de soluciones de tanques de almacenamiento portátiles, montados en patines y desplegables en el campo en sectores industriales y de movilidad globales.
- Por ejemplo, Air bp introdujo sus unidades de reabastecimiento móvil de próxima generación con seguimiento digital de combustible para aplicaciones en aeropuertos y flotas terrestres en toda Europa.
Desafíos Clave
Riesgos Ambientales, Preocupaciones por Fugas y Carga de Cumplimiento Normativo
El mercado de tanques de almacenamiento de combustible enfrenta desafíos significativos relacionados con la gestión de riesgos ambientales, la prevención de fugas y el cumplimiento normativo en múltiples jurisdicciones. Las instalaciones de almacenamiento envejecidas aumentan los riesgos de contaminación del suelo, polución de aguas subterráneas y emisiones peligrosas, lo que lleva a costosas remediaciones y responsabilidades legales para los operadores. El cumplimiento de estándares de seguridad en evolución, protocolos de inspección de tanques y regulaciones de control de emisiones requiere una inversión continua en monitoreo, modernización y mejoras de infraestructura. Los operadores de instalaciones más pequeñas experimentan presión financiera debido a los costos de mantenimiento y los requisitos de documentación regulatoria, mientras que las políticas de aplicación más estrictas aumentan la complejidad operativa en entornos industriales y comerciales de almacenamiento de combustible.
Altos Costos de Capital, Restricciones de Instalación y Requisitos de Habilidades Técnicas
La alta inversión de capital inicial para tanques de almacenamiento de combustible de gran capacidad y tecnológicamente avanzados representa un desafío para las industrias sensibles a los costos y los operadores de mercados en desarrollo. La complejidad de la instalación, los requisitos de preparación del sitio y las aprobaciones de permisos extienden los plazos del proyecto y aumentan los costos de implementación. Las limitaciones de espacio en ubicaciones urbanas e industriales restringen la adopción de sistemas de almacenamiento convencionales, impulsando la necesidad de ingeniería especializada y configuraciones de tanques personalizadas. La disponibilidad de mano de obra calificada para la instalación, inspección y mantenimiento sigue siendo limitada en varias regiones, creando restricciones operativas y aumentando la dependencia de proveedores de servicios especializados para la gestión segura y conforme de tanques.
Análisis Regional
América del Norte
América del Norte mantuvo una posición de liderazgo en el Mercado de Tanques de Almacenamiento de Combustible y representó un 31.6% de participación en 2024, impulsada por una amplia infraestructura de petróleo y gas, expansiones de refinerías y una fuerte demanda de generación de energía e instalaciones industriales. Estados Unidos domina el consumo regional debido a la capacidad de reserva estratégica de petróleo, programas de modernización de terminales e inversiones en logística de combustible a granel. Canadá apoya el crecimiento del mercado a través de desarrollos de almacenamiento en el sector upstream y actividades de producción de energía. Los crecientes estándares de cumplimiento de seguridad, iniciativas de reemplazo de activos y la adopción tecnológica en sistemas de monitoreo y tanques resistentes a la corrosión fortalecen aún más la demanda del mercado en entornos industriales, comerciales y de abastecimiento de combustible para transporte.
Europa
Europa representó un 23.8% de participación en 2024, respaldada por actualizaciones impulsadas por regulaciones, iniciativas de cumplimiento ambiental y modernización de la infraestructura de almacenamiento de combustible heredada en los sectores industrial y de transporte. La región experimenta una fuerte demanda de centros de almacenamiento de combustible de aviación, terminales de combustible marítimo e instalaciones de energía distrital. Europa Occidental lidera la adopción de sistemas de tanques compuestos avanzados y de doble pared, mientras que Europa Central y del Este invierten en la expansión del almacenamiento vinculada a la transición energética, la seguridad de combustible de respaldo y la resiliencia industrial. La creciente dependencia de reservas estratégicas de combustible y tecnologías de monitoreo mejoradas refuerzan las inversiones sostenidas en soluciones de tanques de almacenamiento seguras, eficientes y conformes a las regulaciones en mercados clave.
Asia-Pacífico
Asia-Pacífico emergió como el mercado regional de más rápido crecimiento y representó un 28.9% de participación en 2024, impulsado por la rápida industrialización, la expansión de refinerías y la creciente demanda de infraestructura de almacenamiento en China, India y el Sudeste Asiático. Las inversiones a gran escala en proyectos petroquímicos, redes de combustible de transporte e instalaciones de generación de energía aceleran el despliegue de sistemas de almacenamiento modulares y sobre el suelo. La expansión de centros de aviación, corredores logísticos y operaciones mineras fortalece aún más la demanda de tanques de almacenamiento móviles y a granel. Los programas gubernamentales que apoyan la seguridad energética, las actualizaciones de infraestructura y las iniciativas de expansión de capacidad continúan impulsando el crecimiento sostenido del mercado en aplicaciones de almacenamiento de combustible upstream, midstream y downstream en la región.
Oriente Medio y África
La región de Oriente Medio y África representó un 10.7% de participación en 2024, impulsada por importantes centros de almacenamiento de crudo, proyectos de refinería y petroquímicos, y la expansión de terminales de combustible orientadas a la exportación. Los países del Consejo de Cooperación del Golfo invierten fuertemente en capacidad de almacenamiento estratégico, desarrollo de parques de tanques y automatización de terminales para apoyar los flujos de comercio energético internacional. África contribuye a través de la creciente demanda de minería, generación de energía y proyectos de infraestructura industrial que requieren sistemas de almacenamiento de combustible in situ y de respaldo. El creciente énfasis en la integridad de los activos, el control de la corrosión y la seguridad ambiental fortalece la adopción de soluciones de tanques de acero y compuestos diseñados en economías clave productoras de petróleo e industriales.
América Latina
América Latina representó un 5.0% de participación en 2024, respaldada por la modernización continua de refinerías, actividades de producción de petróleo en alta mar y la expansión de la infraestructura de abastecimiento de transporte y aviación en Brasil, México y mercados regionales emergentes. Las inversiones en terminales de almacenamiento de combustible a granel, instalaciones de energía industrial y operaciones mineras generan una demanda constante de tanques de almacenamiento sobre el suelo y móviles. Las iniciativas gubernamentales para mejorar la seguridad energética y la eficiencia logística impulsan nuevas instalaciones de tanques y actualizaciones de capacidad. La creciente adopción de sistemas de almacenamiento que cumplen con la normativa, tecnologías de prevención de fugas y soluciones de mantenimiento centradas en el ciclo de vida fortalece aún más las oportunidades de mercado en entornos comerciales, industriales y de distribución de combustible en la región.
Segmentaciones del Mercado de Tanques de Almacenamiento de Combustible:
Por Tipo de Producto
- Tanques de Almacenamiento Sobre el Suelo (AST)
- Tanques de Almacenamiento Subterráneo (UST)
- Tanques de Combustible Portátiles y Móviles
Por Material
- Tanques de Almacenamiento de Combustible de Acero
- Tanques de Plástico Reforzado con Fibra de Vidrio (FRP)
- Tanques de Combustible de Hormigón y Compuestos
Por Aplicación
- Industria del Petróleo y Gas (Upstream, Midstream, Downstream)
- Generación de Energía e Instalaciones Industriales
- Transporte, Aviación y Estaciones de Abastecimiento Comercial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de tanques de almacenamiento de combustible presenta a los principales actores como CST Industries, McDermott International, PermianLide, Superior Tank Co., Containment Solutions Inc., DN Tanks, Balmoral Tanks, Western Global, TI Fluid Systems y Plastic Omnium Group en la primera línea, reflejando una mezcla diversificada de fabricantes de tanques industriales globales y proveedores especializados de soluciones de almacenamiento. El mercado sigue siendo moderadamente consolidado, con actores que se centran en la fortaleza de la ingeniería, la innovación en materiales, diseños resistentes a la corrosión y tecnologías de almacenamiento que cumplen con las normativas. Las empresas invierten en la expansión de capacidad, sistemas de tanques modulares y estructuras de contención de doble pared para abordar los requisitos de seguridad, durabilidad y rendimiento ambiental en los sectores de petróleo y gas, industrial, aviación y logística. Las iniciativas estratégicas incluyen fusiones, asociaciones para la modernización de terminales y mejoras de productos que integran monitoreo inteligente, detección de fugas y capacidades de mantenimiento del ciclo de vida. El creciente énfasis en la gestión de la integridad de los activos y la sostenibilidad impulsa la competencia en soluciones de tanques de FRP, compuestos y acero híbrido, mientras que los actores regionales mejoran los servicios postventa, el soporte de instalación y las ofertas de infraestructura de almacenamiento llave en mano para fortalecer su posicionamiento en el mercado.
Análisis de Jugadores Clave
- CST Industries, Inc.
- McDermott International, Inc.
- PermianLide
- Superior Tank Co., Inc.
- Containment Solutions Inc.
- DN Tanks
- Balmoral Tanks Ltd
- Western Global
- TI Fluid Systems plc
- Plastic Omnium Group
Desarrollos Recientes
- En febrero de 2024, CST Industries, Inc. completó la adquisición de Ostsee Tank Solutions, mejorando su cartera global de soluciones de tanques de almacenamiento y cúpulas de aluminio.
- En mayo de 2025, Bilfinger adquirió el grupo nZero con sede en el Reino Unido, incluidas las subsidiarias Orbital Gas Systems y Thyson Technology, para mejorar sus capacidades en sistemas energéticos avanzados y tecnologías de gas para aplicaciones de almacenamiento de combustible.
- En mayo de 2025, TF Warren Group adquirió Krueger Engineering and Manufacturing (KEMCO), un fabricante de intercambiadores de calor de carcasa y tubos, fortaleciendo su posición en los mercados relacionados con tanques de almacenamiento para los sectores petroquímico y de refinación.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Material, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que los gobiernos y las industrias continúen invirtiendo en infraestructura de almacenamiento para la seguridad del combustible y la fiabilidad del suministro.
- Los fabricantes se centrarán en materiales duraderos, diseños resistentes a la corrosión y sistemas de tanques optimizados para el ciclo de vida para mejorar la seguridad y el rendimiento.
- La adopción de tecnologías de monitoreo inteligente, automatización e inspección remota aumentará en las instalaciones de almacenamiento industriales y comerciales.
- La sustitución de activos de almacenamiento envejecidos y la modernización de granjas de tanques heredadas seguirán siendo un motor de crecimiento importante en los mercados desarrollados y emergentes.
- La demanda de aplicaciones en aviación, logística, minería e industriales remotas ampliará el uso de soluciones de almacenamiento de combustible móviles y modulares.
- Las regulaciones ambientales y los estándares de control de emisiones acelerarán la adopción de sistemas de tanques de doble pared, a prueba de fugas y de contención secundaria.
- Los fabricantes de tanques de almacenamiento fortalecerán las asociaciones con contratistas EPC y operadores de terminales para ofrecer soluciones de infraestructura llave en mano.
- Las economías emergentes invertirán en nuevos almacenes de refinería, terminales de distribución y capacidad de reserva para apoyar la industrialización y el comercio de energía.
- Los materiales híbridos y compuestos para tanques ganarán terreno a medida que las industrias prioricen la durabilidad, la reducción de peso y la eficiencia en el mantenimiento.
- Los servicios posventa, los programas de inspección y las soluciones de gestión del ciclo de vida de los activos desempeñarán un papel más importante en la competitividad del mercado y el valor para el cliente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tanques de almacenamiento de combustible y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tanques de almacenamiento de combustible entre 2024 y 2032?
¿Qué segmento del mercado de tanques de almacenamiento de combustible tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tanques de almacenamiento de combustible?
¿Quiénes son las empresas líderes en el mercado de tanques de almacenamiento de combustible?
¿Qué región comandó la mayor parte del mercado de tanques de almacenamiento de combustible en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tanques de Almacenamiento de Combustible Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tanques de Almacenamiento de Combustible Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,300 Million → 2032: USD 21,758.28 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tanques de Almacenamiento de Combustible Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tanques de Almacenamiento de Combustible Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tanques de Almacenamiento de Combustible Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tanques de Almacenamiento de Combustible Market Drivers
- 3.3 Mercado de Tanques de Almacenamiento de Combustible Market Restraints & Challenges
- 3.4 Mercado de Tanques de Almacenamiento de Combustible Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tanques de Almacenamiento de Combustible Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tanques de Almacenamiento de Combustible Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tanques de Almacenamiento de Combustible category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tanques de Almacenamiento de Combustible Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tanques de Almacenamiento de Combustible Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tanques de Almacenamiento de Combustible market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tanques de Almacenamiento de Combustible Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tanques de Almacenamiento de Combustible Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tanques de Almacenamiento de Combustible Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tanques de Almacenamiento de Combustible (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tanques de Almacenamiento de Combustible Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tanques de Almacenamiento de Combustible Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tanques de Almacenamiento de Combustible Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tanques de Almacenamiento de Combustible Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tanques de Almacenamiento de Combustible Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tanques de Almacenamiento de Combustible Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tanques de Almacenamiento de Combustible Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tanques de Almacenamiento de Combustible Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tanques de Almacenamiento de Combustible Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
