
Visión General del Mercado de Cargadores:
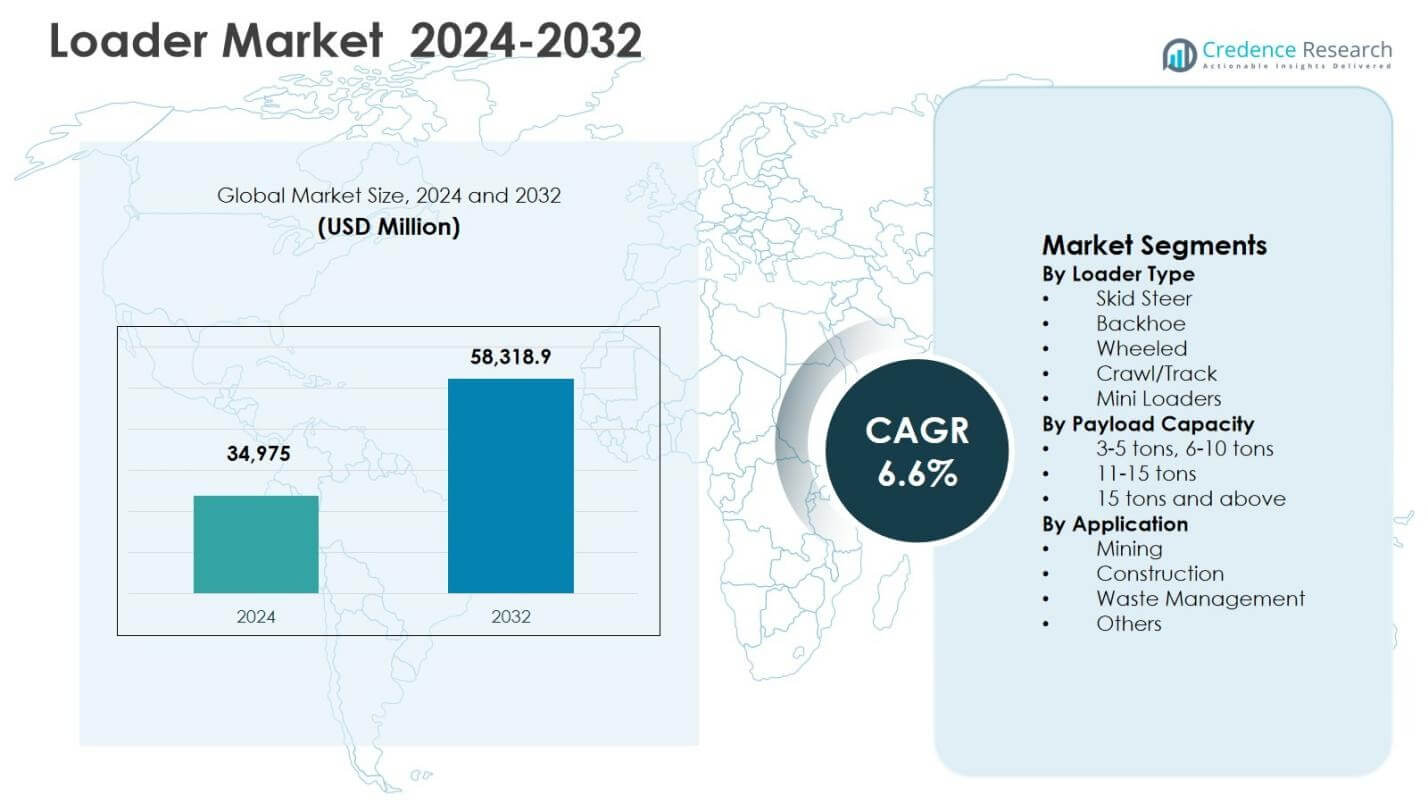
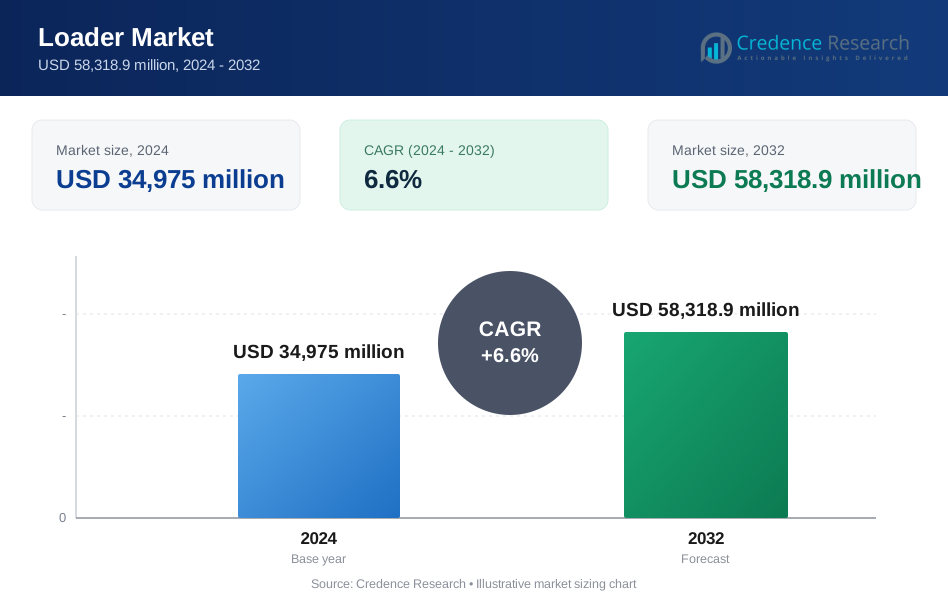
El tamaño del mercado de cargadores se valoró en USD 34,975 millones en 2024 y se anticipa que alcanzará los USD 58,318.9 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cargadores 2024 | USD 34,975 millones |
| Crecimiento Anual Compuesto del Mercado de Cargadores | 6.6% |
| Tamaño del Mercado de Cargadores 2032 | USD 58,318.9 millones |
Perspectivas del Mercado de Cargadores
- El crecimiento del mercado está impulsado por el aumento de las inversiones en infraestructura, la expansión de las actividades de construcción y el incremento de la mecanización en las operaciones de construcción, minería y manejo de materiales industriales.
- Las principales tendencias del mercado incluyen la integración de telemática, automatización y gestión inteligente de flotas, junto con la creciente adopción de cargadores eléctricos y de bajas emisiones para cumplir con los requisitos de sostenibilidad y normativos.
- La estructura del mercado está conformada por fabricantes globales que se centran en la innovación de productos, la eficiencia de carga útil, los modelos de alquiler y los servicios postventa, con los cargadores de ruedas ocupando un 6% de participación de segmento en 2024, seguidos por el segmento de carga útil de 6–10 toneladas con un 34.2% de participación.
- Regionalmente, Asia Pacífico lideró el mercado de cargadores con un 9% de participación en 2024, seguido por América del Norte con un 24.6% y Europa con un 21.8%, respaldado por el desarrollo de infraestructura, la actividad minera y la demanda de reemplazo de flotas.
Análisis de Segmentación del Mercado de Cargadores:
Por Tipo de Cargador:
En el mercado de cargadores, los cargadores de ruedas emergieron como el tipo de cargador dominante, representando un 38.6% de participación de mercado en 2024, impulsados por su alta capacidad de manejo de carga, eficiencia operativa y uso extensivo en proyectos de construcción y minería a gran escala. Su capacidad para operar eficientemente en superficies pavimentadas e irregulares respalda la demanda de actividades de infraestructura y desarrollo urbano. Los cargadores de dirección deslizante ocuparon un 21.4% de participación, respaldados por su diseño compacto y maniobrabilidad en sitios de trabajo confinados, mientras que los cargadores retroexcavadores capturaron un 18.9% de participación debido a su versatilidad. Los cargadores de orugas y mini cargadores representaron conjuntamente la participación restante, respaldados por aplicaciones de nicho y necesidades de mantenimiento urbano.
- Por ejemplo, el cargador de ruedas 990 de Caterpillar en una operación minera de carbón completa las cargas de camiones en solo tres pasadas con su cubo de carbón personalizado, mejorando la productividad a través de una carga rápida de alta capacidad.
Por Capacidad de Carga Útil:
El segmento de capacidad de carga útil de 6–10 toneladas dominó el mercado de cargadores con un 34.2% de participación en 2024, respaldado por un rendimiento equilibrado entre la capacidad de elevación, la eficiencia de combustible y el costo del equipo. Este rango de capacidad es ampliamente preferido en operaciones de construcción, minería y manejo de materiales que requieren cargadores de mediana capacidad con altas tasas de utilización. El segmento de 3–5 toneladas siguió con un 26.8% de participación, impulsado por la demanda de pequeños contratistas y aplicaciones municipales. Los cargadores con capacidad de 11–15 toneladas representaron un 22.5% de participación, respaldados por operaciones de infraestructura y canteras, mientras que los cargadores con cargas útiles de 15 toneladas y más mantuvieron la participación restante, impulsados por proyectos mineros a gran escala.
- Por ejemplo, el cargador con ruedas 433-5 de JCB ofrece una capacidad de carga útil de 3.3 toneladas con un balde de 3.1 m³ y un peso operativo de 11 toneladas, ideal para tareas de construcción con un tanque de combustible de 210 L para uso prolongado.
Por aplicación:
La construcción se mantuvo como la aplicación líder en el mercado de cargadores, representando un 41.9% de participación de mercado en 2024, impulsada por el rápido desarrollo de infraestructura, la expansión urbana y el aumento de inversiones en proyectos viales, residenciales y comerciales. Los cargadores son esenciales para el manejo de materiales, movimiento de tierras y actividades de preparación de sitios, asegurando una demanda sostenida por parte de los contratistas. La minería siguió con un 27.6% de participación, respaldada por el aumento en la extracción de minerales y expansiones de capacidad. Las aplicaciones de gestión de residuos capturaron un 16.3% de participación, impulsadas por el manejo de residuos sólidos municipales y operaciones de reciclaje, mientras que otras aplicaciones colectivamente representaron la participación restante, respaldadas por el manejo de materiales agrícolas e industriales.
Principales impulsores del crecimiento
Expansión de inversiones en infraestructura y construcción
El aumento de inversiones en el desarrollo de infraestructura sigue siendo un impulsor principal del crecimiento del mercado de cargadores. Los gobiernos y desarrolladores privados están acelerando el gasto en carreteras, autopistas, aeropuertos, ferrocarriles y proyectos de vivienda urbana, aumentando la demanda de equipos de manejo de materiales y movimiento de tierras. Los cargadores desempeñan un papel crítico en la excavación, preparación de sitios y movimiento de materiales a granel, haciéndolos indispensables a lo largo del ciclo de vida de los proyectos. La urbanización a gran escala en economías emergentes y las actividades de renovación en mercados maduros apoyan aún más la utilización sostenida de equipos. El creciente enfoque en ciudades inteligentes y corredores industriales también está impulsando la demanda de reemplazo de cargadores avanzados con mayor productividad y menores costos operativos.
- Por ejemplo, Volvo CE probó una cargadora de ruedas L180H controlada a distancia a 1,300 pies bajo tierra en la mina Kankberg, cargando con éxito mineral en camiones y navegando por túneles a través de 5G desde una oficina en la superficie. El proyecto demostró control en tiempo real para tareas de producción en entornos hostiles.
Crecimiento en Actividades de Minería y Extracción de Recursos
La expansión de las actividades mineras globales apoya significativamente el Mercado de Cargadoras. La creciente demanda de minerales, metales y agregados de los sectores de construcción, energía y manufactura ha resultado en un mayor rendimiento minero y expansiones de capacidad. Las cargadoras se utilizan extensamente para el manejo de mineral, remoción de sobrecarga y transporte de materiales en operaciones mineras tanto de superficie como subterráneas. Las crecientes inversiones en instalaciones de procesamiento de minerales y canteras fortalecen aún más la demanda. Además, la necesidad de cargadoras robustas y de alta capacidad capaces de operar en entornos hostiles está impulsando la adopción de equipos tecnológicamente avanzados con mejor durabilidad, características de seguridad y eficiencia operativa.
- Por ejemplo, la cargadora subterránea 4LD de Komatsu permitió a New Horus en la Mina Poderosa aumentar el tonelaje mensual en un 35%, de 2,560 a 3,456 toneladas, mientras reducía los costos de mantenimiento en un 25% a $2.40 por hora.
Mecanización y Modernización de Equipos
El creciente nivel de mecanización en los sectores de construcción, agricultura e industria está acelerando la adopción de cargadoras en todo el mundo. Los contratistas y operadores están reemplazando cada vez más la mano de obra manual y la maquinaria obsoleta con cargadoras modernas para mejorar la productividad, reducir los tiempos de los proyectos y abordar la escasez de mano de obra calificada. Las iniciativas de modernización de flotas enfatizan la eficiencia del combustible, menores emisiones y sistemas de control avanzados, impulsando la demanda de reemplazo. Las opciones de financiamiento mejoradas, los modelos de arrendamiento y los servicios de alquiler también hacen que la adquisición de cargadoras sea más accesible para operadores pequeños y medianos. Este cambio hacia operaciones mecanizadas continúa fortaleciendo las perspectivas de crecimiento a largo plazo para el Mercado de Cargadoras.
Tendencias y Oportunidades Clave
Integración de Tecnologías Avanzadas y Automatización
El Mercado de Cargadoras está presenciando una mayor integración de tecnologías avanzadas, creando oportunidades de crecimiento significativas. Los fabricantes están incorporando telemática, seguimiento GPS, sistemas de control automatizados y monitoreo de rendimiento en tiempo real para mejorar la eficiencia operativa y la gestión de flotas. Las características de automatización mejoran la precisión, reducen la fatiga del operador y disminuyen los costos de mantenimiento, haciendo que las cargadoras sean más atractivas para grandes contratistas y operadores mineros. La creciente adopción de la toma de decisiones basada en datos apoya el mantenimiento predictivo y la utilización optimizada del equipo. Estos avances también están permitiendo a los fabricantes diferenciar productos, fortalecer servicios posventa y construir relaciones a largo plazo con los clientes a través de plataformas digitales.
- Por ejemplo, la telemática VisionLink de Caterpillar integra el seguimiento GPS y el monitoreo del rendimiento en cargadores de ruedas, lo que permite a los gestores de flotas acceder a datos en tiempo real sobre la ubicación, diagnósticos y estado para tomar decisiones proactivas.
Aumento de la Demanda de Cargadores Eléctricos y de Baja Emisión
El cambio hacia la sostenibilidad está emergiendo como una oportunidad clave en el Mercado de Cargadores. Regulaciones de emisiones más estrictas y una creciente conciencia ambiental están impulsando la demanda de cargadores eléctricos, híbridos y de baja emisión. Estos modelos ofrecen una reducción de la huella de carbono, niveles de ruido más bajos y una mejor eficiencia energética, lo que los hace adecuados para la construcción urbana y aplicaciones en interiores. Los incentivos gubernamentales y las iniciativas de construcción ecológica apoyan aún más la adopción. Los fabricantes que invierten en tecnología de baterías, trenes motrices alternativos y diseños energéticamente eficientes están bien posicionados para capitalizar esta tendencia, especialmente en mercados desarrollados con sólidos marcos regulatorios.
- Por ejemplo, el cargador de ruedas L120 Electric de Volvo, un modelo de 20 toneladas, utiliza una batería de Fosfato de Hierro y Litio de 282 kWh para cero emisiones de escape y operación casi silenciosa con una carga útil de 6 toneladas.
Desafíos Clave
Alta Inversión Inicial y Costos Operativos
Los altos costos de adquisición y operación siguen siendo un desafío importante para el Mercado de Cargadores. Los cargadores avanzados equipados con tecnologías modernas y mayores capacidades de carga requieren una inversión inicial significativa, lo que puede limitar la adopción entre pequeños contratistas y compradores sensibles al precio. Además, los gastos de combustible, los requisitos de mantenimiento y las piezas de repuesto contribuyen al costo total de propiedad. Las fluctuaciones en los precios del combustible afectan aún más los presupuestos operativos. Aunque las opciones de financiamiento y alquiler abordan parcialmente este problema, las consideraciones de costo continúan influyendo en las decisiones de compra y pueden ralentizar la penetración del mercado en regiones en desarrollo.
Disrupciones en la Cadena de Suministro y Disponibilidad de Componentes
Las restricciones en la cadena de suministro plantean un desafío continuo para el Mercado de Cargadores. La dependencia de proveedores globales para componentes críticos como motores, sistemas hidráulicos, electrónica y semiconductores expone a los fabricantes a retrasos en la producción y volatilidad de costos. Las disrupciones causadas por tensiones geopolíticas, cuellos de botella logísticos y fluctuaciones en los precios de materias primas afectan la disponibilidad de equipos y los plazos de entrega. Estos desafíos aumentan los tiempos de espera y pueden impactar los cronogramas de proyectos para los usuarios finales. Gestionar la diversificación de proveedores, los niveles de inventario y las presiones de costos sigue siendo un área de enfoque crítico para los fabricantes para mantener una producción estable y competitividad en el mercado.
Análisis Regional
América del Norte
América del Norte representó el 24.6% de la cuota de mercado en 2024 en el Mercado de Cargadores, respaldada por una fuerte actividad de construcción, programas de rehabilitación de infraestructura y operaciones mineras constantes. La región se beneficia de altas tasas de reemplazo de equipos y la adopción temprana de cargadores tecnológicamente avanzados con características de telemática y automatización. La demanda sigue siendo fuerte en la construcción residencial, el desarrollo comercial y los proyectos de mantenimiento de carreteras. La presencia de grandes contratistas, redes de alquiler bien desarrolladas y acceso a soluciones de financiamiento apoyan aún más la estabilidad del mercado. El crecimiento también está impulsado por inversiones en proyectos de energía renovable y manejo de agregados, manteniendo una utilización consistente de cargadores en diversas aplicaciones.
Europa
Europa tuvo un 21.8% de participación de mercado en 2024, impulsada por la modernización de infraestructuras, la renovación urbana y estrictas regulaciones de emisiones que fomentan la actualización de flotas. La actividad de construcción en redes de transporte, edificios energéticamente eficientes e instalaciones industriales respalda la demanda de cargadores. La región muestra una fuerte adopción de cargadores compactos y eléctricos, particularmente en aplicaciones urbanas e interiores. Las actividades mineras y de canteras en países seleccionados también contribuyen a una demanda constante de equipos. La financiación de infraestructuras respaldada por el gobierno, combinada con prácticas de construcción centradas en la sostenibilidad, continúa impulsando la demanda de reemplazo y apoya una expansión gradual del mercado en las economías de Europa Occidental y Oriental.
Asia Pacífico
Asia Pacífico dominó el mercado de cargadores con un 38.9% de participación de mercado en 2024, respaldada por la rápida urbanización, proyectos de infraestructura a gran escala y la expansión de actividades mineras. La alta demanda de países que invierten fuertemente en autopistas, ferrocarriles, puertos y proyectos de vivienda impulsa una amplia utilización de cargadores. La creciente mecanización en la construcción y el aumento de la penetración de equipos entre los contratistas fortalecen aún más la demanda regional. Las operaciones de minería y canteras también contribuyen significativamente a las ventas por volumen. La disponibilidad de fabricación competitiva en costos, la mejora del acceso a financiamiento y el aumento de la adopción de cargadores de capacidad media posicionan a Asia Pacífico como el principal motor de crecimiento del mercado global.
América Latina
América Latina capturó un 7.6% de participación de mercado en 2024, impulsada por la expansión minera, el desarrollo de infraestructuras y la inversión pública en transporte y servicios públicos. Los cargadores se utilizan ampliamente en la extracción de minerales, canteras y proyectos de construcción de carreteras en economías ricas en recursos. La región se beneficia de la creciente demanda de equipos eficientes para el manejo de materiales para apoyar iniciativas de infraestructura a gran escala. Aunque la volatilidad económica afecta el gasto de capital, los servicios de alquiler de equipos y las ventas de maquinaria reacondicionada ayudan a mantener la demanda. Las mejoras graduales en la actividad de construcción y la producción minera continúan apoyando el crecimiento estable en el mercado regional de cargadores.
Medio Oriente y África
Medio Oriente y África representaron un 7.1% de participación de mercado en 2024, respaldados por la expansión de infraestructuras, el desarrollo urbano y las actividades mineras. Los grandes proyectos de construcción relacionados con redes de transporte, complejos comerciales y zonas industriales impulsan la demanda de cargadores en todo el Medio Oriente. En África, la minería y las canteras siguen siendo áreas de aplicación clave, particularmente para la extracción de minerales y agregados. Los programas de desarrollo liderados por el gobierno y las inversiones en infraestructura logística y energética apoyan el despliegue de equipos. La demanda de cargadores duraderos y de alta capacidad adecuados para entornos operativos difíciles continúa dando forma a las decisiones de compra en toda la región.
Segmentaciones del Mercado de Cargadores:
Por Tipo de Cargador
- Skid Steer
- Retroexcavadora
- Con Ruedas
- Oruga/Pista
- Mini Cargadores
Por Capacidad de Carga
- 3-5 toneladas, 6-10 toneladas
- 11-15 toneladas
- 15 toneladas y más
Por Aplicación
- Minería
- Construcción
- Gestión de Residuos
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo en el Mercado de Cargadores está conformado por la presencia de importantes fabricantes globales, incluyendo Caterpillar Inc., Komatsu Ltd., Volvo Construction Equipment AB, John Deere (Deere & Company), JCB (J.C. Bamford Excavators Ltd), Hitachi Construction Machinery Co., Ltd., Liebherr Group, CNH Industrial N.V., Doosan Bobcat Inc., y Hyundai Heavy Industries Co., Ltd.. El mercado permanece moderadamente consolidado, con los principales actores enfocándose en la innovación de productos, la modernización de flotas y la expansión geográfica para fortalecer sus posiciones en el mercado. Las empresas invierten fuertemente en tecnologías avanzadas como la telemática, la automatización y los trenes motrices eficientes en combustible para mejorar la productividad y reducir los costos operativos. Las iniciativas estratégicas, incluyendo expansiones de capacidad, fabricación localizada y redes de distribuidores fortalecidas, apoyan la penetración regional. Además, el creciente énfasis en cargadores eléctricos y de bajas emisiones está remodelando las carteras de productos, mientras que los servicios postventa, las soluciones de financiamiento y las asociaciones de alquiler se utilizan cada vez más como estrategias de diferenciación para retener clientes y fomentar el crecimiento de ingresos a largo plazo.
Análisis de Jugadores Clave
- Liebherr Group
- Hyundai Heavy Industries Co., Ltd.
- John Deere (Deere & Company)
- Komatsu Ltd.
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- JCB (J.C. Bamford Excavators Ltd)
- Volvo Construction Equipment AB
- Hitachi Construction Machinery Co., Ltd.
- Caterpillar Inc.
Desarrollos Recientes
- En diciembre de 2025, Volvo Construction Equipment entregó la primera cargadora de ruedas eléctrica L120 de Indonesia, marcando el despliegue comercial inicial de este modelo eléctrico en el país.
- En diciembre de 2025, Action Construction Equipment (ACE) se asoció con Kotak Mahindra Bank para mejorar los marcos de financiamiento para clientes de retroexcavadoras y equipos de construcción en India.
- En enero de 2025, JCB India lanzó sus máquinas preparadas para CEV Stage 5, incluyendo retroexcavadoras, minicargadoras y cargadoras de ruedas, en la Exposición de Equipos de Construcción Bharat 2025.
- En julio de 2025, Caterpillar lanzó la nueva Cargadora de Ruedas Cat® 980 GC, con bajo consumo de combustible gracias a un ventilador a demanda y a la hidráulica de detección de carga.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Cargadora, Capacidad de Carga, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda del mercado de cargadores continuará aumentando debido a las inversiones sostenidas en infraestructura, desarrollo urbano y proyectos de transporte en las principales economías.
- El aumento de la mecanización en la construcción, minería y manejo de materiales industriales apoyará la adopción constante de equipos.
- Los avances tecnológicos como la telemática, la automatización y la gestión inteligente de flotas mejorarán la eficiencia operativa y la utilización del equipo.
- Los cargadores eléctricos y de bajas emisiones ganarán terreno a medida que se endurecen las regulaciones de emisiones y se expanden las iniciativas de sostenibilidad.
- El crecimiento de los modelos de alquiler y arrendamiento de equipos mejorará la accesibilidad para contratistas pequeños y medianos.
- Las actividades de minería y canteras seguirán siendo una fuente estable de demanda, particularmente para cargadores de alta capacidad.
- Los fabricantes se centrarán en la personalización de productos para abordar diversos requisitos de aplicación y condiciones operativas.
- La expansión de las redes de distribuidores y los servicios postventa fortalecerán la retención de clientes y los ingresos durante el ciclo de vida.
- Las economías emergentes contribuirán significativamente al crecimiento del volumen debido a la rápida urbanización y expansión de la infraestructura.
- La digitalización de los flujos de trabajo de construcción aumentará la demanda de cargadores conectados integrados con sistemas de gestión de proyectos basados en datos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cargadores y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cargadores entre 2024 y 2032?
¿Qué segmento del mercado de cargadores tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cargadores?
¿Quiénes son las empresas líderes en el mercado de cargadores?
¿Qué región comandó la mayor parte del mercado de cargadores en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de cargadores Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de cargadores Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,975 million → 2032: USD 58,318.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de cargadores Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de cargadores Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de cargadores Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de cargadores Market Drivers
- 3.3 Mercado de cargadores Market Restraints & Challenges
- 3.4 Mercado de cargadores Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de cargadores Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de cargadores Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de cargadores category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de cargadores Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de cargadores Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de cargadores market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de cargadores Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de cargadores Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de cargadores Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de cargadores (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de cargadores Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de cargadores Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de cargadores Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de cargadores Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de cargadores Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de cargadores Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de cargadores Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de cargadores Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de cargadores Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
