
Visión General del Mercado de Preventores de Reventones (BOP):
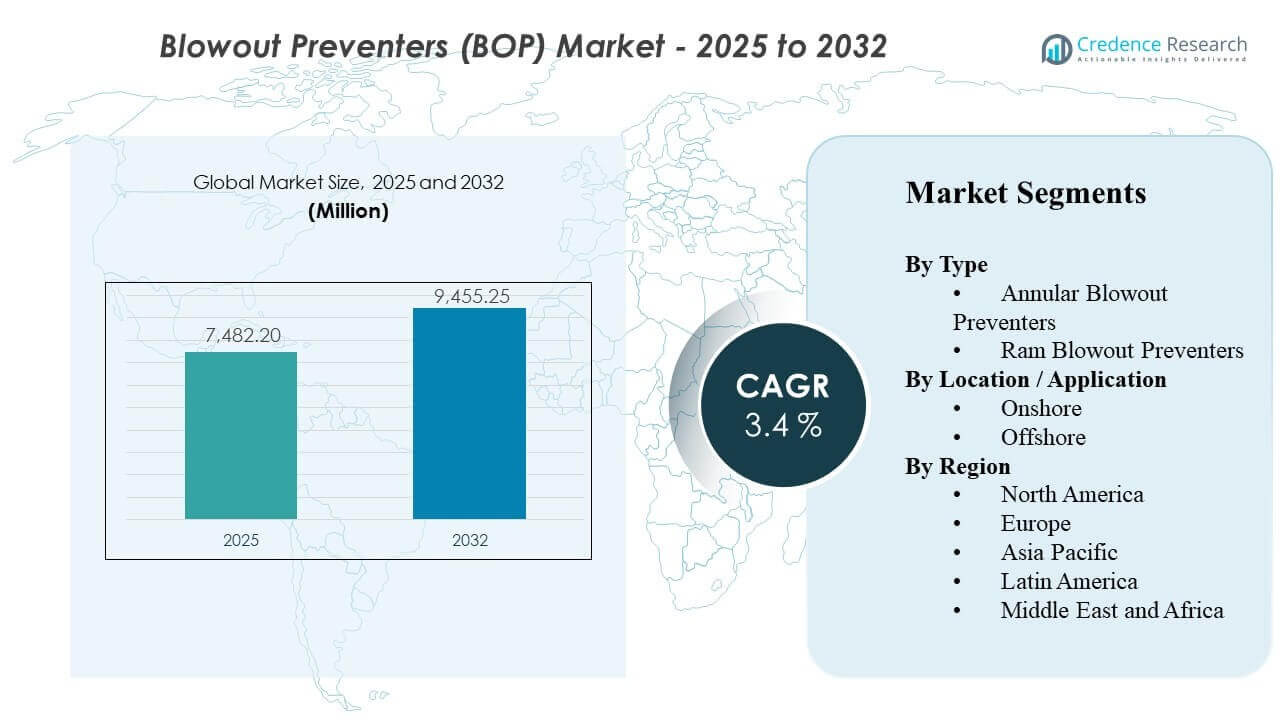
Se estimó que el tamaño del mercado global de Preventores de Reventones (BOP) era de USD 7482.2 millones en 2025 y se espera que alcance los USD 9455.25 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.4% de 2025 a 2032. La expansión en los programas de perforación en alta mar y la inversión sostenida en infraestructura de control de presión continúan apoyando la demanda de preventores de reventones porque los operadores están priorizando la integridad del pozo, el cumplimiento de la seguridad y la confiabilidad del sistema en entornos de perforación complejos. Un impulso adicional proviene de la demanda de reemplazo en campos petroleros maduros y la necesidad de equipos de especificaciones más altas en aplicaciones en aguas profundas y de alta presión.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Preventores de Reventones (BOP) 2025 | USD 7482.2 millones |
| Mercado de Preventores de Reventones (BOP), CAGR | 3.4% |
| Tamaño del Mercado de Preventores de Reventones (BOP) 2032 | USD 9455.25 millones |
Tendencias Clave del Mercado e Información
- El mercado de Preventores de Reventones (BOP) fue valorado en USD 7482.2 millones en 2025 y se proyecta que alcance los USD 9455.25 millones para 2032.
- Se pronostica que el mercado de Preventores de Reventones (BOP) se expandirá a una tasa compuesta anual (CAGR) del 3.4% de 2025 a 2032.
- Los Preventores de Reventones tipo Ram representaron la mayor parte con un 48.2% en 2025, reflejando un uso fuerte en entornos de perforación de alta presión.
- Las operaciones en tierra representaron el 65.4% de los ingresos del mercado en 2025, respaldadas por la amplia base instalada de actividad de perforación terrestre.
- América del Norte lideró el panorama regional con una participación del 35.8% en 2025, seguida de Europa con un 27.6% y Asia Pacífico con un 25.8%.
Análisis de Segmento
El mercado de Preventores de Reventones (BOP) está conformado por una combinación de requisitos de rendimiento del equipo, la economía de la ubicación de perforación y las prioridades de gestión de riesgos operativos. La demanda sigue estando estrechamente vinculada al gasto de capital en el sector upstream, la actividad de plataformas y la complejidad de las condiciones del pozo. Los pozos de mayor presión y los desarrollos en aguas profundas generalmente requieren sistemas de control de pozos más avanzados y de mayor valor, lo que respalda la demanda premium de configuraciones robustas de BOP. La demanda de reemplazo también juega un papel significativo porque los operadores continúan actualizando flotas envejecidas para mejorar la seguridad, el cumplimiento y la eficiencia del mantenimiento. A medida que las condiciones de perforación se vuelven más complejas, los compradores se enfocan cada vez más en la durabilidad del equipo, el rendimiento de sellado y la integración con sistemas de monitoreo digital.
Las prioridades operativas en el mercado de los Preventores de Reventones (BOP) continúan favoreciendo productos que reducen el tiempo de inactividad y mejoran la fiabilidad bajo condiciones adversas. Los compradores están poniendo mayor énfasis en el valor del ciclo de vida en lugar del costo inicial del equipo, especialmente en proyectos offshore y técnicamente exigentes. Los servicios de posventa, el soporte de inspección y las capacidades de reacondicionamiento siguen siendo diferenciadores importantes porque el rendimiento de los BOP está estrechamente ligado a la calidad del mantenimiento y la preparación regulatoria. Las decisiones de adquisición también están influenciadas por las clasificaciones de presión, el entorno de despliegue y la velocidad de respuesta durante eventos de control de pozos. Esto mantiene el mercado centrado en el rendimiento de la ingeniería, el soporte de la base instalada y el comportamiento de compra impulsado por el cumplimiento.
Por Tipo de Perspectivas
Los Preventores de Reventones de Émbolo representaron la mayor cuota del 48.2% en 2025. Los sistemas de émbolo lideran porque son ampliamente preferidos en entornos de perforación de alta presión que requieren una fuerte capacidad de sellado y un rendimiento de cierre confiable. Los operadores utilizan configuraciones de émbolo extensamente tanto en pozos offshore como en desafiantes pozos onshore donde la integridad del control de presión es esencial. La demanda también está respaldada por estándares de seguridad más estrictos y la necesidad de un rendimiento confiable en programas de perforación más profundos y complejos. El segmento se beneficia además de su idoneidad para sistemas avanzados de control de pozos utilizados en operaciones críticas de perforación e intervención.
Por Ubicación de Perspectivas
Onshore representó la mayor cuota del 65.4% en 2025. El segmento onshore lidera porque la actividad de perforación terrestre sigue siendo más amplia en volumen que los proyectos offshore en muchas regiones productoras. Un gran número de pozos activos y de reemplazo crean una demanda constante de instalaciones, servicios y reacondicionamiento de BOP en campos convencionales y no convencionales. Los compradores onshore también se benefician de ciclos de despliegue más rápidos y una logística comparativamente más sencilla que los operadores offshore. El desarrollo continuo de campos de esquisto y maduros apoya una demanda constante de equipos, incluso cuando los proyectos offshore contribuyen con un mayor valor de especificación por instalación.
Por Aplicación de Perspectivas
La perforación de petróleo y gas representó la mayor cuota del 85.9% en 2025. Este segmento lidera porque los preventores de reventones son sistemas de seguridad fundamentales en operaciones de perforación activas y siguen siendo obligatorios para controlar eventos de presión inesperados. La adquisición está fuertemente vinculada al despliegue de plataformas, la intensidad de perforación y las demandas técnicas de pozos más profundos y de mayor presión. Las campañas de exploración y los programas de perforación de desarrollo refuerzan la demanda de equipos, particularmente donde los operadores necesitan una capacidad de cierre confiable y cumplimiento con estrictos estándares de control de pozos. El segmento también se beneficia de la inversión continua en flotas de perforación modernizadas e infraestructura centrada en la seguridad.
Impulsores del Mercado de Preventores de Reventones (BOP)
Aumento de la Actividad de Perforación Offshore y en Aguas Profundas
La actividad de perforación en alta mar y aguas profundas sigue siendo un impulsor importante de la demanda en el mercado de los Preventores de Reventones (BOP) porque estos proyectos requieren sistemas de control de presión altamente confiables y técnicamente avanzados. Los pozos en aguas profundas operan bajo condiciones de presión más exigentes y requieren una infraestructura de control de pozos más fuerte que muchos sitios convencionales en tierra. Esto aumenta el valor promedio del equipo y respalda la demanda de pilas de BOP premium y sistemas de control relacionados. A medida que la inversión en alta mar se recupera en las principales cuencas productoras, se espera que la adquisición de BOP siga estando estrechamente vinculada a la ejecución de proyectos y a la actividad de desarrollo submarino.
Aumento del Enfoque en la Seguridad de los Pozos y el Cumplimiento Normativo
El cumplimiento de la seguridad sigue siendo central en las decisiones de compra en el mercado de los Preventores de Reventones (BOP) porque los sistemas BOP sirven como la primera línea de defensa contra eventos incontrolados en los pozos. Los operadores están bajo presión continua para mantener una alta integridad del equipo, pasar inspecciones y reducir el riesgo de fallas operativas. Esto ha aumentado los ciclos de reemplazo para sistemas más antiguos y ha reforzado la demanda de productos mejorados con un mejor control, monitoreo y rendimiento de respuesta. La fuerte supervisión regulatoria en las principales regiones de perforación continúa apoyando la inversión a largo plazo en tecnologías de control de presión confiables.
Actualizaciones Continuas de Flotas de Equipos de Perforación Envejecidos
Una gran base instalada de equipos de perforación envejecidos está impulsando una demanda constante de reemplazo y renovación en el mercado de los Preventores de Reventones (BOP). Muchos operadores están modernizando flotas para mejorar la confiabilidad, reducir el riesgo de mantenimiento y cumplir con los requisitos de rendimiento en evolución tanto en campos en tierra como en alta mar. Las actualizaciones de BOP a menudo se priorizan porque los sistemas de control de pozos afectan directamente la continuidad operativa y la preparación regulatoria. Esto crea una demanda recurrente más allá de las nuevas adiciones de plataformas. La oportunidad en el mercado de posventa también se expande a medida que aumentan los requisitos de inspección, servicio y piezas de repuesto en activos operativos maduros.
- Por ejemplo, STREICHER afirma que es la única empresa independiente en Europa que posee licencias API 16A y API 16D para la recertificación de equipos de control de pozos, y dice que su trabajo de recertificación de BOP se realiza con un 100% de conformidad con API 16AR, destacando la profundidad técnica ahora requerida en programas de renovación y extensión de vida útil para flotas de equipos más antiguas.
Crece la Necesidad de Sistemas de Alto Rendimiento en Pozos Complejos
Los programas de perforación más complejos están aumentando la demanda de preventores de reventones avanzados que puedan operar de manera confiable en entornos de alta presión y técnicamente desafiantes. Los pozos horizontales, los reservorios más profundos y las condiciones más duras en alta mar requieren sistemas con mayor capacidad de sellado y funcionalidad de control más precisa. Por lo tanto, los compradores están dando mayor importancia a la calidad de la ingeniería, la redundancia y la durabilidad durante la selección del equipo. Esta tendencia respalda la demanda de configuraciones de mayor valor, especialmente en proyectos donde el tiempo de inactividad o la falla conllevan consecuencias financieras y operativas sustanciales. La complejidad en los programas de perforación continúa elevando la importancia estratégica de las soluciones premium de BOP.
- Por ejemplo, SLB OneSubsea obtuvo un contrato EPC en aguas profundas de PTTEP para el proyecto Kikeh 3B en profundidades de agua de 1,300-1,400 metros, que cubre tres árboles submarinos, un colector, una unidad de distribución submarina y sistemas de control integrados, lo que refleja la creciente preferencia por equipos de alta fiabilidad en entornos de pozos técnicamente exigentes.
Desafíos del Mercado de Preventores de Reventones (BOP)
El Mercado de Preventores de Reventones (BOP) enfrenta una presión de costos persistente porque los sistemas avanzados requieren una alta inversión de capital inicial, rutinas de inspección rigurosas y un servicio continuo para mantener el cumplimiento normativo. Los operadores más pequeños pueden retrasar la adquisición o extender los ciclos de renovación cuando los presupuestos de exploración se ajustan. El mercado también está expuesto a la volatilidad de los precios del petróleo y el gas, lo que puede afectar rápidamente la actividad de perforación y los planes de gasto de capital. Esto crea una visibilidad desigual de los pedidos para los proveedores de equipos y puede ralentizar la demanda de reemplazo durante períodos de reducción en el gasto de exploración y desarrollo.
- Por ejemplo, NOV entregó dos pilas de BOP submarinos de 20,000 psi para Transocean, y su pila inferior de 20K incluye 108 paneles ROV y poco menos de 4 millas de tuberías y tubos rígidos, lo que destaca la escala, la carga de integración y la intensidad de servicio asociadas con el equipo de control de pozos de próxima generación.
La complejidad técnica también sigue siendo un desafío significativo para el Mercado de Preventores de Reventones (BOP) porque la falla del sistema no es aceptable en entornos críticos de control de pozos. Los compradores esperan un rendimiento sólido en condiciones operativas extremas, lo que aumenta los requisitos de ingeniería, pruebas y certificación para los fabricantes. Los largos ciclos de calificación y los estrictos estándares de aceptación pueden alargar los tiempos de venta e incrementar los costos para los proveedores. Además, la logística offshore, el tiempo de inactividad del mantenimiento y la necesidad de personal de servicio capacitado hacen que el soporte del ciclo de vida sea más exigente, particularmente para despliegues internacionales y entornos operativos remotos.
Tendencias y Oportunidades del Mercado de Preventores de Reventones (BOP)
La digitalización se está convirtiendo en una tendencia importante en el Mercado de Preventores de Reventones (BOP) a medida que los operadores buscan una mejor visibilidad del estado del sistema, las necesidades de mantenimiento y la preparación para inspecciones. El interés está aumentando en herramientas de mantenimiento predictivo, diagnósticos remotos y arquitecturas de control que mejoran el tiempo de actividad y reducen las interrupciones inesperadas del servicio. Estas capacidades fortalecen el valor del ciclo de vida y ayudan a los proveedores a diferenciarse más allá del rendimiento básico del hardware. El cambio hacia sistemas de control de pozos más inteligentes también crea oportunidades para los proveedores que pueden combinar la ingeniería de equipos con soluciones de servicio habilitadas por datos y soporte posventa a largo plazo.
- Por ejemplo, el sistema de control submarino BOP Mark IV HA de Cameron (SLB) mejoró la disponibilidad operativa hasta un 98% y redujo la probabilidad de una extracción de pila relacionada con POD hasta en un 73% en comparación con los sistemas convencionales, demostrando cómo las arquitecturas de control digitalmente integradas reducen directamente los eventos de recuperación no planificados.
Otra oportunidad importante reside en la expansión de proyectos offshore a través de cuencas de aguas profundas, donde condiciones de pozo más complejas respaldan la demanda de equipos de control de presión de alta calidad. Los proyectos de alta especificación generalmente requieren un soporte técnico más fuerte, configuraciones personalizadas y programas de mantenimiento más rigurosos. Esto crea espacio para que los proveedores se expandan a través de contratos de servicio, programas de renovación y ofertas integradas de ciclo de vida. Se espera que los desarrollos offshore emergentes en América Latina, Asia Pacífico y mercados seleccionados de Medio Oriente y África amplíen el conjunto de oportunidades abordables para empresas con fuertes capacidades de ingeniería y servicios de campo.
Perspectivas Regionales
América del Norte
América del Norte representó la mayor participación con un 35.8% en 2025. La demanda regional está respaldada por una extensa infraestructura upstream, regulaciones establecidas de control de pozos y actividad sostenida en los Estados Unidos. El mercado se beneficia de una gran base instalada de equipos de perforación que continúa generando demanda de reemplazo y servicio. Los proyectos en el Golfo de México y los amplios programas de perforación terrestre fortalecen la adquisición tanto en entornos offshore como onshore. La disponibilidad de servicios técnicos sólidos y el soporte postventa también refuerzan la posición líder de la región.
Europa
Europa representó un 27.6% del mercado de Preventores de Reventones (BOP) en 2025. La demanda regional está respaldada por la actividad offshore en el Mar del Norte, prácticas maduras de control de pozos y un enfoque continuo en operaciones de perforación seguras y confiables. Los operadores en la región enfatizan el cumplimiento, la consistencia en el rendimiento y el soporte del ciclo de vida al seleccionar sistemas de control de presión. La demanda sigue concentrada en desarrollos offshore donde los requisitos técnicos son más estrictos y la calidad del equipo es crítica. Europa también se beneficia de un ecosistema de servicios bien establecido y una base estable de operadores offshore experimentados.
Asia Pacífico
Asia Pacífico representó un 25.8% del mercado de Preventores de Reventones (BOP) en 2025. El crecimiento regional está respaldado por la expansión de la exploración offshore, el aumento de la inversión upstream y el desarrollo industrial en varios países productores de energía. La demanda está aumentando a medida que los operadores buscan pozos más técnicamente exigentes y fortalecen los estándares de control de presión. Mercados como China, Australia y el Sudeste Asiático están contribuyendo a la demanda de equipos a través de una combinación de actividad de perforación offshore y terrestre. Asia Pacífico también presenta una oportunidad a largo plazo a medida que los programas de energía doméstica y los desarrollos offshore continúan avanzando.
América Latina
América Latina representó el 6.1% del mercado de Preventores de Reventones (BOP) en 2025. La demanda regional está influenciada principalmente por la inversión en alta mar, particularmente en Brasil, donde el desarrollo en aguas profundas respalda la necesidad de sistemas de control de pozos de alta especificación. La adquisición generalmente está vinculada al ritmo de ejecución de proyectos submarinos y en alta mar. La región ofrece una oportunidad significativa porque los programas de perforación técnicamente complejos generalmente requieren equipos BOP avanzados y soporte de servicio continuo. La participación de los proveedores, por lo tanto, está determinada por el momento de los proyectos en alta mar, las condiciones operativas locales y la capacidad de servicio durante el ciclo de vida.
Oriente Medio y África
Oriente Medio y África representaron el 4.7% del mercado de Preventores de Reventones (BOP) en 2025. La demanda regional está respaldada por la inversión en upstream, los requisitos de control de presión en desarrollos convencionales y en alta mar, y el enfoque continuo en la seguridad operativa. Varios mercados en la región mantienen una actividad de perforación constante que respalda la adquisición de infraestructura de control de pozos confiable. La demanda también está influenciada por la modernización de campos y la necesidad de apoyar activos de producción de larga vida con equipos conformes. Las oportunidades de crecimiento siguen vinculadas a la expansión en upstream y al soporte de servicio en los principales países productores.
Panorama Competitivo
La competencia sigue estando influenciada por la actividad de proyectos en alta mar, los requisitos de tecnología de perforación y la preferencia del cliente por equipos probados en aplicaciones críticas de seguridad. Los proveedores continúan fortaleciendo su posicionamiento a través de la modernización de sistemas de control, el apoyo al mantenimiento predictivo y las estrategias de retención de clientes lideradas por el servicio. El mercado también refleja un equilibrio entre grandes proveedores multinacionales y fabricantes especializados con fuerte experiencia regional o específica de aplicación. Los altos requisitos de cumplimiento y los largos ciclos de calificación continúan favoreciendo a las empresas con historiales operativos establecidos.
El mercado de Preventores de Reventones (BOP) se caracteriza por una competencia centrada en la fiabilidad de la ingeniería, la capacidad de manejo de presión, la fortaleza del servicio durante el ciclo de vida y las relaciones con la base instalada con operadores de upstream. Los participantes líderes compiten a través de la durabilidad del producto, la idoneidad para alta mar, la capacidad del sistema de control y el soporte posventa en lugar de solo el precio. El posicionamiento en el mercado también está determinado por la experiencia en renovación, la capacidad de respuesta del servicio de campo y la capacidad de apoyar entornos de perforación complejos en múltiples geografías. Las empresas con fuerte credibilidad de marca y redes de servicio integradas tienden a mantener ventaja en proyectos de alta especificación.
Las principales empresas que operan en el mercado de Preventores de Reventones (BOP) incluyen
- SLB / Cameron, Baker Hughes Company,
- NOV Inc. (National Oilwell Varco)
- Weatherford International
- Halliburton
- TechnipFMC
- Dril-Quip
- Aker Solutions
- Shandong Kerui Holding Group
- Uztel S.A.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2025, SLB/Cameron lanzó su última tecnología de Control de Pozos Eléctrico, un sistema totalmente eléctrico que permite a los perforadores controlar y monitorear BOPs en tierra y en el mar con visibilidad de presión en tiempo real.
- En un anuncio de marzo de 2025, SLB presentó su tecnología de control de pozos eléctricos para operaciones de perforación, incluyendo un sistema de control de BOP compacto que reemplaza los acumuladores convencionales con un sistema eléctrico para proporcionar presión continua y monitoreo de BOP en tiempo real en tierra y en el mar. En la misma actualización, SLB dijo que también había asegurado un contrato de ingeniería y diseño de front-end para un sistema de BOP de control de pozos eléctricos personalizado para un operador del Mar del Norte, mostrando una tracción comercial temprana para la nueva tecnología.
- En un anuncio del 26 de junio de 2024, INTLEF lanzó su preventor de reventones de nueva generación tipo QL para aplicaciones de gran diámetro y alta presión. La compañía dijo que el nuevo BOP de ariete utiliza una estructura de bonete compuesto sin pernos para acelerar la apertura y cierre del bonete, reducir el tiempo de reemplazo y mejorar la seguridad y eficiencia operativa durante la perforación.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 7482.2 millones |
| Pronóstico de ingresos en 2032 | USD 9455.25 millones |
| Tasa de crecimiento (CAGR) | 3.4% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2025-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Perspectiva por Tipo: Preventores de Reventones Anulares, Preventores de Reventones de Ariete; Perspectiva por Ubicación: En Tierra, En el Mar; Perspectiva por Aplicación: Perforación de Petróleo y Gas, Operaciones de Control de Pozos / Control de Presión, Actividades de Exploración y Producción |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | SLB / Cameron, Baker Hughes Company, NOV Inc. (National Oilwell Varco), Weatherford International, Halliburton, TechnipFMC, Dril-Quip, Aker Solutions, Shandong Kerui Holding Group, Uztel S.A. |
| Número de páginas | 324 |
Segmentación
Por Tipo
- Preventores de Reventones Anulares
- Preventores de Reventones de Ariete
Por Ubicación
- En Tierra
- En el Mar
Por Aplicación
- Perforación de Petróleo y Gas
- Control de Pozos / Operaciones de Control de Presión
- Actividades de Exploración y Producción
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los preventores de explosiones (BOP) y cuál es la previsión para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de preventores de explosiones (BOP)?
¿Cuál es el segmento más grande en el mercado de Preventores de Reventones (BOP)?
¿Qué factores están impulsando el crecimiento en el mercado de los preventores de explosiones (BOP)?
¿Quiénes son las empresas líderes en el mercado de los preventores de reventones (BOP)?
¿Qué región lidera el mercado de los preventores de explosiones (BOP)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Preventores de Reventones (BOP) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Preventores de Reventones (BOP) Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7482.2 million → 2032: USD 9455.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Preventores de Reventones (BOP) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Preventores de Reventones (BOP) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Preventores de Reventones (BOP) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Preventores de Reventones (BOP) Market Drivers
- 3.3 Mercado de Preventores de Reventones (BOP) Market Restraints & Challenges
- 3.4 Mercado de Preventores de Reventones (BOP) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Preventores de Reventones (BOP) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Preventores de Reventones (BOP) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Preventores de Reventones (BOP) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Preventores de Reventones (BOP) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Preventores de Reventones (BOP) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Preventores de Reventones (BOP) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Preventores de Reventones (BOP) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Preventores de Reventones (BOP) Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Preventores de Reventones (BOP) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Preventores de Reventones (BOP) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Preventores de Reventones (BOP) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Preventores de Reventones (BOP) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Preventores de Reventones (BOP) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Preventores de Reventones (BOP) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Preventores de Reventones (BOP) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Preventores de Reventones (BOP) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Preventores de Reventones (BOP) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Preventores de Reventones (BOP) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Preventores de Reventones (BOP) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
